 DriveHub
Riigijuhend · Kanada · 8 min
Oma autoga tööl Kanadas: CRA kilomeetrimäär, maks ja vorm T2200
Said töökoha Kanadas ja sõidad tööasjus oma autoga. Tööandja võib maksta kilomeetri järgi, maksta kindlat summat või mitte midagi. Igaüks neist kolmest viib eri maksuvastuseni, ja kõik need otsustab sinu peetav sõidupäevik.

Lühike vastus
- Mis on määr? 2026. aastaks avaldavad Kanada rahandusministeerium (Finance Canada) ja CRA 73 senti kilomeetri kohta aasta esimese 5 000 sõidetud km eest ja 67 senti pärast seda. Territooriumidel on see 77 ja 71 senti.
- Kas tööandja peab seda maksma? Ei. Määr piirab seda, mida tööandja tohib maha arvata. Kuid CRA peab seda üldjuhul mõistlikuks määraks. Kui makstakse sellest tunduvalt rohkem või vähem, ei pruugi hüvitis olla mõistlik, ja siis on see tervikuna maksustatav.
- Kas mulle makstut maksustatakse? Mõistlik hüvitis, mida mõõdetakse ainult kilomeetrites, ei ole tulu, kui sulle samade sõitude eest lisaks kulusid ei hüvitata. Kindel summa või kindel summa, mida makstakse samade sõitude eest lisaks kilomeetrimäärale, kaotab selle vabastuse — kogu hüvitise ulatuses, mitte ainult osaliselt.
- Kas saan autokulud maha arvata? Ainult siis, kui tööleping paneb need sinu kanda ja sa töötad tavaliselt väljaspool tööandja tegevuskohta. Lisaks ei tohi sa saada maksuvaba hüvitist ning vaja on allkirjastatud vormi T2200.
- Kas tööle sõit on kaetud? Ei. CRA loeb kodu ja töö vahel sõitmist isiklikuks kasutuseks.
- Mida alles hoida? Tšekid ja sõidupäevik iga sõidu kuupäeva, sihtkoha, eesmärgi ja kilomeetritega. Ilma arvestuseta on hüvitis CRA sõnul üldjuhul maksustatav. Kui nõuad kulusid, lisa odomeetri näit aasta alguses ja lõpus ning T2200 koopia.
Mida 73 senti kilomeetri kohta tegelikult reguleerib
Kilomeetrimäär asub sättes ITR 7306, mis algab sõnadega "For the purposes of paragraph 18(1)(r) of the Act…". ITA 18(1)(r) piirab mahaarvamist, mis puudutab "an amount paid or payable by the taxpayer as an allowance for the use by an individual of an automobile". Maksumaksja selles lauses on maksja: sinu tööandja.
Sinu enda poolt reguleerib ITA 6(1)(b)(vii.1), mis vabastab maksust "reasonable allowances for the use of a motor vehicle". Määra see üldse ei nimeta. Seose loob CRA: "Generally, the CRA considers an allowance based on the per-kilometre rates prescribed in section 7306 … to be reasonable."
Teistsugune määr ei ole keelatud. CRA hüvitiste leht ütleb, et määr, mis on "lower or higher than the prescribed rate … may not be considered reasonable", ja nimetab sõiduki tüüpi, sõidutingimusi ja kohalikke kütusekulusid asjaoludena, mis võivad seda õigustada. Kui see pole mõistlik, siis "the allowance is taxable".
2026. aasta määrad on 73 senti aasta esimese 5 000 sõidetud kilomeetri eest ja 67 senti pärast seda. 5 000 km piir on madalam aste, mitte ülempiir. Territooriumide 4-sendine lisa annab 77 ja 71 senti. Määruse konsolideeritud tekstis on endiselt 2025. aasta 72 ja 66 senti; kasutusel on need arvud, mille avaldavad Finance Canada ja CRA.
Millal on hüvitis maksuvaba ja millal mitte
Lisaks „mõistlikkusele“ on seaduse samas lõikes kaks reeglit, mille järgi hüvitist loetakse mitte mõistlikuks. Kumbki ei maksusta pelgalt ülejääki. Nõuetele mittevastav hüvitis on maksustatav tervikuna: CRA hindab soodustuse väärtuseks "the amount paid to your employee in the year".
- Ei mõõdeta ainult kilomeetrites. ITA 6(1)(b)(x) järgi ei vasta hüvitis nõuetele, kui "the measurement of the use of the vehicle…is not based solely on the number of kilometres". Kindel igakuine autotoetus ei vasta. Ega ka kindel summa, mida makstakse samade sõitude eest lisaks kilomeetrimäärale.
- Hüvitis ja kulude hüvitamine korraga. ITA 6(1)(b)(xi) järgi ei vasta see nõuetele, kui töötaja "both receives an allowance in respect of that use and is reimbursed in whole or in part". Teemaksud, praamid ja täiendav tööalane kindlustus on erandid, kui hüvitis määrati neid arvestamata.
Tingimus „samad sõidud“ on oluline. CRA enda näide on kindel kuusumma sõitudeks tööpiirkonna sees ja kilomeetrimäär väljaspool seda: "the allowances are considered separately". Kindel osa on maksustatav ja kilomeetripõhine osa "is not taxable".
Nii et palgaarvestusele tuleb esitada mitte ainult küsimus „kui palju?“, vaid ka „kuidas seda arvestatakse ja milliste sõitude eest?“
Kui kannad kulud ise: tee läbi T2200
Tööandja ei pruugi autole midagi maksta või maksab maksustatavat hüvitist. Siis võid saada oma tegelikud autokulud maha arvata vormil T777, real 22900.
Mahaarvamise alus on ITA 8(1)(h.1). See kehtib, kui sa "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses".
See ei kehti, kui sa "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". Maksuvaba kilomeetrihüvitis sulgeb selle tee. Kindel toetus, mida maksustati, ei sulge.
ITA 8(10) lisab vormi. Punkti (h.1) alusel ei saa midagi maha arvata "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". See vorm on T2200, ja juhend T4044 palub hoida selle koopiat oma dokumentide juures.
Hüvitisest keeldumine mahaarvamist ei ava. T4044: "You are not considered to have paid your own motor vehicle expenses if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer". Kui su kulud on maksuvabast hüvitisest suuremad, on tagasitee "voluntarily include the amount of the allowance in your income".
Tööle sõit ei loe
CRA ütleb seda otse, nii rea 22900 lehel kui ka juhendis T4044: "The CRA considers driving back and forth between home and work as personal use."
See on oluline kahel moel. Tööle sõidu kilomeetrid ei ole kilomeetrinõudes tööalased kilomeetrid ning T777 nõude aluseks olevas jaotuses loetakse need isiklikuks kasutuseks. Millal kliendi objekt muutub tavapäraseks töökohaks ja mis juhtub, kui päevas on mitu peatust, on kirjas artiklis kas tööle sõitu saab Kanadas maha arvata.
Näide
Need arvud on illustratiivsed, mitte CRA omad. Oletame, et sõidad 2026. aastal oma autoga 7 000 tööalast kilomeetrit, väljaspool territooriume.
Makstakse avaldatud määra järgi.
- Esimesed 5 000 km × 73 ¢ = 3 650 $
- Järgmised 2 000 km × 67 ¢ = 1 340 $
- Kokku: 3 650 $ + 1 340 $ = 4 990 $
Hüvitist arvestatakse ainult kilomeetrite järgi ja makstakse ettenähtud määraga, mida CRA peab üldjuhul mõistlikuks, nii et see ei ole tulu. Kuna see on maksuvaba, välistab 8(1)(h.1)(iii) samade autokulude nõudmise vormil T777 — välja arvatud juhul, kui arvad hüvitise tulu hulka, nagu T4044 kirjeldab.
Selle asemel makstakse kindlat 400 $ kuus.
- 400 $ × 12 = 4 800 $
Seda ei mõõdeta ainult kilomeetrites, nii et 6(1)(b)(x) järgi on kogu 4 800 $ maksustatav. Kuna see arvati sinu tulu hulka, ei takista (iii) enam mahaarvamist. Kui muud tingimused on täidetud ja tööandja allkirjastab T2200, saad oma tegelikud kulud nõuda vormil T777.
Mida sõidupäevik peab näitama
CRA ootab kummalgi teel eri asju.
Sulle makstakse hüvitist. Tšekid, arvestus kõigi kilomeetrite kohta ja iga sõidu kohta "the date, destination and purpose". Odomeetri näitu ei küsita. Ja alternatiivi kohta on CRA otsekohene: "If no record is kept, the allowance or reimbursement is generally taxable."
Nõuad kulusid vormil T777. Iga sõidu kohta "the date, destination, purpose, and number of kilometres", ning sa pead "Record the odometer reading of each vehicle at the beginning and again at the end of the year". Kaks näitu annavad aasta kogusumma. Sõidud annavad tööalase osa.
Hoia T2200 selle juures. Selle arvestuse saab koostada paberil, tabelarvutuses või rakendusega; neli viisi sõidupäevikut pidada võrdleb neid. FIE pool, kus kilomeetrimäär üldse ei kehti, on artiklis Kanada mootorsõiduki arvestus. Kui tööandja annab sulle hoopis auto, vaata ametiauto kättesaadavustasu (standby charge).
Kuidas DriveHub seda lihtsamaks teeb
Nõue tugineb sõidupäevikus olevatele sõitudele. Viltu läheb see sõit, mida keegi kirja ei pannud.
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Ta hoiab alles kuupäeva, mõlemad otspunktid ja vahemaa. Hiljem märgid iga sõidu kas Töö või Isiklik ja lisad eesmärgi oma sõnadega.
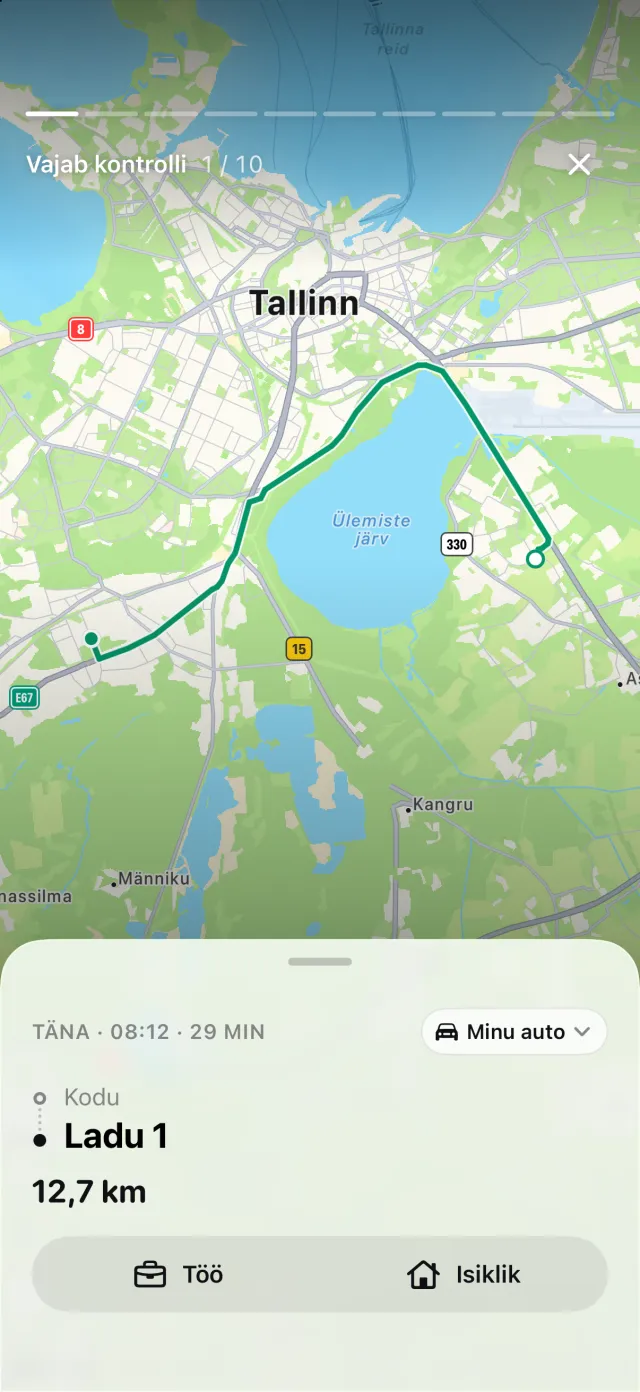
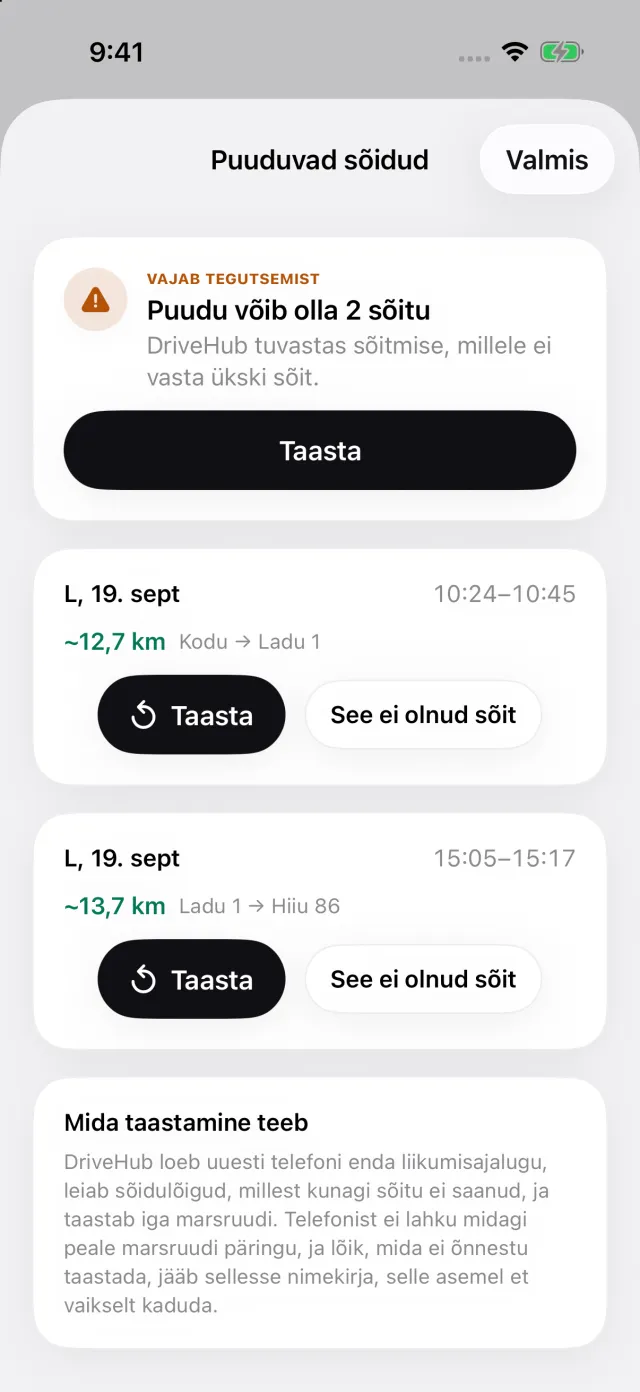
Kui sinu iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub vahekaardile Sõidud lugu Vahele jäänud sõidud. See avab ekraani Puuduvad sõidud, kus Taasta ehitab marsruudi uuesti üles, nii et lünga saab kinni enne aasta lõppu.
Kanada määr on üks ametlikest määradest, mida DriveHub kaasas kannab, allikaga dateeritult, nii et iga sõit hinnatakse selle päeva kehtiva määraga. Aruanne trükib iga sõidu kuupäeva, sihtkoha, eesmärgi ja kilomeetrid ning aasta odomeetri näidud omaette plokina.
Kus DriveHub peatub: ta ei esita CRA-le midagi ega täida vormi T2200 ega T777. Ta ei oska öelda, kas sinu hüvitis on mõistlik või kuidas tööandja seda mõõdab. Sõit, mida ta ei salvestanud ega suuda taastada, sest telefon oli välja lülitatud või tühi, jääb aruandest välja, kuni lisad selle käsitsi.
DriveHub on App Store'is iPhone'i jaoks. Kanada reeglid, mida see järgib, on Kanada lehel, ja automaatse salvestamise seadistamine võtab ühe korra paar minutit.
See leht annab edasi selle, mida tulumaksuseadus (Income Tax Act), määrused (Regulations) ja CRA enda juhised ütlevad, ja viitab neile, et saaksid järele vaadata. See ei ole maksunõustamine. See ei tunne sinu olukorda. Kui asi puudutab raha, küsi oma tööandja palgaarvestusest või raamatupidajalt — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Kanada: sõidupäeviku nõuded.