 DriveHub
Przewodnik po kraju · Kanada · 8 min
Własne auto w pracy w Kanadzie: stawka CRA za kilometr, podatek i T2200
Masz pracę w Kanadzie i jeździsz w niej własnym samochodem. Pracodawca może płacić ci za kilometr, płacić stałą kwotę albo nie płacić nic. Każda z tych trzech dróg daje inną odpowiedź podatkową, a o każdej z nich decyduje ewidencja, którą prowadzisz.

Krótka odpowiedź
- Jaka jest stawka? Na 2026 rok Finance Canada i CRA podają 73 centy za kilometr za pierwsze 5 000 km przejechanych w roku i 67 centów powyżej. Na terytoriach to 77 i 71 centów.
- Czy pracodawca musi ją płacić? Nie. Stawka ogranicza to, co może odliczyć pracodawca. CRA zasadniczo traktuje ją jednak jako stawkę rozsądną. Przy stawce wyraźnie wyższej lub niższej ryczałt może nie być rozsądny, a wtedy opodatkowany jest cały.
- Czy to, co dostaję, jest opodatkowane? Rozsądny ryczałt liczony wyłącznie od kilometrów nie jest dochodem, o ile nie dostajesz też zwrotu kosztów za te same przejazdy. Stała kwota albo stała kwota płacona za te same przejazdy co stawka za kilometr traci to zwolnienie — dla całego ryczałtu, nie tylko dla części.
- Czy mogę odliczyć koszty auta? Tylko jeśli umowa zobowiązuje cię do ich ponoszenia i zwykle pracujesz poza siedzibą pracodawcy. Nie możesz też dostawać ryczałtu wolnego od podatku i potrzebujesz podpisanego formularza T2200.
- Czy dojazd do pracy się liczy? Nie. CRA traktuje jazdę między domem a pracą jako użytek prywatny.
- Co przechowywać? Rachunki oraz ewidencję z datą, miejscem docelowym, celem i kilometrami każdego przejazdu. Bez ewidencji ryczałt, jak mówi CRA, jest zasadniczo opodatkowany. Jeśli rozliczasz koszty, dodaj stan licznika na początku i na końcu roku oraz kopię T2200.
Czego naprawdę dotyczą 73 centy za kilometr
Stawka za kilometr znajduje się w ITR 7306, który zaczyna się od słów "For the purposes of paragraph 18(1)(r) of the Act…". ITA 18(1)(r) ogranicza odliczenie "an amount paid or payable by the taxpayer as an allowance for the use by an individual of an automobile". Podatnikiem w tym zdaniu jest płacący, czyli twój pracodawca.
Twoją stronę reguluje ITA 6(1)(b)(vii.1), który zwalnia "reasonable allowances for the use of a motor vehicle". Stawki w ogóle nie wymienia. Związek tworzy CRA: "Generally, the CRA considers an allowance based on the per-kilometre rates prescribed in section 7306 … to be reasonable."
Inna stawka nie jest zakazana. Strona CRA o ryczałtach mówi, że stawka "lower or higher than the prescribed rate … may not be considered reasonable", i jako okoliczności, które mogą ją uzasadnić, wymienia rodzaj pojazdu, warunki jazdy i lokalne ceny paliwa. Jeśli ryczałt nie jest rozsądny, "the allowance is taxable".
Kwoty na 2026 to 73 centy za pierwsze 5 000 kilometrów przejechanych w roku i 67 centów powyżej. Granica 5 000 km wyznacza niższy przedział, a nie pułap. Dodatek terytorialny w wysokości 4 centów daje 77 i 71 centów. Tekst jednolity rozporządzenia wciąż podaje 72 i 66 centów z 2025 roku; obowiązują kwoty publikowane przez Finance Canada i CRA.
Kiedy ryczałt jest wolny od podatku, a kiedy nie
Oprócz wymogu „rozsądności” dwa przepisy w tym samym ustępie ustawy każą uznać ryczałt za nierozsądny. Żaden nie opodatkowuje samej nadwyżki. Ryczałt, który nie spełnia warunków, jest opodatkowany w całości: CRA wycenia świadczenie na "the amount paid to your employee in the year".
- Nie liczony wyłącznie od kilometrów. Według ITA 6(1)(b)(x) ryczałt odpada, gdy "the measurement of the use of the vehicle…is not based solely on the number of kilometres". Stały miesięczny ryczałt samochodowy tego warunku nie spełnia. Tak samo stała kwota płacona obok stawki za kilometr za te same przejazdy.
- Ryczałt i zwrot kosztów jednocześnie. Według ITA 6(1)(b)(xi) ryczałt odpada, gdy pracownik "both receives an allowance in respect of that use and is reimbursed in whole or in part". Opłaty drogowe, promy i dodatkowe ubezpieczenie służbowe są wyłączone, jeśli ryczałt ustalono bez ich uwzględnienia.
Warunek „tych samych przejazdów” ma znaczenie. Przykład samej CRA to stała miesięczna kwota za przejazdy w obrębie rejonu pracy i stawka za kilometr poza nim: "the allowances are considered separately". Część stała jest opodatkowana, a część kilometrowa "is not taxable".
Pytanie do działu płac brzmi więc nie tylko „ile?”, ale też „jak to jest liczone i za które przejazdy?”.
Własne koszty: droga przez T2200
Pracodawca może nie płacić za auto nic albo płacić ryczałt, który jest opodatkowany. Wtedy być może odliczysz rzeczywiste koszty samochodu na formularzu T777, w linii 22900.
Podstawą odliczenia jest ITA 8(1)(h.1). Ma zastosowanie, gdy "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses".
Nie ma zastosowania, gdy "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". Wolny od podatku ryczałt kilometrowy zamyka tę drogę. Stały ryczałt, który został opodatkowany, jej nie zamyka.
ITA 8(10) dodaje formularz. Nic nie podlega odliczeniu na podstawie (h.1) "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". Tym formularzem jest T2200, a przewodnik T4044 prosi, by jego kopię przechowywać razem z dokumentacją.
Odmowa przyjęcia ryczałtu nie otwiera odliczenia. T4044: "You are not considered to have paid your own motor vehicle expenses if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer". Jeśli twoje koszty przewyższają wolny od podatku ryczałt, droga powrotna to "voluntarily include the amount of the allowance in your income".
Dojazd do pracy się nie liczy
CRA mówi to wprost, na stronie linii 22900 i w przewodniku T4044: "The CRA considers driving back and forth between home and work as personal use."
Ma to znaczenie dwa razy. Kilometry dojazdu nie są kilometrami służbowymi przy stawce za kilometr, a przy rozliczeniu na T777 liczą się jako użytek prywatny w podziale kosztów. Kiedy siedziba klienta staje się stałym miejscem pracy i co dzieje się przy kilku przystankach w ciągu dnia, opisuje czy dojazd do pracy można odliczyć w Kanadzie.
Przykład z liczbami
Liczby są przykładowe, nie pochodzą od CRA. Załóżmy, że w 2026 roku przejeżdżasz własnym autem 7 000 kilometrów służbowych, poza terytoriami.
Wypłata według opublikowanej stawki.
- Pierwsze 5 000 km × 73 ¢ = 3 650 $
- Kolejne 2 000 km × 67 ¢ = 1 340 $
- Razem: 3 650 $ + 1 340 $ = 4 990 $
Ryczałt jest liczony wyłącznie od kilometrów i wypłacany według stawki przepisowej, którą CRA zasadniczo uznaje za rozsądną, więc nie jest dochodem. Ponieważ jest wolny od podatku, 8(1)(h.1)(iii) wyklucza rozliczenie tych samych kosztów auta na T777 — chyba że wliczysz ryczałt do dochodu, jak opisuje T4044.
Zamiast tego stałe 400 $ miesięcznie.
- 400 $ × 12 = 4 800 $
Ryczałt nie jest liczony wyłącznie od kilometrów, więc według 6(1)(b)(x) opodatkowane jest całe 4 800 $. Ponieważ trafił do twojego dochodu, (iii) nie blokuje już odliczenia. Jeśli pozostałe warunki są spełnione, a pracodawca podpisze T2200, możesz rozliczyć rzeczywiste koszty na T777.
Co musi pokazywać ewidencja
Każda z dróg wymaga czegoś innego.
Otrzymujesz ryczałt. Rachunki, ewidencja wszystkich kilometrów i przy każdym przejeździe "the date, destination and purpose". Stanu licznika nikt nie wymaga. A co do braku ewidencji CRA jest bezpośrednia: "If no record is kept, the allowance or reimbursement is generally taxable."
Rozliczasz koszty na T777. Przy każdym przejeździe "the date, destination, purpose, and number of kilometres", a do tego trzeba "Record the odometer reading of each vehicle at the beginning and again at the end of the year". Dwa odczyty dają sumę roczną. Przejazdy dają część służbową.
Przechowuj razem z nią T2200. Taką ewidencję da się prowadzić na papierze, w arkuszu i w aplikacji; porównuje je cztery sposoby prowadzenia ewidencji przebiegu. Stronę samozatrudnionych, do których stawka za kilometr w ogóle się nie stosuje, opisuje ewidencja przebiegu w Kanadzie. Jeśli zamiast tego pracodawca daje ci samochód, zobacz opłatę za gotowość samochodu służbowego (standby charge).
Jak DriveHub to ułatwia
Rozliczenie opiera się na przejazdach w ewidencji. Zawodzi zwykle ten, którego nikt nie zapisał.
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Zachowuje datę, początek i koniec oraz odległość. Potem oznaczasz każdy przejazd jako Służbowy albo Prywatny i dopisujesz cel własnymi słowami.
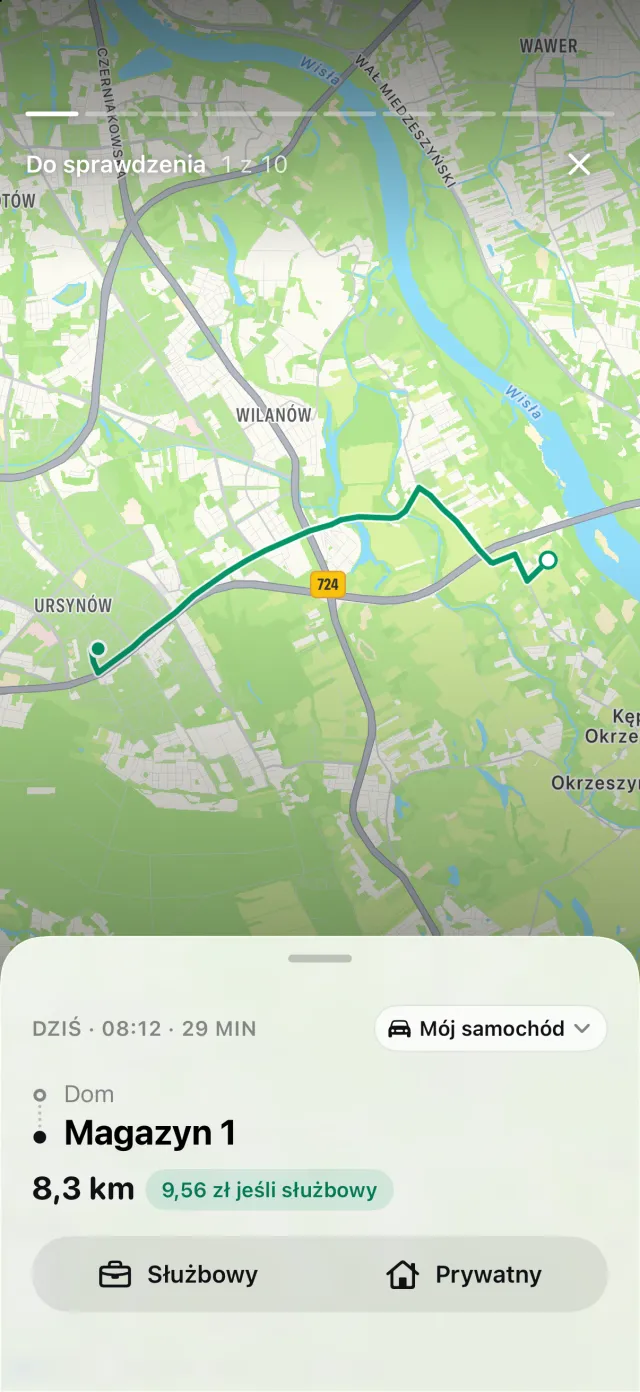
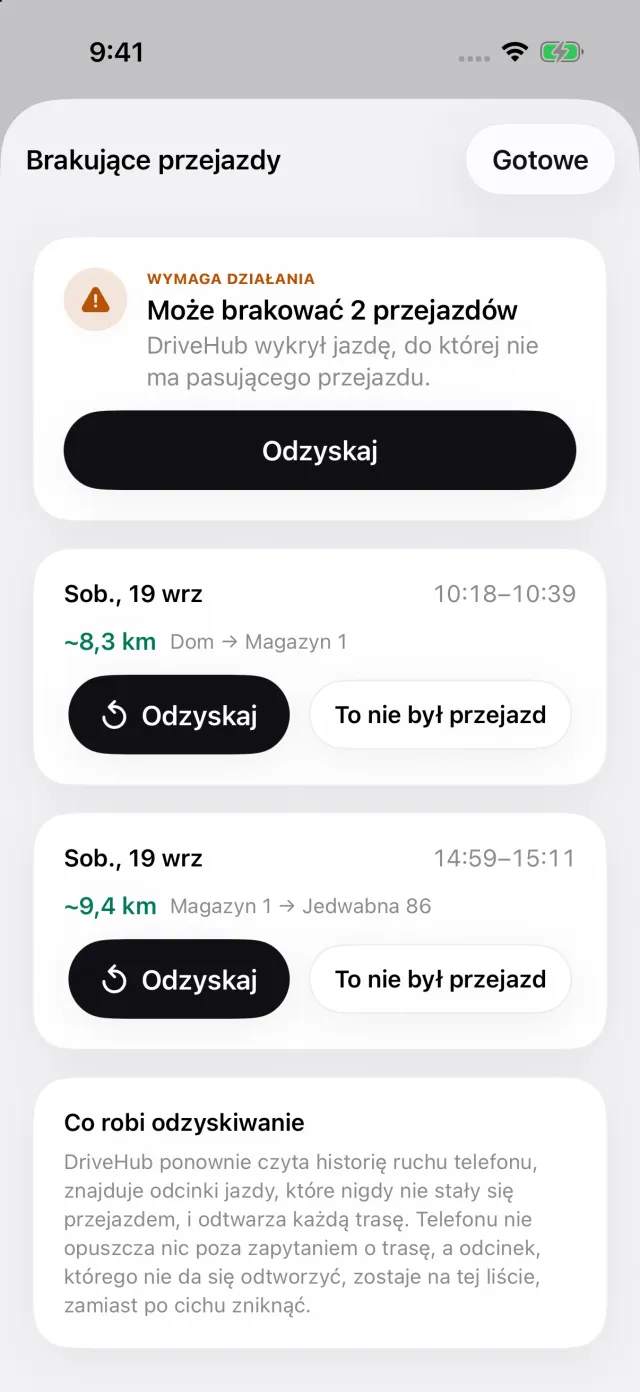
Jeśli iPhone zarejestrował jazdę, której nie odpowiada żaden przejazd, na karcie Przejazdy pojawia się historia Pominięte przejazdy. Otwiera ona Brakujące przejazdy, gdzie Odzyskaj odtwarza trasę, więc lukę można zamknąć przed końcem roku.
Kanadyjska stawka to jedna z oficjalnych stawek, które DriveHub ma wbudowane, z datą i źródłem, więc każdy przejazd jest wyceniany według stawki obowiązującej w jego dniu. Raport drukuje datę, miejsce docelowe, cel i kilometry każdego przejazdu, a stany licznika z roku — jako osobny blok.
Gdzie DriveHub się zatrzymuje: niczego nie składa w CRA i nie wypełnia T2200 ani T777. Nie powie ci, czy twój ryczałt jest rozsądny ani jak pracodawca go liczy. Przejazd, którego nie zapisał i nie może odzyskać, bo telefon był wyłączony albo rozładowany, pozostaje poza raportem, dopóki nie dodasz go ręcznie.
DriveHub jest w App Store na iPhone'a. Kanadyjskie zasady, według których działa, są na stronie o Kanadzie, a konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona przedstawia to, co mówią Income Tax Act, rozporządzenie i wytyczne samej CRA, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj dział płac pracodawcy albo swojego księgowego — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Kanada: wymogi dotyczące ewidencji przebiegu.