 DriveHub
Vodnik po državi · Združene države Amerike · 8 min
Vaš odbitek milj za Uber ali DoorDash je velik le toliko kot evidenca
V ZDA vozite za Uber, Lyft ali DoorDash in želite odbitek za milje. Ste samozaposleni, zato ga uveljavljate sami — in ga morate sami tudi dokazati, vožnjo za vožnjo, z evidenco milj, ki jo vodite.

Kratek odgovor
Če vozite za Uber, Lyft, DoorDash ali Instacart, gredo stroški avta na Schedule C, vrstica 9. Izberete standardno stopnjo na miljo ali dejanske stroške avta. Za 2026 znaša stopnja 72,5 centa na miljo do 30. junija in 76 centov od 1. julija. Službeno parkiranje in cestnine gredo zraven.
Katere milje? V zadevi Hagos v. Commissioner, primeru voznika Uberja pred davčnim sodiščem (Tax Court), je IRS priznal milje, ki jih je Uber sporočil kot prevožene za stranke. Tri vrste vožnje niso razčiščene: čakanje na spletu brez naročila, vožnja do prvega prevzema in vožnja domov po zadnji dostavi.
Kar morate hraniti, je evidenca. Vaš avto je „listed property“ (IRC § 280F(d)(4)), zato zanj velja pravilo o evidenci iz § 274(d), in Tax Court ga je uporabil za vozila voznika Uberja. Vsaka službena vožnja potrebuje datum, službene milje in službeni namen, leto pa vaše skupne milje. Publication 463: "You can't deduct amounts that you approximate or estimate."
Povzetek milj, ki ga da platforma, ni ta evidenca. Nobena publikacija IRS, navodilo za obrazec ali stran o delu prek platform, prebrana za ta članek, o njem ne pove ničesar.
Ste samozaposleni, zato gre avto na Schedule C
IRS-ov Gig Economy Tax Center med delom prek platform navaja "Drive a car for booked rides or deliveries". Njegova stran Manage taxes for your gig work pravi: "Collect and keep your records and receipts during the year. Recordkeeping can help you track your income, deduct expenses and complete your tax return." Kaže na Publication 463 in Schedule C.
Navodila za Schedule C za vrstico 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate. This is true even if you used your vehicle for hire (such as a taxicab)."
Pri standardni stopnji službene milje pomnožite s stopnjo in "Add to this amount your parking fees and tolls". "Do not deduct depreciation, rent or lease payments, or your actual operating expenses." Gorivo je v stopnji, zato računov za gorivo ne dodajate.
Pri avtu v vaši lasti je stopnja odprta le, če jo izberete v prvem poslovnem letu avta. Pri avtu v leasingu velja ves leasing. Celotna primerjava, s primeri, ko je stopnja izključena, je v članku avto v podjetju: standardna stopnja ali dejanski stroški.
Kaj da stopnja za 2026
Stopnja se je sredi leta spremenila. Notice 2026-10 § 3 je določil 72,5 centa, Announcement 2026-11 pa jo je od 1. julija zvišal na 76 centov. Recimo, da vaša evidenca pokaže 6 000 službenih milj pred 1. julijem in 7 000 po njem:
6 000 × 0,725 $ = 4 350 $ 7 000 × 0,76 $ = 5 320 $ Skupaj: 9 670 $, poleg službenega parkiranja in cestnin.
Števila milj so izmišljena za račun. Katere od vaših milj so službene, je vprašanje, o katerem govori preostanek te strani.
Vaš avto je premoženje po § 274(d), zato je evidenca obvezna
IRC § 274(d) ne dovoli nobenega odbitka za "any listed property", razen če ga dokažete "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". Listed property vključuje "any passenger automobile" (§ 280F(d)(4)(A)).
Zakon ima izjemo za premoženje, ki se "substantially all" uporablja v dejavnosti prevoza oseb ali blaga za plačilo. Zajema pa le "any other property used as a means of transportation", ne običajnega osebnega avtomobila (§ 280F(d)(4)(B)).
Vozniku Uberja v zadevi Nurumbi v. Commissioner, T.C. Memo. 2021-79, ni pomagala, čeprav je sodišče njegove SUV-je in lahka tovorna vozila obravnavalo kot tisto drugo premoženje. Sodišče: "Petitioner has not shown that 'substantially all of the use' of his vehicles" je bila v taki dejavnosti. "did not introduce evidence that he had a separate vehicle for personal use." Zato "he must satisfy the heightened substantiation requirements under section 274(d)."
Druga določba, § 280F(d)(5)(B)(ii), izvzame iz pojma „passenger automobile“ vozilo, ki se uporablja "directly in the trade or business of transporting persons or property for compensation or hire". V najdenih odločbah jo je Tax Court uporabil za zasebno prevozniško službo (Sami v. Commissioner, T.C. Memo. 2026-69), ne za lastni avto voznika prek aplikacije. Nobena najdena odločba ali besedilo IRS ne pravi, da zasebni avto, ki se uporablja za delo prek aplikacije in za zasebne vožnje, uide § 274(d). Štejte, da velja tudi za vašega.
Tudi standardna stopnja vas evidence ne odveže. 26 CFR § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use."
Kaj mora vaša evidenca dokazati
Po Publication 463 za vsako vožnjo: datum, cilj, službene milje in službeni namen. Za vse leto, iz Table 5-1: "the mileage for each business use, and the total miles for the year." Predpis, 26 CFR § 1.274-5T(b)(6), našteje milje vsake uporabe, vsoto za leto, datum in službeni namen.
Evidence ni treba napisati še isti dan: "A contemporaneous log is not required", in tedenska velja. Podrobnosti so v članku kaj IRS razume pod „adequate records“.
Ocene ne štejejo. Publication 463: "You can't deduct amounts that you approximate or estimate." Tax Court: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses" (Ottuso v. Commissioner, T.C. Memo. 2024-91).
Če je vaša evidenca nepopolna, Publication 463 sprejme vašo izjavo in druge podporne dokaze. Njen primer je voznik: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business." Predpis je ožji, kot se sliši. Posredni dokazi lahko dokažejo namen. Milje in datumi potrebujejo neposredne ali listinske dokaze.
Kaj je na kocki: primer Hagos
Hagos v. Commissioner, T.C. Memo. 2018-166, je primer voznika Uberja. Uveljavljal je 79 873 milj. IRS je "allowed a deduction for car and truck expenses of $5,286, representing 9,439 miles, on the basis of the number of miles Uber reported as miles driven for customers."
Sodišče ni šlo dlje: "the record is simply devoid of any information to substantiate any amount above the $5,286 … reported by Uber". In: "We could make a guess as to certain additional mileage but that is not appropriate."
Priznanih milj je bilo manj kot ena osmina uveljavljanih. 79 873 ÷ 8 = 9 984,1, in 9 439 je manj od tega.
Opozorilo pri branju tega primera. Gre za eno ugotovitev dejstev, ne za pravilo, da je številka platforme številka IRS. Nobena prebrana publikacija IRS, navodilo za obrazec ali stran o delu prek platform o miljah, ki jih sporoči platforma, ne pove ničesar, ne v eno ne v drugo smer. Primer pa pokaže, kaj se zgodi, kadar je številka platforme edina evidenca, ki obstaja.
Manjkajoča evidenca lahko stane tudi več kot odbitek. IRC § 6662 zaradi malomarnosti doda 20 % kazni na premalo plačani davek. 26 CFR § 1.6662-3(b)(1) pravi, da malomarnost "includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly." V samem primeru Hagos sodišče kazni iz postopkovnega razloga ni potrdilo.
Milje med naročili: kaj ni razčiščeno
Tri vrste vožnje se pojavijo v vsaki izmeni, in noben najden primarni vir za nobeno od njih ne navaja pravila:
- milje, prevožene, ko ste na spletu in čakate na naročilo;
- vožnja do prvega prevzema — in ali se delovni dan začne tam, pri prvi restavraciji ali ko se prijavite na spletu;
- vožnja domov po zadnji dostavi.
Za to so bile prebrane publikacije IRS, navodila za Schedule C, strani o delu prek platform in iskalnik odločb samega Tax Courta. Najdeni primeri voznikov in dostavljavcev odločajo o dokazovanju ali dohodku, ne o teh miljah. Zato ta stran ne pravi, da so odbitne, in ne pravi, da niso.
Najbližje besedilo IRS je Example 3 v Publication 463. Zadeva nekoga brez redne pisarne in brez domače pisarne: "the location of your first business contact inside the metropolitan area is considered your office." Od doma do tega prvega stika in od zadnjega stika domov je vožnja na delo; "you can deduct the costs of going from one client or customer to another." Kako to velja za delo prek aplikacije, ni nikjer v prebranem navedeno. Splošna pravila o vožnji na delo so v članku ali je vožnja na delo odbitna.
Kar lahko storite, je, da ohranite dejstva. Evidenca, ki hrani vso vašo vožnjo, vsako vožnjo z datumom, miljami ter krajem začetka in konca, vam in vašemu davčnemu svetovalcu omogoči uporabiti pravi odgovor, kakršen koli že je. Evidence, ki hrani le vožnje, za katere ste se odločili, da so službene, ni mogoče več pregledati na novo.
Kako DriveHub to olajša
Z dostopom do lokacije, nastavljenim na "Vedno", DriveHub na vašem iPhonu beleži vsako vožnjo v ozadju, tudi tiste med naročili — in če mu katera kdaj uide, vam to sporoči. Pred izmeno ne odpirate ničesar.
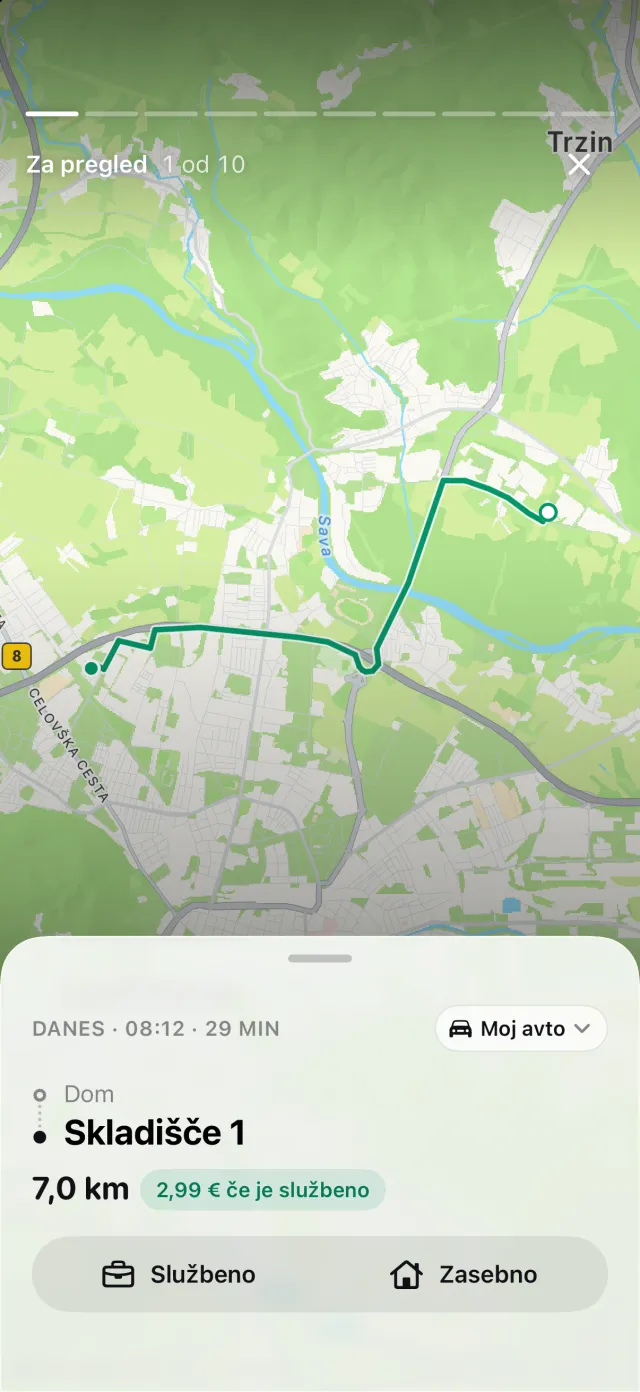
Vsako vožnjo pozneje razvrstite kot Službeno ali Zasebno. DriveHub nima lastnega pravila za milje dela prek platform. Vožnje razvršča samodejno le na podlagi tega, kar mu date vi: pravila za kraj, vaših preteklih voženj po isti poti, delovnega časa in neobveznega službenega koledarja. Vse, kar ostane odprto, čaka pod Za pregled. Glede na to, kar zgoraj ni razčiščeno, je odločitev, katere od vaših milj so službene, vaša in vašega davčnega svetovalca.
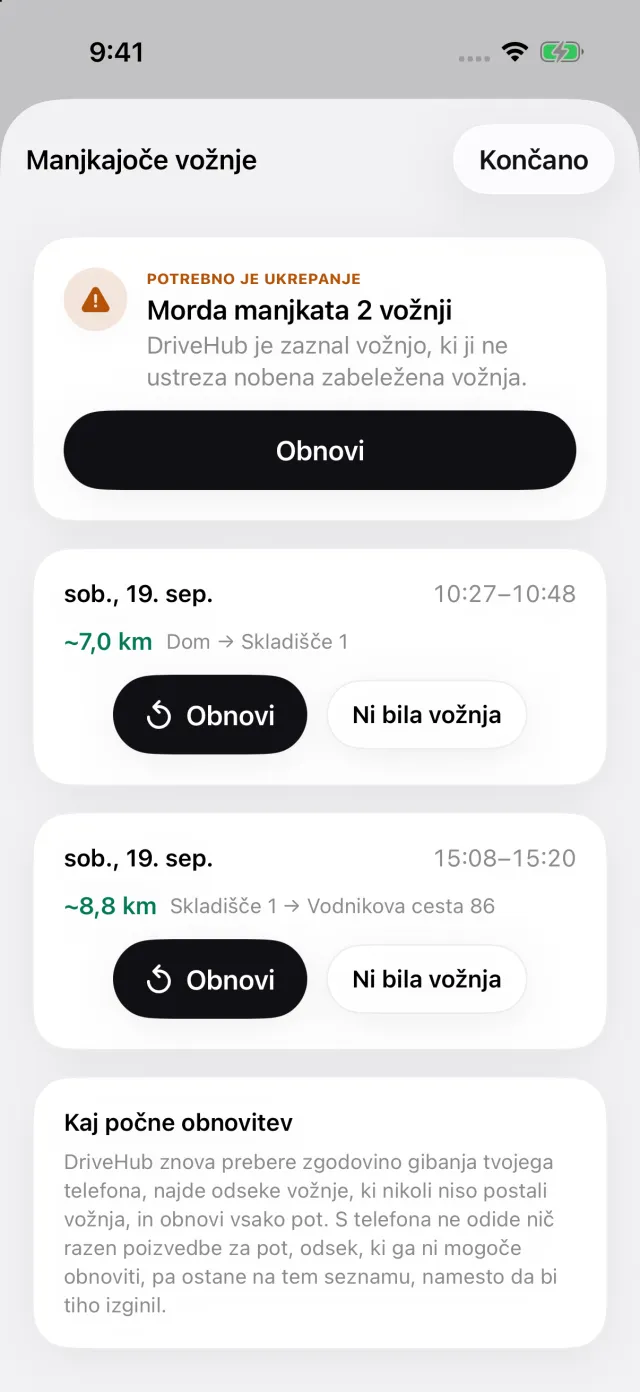
Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, se na zavihku Vožnje pojavi zgodba Zamujene vožnje. Odpre Manjkajoče vožnje, spodaj, Obnovi pa obnovi pot. Vrzel se pokaže, dokler se izmene še spomnite.
Poročilo natisne datum, cilj, službeni namen z vašimi besedami in milje za vsako vožnjo. Natisne tudi odčitka števca na začetku in koncu leta kot samostojen blok. Od tam pride skupna vsota za leto — druga polovica tega, kar zahteva Publication 463. Vsaka vožnja je ovrednotena s stopnjo, ki je veljala na njen dan, 72,5 ali 76 centov.
Kje se ustavi: DriveHub ni povezan z nobeno platformo. Ne bere vaših naročil ne povzetka milj platforme. Načini vodenja evidence milj to primerjajo s papirjem in preglednicami.
- DriveHub v App Storu
- Pravila za evidenco milj v ZDA
- Nastavite samodejno beleženje in vedite, kdaj vožnja uide
Ta stran povzema, kar pravijo Publication 463, navodila za Schedule C, Internal Revenue Code, njegovi predpisi in Tax Court, in jih navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte tistega, ki vam pripravlja napoved (tax preparer) — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Združene države Amerike: zahteve za evidenco voženj.