 DriveHub
Guide pays · États-Unis · 8 min
Votre déduction kilométrique Uber ou DoorDash ne vaut que ce que vaut votre relevé
Vous conduisez pour Uber, Lyft ou DoorDash aux États-Unis et voulez la déduction kilométrique. Vous êtes indépendant : c'est donc à vous de la demander — et à vous de la prouver, trajet par trajet, avec un relevé kilométrique que vous tenez vous-même.

La réponse courte
Si vous conduisez pour Uber, Lyft, DoorDash ou Instacart, vos frais de voiture vont sur la ligne 9 du Schedule C. Vous choisissez le barème au mile (standard mileage rate) ou vos frais réels. Pour 2026, le barème est de 72,5 cents par mile jusqu'au 30 juin et de 76 cents à partir du 1er juillet. Le stationnement et les péages professionnels s'y ajoutent.
Quels miles ? Dans Hagos v. Commissioner, l'affaire d'un chauffeur Uber devant la Tax Court, l'IRS a admis les miles qu'Uber déclarait comme parcourus pour des clients. Trois types de conduite restent incertains : l'attente connecté sans commande, le trajet jusqu'à la première prise en charge, et le retour chez soi après la dernière livraison.
Ce que vous devez conserver, c'est un relevé. Votre voiture est un « listed property » (IRC § 280F(d)(4)) : la règle de justification du § 274(d) s'applique donc, et la Tax Court l'a appliquée aux véhicules d'un chauffeur Uber. Chaque trajet professionnel exige sa date, ses miles professionnels et son objet professionnel, et l'année exige le total de vos miles. Publication 463 : "You can't deduct amounts that you approximate or estimate."
Le récapitulatif kilométrique de la plateforme n'est pas ce relevé. Aucune publication de l'IRS, aucune instruction de formulaire ni aucune page consacrée à l'économie des plateformes lue pour cette page n'en dit quoi que ce soit.
Vous êtes indépendant : la voiture va sur le Schedule C
Le Gig Economy Tax Center de l'IRS range "Drive a car for booked rides or deliveries" parmi le travail de plateforme. Sa page Manage taxes for your gig work dit : "Collect and keep your records and receipts during the year. Recordkeeping can help you track your income, deduct expenses and complete your tax return." Elle renvoie à la Publication 463 et au Schedule C.
Les instructions du Schedule C pour la ligne 9 : "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate. This is true even if you used your vehicle for hire (such as a taxicab)."
Avec le barème, vous multipliez vos miles professionnels par le montant et "Add to this amount your parking fees and tolls". Vous "Do not deduct depreciation, rent or lease payments, or your actual operating expenses." L'essence est comprise dans le barème : il n'y a donc pas de tickets de carburant à ajouter.
Pour une voiture dont vous êtes propriétaire, le barème n'est ouvert que si vous le choisissez la première année d'usage professionnel de la voiture. Pour une voiture en leasing, il vaut pour toute la durée du contrat. La comparaison complète, avec les cas où le barème est exclu, se trouve dans une voiture pour votre activité : barème ou frais réels.
Ce que donne le barème 2026
Le barème a changé en cours d'année. Le Notice 2026-10 § 3 a fixé 72,5 cents, et l'Announcement 2026-11 l'a porté à 76 cents à partir du 1er juillet. Supposons que votre relevé indique 6 000 miles professionnels avant le 1er juillet et 7 000 après :
6 000 × 0,725 $ = 4 350 $ 7 000 × 0,76 $ = 5 320 $ Total : 9 670 $, plus le stationnement et les péages professionnels.
Les miles sont inventés pour le calcul. Savoir lesquels de vos miles sont professionnels, c'est la question dont traite tout le reste de cette page.
Votre voiture relève du § 274(d) : un relevé est obligatoire
L'IRC § 274(d) n'admet aucune déduction pour "any listed property" sans justification "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". Le listed property comprend "any passenger automobile" (§ 280F(d)(4)(A)).
La loi prévoit une exception pour un bien utilisé "substantially all" dans une activité de transport de personnes ou de marchandises contre rémunération. Elle ne vise que "any other property used as a means of transportation", et non une voiture particulière ordinaire (§ 280F(d)(4)(B)).
Elle n'a pas aidé le chauffeur Uber de Nurumbi v. Commissioner, T.C. Memo. 2021-79, dont la cour a traité les SUV et les pick-up comme relevant de cet autre bien. La cour : "Petitioner has not shown that 'substantially all of the use' of his vehicles" relevait d'une telle activité. Il "did not introduce evidence that he had a separate vehicle for personal use." Donc "he must satisfy the heightened substantiation requirements under section 274(d)."
Une seconde disposition, le § 280F(d)(5)(B)(ii), exclut de la notion de « passenger automobile » un véhicule utilisé "directly in the trade or business of transporting persons or property for compensation or hire". Dans les décisions trouvées, la Tax Court l'a appliquée à un service de voitures privées (Sami v. Commissioner, T.C. Memo. 2026-69), et non à la voiture personnelle d'un chauffeur VTC. Aucune décision ni aucun texte de l'IRS trouvé ne juge qu'une voiture personnelle utilisée à la fois pour les applications et pour des trajets privés échappe au § 274(d). Considérez que la vôtre y est soumise.
Le barème ne vous dispense pas non plus du relevé. 26 CFR § 1.274-5(j)(2) : "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use."
Ce que votre relevé doit prouver
Dans les termes de la Publication 463, par trajet : la date, la destination, les miles professionnels et l'objet professionnel. Par an, selon la Table 5-1 : "the mileage for each business use, and the total miles for the year." Le règlement, le 26 CFR § 1.274-5T(b)(6), nomme les miles de chaque usage, le total de l'année, la date et l'objet professionnel.
Le relevé n'a pas à être rempli le jour même : "A contemporaneous log is not required", et un relevé hebdomadaire compte. Le détail est dans ce que l'IRS entend par adequate records.
Les estimations ne comptent pas. Publication 463 : "You can't deduct amounts that you approximate or estimate." La Tax Court : "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses" (Ottuso v. Commissioner, T.C. Memo. 2024-91).
Si vos relevés sont incomplets, la Publication 463 accepte votre propre déclaration assortie d'autres éléments probants. Son exemple est celui d'un chauffeur : "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business." Le règlement est plus étroit qu'il n'y paraît. Des éléments indirects peuvent prouver l'objet. Les miles et les dates exigent une preuve directe ou documentaire.
Ce qui est en jeu : l'affaire Hagos
Hagos v. Commissioner, T.C. Memo. 2018-166, est l'affaire d'un chauffeur Uber. Il déclarait 79 873 miles. L'IRS "allowed a deduction for car and truck expenses of $5,286, representing 9,439 miles, on the basis of the number of miles Uber reported as miles driven for customers."
La cour n'est pas allée plus loin : "the record is simply devoid of any information to substantiate any amount above the $5,286 … reported by Uber". Et : "We could make a guess as to certain additional mileage but that is not appropriate."
Les miles admis représentaient moins d'un sur huit des miles déclarés. 79 873 ÷ 8 = 9 984,1, et 9 439 est inférieur.
Une mise en garde sur la lecture de cette affaire. C'est une constatation de fait, pas une règle selon laquelle le chiffre de la plateforme serait celui de l'IRS. Aucune publication de l'IRS, aucune instruction de formulaire ni aucune page consacrée aux plateformes lue ne dit quoi que ce soit des miles déclarés par une plateforme, dans un sens ou dans l'autre. Ce que l'affaire montre, c'est ce qui arrive quand le chiffre de la plateforme est le seul relevé qui existe.
L'absence de relevé peut aussi coûter plus que la déduction. L'IRC § 6662 ajoute une pénalité de 20 % de l'insuffisance d'impôt pour négligence. Le 26 CFR § 1.6662-3(b)(1) dit que la négligence "includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly." Dans Hagos même, la cour n'a pas retenu la pénalité, pour une raison de procédure.
Les miles entre deux commandes : ce qui n'est pas tranché
Trois types de conduite reviennent à chaque service, et aucune source primaire trouvée n'énonce la règle pour aucun d'entre eux :
- les miles parcourus pendant que vous êtes connecté et attendez une commande ;
- le trajet jusqu'à la première prise en charge — et la question de savoir si la journée de travail commence là, au premier restaurant, ou au moment où vous vous connectez ;
- le retour chez vous après la dernière livraison.
Les publications de l'IRS, les instructions du Schedule C, les pages consacrées aux plateformes et le moteur de recherche des décisions de la Tax Court elle-même ont été consultés pour cela. Les affaires de VTC et de livraison trouvées tranchent la justification ou le revenu, pas ces miles. Cette page ne les dit donc pas déductibles, et ne les dit pas non déductibles.
Le texte de l'IRS le plus proche est l'Example 3 de la Publication 463. Il vise une personne sans bureau habituel ni bureau à domicile : "the location of your first business contact inside the metropolitan area is considered your office." Du domicile à ce premier contact, et du dernier contact au domicile, ce sont des trajets domicile-travail ; "you can deduct the costs of going from one client or customer to another." Comment cela s'applique au travail via les applications n'est dit nulle part dans ce qui a été lu. Les règles générales du trajet domicile-travail sont dans les miles domicile-travail sont-ils déductibles.
Ce que vous pouvez faire, c'est conserver les faits. Un relevé qui garde toute votre conduite, chaque trajet avec sa date, ses miles, son point de départ et d'arrivée, vous permet, à vous et à votre préparateur fiscal, d'appliquer la bonne réponse, quelle qu'elle soit. Un relevé qui ne contient que les trajets que vous avez jugés professionnels ne peut pas être revu.
Comment DriveHub vous facilite la tâche
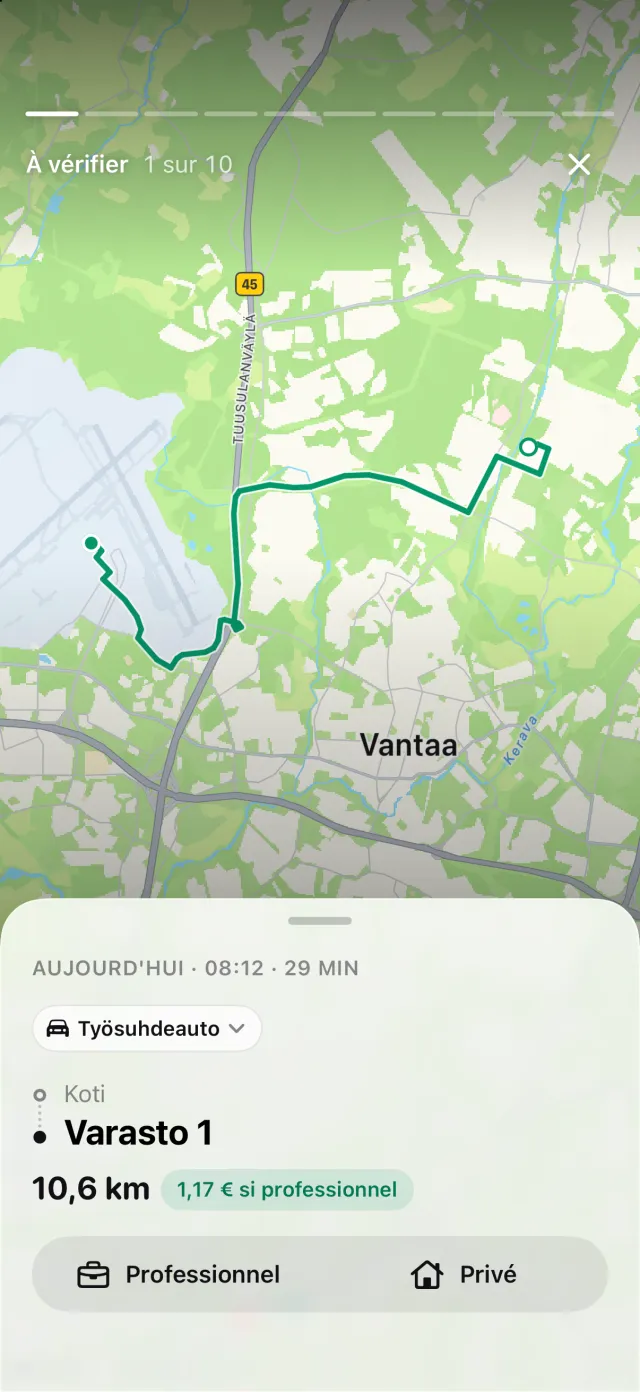
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan sur votre iPhone, y compris ceux entre deux commandes — et s'il lui arrive d'en manquer un, il vous le signale. Vous n'avez rien à ouvrir avant un service.
Vous classez ensuite chaque trajet en Professionnel ou Privé. DriveHub n'a pas de règle à lui pour les miles des plateformes. Il ne classe automatiquement les trajets qu'à partir de ce que vous lui donnez : une règle sur un lieu, vos trajets passés sur le même itinéraire, des horaires de travail, un calendrier professionnel facultatif. Tout ce qui reste ouvert attend sous À vérifier. Vu ce qui n'est pas tranché ci-dessus, décider lesquels de vos miles de plateforme sont professionnels vous revient, à vous et à votre préparateur fiscal.
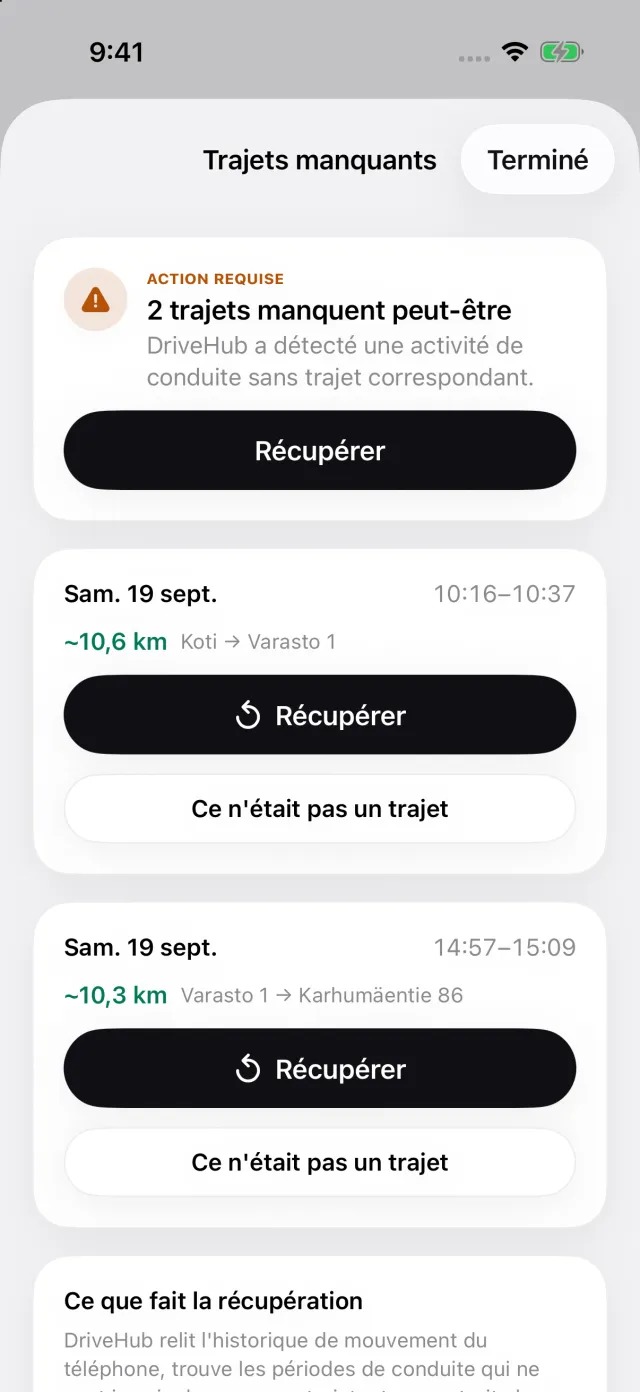
Si votre iPhone a enregistré une conduite sans trajet correspondant, une story Trajets manqués apparaît dans l'onglet Trajets. Elle ouvre Trajets manquants, ci-dessous, et Récupérer reconstitue l'itinéraire. Une lacune se voit tant que vous vous souvenez encore du service.
Le rapport imprime la date, la destination, l'objet professionnel dans vos propres mots et les miles de chaque trajet. Il imprime aussi les relevés du compteur à l'ouverture et à la clôture de l'année dans un bloc à part. C'est de là que vient le total de l'année — l'autre moitié de ce que demande la Publication 463. Chaque trajet est valorisé au montant en vigueur à sa propre date, 72,5 ou 76 cents.
Là où il s'arrête : DriveHub n'est relié à aucune plateforme. Il ne lit ni vos commandes ni le récapitulatif kilométrique de la plateforme. Les façons de tenir un relevé kilométrique le compare au papier et aux tableurs.
- DriveHub sur l'App Store
- Les règles du relevé kilométrique aux États-Unis
- Configurer le suivi automatique, et savoir quand un trajet a été manqué
Cette page expose ce que disent la Publication 463, les instructions du Schedule C, l'Internal Revenue Code, ses règlements et la Tax Court, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre préparateur fiscal — et apportez votre relevé.
La règle complète, avec les textes dont elle découle : États-Unis : exigences du journal kilométrique.