 DriveHub
Länderratgeber · Vereinigte Staaten · 8 Min.
Ihr Meilenabzug bei Uber oder DoorDash ist nur so groß wie Ihr Fahrtenbuch
Sie fahren in den USA für Uber, Lyft oder DoorDash und wollen den Meilenabzug. Sie sind selbständig, also ist es Ihr Abzug — und Ihr Nachweis, Fahrt für Fahrt, mit einem Fahrtenbuch, das Sie selbst führen.

Die kurze Antwort
Fahren Sie für Uber, Lyft, DoorDash oder Instacart, gehören Ihre Autokosten auf Schedule C, Zeile 9. Sie wählen die standard mileage rate oder Ihre tatsächlichen Autokosten. Für 2026 beträgt der Satz 72,5 Cent pro Meile bis zum 30. Juni und 76 Cent ab dem 1. Juli. Geschäftliche Park- und Mautgebühren kommen obendrauf.
Welche Meilen? In Hagos v. Commissioner, dem Verfahren eines Uber-Fahrers vor dem Tax Court, erkannte der IRS die Meilen an, die Uber als für Kunden gefahren gemeldet hatte. Drei Arten des Fahrens sind ungeklärt: das Warten online ohne Auftrag, die Fahrt zur ersten Abholung und die Heimfahrt nach der letzten Auslieferung.
Was Sie aufbewahren müssen, ist eine Aufzeichnung. Ihr Auto ist „listed property“ (IRC § 280F(d)(4)), deshalb gilt die Aufzeichnungsregel des § 274(d), und der Tax Court hat sie auf die Fahrzeuge eines Uber-Fahrers angewandt. Jede geschäftliche Fahrt braucht ihr Datum, ihre geschäftlichen Meilen und ihren geschäftlichen Zweck, und das Jahr braucht Ihre Gesamtmeilen. Publication 463: "You can't deduct amounts that you approximate or estimate."
Die Meilenübersicht der Plattform ist diese Aufzeichnung nicht. Keine Publikation des IRS, keine Formularanleitung und keine Gig-Seite, die für diesen Artikel gelesen wurde, sagt überhaupt etwas dazu.
Sie sind selbständig, also gehört das Auto auf Schedule C
Das Gig Economy Tax Center des IRS nennt "Drive a car for booked rides or deliveries" als Gig-Arbeit. Seine Seite Manage taxes for your gig work sagt: "Collect and keep your records and receipts during the year. Recordkeeping can help you track your income, deduct expenses and complete your tax return." Sie verweist auf Publication 463 und Schedule C.
Die Anleitung zu Schedule C für Zeile 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate. This is true even if you used your vehicle for hire (such as a taxicab)."
Mit der standard rate multiplizieren Sie Ihre geschäftlichen Meilen mit dem Satz und "Add to this amount your parking fees and tolls". Sie "Do not deduct depreciation, rent or lease payments, or your actual operating expenses." Benzin steckt im Satz, Tankbelege kommen also nicht hinzu.
Bei einem eigenen Auto steht Ihnen der Satz nur offen, wenn Sie ihn im ersten Geschäftsjahr des Autos wählen. Bei einem geleasten Auto gilt er für die ganze Leasingdauer. Der vollständige Vergleich, mit den Fällen, in denen der Satz ausgeschlossen ist, steht unter ein Auto für Ihren Betrieb: Meilensatz oder tatsächliche Kosten.
Was der Satz 2026 ergibt
Der Satz hat sich mitten im Jahr geändert. Notice 2026-10 § 3 setzte 72,5 Cent fest, und Announcement 2026-11 hob ihn ab dem 1. Juli auf 76 Cent an. Angenommen, Ihr Fahrtenbuch zeigt 6 000 geschäftliche Meilen vor dem 1. Juli und 7 000 danach:
6 000 × 0,725 $ = 4 350 $ 7 000 × 0,76 $ = 5 320 $ Summe: 9 670 $, zuzüglich geschäftlicher Park- und Mautgebühren.
Die Meilenzahlen sind für die Rechnung erfunden. Welche Ihrer Meilen geschäftlich sind, ist die Frage, um die es im Rest dieses Artikels geht.
Ihr Auto fällt unter § 274(d), also ist eine Aufzeichnung Pflicht
IRC § 274(d) erlaubt für "any listed property" keinen Abzug, solange Sie ihn nicht "by adequate records or by sufficient evidence corroborating the taxpayer's own statement" nachweisen. Zur listed property gehört "any passenger automobile" (§ 280F(d)(4)(A)).
Das Gesetz hat eine Ausnahme für Fahrzeuge, die "substantially all" in einem Betrieb zur Beförderung von Personen oder Gütern gegen Entgelt genutzt werden. Sie erfasst nur "any other property used as a means of transportation", nicht einen gewöhnlichen Pkw (§ 280F(d)(4)(B)).
Dem Uber-Fahrer in Nurumbi v. Commissioner, T.C. Memo. 2021-79, half sie nicht; das Gericht behandelte seine SUVs und Pick-ups als solche anderen Fahrzeuge. Das Gericht: "Petitioner has not shown that 'substantially all of the use' of his vehicles" in einem solchen Betrieb lag. Er "did not introduce evidence that he had a separate vehicle for personal use." Deshalb "he must satisfy the heightened substantiation requirements under section 274(d)."
Eine zweite Vorschrift, § 280F(d)(5)(B)(ii), nimmt ein Fahrzeug, das "directly in the trade or business of transporting persons or property for compensation or hire" genutzt wird, aus dem Begriff „passenger automobile“ heraus. In den gefundenen Urteilen hat der Tax Court sie auf einen privaten Fahrdienst angewandt (Sami v. Commissioner, T.C. Memo. 2026-69), nicht auf das eigene Auto eines Rideshare-Fahrers. Kein gefundenes Urteil und kein Text des IRS hält fest, dass ein privates Auto, das für App-Arbeit und für private Fahrten genutzt wird, § 274(d) entgeht. Gehen Sie davon aus, dass Ihres darunter fällt.
Auch die standard rate befreit Sie nicht vom Fahrtenbuch. 26 CFR § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use."
Was Ihr Fahrtenbuch beweisen muss
In den Worten von Publication 463, pro Fahrt: das Datum, das Ziel, die geschäftlichen Meilen und der geschäftliche Zweck. Pro Jahr, aus Table 5-1: "the mileage for each business use, and the total miles for the year." Die Regelung, 26 CFR § 1.274-5T(b)(6), nennt die Meilen jeder Nutzung, die Jahressumme, das Datum und den geschäftlichen Zweck.
Das Fahrtenbuch muss nicht am selben Tag geschrieben werden: "A contemporaneous log is not required", und ein wöchentlich geführtes zählt. Die Einzelheiten stehen unter was der IRS mit adequate records meint.
Schätzungen zählen nicht. Publication 463: "You can't deduct amounts that you approximate or estimate." Der Tax Court: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses" (Ottuso v. Commissioner, T.C. Memo. 2024-91).
Sind Ihre Aufzeichnungen unvollständig, akzeptiert Publication 463 Ihre eigene Aussage zusammen mit weiteren stützenden Belegen. Ihr Beispiel ist ein Fahrer: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business." Die Regelung ist enger, als das klingt. Indizien können den Zweck belegen. Für die Meilen und die Daten braucht es direkte oder urkundliche Belege.
Was auf dem Spiel steht: der Fall Hagos
Hagos v. Commissioner, T.C. Memo. 2018-166, ist der Fall eines Uber-Fahrers. Er machte 79 873 Meilen geltend. Der IRS "allowed a deduction for car and truck expenses of $5,286, representing 9,439 miles, on the basis of the number of miles Uber reported as miles driven for customers."
Weiter ging das Gericht nicht: "the record is simply devoid of any information to substantiate any amount above the $5,286 … reported by Uber". Und: "We could make a guess as to certain additional mileage but that is not appropriate."
Die anerkannten Meilen waren weniger als ein Achtel der geltend gemachten. 79 873 ÷ 8 = 9 984,1, und 9 439 ist weniger als das.
Eine Warnung zur Lesart dieses Falls. Er ist eine einzelne Tatsachenfeststellung, keine Regel, nach der die Zahl der Plattform die Zahl des IRS ist. Keine gelesene Publikation des IRS, keine Formularanleitung und keine Gig-Seite sagt etwas über die von einer Plattform gemeldeten Meilen, in die eine oder die andere Richtung. Was der Fall zeigt, ist, was geschieht, wenn die Zahl der Plattform die einzige Aufzeichnung ist, die es gibt.
Ein fehlendes Fahrtenbuch kann auch mehr kosten als den Abzug. IRC § 6662 schlägt wegen Fahrlässigkeit einen Zuschlag von 20 % auf die Nachzahlung auf. 26 CFR § 1.6662-3(b)(1) sagt, Fahrlässigkeit "includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly." In Hagos selbst bestätigte das Gericht den Zuschlag aus einem verfahrensrechtlichen Grund nicht.
Meilen zwischen Aufträgen: was nicht geklärt ist
Drei Arten des Fahrens kommen in jeder Schicht vor, und keine gefundene Primärquelle nennt für eine davon die Regel:
- Meilen, die Sie online und wartend auf einen Auftrag fahren;
- die Fahrt zur ersten Abholung — und ob der Arbeitstag dort beginnt, am ersten Restaurant oder in dem Moment, in dem Sie online gehen;
- die Heimfahrt nach der letzten Auslieferung.
Gelesen wurden dafür die Publikationen des IRS, die Anleitung zu Schedule C, die Gig-Seiten und die eigene Urteilssuche des Tax Court. Die gefundenen Fälle zu Rideshare und Lieferdiensten entscheiden über Nachweise oder Einkommen, nicht über diese Meilen. Dieser Artikel nennt sie deshalb weder absetzbar noch nicht absetzbar.
Der nächstliegende Text des IRS ist Example 3 in Publication 463. Es betrifft jemanden ohne regelmäßiges Büro und ohne Homeoffice: "the location of your first business contact inside the metropolitan area is considered your office." Die Fahrt von zu Hause zu diesem ersten Kontakt und vom letzten Kontakt nach Hause ist Arbeitsweg; "you can deduct the costs of going from one client or customer to another." Wie das auf App-Arbeit anzuwenden ist, steht nirgends, wo gelesen wurde. Die allgemeinen Pendelregeln stehen unter ist der Arbeitsweg absetzbar.
Was Sie tun können, ist, die Tatsachen festzuhalten. Ein Fahrtenbuch, das Ihr gesamtes Fahren enthält, jede Fahrt mit Datum, Meilen und Start- und Zielort, lässt Sie und Ihren tax preparer die Antwort anwenden, die sich als richtig herausstellt. Ein Fahrtenbuch, das nur die Fahrten enthält, die Sie für geschäftlich gehalten haben, lässt sich nicht mehr überprüfen.
Wie DriveHub das leichter macht
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt auf Ihrem iPhone im Hintergrund auf, auch die zwischen den Aufträgen — und falls es doch einmal eine verpasst, sagt es Ihnen das. Vor einer Schicht öffnen Sie nichts.
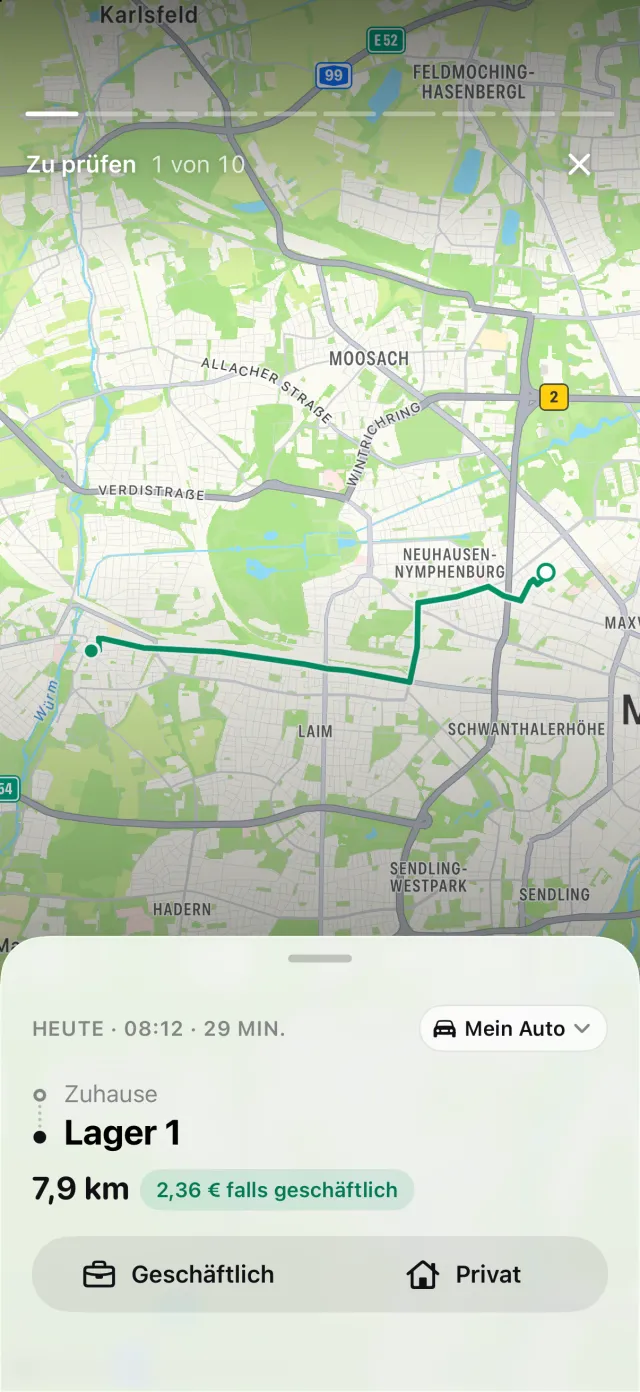
Jede Fahrt ordnen Sie hinterher als Geschäftlich oder Privat ein. DriveHub hat keine eigene Regel für Gig-Meilen. Automatisch ordnet es Fahrten nur nach dem ein, was Sie ihm geben: eine Regel für einen Ort, Ihre früheren Fahrten auf derselben Strecke, Arbeitszeiten, optional einen Arbeitskalender. Alles, was noch offen ist, wartet unter Zu prüfen. Angesichts dessen, was oben ungeklärt ist, entscheiden Sie und Ihr tax preparer, welche Ihrer Gig-Meilen geschäftlich sind.
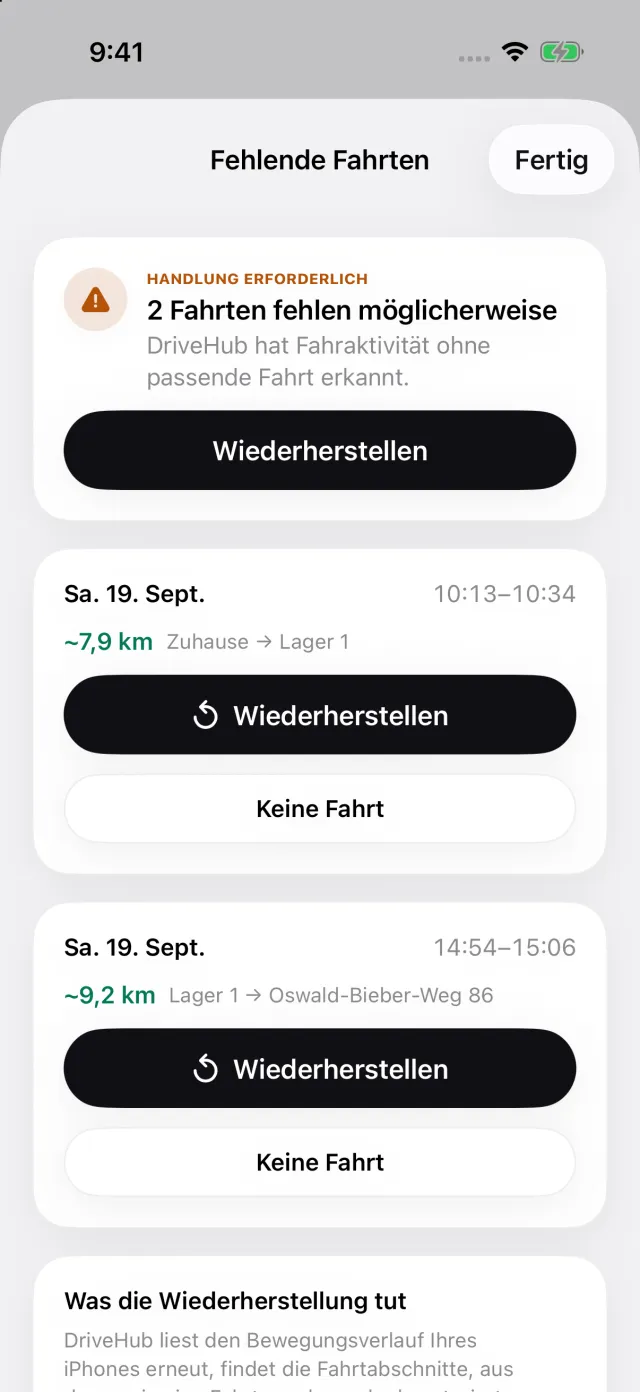
Hat Ihr iPhone eine Fahrt registriert, zu der es keinen Eintrag gibt, erscheint im Tab Fahrten eine Story Verpasste Fahrten. Sie öffnet Fehlende Fahrten, unten, und Wiederherstellen rekonstruiert die Route. Eine Lücke zeigt sich, solange Sie sich noch an die Schicht erinnern.
Der Bericht druckt Datum, Ziel, den geschäftlichen Zweck in Ihren eigenen Worten und die Meilen je Fahrt. Er druckt außerdem den Stand des Meilenzählers am Anfang und am Ende des Jahres als eigenen Block. Daraus ergibt sich die Jahressumme — die andere Hälfte dessen, was Publication 463 verlangt. Jede Fahrt wird mit dem Satz bewertet, der an ihrem Datum galt, 72,5 oder 76 Cent.
Wo es aufhört: DriveHub ist mit keiner Plattform verbunden. Es liest weder Ihre Aufträge noch die Meilenübersicht der Plattform. Wege, ein Fahrtenbuch zu führen vergleicht das mit Papier und Tabellen.
- DriveHub im App Store
- Die US-Regeln für das Fahrtenbuch
- Automatische Aufzeichnung einrichten und erfahren, wenn eine Fahrt verpasst wurde
Diese Seite gibt wieder, was Publication 463, die Anleitung zu Schedule C, der Internal Revenue Code, seine Regulations und der Tax Court sagen, und nennt sie, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kennt Ihre Umstände nicht. Wenn es um Geld geht, fragen Sie Ihren tax preparer — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Vereinigte Staaten: Anforderungen an das Fahrtenbuch.