 DriveHub
Landveiledning · USA · 8 min
Milefradraget ditt hos Uber eller DoorDash er aldri større enn loggen din
Du kjører for Uber, Lyft eller DoorDash i USA og vil ha milefradraget. Du er selvstendig næringsdrivende, så det er ditt å kreve — og ditt å bevise, tur for tur, med en kjørebok du fører selv.

Det korte svaret
Kjører du for Uber, Lyft, DoorDash eller Instacart, føres bilkostnadene på Schedule C, linje 9. Du velger standardsatsen per mile eller de faktiske bilkostnadene. For 2026 er satsen 72,5 cent per mile til og med 30. juni og 76 cent fra 1. juli. Parkering og bompenger i jobb kommer i tillegg.
Hvilke miles? I Hagos v. Commissioner, en Uber-sjåførs sak i Tax Court, godkjente IRS de milene Uber rapporterte som kjørt for kunder. Tre typer kjøring er uavklart: å vente pålogget uten oppdrag, kjøringen til første henting, og kjøringen hjem etter siste levering.
Det du må ta vare på, er dokumentasjon. Bilen din er «listed property» (IRC § 280F(d)(4)), så dokumentasjonsregelen i § 274(d) gjelder, og Tax Court har brukt den på en Uber-sjåførs kjøretøy. Hver jobbtur trenger dato, antall miles i jobb og formål, og året trenger samlede miles. Publication 463: "You can't deduct amounts that you approximate or estimate."
Plattformens milesammendrag er ikke den dokumentasjonen. Ingen IRS-publikasjon, skjemainstruks eller gig-side som ble lest for denne siden, sier noe om det.
Du er selvstendig, så bilen føres på Schedule C
IRS' Gig Economy Tax Center lister "Drive a car for booked rides or deliveries" som gig-arbeid. Siden Manage taxes for your gig work sier: "Collect and keep your records and receipts during the year. Recordkeeping can help you track your income, deduct expenses and complete your tax return." Den viser videre til Publication 463 og Schedule C.
Instruksjonene til Schedule C for linje 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate. This is true even if you used your vehicle for hire (such as a taxicab)."
Med standardsatsen ganger du milene i jobb med satsen og "Add to this amount your parking fees and tolls". Du "Do not deduct depreciation, rent or lease payments, or your actual operating expenses." Drivstoffet ligger i satsen, så det er ingen drivstoffkvitteringer å legge til.
For en bil du eier, står satsen åpen bare hvis du velger den i bilens første år i virksomheten. For en leaset bil gjelder den hele leieperioden. Den fullstendige sammenligningen, med tilfellene der satsen er sperret, står i bil i egen virksomhet: standardsats eller faktiske kostnader.
Hva satsen for 2026 gir
Satsen endret seg midt i året. Notice 2026-10 § 3 fastsatte 72,5 cent, og Announcement 2026-11 hevet den til 76 cent fra 1. juli. Anta at loggen din viser 6 000 miles i jobb før 1. juli og 7 000 etter:
6 000 × 0,725 $ = 4 350 $ 7 000 × 0,76 $ = 5 320 $ Til sammen: 9 670 $, pluss parkering og bompenger i jobb.
Milene er oppdiktet for regnestykkets skyld. Hvilke av dine miles som er jobbmiles, er spørsmålet resten av denne siden handler om.
Bilen din er § 274(d)-eiendom, så dokumentasjon er påkrevd
IRC § 274(d) gir ikke noe fradrag for "any listed property" med mindre du dokumenterer det "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". Listed property omfatter "any passenger automobile" (§ 280F(d)(4)(A)).
Loven har et unntak for eiendom som brukes "substantially all" i en virksomhet som frakter personer eller gods mot betaling. Det dekker bare "any other property used as a means of transportation", ikke en vanlig personbil (§ 280F(d)(4)(B)).
Det hjalp ikke Uber-sjåføren i Nurumbi v. Commissioner, T.C. Memo. 2021-79, hvis SUV-er og pickuper retten behandlet som slik annen eiendom. Retten: "Petitioner has not shown that 'substantially all of the use' of his vehicles" var i en slik virksomhet. Han "did not introduce evidence that he had a separate vehicle for personal use." Derfor "he must satisfy the heightened substantiation requirements under section 274(d)."
En annen bestemmelse, § 280F(d)(5)(B)(ii), tar et kjøretøy brukt "directly in the trade or business of transporting persons or property for compensation or hire" ut av begrepet «passenger automobile». I avgjørelsene som ble funnet, har Tax Court brukt den på en privat sjåførtjeneste (Sami v. Commissioner, T.C. Memo. 2026-69), ikke på en samkjøringssjåførs egen bil. Ingen avgjørelse eller IRS-tekst som ble funnet, slår fast at en privatbil brukt både til app-arbeid og privat kjøring slipper unna § 274(d). Regn med at din er omfattet.
Standardsatsen fritar deg heller ikke for loggen. 26 CFR § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use."
Hva loggen din må bevise
Med Publication 463s ord, per tur: datoen, bestemmelsesstedet, antall miles i jobb og formålet med turen. Per år, fra Table 5-1: "the mileage for each business use, and the total miles for the year." Forskriften, 26 CFR § 1.274-5T(b)(6), nevner milene for hver bruk, totalen for året, datoen og formålet.
Loggen trenger ikke skrives samme dag: "A contemporaneous log is not required", og en ukentlig logg teller. Detaljene står i hva IRS mener med adequate records.
Anslag teller ikke. Publication 463: "You can't deduct amounts that you approximate or estimate." Tax Court: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses" (Ottuso v. Commissioner, T.C. Memo. 2024-91).
Er dokumentasjonen din ufullstendig, godtar Publication 463 din egen forklaring pluss annet støttende bevis. Eksempelet der er en sjåfør: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business." Forskriften er snevrere enn det høres ut. Indirekte bevis kan godtgjøre formålet. Milene og datoene krever direkte eller skriftlig bevis.
Hva som står på spill: Hagos-saken
Hagos v. Commissioner, T.C. Memo. 2018-166, er en Uber-sjåførs sak. Han krevde 79 873 miles. IRS "allowed a deduction for car and truck expenses of $5,286, representing 9,439 miles, on the basis of the number of miles Uber reported as miles driven for customers."
Retten gikk ikke lenger: "the record is simply devoid of any information to substantiate any amount above the $5,286 … reported by Uber". Og: "We could make a guess as to certain additional mileage but that is not appropriate."
De godkjente milene var færre enn én av åtte av dem han krevde. 79 873 ÷ 8 = 9 984,1, og 9 439 er mindre enn det.
En advarsel om hvordan saken leses. Den er én bevisvurdering, ikke en regel om at plattformens tall er IRS' tall. Ingen IRS-publikasjon, skjemainstruks eller gig-side som ble lest, sier noe om plattformens rapporterte miles, i noen retning. Det saken viser, er hva som skjer når plattformens tall er den eneste dokumentasjonen som finnes.
En manglende logg kan også koste mer enn fradraget. IRC § 6662 legger til et tillegg på 20 % av restskatten ved uaktsomhet. 26 CFR § 1.6662-3(b)(1) sier at uaktsomhet "includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly." I selve Hagos opprettholdt retten ikke tillegget, av en prosessuell grunn.
Miles mellom oppdrag: det som ikke er avklart
Tre typer kjøring dukker opp i hvert skift, og ingen primærkilde som ble funnet, fastsetter regelen for noen av dem:
- miles kjørt mens du er pålogget og venter på et oppdrag;
- kjøringen til første henting — og om arbeidsdagen starter der, ved første restaurant, eller når du logger på;
- kjøringen hjem etter siste levering.
IRS-publikasjonene, instruksjonene til Schedule C, gig-sidene og Tax Courts eget søk i avgjørelser ble lest for dette. Samkjørings- og leveringssakene som ble funnet, avgjør dokumentasjon eller inntekt, ikke disse milene. Denne siden kaller dem derfor ikke fradragsberettigede, og kaller dem heller ikke ikke-fradragsberettigede.
Den nærmeste IRS-teksten er Example 3 i Publication 463. Den gjelder noen uten fast kontor og uten hjemmekontor: "the location of your first business contact inside the metropolitan area is considered your office." Hjem til den første kontakten, og siste kontakt hjem, er pendling; "you can deduct the costs of going from one client or customer to another." Hvordan det gjelder for app-arbeid, står ikke noe sted som ble lest. De generelle pendlerreglene står i kan pendlermiles trekkes fra.
Det du kan gjøre, er å ta vare på fakta. En logg som tar vare på all kjøringen din, hver tur med dato, miles og hvor den startet og sluttet, lar deg og regnskapsføreren din bruke det svaret som er riktig. En logg som bare inneholder turene du bestemte var jobb, kan ikke vurderes på nytt.
Hvordan DriveHub gjør dette enklere
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen på iPhonen din, også dem mellom oppdrag — og går den noen gang glipp av en, sier den fra. Du trenger ikke åpne noe før et skift.
Du klassifiserer hver tur etterpå som Jobb eller Privat. DriveHub har ingen egen regel for gig-miles. Den sorterer turer automatisk bare ut fra det du gir den: en regel for et sted, tidligere kjøringer på samme rute, arbeidstid, en valgfri jobbkalender. Det som fortsatt er åpent, venter under Må sjekkes. Gitt det som er uavklart ovenfor, er det ditt og regnskapsførerens valg hvilke gig-miles som er jobb.
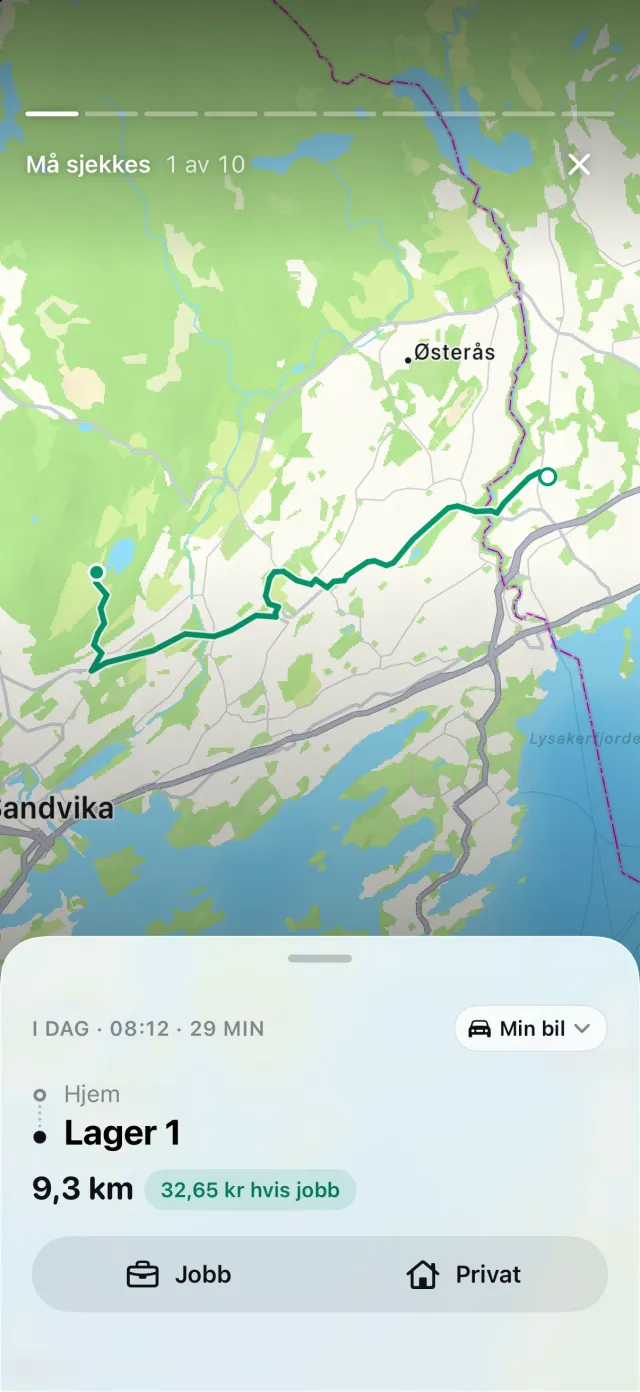
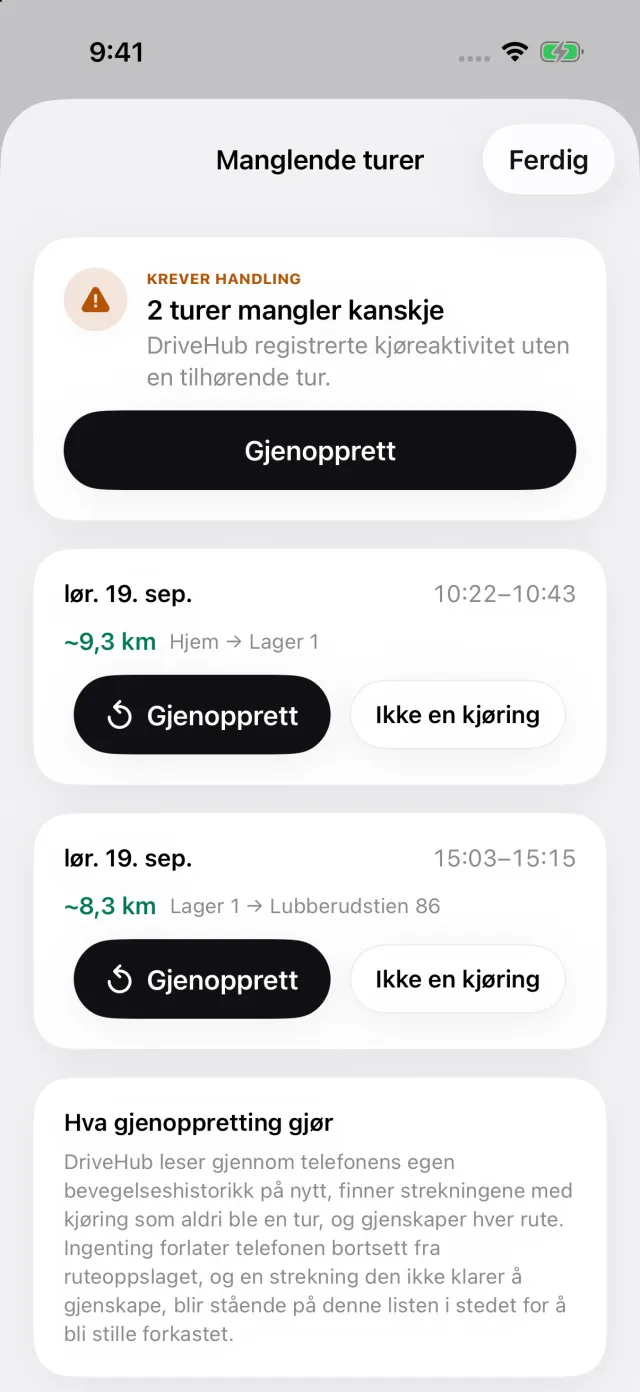
Har iPhonen logget kjøring uten en tilsvarende tur, vises en Tapte turer-historie på Turer-fanen. Den åpner Manglende turer, nedenfor, og Gjenopprett bygger opp ruten igjen. Et hull vises mens du fortsatt husker skiftet.
Rapporten skriver ut dato, bestemmelsessted, formålet med dine egne ord og antall miles for hver tur. Den skriver også ut årets kilometerstand ved start og slutt som en egen blokk. Det er derfra årets total kommer — den andre halvdelen av det Publication 463 ber om. Hver tur prises med satsen som gjaldt på turens egen dato, 72,5 eller 76 cent.
Der den stopper: DriveHub er ikke koblet til noen plattform. Den leser ikke oppdragene dine eller plattformens milesammendrag. Slik fører du kjørebok sammenligner dette med papir og regneark.
- DriveHub i App Store
- Regler for kjørebok i USA
- Sett opp automatisk registrering, og få vite når en kjøring mangler
Denne siden gjengir hva Publication 463, instruksjonene til Schedule C, Internal Revenue Code, forskriftene til den og Tax Court sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør regnskapsføreren din, og ta med loggen.
Hele regelen med kildene den bygger på: USA: krav til kjøreboken.