 DriveHub
Guia por país · Estados Unidos · 8 min
A sua dedução de milhas no Uber ou no DoorDash só vai até onde vai o seu registro
Você dirige para Uber, Lyft ou DoorDash nos EUA e quer a dedução das milhas. Você é autônomo, então cabe a você pedi-la — e cabe a você prová-la, viagem por viagem, com um registro de quilometragem que você mesmo mantém.

A resposta curta
Se você dirige para Uber, Lyft, DoorDash ou Instacart, os custos do carro vão no Schedule C, linha 9. Você escolhe a tarifa padrão por milha ou as despesas reais com o carro. Em 2026 a tarifa é de 72,5 centavos por milha até 30 de junho e de 76 centavos a partir de 1º de julho. Estacionamento e pedágios a trabalho vão por cima.
Quais milhas? Em Hagos v. Commissioner, o caso de um motorista de Uber no Tax Court, o IRS aceitou as milhas que o Uber informou como rodadas para clientes. Três tipos de deslocamento continuam sem resposta: esperar online sem pedido, ir até a primeira coleta e voltar para casa depois da última entrega.
O que você precisa guardar é um registro. O seu carro é "listed property" (IRC § 280F(d)(4)), então vale a regra de registro do § 274(d), e o Tax Court a aplicou aos veículos de um motorista de Uber. Cada viagem a trabalho precisa da sua data, das suas milhas profissionais e da sua finalidade profissional, e o ano precisa do seu total de milhas. Publication 463: "You can't deduct amounts that you approximate or estimate."
O resumo de milhas da plataforma não é esse registro. Nenhuma publicação do IRS, instrução de formulário ou página sobre gig work lida para esta página diz qualquer coisa sobre ele.
Você é autônomo, então o carro vai no Schedule C
O Gig Economy Tax Center do IRS inclui "Drive a car for booked rides or deliveries" entre os trabalhos de gig. A página Manage taxes for your gig work diz: "Collect and keep your records and receipts during the year. Recordkeeping can help you track your income, deduct expenses and complete your tax return." Ela remete à Publication 463 e ao Schedule C.
As instruções do Schedule C para a linha 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate. This is true even if you used your vehicle for hire (such as a taxicab)."
Pela tarifa padrão, você multiplica as suas milhas profissionais pela tarifa e "Add to this amount your parking fees and tolls". Você "Do not deduct depreciation, rent or lease payments, or your actual operating expenses." A gasolina já está dentro da tarifa, então não há notas de combustível para somar.
No carro próprio, a tarifa só fica aberta se você a escolher no primeiro ano de uso profissional do carro. No carro alugado, ela vale pelo contrato inteiro. A comparação completa, com os casos em que a tarifa é vedada, está em o carro no seu negócio: tarifa padrão ou despesas reais.
O que a tarifa de 2026 rende
A tarifa mudou no meio do ano. O Notice 2026-10 § 3 fixou 72,5 centavos, e o Announcement 2026-11 a elevou para 76 centavos a partir de 1º de julho. Suponha que o seu registro mostre 6 000 milhas a trabalho antes de 1º de julho e 7 000 depois:
6 000 × US$ 0,725 = US$ 4 350 7 000 × US$ 0,76 = US$ 5 320 Total: US$ 9 670, mais estacionamento e pedágios a trabalho.
As milhas foram inventadas para a conta. Quais das suas milhas são a trabalho é a pergunta de que trata o resto desta página.
O seu carro é um bem do § 274(d), então um registro é obrigatório
O IRC § 274(d) não permite dedução nenhuma por "any listed property" a menos que você a comprove "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". Listed property inclui "any passenger automobile" (§ 280F(d)(4)(A)).
A lei tem uma exceção para bens usados "substantially all" numa atividade de transporte remunerado de pessoas ou mercadorias. Ela só abrange "any other property used as a means of transportation", e não um carro de passeio comum (§ 280F(d)(4)(B)).
Ela não ajudou o motorista de Uber de Nurumbi v. Commissioner, T.C. Memo. 2021-79, cujos SUVs e picapes o tribunal tratou como esse outro tipo de bem. O tribunal: "Petitioner has not shown that 'substantially all of the use' of his vehicles" se dava nessa atividade. Ele "did not introduce evidence that he had a separate vehicle for personal use." Então "he must satisfy the heightened substantiation requirements under section 274(d)."
Uma segunda norma, o § 280F(d)(5)(B)(ii), tira de "passenger automobile" um veículo usado "directly in the trade or business of transporting persons or property for compensation or hire". Nas decisões encontradas, o Tax Court a aplicou a um serviço particular de carro com motorista (Sami v. Commissioner, T.C. Memo. 2026-69), e não ao carro próprio de um motorista de aplicativo. Nenhuma decisão nem texto do IRS encontrado afirma que um carro pessoal usado para trabalho por aplicativo e para uso particular escapa do § 274(d). Considere que o seu está abrangido.
A tarifa padrão também não dispensa você do registro. 26 CFR § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use."
O que o seu registro tem de provar
Nos termos da Publication 463, por viagem: a data, o destino, as milhas profissionais e a finalidade profissional. Por ano, pela Table 5-1: "the mileage for each business use, and the total miles for the year." O regulamento, 26 CFR § 1.274-5T(b)(6), cita as milhas de cada uso, o total do ano, a data e a finalidade profissional.
O registro não precisa ser feito no mesmo dia: "A contemporaneous log is not required", e um semanal conta. Os detalhes estão em o que o IRS entende por adequate records.
Estimativas não contam. Publication 463: "You can't deduct amounts that you approximate or estimate." O Tax Court: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses" (Ottuso v. Commissioner, T.C. Memo. 2024-91).
Se os seus registros estão incompletos, a Publication 463 aceita a sua própria declaração somada a outras provas. O exemplo dela é um motorista: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business." O regulamento é mais estreito do que isso parece. A prova circunstancial pode comprovar a finalidade. As milhas e as datas precisam de prova direta ou documental.
O que está em jogo: o caso Hagos
Hagos v. Commissioner, T.C. Memo. 2018-166, é o caso de um motorista de Uber. Ele pediu 79 873 milhas. O IRS "allowed a deduction for car and truck expenses of $5,286, representing 9,439 miles, on the basis of the number of miles Uber reported as miles driven for customers."
O tribunal não foi além disso: "the record is simply devoid of any information to substantiate any amount above the $5,286 … reported by Uber". E: "We could make a guess as to certain additional mileage but that is not appropriate."
As milhas aceitas foram menos de uma em cada oito das pedidas. 79 873 ÷ 8 = 9 984,1, e 9 439 é menos que isso.
Um cuidado ao ler este caso. Ele é uma conclusão sobre fatos, e não uma regra de que o número da plataforma é o número do IRS. Nenhuma publicação do IRS, instrução de formulário ou página sobre gig work lida diz qualquer coisa sobre as milhas informadas por uma plataforma, num sentido ou no outro. O que o caso mostra é o que acontece quando o número da plataforma é o único registro que existe.
A falta de registro também pode custar mais do que a dedução. O IRC § 6662 acrescenta uma multa de 20 % sobre o imposto pago a menos por negligência. O 26 CFR § 1.6662-3(b)(1) diz que negligência "includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly." No próprio Hagos, o tribunal não manteve a multa, por um motivo processual.
As milhas entre um pedido e outro: o que não está resolvido
Três tipos de deslocamento aparecem em todo turno, e nenhuma fonte primária encontrada dá a regra para qualquer um deles:
- as milhas rodadas enquanto você está online esperando um pedido;
- a ida até a primeira coleta — e se o dia de trabalho começa ali, no primeiro restaurante, ou quando você fica online;
- a volta para casa depois da última entrega.
Para isto foram lidas as publicações do IRS, as instruções do Schedule C, as páginas sobre gig work e a busca de decisões do próprio Tax Court. Os casos de transporte por aplicativo e de entregas encontrados decidem comprovação ou renda, e não essas milhas. Por isso esta página não as chama de dedutíveis, e também não as chama de não dedutíveis.
O texto do IRS mais próximo é o Example 3 da Publication 463. Ele trata de quem não tem escritório habitual nem home office: "the location of your first business contact inside the metropolitan area is considered your office." De casa até esse primeiro contato, e do último contato até em casa, é trajeto casa–trabalho; "you can deduct the costs of going from one client or customer to another." Como isso se aplica ao trabalho por aplicativo não está dito em nada do que foi lido. As regras gerais do trajeto estão em o trajeto casa–trabalho é dedutível?.
O que você pode fazer é guardar os fatos. Um registro que guarda todos os seus deslocamentos, cada viagem com a data, as milhas e onde começou e terminou, deixa você e o seu tax preparer aplicarem a resposta que for a certa. Um registro que guarda só as viagens que você decidiu que eram a trabalho não tem como ser revisto.
Como o DriveHub facilita isso
Com o acesso à localização em Sempre, o DriveHub registra todas as viagens em segundo plano no seu iPhone, inclusive as entre um pedido e outro — e, se algum dia deixar uma passar, avisa você. Você não abre nada antes de um turno.
Depois você classifica cada viagem como Trabalho ou Pessoal. O DriveHub não tem regra própria para as milhas de aplicativo. Ele só classifica viagens sozinho a partir do que você lhe dá: uma regra para um lugar, as suas viagens anteriores na mesma rota, o horário de trabalho, uma agenda de trabalho opcional. O que continua em aberto espera em Para verificar. Diante do que está sem resposta acima, quais das suas milhas de aplicativo são a trabalho é uma decisão sua e do seu tax preparer.
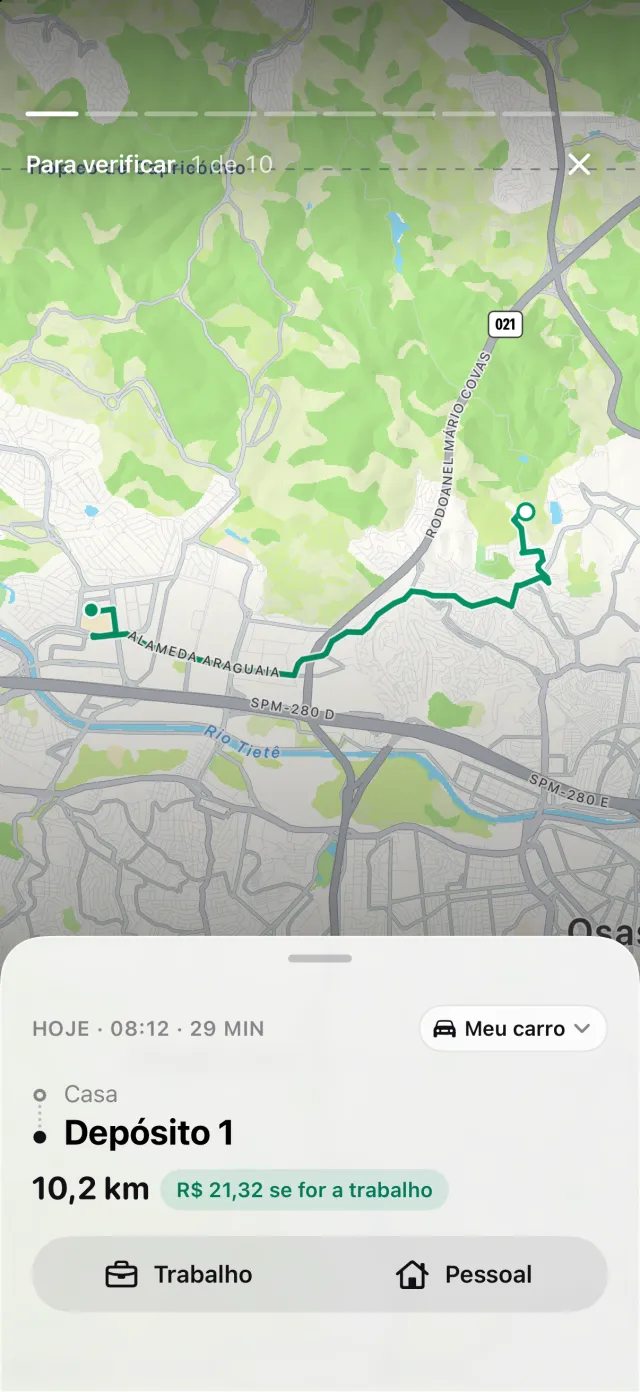
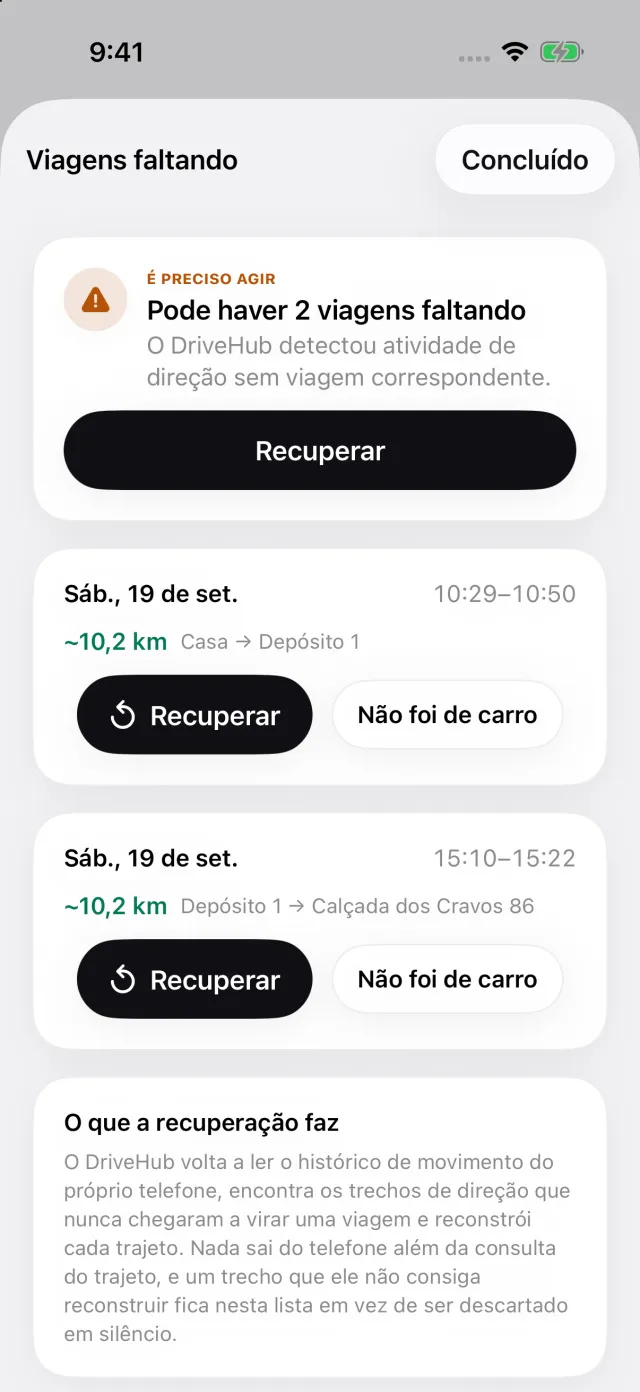
Se o seu iPhone registrou deslocamento de carro sem uma viagem correspondente, um cartão Viagens perdidas aparece na aba Viagens. Ele abre Viagens faltando, abaixo, e Recuperar reconstrói o trajeto. A lacuna aparece enquanto você ainda se lembra do turno.
O relatório imprime a data, o destino, a finalidade profissional com as suas próprias palavras e as milhas de cada viagem. Ele imprime também as leituras do hodômetro de abertura e de fechamento do ano num bloco próprio. É daí que sai o total do ano — a outra metade do que a Publication 463 pede. Cada viagem é calculada pela tarifa em vigor na própria data, 72,5 ou 76 centavos.
Onde ele para: o DriveHub não está conectado a nenhuma plataforma. Ele não lê os seus pedidos nem o resumo de milhas da plataforma. Formas de manter um registro de quilometragem compara isso com papel e planilhas.
- O DriveHub na App Store
- Regras do registro de quilometragem nos EUA
- Configure o registro automático e saiba quando uma viagem ficou de fora
Esta página reproduz o que dizem a Publication 463, as instruções do Schedule C, o Internal Revenue Code, os seus regulamentos e o Tax Court, com as referências, para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando houver dinheiro em jogo, consulte o seu tax preparer — e leve o registro.
A regra completa, com as normas de onde ela vem: Estados Unidos: requisitos do registro de quilometragem.