 DriveHub
Guía por país · Estados Unidos · 8 min
Tu deducción por millas en Uber o DoorDash vale lo que tu registro
Conduces para Uber, Lyft o DoorDash en EE. UU. y quieres la deducción por millas. Trabajas por cuenta propia, así que te toca reclamarla — y probarla, trayecto a trayecto, con un registro de kilometraje que llevas tú.

La respuesta corta
Si conduces para Uber, Lyft, DoorDash o Instacart, los gastos del coche van en la línea 9 del Schedule C. Eliges la tarifa estándar por milla o tus gastos reales del coche. En 2026 la tarifa es de 72,5 centavos por milla hasta el 30 de junio y 76 centavos desde el 1 de julio. El aparcamiento y los peajes de trabajo van aparte.
¿Qué millas? En Hagos v. Commissioner, el caso de un conductor de Uber ante el Tax Court, el IRS admitió las millas que Uber comunicó como recorridas para clientes. Hay tres tipos de conducción sin resolver: esperar conectado sin pedido, el trayecto hasta la primera recogida y el trayecto a casa tras la última entrega.
Lo que tienes que conservar es un registro. Tu coche es «listed property» (IRC § 280F(d)(4)), así que se aplica la regla de registro del § 274(d), y el Tax Court la aplicó a los vehículos de un conductor de Uber. Cada trayecto de trabajo necesita su fecha, sus millas de trabajo y su motivo profesional, y el año necesita tus millas totales. Publication 463: "You can't deduct amounts that you approximate or estimate."
El resumen de millas de la plataforma no es ese registro. Ninguna publicación del IRS, instrucción de formulario ni página sobre la economía de plataformas leída para esta página dice nada de él.
Trabajas por cuenta propia, así que el coche va en el Schedule C
El Gig Economy Tax Center del IRS incluye "Drive a car for booked rides or deliveries" entre los trabajos de plataforma. Su página Manage taxes for your gig work dice: "Collect and keep your records and receipts during the year. Recordkeeping can help you track your income, deduct expenses and complete your tax return." Remite a la Publication 463 y al Schedule C.
Las instrucciones del Schedule C para la línea 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate. This is true even if you used your vehicle for hire (such as a taxicab)."
Con la tarifa estándar multiplicas tus millas de trabajo por la tarifa y "Add to this amount your parking fees and tolls". "Do not deduct depreciation, rent or lease payments, or your actual operating expenses." La gasolina ya está dentro de la tarifa, así que no hay tiques de combustible que sumar.
En un coche propio, la tarifa solo queda abierta si la eliges en el primer año de uso profesional del coche. En un coche en leasing, dura todo el contrato. La comparación completa, con los casos en que la tarifa está vedada, está en un coche para tu negocio: tarifa estándar o gastos reales.
Lo que da la tarifa de 2026
La tarifa cambió a mitad de año. La Notice 2026-10 § 3 fijó 72,5 centavos, y el Announcement 2026-11 la subió a 76 centavos desde el 1 de julio. Supón que tu registro muestra 6000 millas de trabajo antes del 1 de julio y 7000 después:
6000 × 0,725 $ = 4350 $ 7000 × 0,76 $ = 5320 $ Total: 9670 $, más el aparcamiento y los peajes de trabajo.
Las cifras de millas son inventadas para el cálculo. Cuáles de tus millas son de trabajo es la cuestión de la que trata el resto de esta página.
Tu coche es un bien del § 274(d), así que hace falta un registro
El IRC § 274(d) no admite ninguna deducción por "any listed property" salvo que la justifiques "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". La listed property incluye "any passenger automobile" (§ 280F(d)(4)(A)).
La ley tiene una excepción para los bienes usados "substantially all" en una actividad de transporte de personas o mercancías a cambio de un precio. Solo cubre "any other property used as a means of transportation", no un turismo corriente (§ 280F(d)(4)(B)).
No le sirvió al conductor de Uber de Nurumbi v. Commissioner, T.C. Memo. 2021-79, cuyos SUV y camionetas el tribunal trató como ese otro tipo de bien. El tribunal: "Petitioner has not shown that 'substantially all of the use' of his vehicles" fuera en esa actividad. Además, el conductor "did not introduce evidence that he had a separate vehicle for personal use." Así que "he must satisfy the heightened substantiation requirements under section 274(d)."
Una segunda disposición, el § 280F(d)(5)(B)(ii), saca de «passenger automobile» un vehículo usado "directly in the trade or business of transporting persons or property for compensation or hire". En las sentencias encontradas, el Tax Court la ha aplicado a un servicio privado de coches con conductor (Sami v. Commissioner, T.C. Memo. 2026-69), no al coche propio de un conductor de VTC. Ninguna sentencia ni texto del IRS encontrado sostiene que un coche personal usado para trabajar con apps y para conducción privada escape al § 274(d). Da por hecho que el tuyo está incluido.
La tarifa estándar tampoco te libra del registro. 26 CFR § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use."
Lo que tiene que probar tu registro
En los términos de la Publication 463, por trayecto: la fecha, el destino, las millas de trabajo y el motivo profesional. Por año, según la Table 5-1: "the mileage for each business use, and the total miles for the year." El reglamento, 26 CFR § 1.274-5T(b)(6), enumera las millas de cada uso, el total del año, la fecha y el motivo profesional.
No hace falta anotarlo el mismo día: "A contemporaneous log is not required", y uno semanal cuenta. El detalle está en lo que el IRS entiende por registros adecuados.
Las estimaciones no cuentan. Publication 463: "You can't deduct amounts that you approximate or estimate." El Tax Court: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses" (Ottuso v. Commissioner, T.C. Memo. 2024-91).
Si tus registros están incompletos, la Publication 463 acepta tu propia declaración junto con otras pruebas que la respalden. Su ejemplo es un conductor: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business." El reglamento es más estrecho de lo que parece. Las pruebas indirectas pueden acreditar el motivo. Las millas y las fechas necesitan pruebas directas o documentales.
Lo que está en juego: el caso Hagos
Hagos v. Commissioner, T.C. Memo. 2018-166, es el caso de un conductor de Uber. Declaró 79 873 millas. El IRS "allowed a deduction for car and truck expenses of $5,286, representing 9,439 miles, on the basis of the number of miles Uber reported as miles driven for customers."
El tribunal no fue más allá: "the record is simply devoid of any information to substantiate any amount above the $5,286 … reported by Uber". Y: "We could make a guess as to certain additional mileage but that is not appropriate."
Las millas admitidas fueron menos de una de cada ocho de las declaradas. 79 873 ÷ 8 = 9984,1, y 9439 es menos que eso.
Una advertencia sobre cómo leer este caso. Es una apreciación de hechos, no una regla según la cual la cifra de la plataforma sea la del IRS. Ninguna publicación del IRS, instrucción de formulario ni página sobre la economía de plataformas leída dice nada de las millas que comunica una plataforma, en ningún sentido. Lo que sí muestra el caso es lo que pasa cuando la cifra de la plataforma es el único registro que hay.
Que falte el registro también puede costar más que la deducción. El IRC § 6662 añade una sanción del 20 % sobre la cuota dejada de ingresar por negligencia. El 26 CFR § 1.6662-3(b)(1) dice que la negligencia "includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly." En el propio Hagos el tribunal no confirmó la sanción, por un motivo procesal.
Las millas entre pedidos: lo que no está resuelto
En cada turno aparecen tres tipos de conducción, y ninguna fuente primaria encontrada fija la regla para ninguno de ellos:
- las millas que conduces mientras estás conectado y esperando un pedido;
- el trayecto hasta la primera recogida — y si la jornada empieza ahí, en el primer restaurante o cuando te conectas;
- el trayecto a casa tras la última entrega.
Para esto se leyeron las publicaciones del IRS, las instrucciones del Schedule C, las páginas sobre la economía de plataformas y el buscador de sentencias del propio Tax Court. Los casos de VTC y reparto encontrados resuelven sobre justificación o ingresos, no sobre estas millas. Así que esta página no las llama deducibles, ni tampoco no deducibles.
El texto del IRS más cercano es el Example 3 de la Publication 463. Trata de alguien sin oficina habitual y sin oficina en casa: "the location of your first business contact inside the metropolitan area is considered your office." De casa a ese primer contacto, y del último contacto a casa, es desplazamiento al trabajo; "you can deduct the costs of going from one client or customer to another." Cómo se aplica eso al trabajo con apps no lo dice nada de lo leído. Las reglas generales del trayecto al trabajo están en ¿se deducen las millas del trayecto al trabajo?.
Lo que sí puedes hacer es conservar los hechos. Un registro que guarda toda tu conducción, cada trayecto con su fecha, sus millas y dónde empezó y acabó, os permite a ti y a tu asesor fiscal aplicar la respuesta que resulte correcta. Un registro que solo guarda los trayectos que tú decidiste que eran de trabajo no se puede revisar.
Cómo DriveHub lo facilita
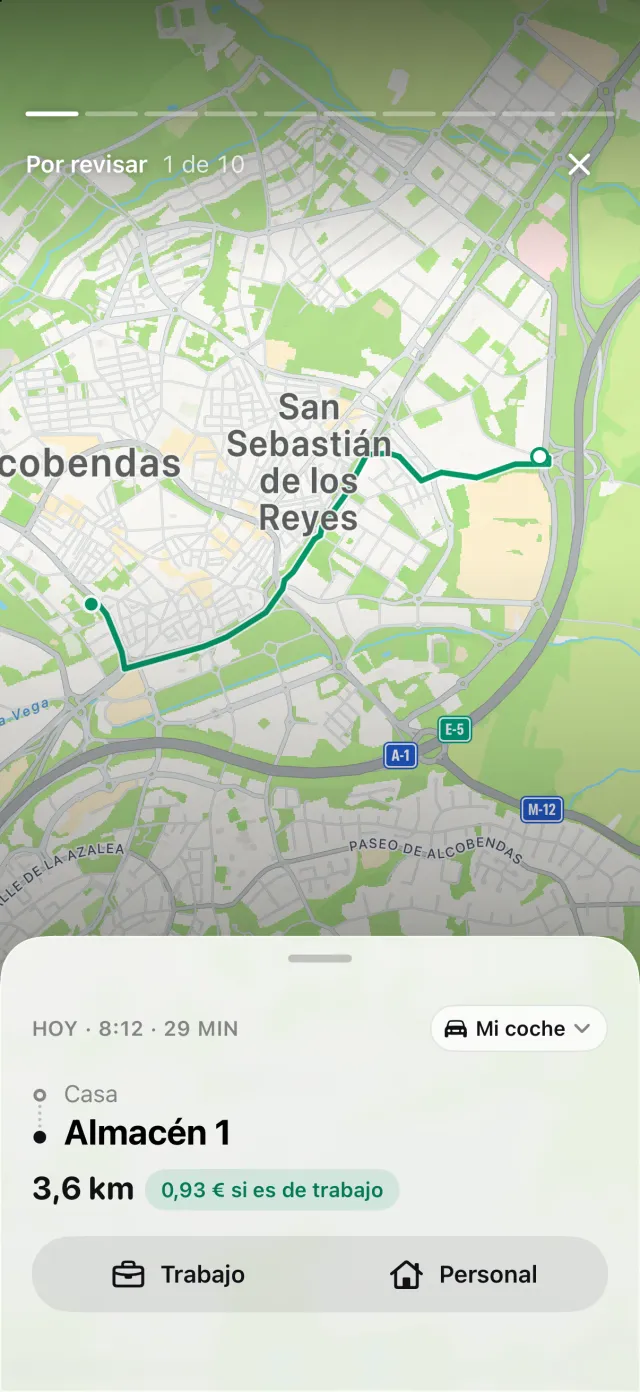
Con el acceso a la ubicación en «Siempre», DriveHub registra todos los trayectos en segundo plano en tu iPhone, también los de entre pedidos, y si alguna vez se le escapa uno, te avisa. No tienes que abrir nada antes de un turno.
Clasificas cada trayecto después como Trabajo o Personal. DriveHub no tiene una regla propia para las millas de plataforma. Solo archiva trayectos de forma automática a partir de lo que tú le das: una regla sobre un lugar, tus trayectos anteriores por la misma ruta, el horario laboral, un calendario de trabajo opcional. Lo que queda pendiente espera en Por revisar. Dado lo que no está resuelto, cuáles de tus millas de plataforma son de trabajo lo decidís tú y tu asesor fiscal.
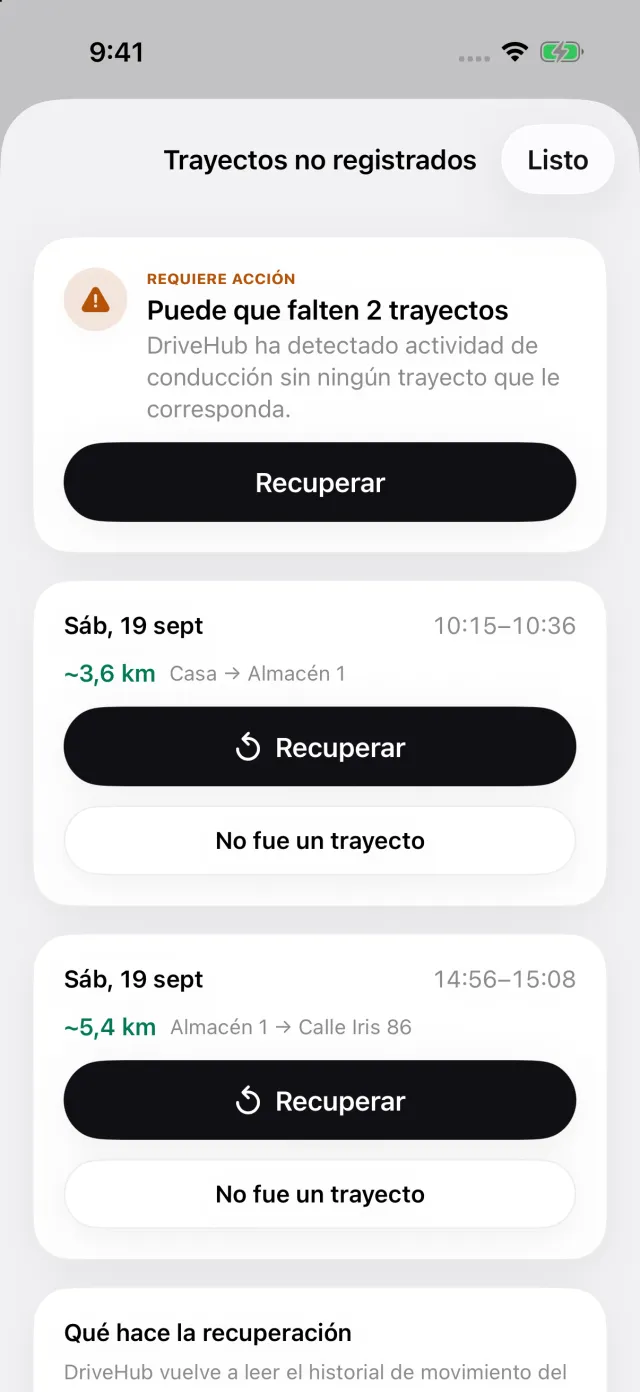
Si tu iPhone registró conducción sin un trayecto que le corresponda, aparece una historia de Trayectos perdidos en la pestaña Trayectos. Abre Trayectos no registrados, abajo, y Recuperar reconstruye la ruta. El hueco aparece mientras aún recuerdas el turno.
El informe imprime la fecha, el destino, el motivo profesional con tus propias palabras y las millas de cada trayecto. También imprime como bloque propio las lecturas del cuentakilómetros de apertura y de cierre del año. De ahí sale el total del año — la otra mitad de lo que pide la Publication 463. Cada trayecto se valora con la tarifa vigente en su propia fecha, 72,5 o 76 centavos.
Dónde se detiene: DriveHub no está conectado a ninguna plataforma. No lee tus pedidos ni el resumen de millas de la plataforma. Formas de llevar un registro de kilometraje lo compara con el papel y las hojas de cálculo.
- DriveHub en el App Store
- Normas del registro de kilometraje en EE. UU.
- Configura el registro automático y entérate cuando se escape un trayecto
Esta página recoge lo que dicen la Publication 463, las instrucciones del Schedule C, el Internal Revenue Code, sus reglamentos y el Tax Court, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu asesor fiscal — y lleva el registro.
La norma completa, con los textos de los que procede: Estados Unidos: requisitos del registro de kilometraje.