 DriveHub
Vodič za državu · Sjedinjene Američke Države · 8 min
Vaš odbitak milja za Uber ili DoorDash velik je koliko i vaša evidencija
U SAD-u vozite za Uber, Lyft ili DoorDash i želite odbitak za milje. Samozaposleni ste, pa je na vama da ga tražite — i da ga dokažete, vožnju po vožnju, evidencijom koju sami vodite.

Kratki odgovor
Ako vozite za Uber, Lyft, DoorDash ili Instacart, troškovi automobila idu u Schedule C, redak 9. Birate iznos po milji (standard mileage rate) ili stvarne troškove automobila. Za 2026. iznos je 72,5 centa po milji do 30. lipnja i 76 centi od 1. srpnja. Poslovno parkiranje i cestarine idu povrh toga.
Koje milje? U predmetu Hagos v. Commissioner, sporu jednog vozača Ubera pred Poreznim sudom (Tax Court), IRS je priznao milje koje je Uber prijavio kao prijeđene za korisnike. Tri vrste vožnje ostaju neriješene: čekanje online bez narudžbe, vožnja do prvog preuzimanja i vožnja kući nakon posljednje dostave.
Ono što morate čuvati jest evidencija. Vaš automobil je „listed property“ (IRC § 280F(d)(4)), pa se primjenjuje pravilo o evidenciji iz § 274(d), a Porezni ga je sud primijenio na vozila jednog vozača Ubera. Svaka poslovna vožnja treba datum, poslovne milje i poslovnu svrhu, a godina treba vaše ukupne milje. Publication 463: „You can't deduct amounts that you approximate or estimate.“
Sažetak milja s platforme nije ta evidencija. Nijedna IRS-ova publikacija, uputa za obrazac ni stranica o gig radu pročitana za ovaj članak o njemu ne kaže ništa.
Samozaposleni ste, pa automobil ide u Schedule C
IRS-ov Gig Economy Tax Center navodi „Drive a car for booked rides or deliveries“ kao gig rad. Njegova stranica Manage taxes for your gig work kaže: „Collect and keep your records and receipts during the year. Recordkeeping can help you track your income, deduct expenses and complete your tax return.“ Upućuje na Publication 463 i Schedule C.
Upute za Schedule C za redak 9: „You can deduct the actual expenses of operating your car or truck or take the standard mileage rate. This is true even if you used your vehicle for hire (such as a taxicab).“
Uz iznos po milji poslovne milje množite iznosom i „Add to this amount your parking fees and tolls“. „Do not deduct depreciation, rent or lease payments, or your actual operating expenses.“ Gorivo je već u iznosu, pa nema računa za gorivo koje biste dodali.
Za automobil u vlasništvu iznos po milji otvoren je samo ako ga odaberete u prvoj poslovnoj godini automobila. Za automobil na leasing vrijedi za cijeli leasing. Cjelovita usporedba, sa slučajevima u kojima je iznos po milji isključen, nalazi se u članku automobil za vaš posao: iznos po milji ili stvarni troškovi.
Što daje iznos za 2026.
Iznos se promijenio usred godine. Notice 2026-10 § 3 utvrdio je 72,5 centa, a Announcement 2026-11 povisio ga je na 76 centi od 1. srpnja. Recimo da vaša evidencija pokazuje 6000 poslovnih milja prije 1. srpnja i 7000 poslije:
6000 × 0,725 $ = 4350 $ 7000 × 0,76 $ = 5320 $ Ukupno: 9670 $, uz poslovno parkiranje i cestarine.
Milje su izmišljene radi računice. Koje su od vaših milja poslovne, pitanje je kojim se bavi ostatak ovog članka.
Vaš automobil je imovina iz § 274(d), pa je evidencija obvezna
IRC § 274(d) ne dopušta odbitak za „any listed property“ ako ga ne dokažete „by adequate records or by sufficient evidence corroborating the taxpayer's own statement“. Listed property uključuje „any passenger automobile“ (§ 280F(d)(4)(A)).
Zakon ima iznimku za imovinu koja se „substantially all“ koristi u djelatnosti prijevoza ljudi ili robe uz naknadu. Ona obuhvaća samo „any other property used as a means of transportation“, a ne običan osobni automobil (§ 280F(d)(4)(B)).
Nije pomogla vozaču Ubera u predmetu Nurumbi v. Commissioner, T.C. Memo. 2021-79, čije je SUV-ove i osobne kamionete sud smatrao tom drugom imovinom. Sud: „Petitioner has not shown that 'substantially all of the use' of his vehicles“ bio u takvoj djelatnosti. On „did not introduce evidence that he had a separate vehicle for personal use.“ Stoga „he must satisfy the heightened substantiation requirements under section 274(d).“
Druga odredba, § 280F(d)(5)(B)(ii), iz pojma „passenger automobile“ izuzima vozilo koje se koristi „directly in the trade or business of transporting persons or property for compensation or hire“. U pronađenim odlukama Porezni ju je sud primijenio na privatnu prijevozničku službu (Sami v. Commissioner, T.C. Memo. 2026-69), a ne na vlastiti automobil vozača za prijevoz putem aplikacije. Nijedna pronađena odluka ni IRS-ov tekst ne kaže da osobni automobil koji se koristi za rad preko aplikacije i za privatnu vožnju izmiče § 274(d). Smatrajte da se odnosi i na vaš.
Ni iznos po milji ne oslobađa vas evidencije. 26 CFR § 1.274-5(j)(2): „The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use.“
Što vaša evidencija mora dokazati
Izraženo pojmovima iz Publication 463, za svaku vožnju: datum, odredište, poslovne milje i poslovnu svrhu. Za svaku godinu, iz tablice Table 5-1: „the mileage for each business use, and the total miles for the year.“ Propis, 26 CFR § 1.274-5T(b)(6), navodi milje svake uporabe, ukupni zbroj u godini, datum i poslovnu svrhu.
Evidencija se ne mora voditi isti dan: „A contemporaneous log is not required“, a tjedna se računa. Pojedinosti su u članku što IRS podrazumijeva pod „adequate records“.
Procjene se ne računaju. Publication 463: „You can't deduct amounts that you approximate or estimate.“ Porezni sud: „The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses“ (Ottuso v. Commissioner, T.C. Memo. 2024-91).
Ako vam je evidencija nepotpuna, Publication 463 prihvaća vašu vlastitu izjavu uz druge potkrepljujuće dokaze. Njezin je primjer vozač: „the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business.“ Propis je uži nego što to zvuči. Posredni dokazi mogu dokazati svrhu. Za milje i datume potrebni su izravni ili pisani dokazi.
Što je u igri: slučaj Hagos
Hagos v. Commissioner, T.C. Memo. 2018-166, slučaj je jednog vozača Ubera. Prijavio je 79 873 milje. IRS je „allowed a deduction for car and truck expenses of $5,286, representing 9,439 miles, on the basis of the number of miles Uber reported as miles driven for customers.“
Sud nije išao dalje: „the record is simply devoid of any information to substantiate any amount above the $5,286 … reported by Uber“. I: „We could make a guess as to certain additional mileage but that is not appropriate.“
Priznate milje bile su manje od osmine prijavljenih. 79 873 ÷ 8 = 9984,1, a 9439 je manje od toga.
Oprez pri čitanju ovog slučaja. Riječ je o jednom utvrđenju činjenica, a ne o pravilu da je broj s platforme IRS-ov broj. Nijedna pročitana IRS-ova publikacija, uputa za obrazac ni stranica o gig radu ne kaže ništa o miljama koje prijavljuje platforma, ni u jednom smjeru. Ono što slučaj pokazuje jest što se događa kad je broj s platforme jedina evidencija koja postoji.
Evidencija koja nedostaje može stajati i više od odbitka. IRC § 6662 dodaje kaznu od 20 % manjka poreza zbog nemara. 26 CFR § 1.6662-3(b)(1) kaže da nemar „includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly.“ U samom predmetu Hagos sud kaznu nije potvrdio, iz postupovnog razloga.
Milje između narudžbi: što nije riješeno
Tri vrste vožnje javljaju se u svakoj smjeni, a nijedan pronađeni primarni izvor ne navodi pravilo ni za jednu od njih:
- milje prijeđene dok ste online i čekate narudžbu;
- vožnja do prvog preuzimanja — i počinje li radni dan ondje, u prvom restoranu ili kad se prijavite online;
- vožnja kući nakon posljednje dostave.
Za ovaj su članak pročitane IRS-ove publikacije, upute za Schedule C, stranice o gig radu i pretraživač odluka samog Poreznog suda. Pronađeni slučajevi vozača za prijevoz i dostavu odlučuju o dokazivanju ili o prihodu, a ne o tim miljama. Zato ovaj članak ne kaže da se mogu odbiti, a ni da se ne mogu.
Najbliži IRS-ov tekst je Example 3 iz Publication 463. Odnosi se na nekoga bez redovitog ureda i bez kućnog ureda: „the location of your first business contact inside the metropolitan area is considered your office.“ Od kuće do tog prvog kontakta i od posljednjeg kontakta do kuće jest vožnja na posao; „you can deduct the costs of going from one client or customer to another.“ Kako se to primjenjuje na rad preko aplikacije, nigdje u pročitanome nije navedeno. Opća pravila o vožnji na posao nalaze se u članku može li se odbiti vožnja na posao.
Ono što možete jest sačuvati činjenice. Evidencija koja čuva svu vašu vožnju, svaku s datumom, miljama te mjestom početka i kraja, omogućuje vama i onome tko vam sastavlja poreznu prijavu da primijenite onaj odgovor koji je ispravan. Evidencija koja sadrži samo vožnje koje ste već proglasili poslovnima ne može se naknadno preispitati.
Kako DriveHub to olakšava
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub na vašem iPhoneu u pozadini bilježi svaku vožnju, uključujući one između narudžbi — a ako ikad neku propusti, to vam i kaže. Prije smjene ne otvarate ništa.
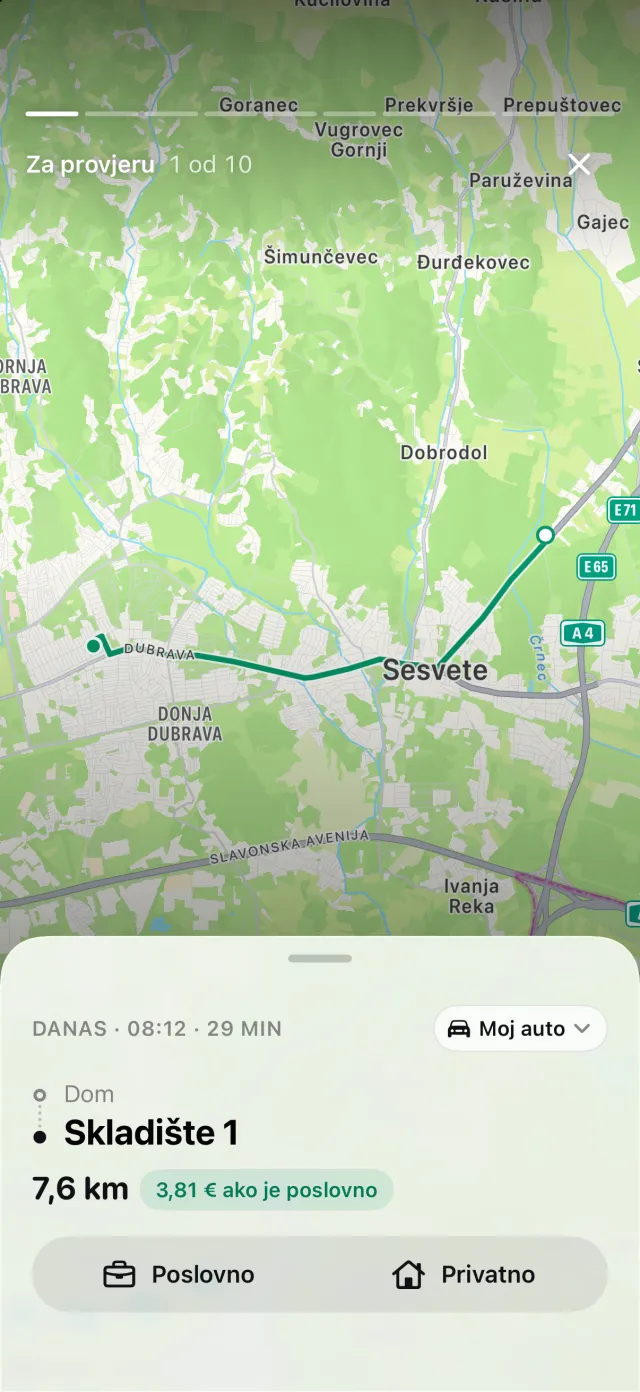
Svaku vožnju poslije razvrstate kao Poslovno ili Privatno. DriveHub nema vlastito pravilo za gig milje. Vožnje razvrstava automatski samo na temelju onoga što mu date: pravila za neko mjesto, vaših prošlih vožnji istom rutom, radnog vremena i neobaveznog poslovnog kalendara. Sve što ostane otvoreno čeka pod Za provjeru. S obzirom na ono što je gore neriješeno, koje su vaše gig milje poslovne, odlučujete vi i onaj tko vam sastavlja poreznu prijavu.
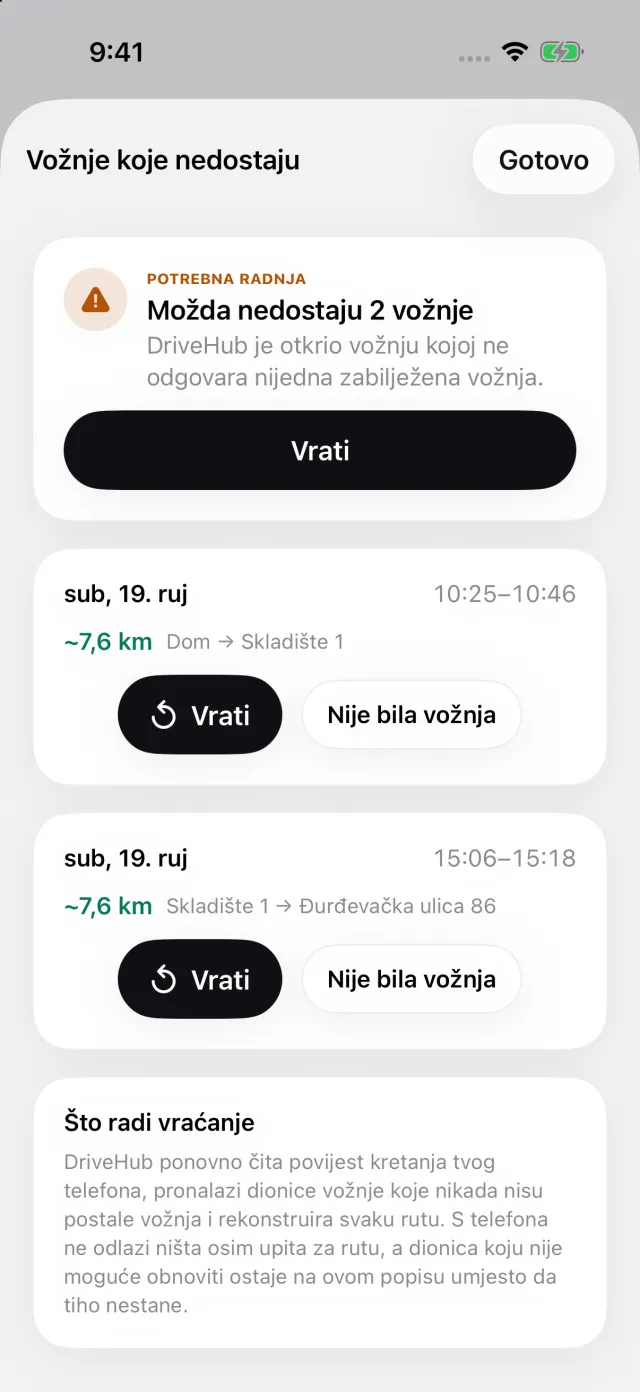
Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, na kartici Vožnje pojavljuje se priča Propuštene vožnje. Otvara zaslon Vožnje koje nedostaju, prikazan dolje, a Vrati obnavlja rutu. Praznina se pokaže dok se smjene još sjećate.
Izvješće za svaku vožnju ispisuje datum, odredište, poslovnu svrhu vašim riječima i milje. Ispisuje i početno i završno stanje brojila u godini kao zaseban blok. Odatle dolazi ukupni zbroj u godini — druga polovica onoga što traži Publication 463. Svaka se vožnja vrednuje iznosom koji je vrijedio na njezin datum, 72,5 ili 76 centi.
Gdje staje: DriveHub nije povezan ni s jednom platformom. Ne čita vaše narudžbe ni sažetak milja s platforme. Načini vođenja evidencije vožnji to uspoređuju s papirom i tablicama.
- DriveHub u App Storeu
- Pravila za evidenciju vožnji u SAD-u
- Postavite automatsko bilježenje i saznajte kad je vožnja propuštena
Ova stranica prenosi ono što kažu Publication 463, upute za Schedule C, Internal Revenue Code, njegovi provedbeni propisi i Porezni sud, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte onoga tko vam sastavlja poreznu prijavu — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Sjedinjene Američke Države: zahtjevi za evidenciju kilometraže.