 DriveHub
Guida per Paese · Stati Uniti · 8 min
La tua deduzione delle miglia per Uber o DoorDash vale quanto il tuo registro
Guidi per Uber, Lyft o DoorDash negli Stati Uniti e vuoi la deduzione delle miglia. Lavori in proprio, quindi sta a te chiederla — e sta a te provarla, viaggio per viaggio, con un registro delle miglia tenuto da te.

La risposta breve
Se guidi per Uber, Lyft, DoorDash o Instacart, i costi dell’auto vanno nello Schedule C, riga 9. Scegli la standard mileage rate o le spese effettive dell’auto. Per il 2026 la tariffa è di 72,5 centesimi a miglio fino al 30 giugno e di 76 centesimi dal 1° luglio. Parcheggi e pedaggi di lavoro si aggiungono.
Quali miglia? In Hagos v. Commissioner, la causa di un autista Uber davanti alla Tax Court, l’IRS ha ammesso le miglia che Uber aveva dichiarato come percorse per i clienti. Tre tipi di guida restano incerti: l’attesa online senza un ordine, il viaggio fino al primo ritiro e il ritorno a casa dopo l’ultima consegna.
Ciò che devi tenere è una documentazione. La tua auto è «listed property» (IRC § 280F(d)(4)), quindi vale la regola di documentazione del § 274(d), e la Tax Court l’ha applicata ai veicoli di un autista Uber. Ogni viaggio di lavoro richiede la data, le miglia di lavoro e lo scopo di lavoro, e per l’anno servono le miglia totali. Publication 463: "You can't deduct amounts that you approximate or estimate."
Il riepilogo delle miglia della piattaforma non è quella documentazione. Nessuna pubblicazione dell’IRS, istruzione dei moduli o pagina sulla gig economy letta per questo articolo ne dice alcunché.
Lavori in proprio, quindi l’auto va nello Schedule C
Il Gig Economy Tax Center dell’IRS elenca "Drive a car for booked rides or deliveries" tra i lavori della gig economy. La sua pagina Manage taxes for your gig work dice: "Collect and keep your records and receipts during the year. Recordkeeping can help you track your income, deduct expenses and complete your tax return." E rimanda alla Publication 463 e allo Schedule C.
Le istruzioni dello Schedule C per la riga 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate. This is true even if you used your vehicle for hire (such as a taxicab)."
Con la tariffa standard moltiplichi le miglia di lavoro per la tariffa e "Add to this amount your parking fees and tolls". "Do not deduct depreciation, rent or lease payments, or your actual operating expenses." La benzina è già nella tariffa, quindi non ci sono scontrini del carburante da aggiungere.
Per un’auto di proprietà la tariffa è aperta solo se la scegli nel primo anno d’uso lavorativo dell’auto. Per un’auto in leasing vale per tutto il leasing. Il confronto completo, con i casi in cui la tariffa è esclusa, è in un’auto per la tua attività: tariffa standard o spese effettive.
Che cosa dà la tariffa 2026
La tariffa è cambiata a metà anno. La Notice 2026-10 § 3 aveva fissato 72,5 centesimi, e l’Announcement 2026-11 l’ha portata a 76 centesimi dal 1° luglio. Supponi che il tuo registro mostri 6000 miglia di lavoro prima del 1° luglio e 7000 dopo:
6000 × 0,725 $ = 4350 $ 7000 × 0,76 $ = 5320 $ Totale: 9670 $, più parcheggi e pedaggi di lavoro.
Le miglia sono inventate per il calcolo. Quali delle tue miglia siano di lavoro è la domanda di cui si occupa il resto di questa pagina.
La tua auto rientra nel § 274(d), quindi serve una documentazione
L’IRC § 274(d) non ammette alcuna deduzione per "any listed property" se non la documenti "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". La listed property comprende "any passenger automobile" (§ 280F(d)(4)(A)).
La legge prevede un’eccezione per i beni usati "substantially all" in un’attività di trasporto di persone o merci a pagamento. Copre però solo "any other property used as a means of transportation", non una normale autovettura (§ 280F(d)(4)(B)).
Non è servita all’autista Uber di Nurumbi v. Commissioner, T.C. Memo. 2021-79, i cui SUV e pick-up la corte ha trattato come quegli altri beni. La corte: "Petitioner has not shown that 'substantially all of the use' of his vehicles" fosse in un’attività del genere. Egli "did not introduce evidence that he had a separate vehicle for personal use." Quindi "he must satisfy the heightened substantiation requirements under section 274(d)."
Una seconda disposizione, il § 280F(d)(5)(B)(ii), toglie dalla nozione di «passenger automobile» un veicolo usato "directly in the trade or business of transporting persons or property for compensation or hire". Nelle sentenze trovate la Tax Court l’ha applicata a un servizio di auto con conducente privato (Sami v. Commissioner, T.C. Memo. 2026-69), non all’auto propria di un autista di ride-sharing. Nessuna sentenza né testo dell’IRS trovato afferma che un’auto personale usata sia per le app sia per la guida privata sfugga al § 274(d). Considera la tua come soggetta.
Nemmeno la tariffa standard ti esonera dal registro. 26 CFR § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use."
Che cosa deve provare il tuo registro
Nei termini della Publication 463, per viaggio: la data, la destinazione, le miglia di lavoro e lo scopo di lavoro. Per anno, dalla Table 5-1: "the mileage for each business use, and the total miles for the year." Il regolamento, il 26 CFR § 1.274-5T(b)(6), indica le miglia di ogni uso, il totale dell’anno, la data e lo scopo di lavoro.
Il registro non va scritto lo stesso giorno: "A contemporaneous log is not required", e uno settimanale conta. I dettagli sono in che cosa intende l’IRS per adequate records.
Le stime non contano. Publication 463: "You can't deduct amounts that you approximate or estimate." La Tax Court: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses" (Ottuso v. Commissioner, T.C. Memo. 2024-91).
Se la tua documentazione è incompleta, la Publication 463 accetta la tua dichiarazione più altre prove a sostegno. Il suo esempio è proprio un autista: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business." Il regolamento è più stretto di quanto sembri. Le prove indiziarie possono dimostrare lo scopo. Le miglia e le date richiedono prove dirette o documentali.
Che cosa c’è in gioco: il caso Hagos
Hagos v. Commissioner, T.C. Memo. 2018-166, è la causa di un autista Uber. Aveva chiesto 79 873 miglia. L’IRS "allowed a deduction for car and truck expenses of $5,286, representing 9,439 miles, on the basis of the number of miles Uber reported as miles driven for customers."
La corte non è andata oltre: "the record is simply devoid of any information to substantiate any amount above the $5,286 … reported by Uber". E: "We could make a guess as to certain additional mileage but that is not appropriate."
Le miglia ammesse erano meno di una su 8 di quelle chieste. 79 873 ÷ 8 = 9984,1, e 9439 è meno di così.
Una cautela nel leggere questa causa. È un accertamento di fatto, non una regola secondo cui la cifra della piattaforma è il numero dell’IRS. Nessuna pubblicazione dell’IRS, istruzione dei moduli o pagina sulla gig economy letta dice alcunché sulle miglia dichiarate da una piattaforma, in un senso o nell’altro. Ciò che la causa mostra è che cosa succede quando la cifra della piattaforma è l’unica documentazione che c’è.
Un registro mancante può anche costare più della deduzione. L’IRC § 6662 aggiunge una sanzione del 20 % sull’imposta non versata per negligenza. Il 26 CFR § 1.6662-3(b)(1) dice che la negligenza "includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly." Nella stessa Hagos la corte non ha confermato la sanzione, per un motivo procedurale.
Le miglia tra un ordine e l’altro: che cosa non è deciso
Tre tipi di guida capitano in ogni turno, e nessuna fonte primaria trovata ne stabilisce la regola:
- le miglia percorse mentre sei online e aspetti un ordine;
- il viaggio fino al primo ritiro — e se la giornata di lavoro cominci lì, al primo ristorante, o quando vai online;
- il ritorno a casa dopo l’ultima consegna.
Per questo sono state lette le pubblicazioni dell’IRS, le istruzioni dello Schedule C, le pagine sulla gig economy e la ricerca delle sentenze della stessa Tax Court. Le cause trovate su ride-sharing e consegne decidono di documentazione o di reddito, non di queste miglia. Per questo la pagina non le dice deducibili, e non le dice non deducibili.
Il testo dell’IRS più vicino è l’Example 3 della Publication 463. Riguarda chi non ha né un ufficio abituale né un home office: "the location of your first business contact inside the metropolitan area is considered your office." Da casa a quel primo contatto, e dall’ultimo contatto a casa, è tragitto casa-lavoro; "you can deduct the costs of going from one client or customer to another." Come si applichi al lavoro tramite app non lo dice nulla di quanto letto. Le regole generali sul tragitto casa-lavoro sono in le miglia casa-lavoro sono deducibili?.
Quello che puoi fare è conservare i fatti. Un registro che tiene tutta la tua guida, ogni viaggio con data, miglia, e dove è iniziato e finito, permette a te e al tuo tax preparer di applicare qualunque risposta sia quella giusta. Un registro che contiene solo i viaggi che hai deciso fossero di lavoro non si può più rivedere.
Come DriveHub semplifica tutto questo
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background sul tuo iPhone ogni viaggio, compresi quelli tra un ordine e l’altro — e se mai ne perde uno, te lo dice. Non devi aprire nulla prima di un turno.
Dopo classifichi ogni viaggio come Lavoro o Personale. DriveHub non ha una regola sua per le miglia della gig economy. Archivia i viaggi in automatico solo in base a ciò che gli dai tu: una regola su un luogo, i tuoi viaggi passati sullo stesso percorso, l’orario di lavoro, un calendario di lavoro facoltativo. Tutto ciò che resta aperto aspetta in Da controllare. Visto ciò che non è deciso, quali delle tue miglia siano di lavoro lo decidete tu e il tuo tax preparer.
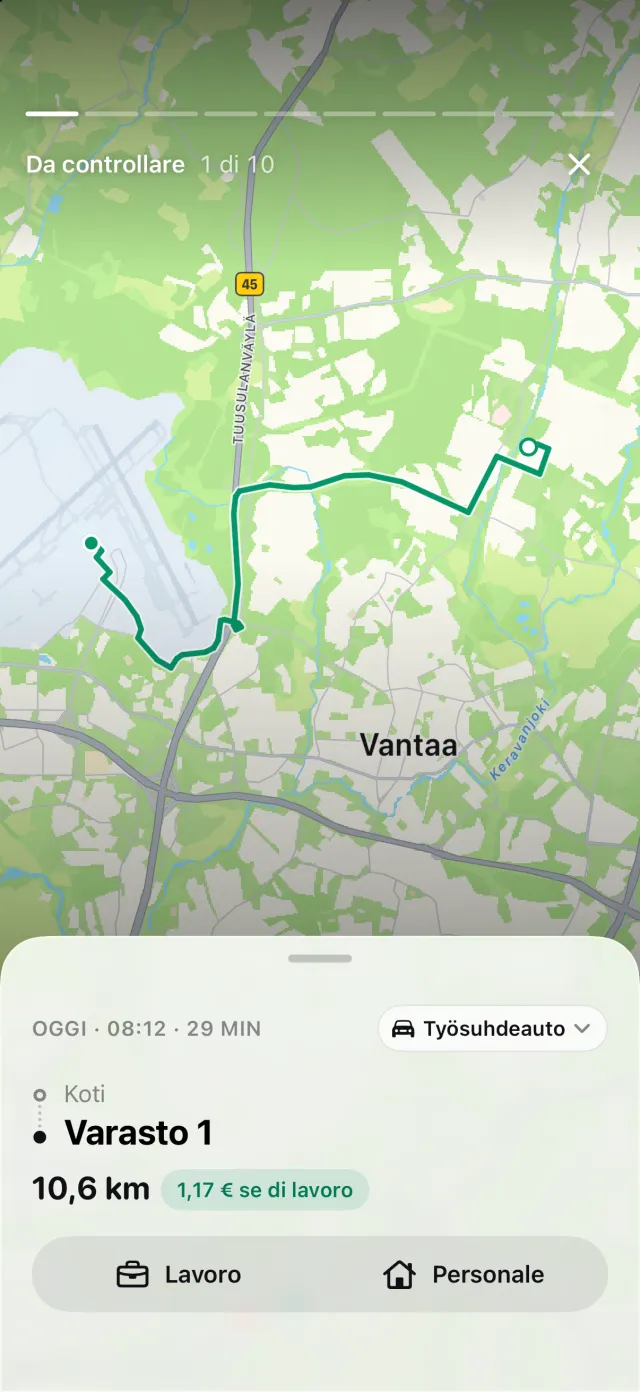
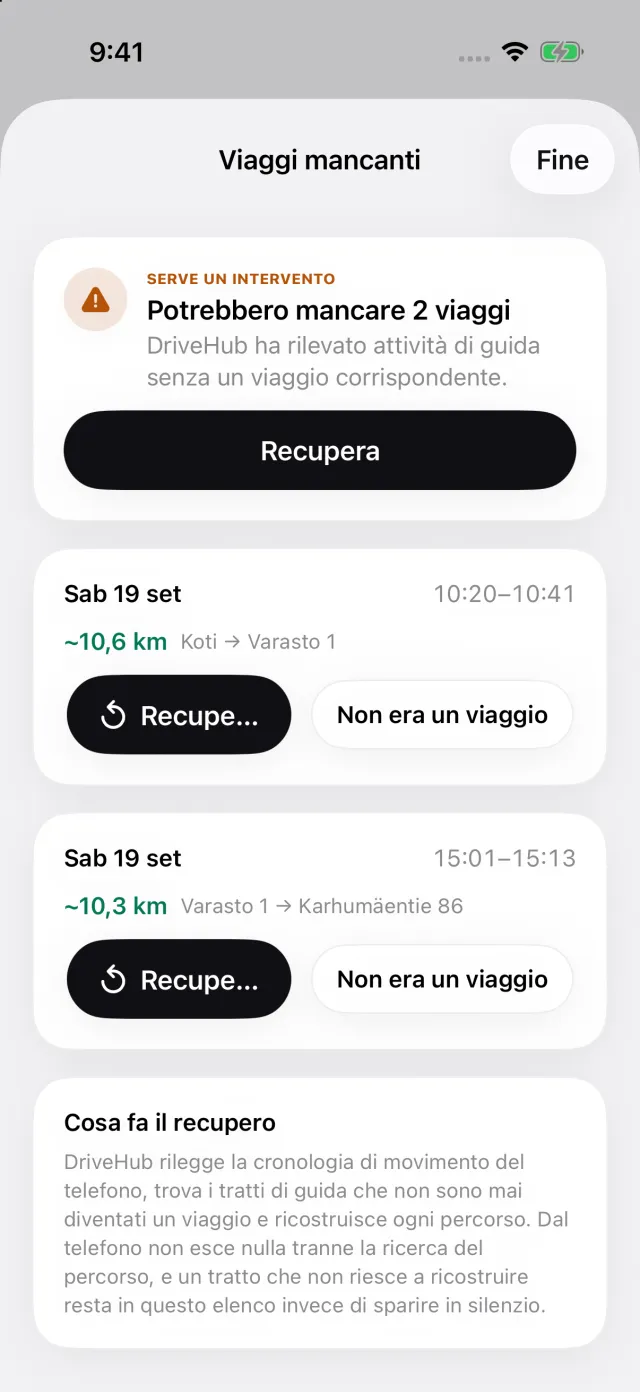
Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, nella scheda Viaggi compare una storia Viaggi mancati. Apre Viaggi mancanti, qui sotto, e Recupera ricostruisce il percorso. Il buco si vede quando il turno te lo ricordi ancora.
Il report stampa la data, la destinazione, lo scopo di lavoro con parole tue e le miglia di ogni viaggio. Stampa anche le letture del contachilometri di inizio e fine anno in un blocco a sé. È da lì che viene il totale dell’anno — l’altra metà di ciò che chiede la Publication 463. Ogni viaggio è valorizzato alla tariffa in vigore nel suo giorno, 72,5 o 76 centesimi.
Dove si ferma: DriveHub non è collegato a nessuna piattaforma. Non legge i tuoi ordini né il riepilogo delle miglia della piattaforma. Modi di tenere un registro chilometrico lo confronta con la carta e i fogli di calcolo.
- DriveHub sull’App Store
- Le regole del registro negli Stati Uniti
- Configura il rilevamento automatico, e sappi quando un viaggio manca
Questa pagina riporta ciò che dicono la Publication 463, le istruzioni dello Schedule C, l’Internal Revenue Code, i suoi regolamenti e la Tax Court, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo tax preparer — e porta il registro.
La regola completa, con le norme da cui deriva: Stati Uniti: requisiti del registro chilometri.