 DriveHub
Vodnik po državi · Združene države Amerike · 7 min
Vožnja na delo nikoli ne šteje. Odloči, kje se začne vaš delovni dan
Milje vožnje na delo niso odbitne, pravilo IRS pa nima izjem za razdaljo, za klice med potjo ali za orodje v prtljažniku. Pozna pa tri položaje, v katerih vožnja od doma sploh ni več vožnja na delo.

Kratek odgovor
Vožnja med domom in vašim rednim delovnim mestom je zasebni strošek vožnje na delo (commuting) in ni nikoli odbitna. Publication 463, poglavje 4: "You can't deduct commuting expenses no matter how far your home is from your regular place of work. You can't deduct commuting expenses even if you work during the commuting trip."
Odgovora ne spremeni vožnja sama, temveč to, kje se začne in kje konča. Revenue Ruling 99-7 postavi tri izjeme:
- začasno delovno mesto zunaj metropolitanskega območja, kjer živite in običajno delate;
- začasno delovno mesto na kateri koli razdalji, če imate redno delovno mesto zunaj doma;
- katero koli drugo delovno mesto, če je vaš dom glavni kraj vašega poslovanja.
Odbitna je tudi vožnja z enega delovnega mesta na drugo med dnevom, do neposredne poti.
Če nimate rednega delovnega mesta ne domače pisarne, ki bi izpolnjevala pogoje, vsa vaša delovišča pa so znotraj vašega metropolitanskega območja, sta prva vožnja dneva in zadnja vožnja domov vožnja na delo. Štejejo le vožnje med delovišči.
Če ste zaposleni, vam izjeme le redko prinesejo odbitek. Od leta 2018 večina zaposlenih nepovrnjenih stroškov avta sploh ne more odšteti. Izjeme vam povedo, katere milje vam lahko delodajalec povrne brez davka — glejte lastni avto za delo v ZDA.
Vsak dan se vozite v isto pisarno: vedno vožnja na delo
To je vožnja na delo v najčistejši obliki in nič pri njej ni odbitno. Figure B v Publication 463 vožnjo med domom in rednim ali glavnim delovnim mestom označi z "Never deductible."
Delo med potjo ne pomaga. Primer v Publication 463 so poslovni klici ali poslovni pogovor s sopotnikom — ti "don't change the trip from personal to business."
Odbitna je vožnja, ki jo opravite iz te pisarne, ko ste že tam: k stranki, na drugo lokacijo, nazaj v pisarno.
Poslali so vas na začasno delovno mesto
Recimo, da imate eno ali več rednih delovnih mest zunaj doma. Potem je vožnja od doma do začasnega delovnega mesta v isti dejavnosti odbitna, ne glede na razdaljo. Publication 463: "you can deduct the expenses of the daily round-trip transportation between your home and the temporary location, regardless of distance." Njen primer je enotedensko usposabljanje v drugi pisarni v istem mestu.
Kaj naredi kraj začasen, je pričakovanje enega leta, ne število dni ali tednov. Publication 463 to pove tako: "If your employment at a work location is realistically expected to last (and does in fact last) for 1 year or less, the employment is temporary unless there are facts and circumstances that would indicate otherwise."
Preizkus gleda naprej in se lahko spremeni:
- Že od začetka pričakovano več kot leto: ni začasno, "regardless of whether it actually lasts for more than 1 year."
- Pričakovano leto ali manj, nato podaljšano: začasno, dokler se vaše pričakovanje ne spremeni, in "It won't be treated as temporary after the date you determine it will last more than 1 year."
Napotitev, načrtovana za šest mesecev in nato podaljšana čez leto, zato prejšnjih mesecev ne izgubi. Vožnje po dnevu, ko ste vedeli, da bo trajala več kot leto, so vožnja na delo.
Nimate rednega delovnega mesta
Nekateri nimajo pisarne, v katero bi se vozili — izvajalec, ki hodi z delovišča na delovišče, ali prodajalec, ki dela iz avta. Tu odloča metropolitansko območje, kjer živite.
Publication 463: "If you have no regular place of work but ordinarily work in the metropolitan area where you live, you can deduct daily transportation costs between home and a temporary work site outside that metropolitan area." Znotraj njega so vožnje od doma "nondeductible commuting expenses." Metropolitansko območje "includes the area within the city limits and the suburbs that are considered part of that metropolitan area."
Znotraj vašega metropolitanskega območja sta prva in zadnja vožnja dneva vožnja na delo. Publication 463, Example 3: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses. While you can't deduct the costs of these trips, you can deduct the costs of going from one client or customer to another."
Imate dve službi ali delate na dveh krajih v enem dnevu
Pot z enega delovnega mesta na drugo je odbitna, ne glede na to, ali gre za istega delodajalca. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other."
Zraven prideta dve omejitvi:
- Neposredna pot je zgornja meja. "if for some personal reason you don't go directly from one location to the other, you can't deduct more than the amount it would have cost you to go directly from the first location to the second."
- Prosti dan v glavni službi je dan vožnje na delo. "Transportation expenses you have in going between home and a part-time job on a day off from your main job are commuting expenses. You can't deduct them."
Če niste prepričani, katera služba je glavna, Figure B svetuje: "Consider the time you spend at each, the activity you have at each, and the income you earn at each."
Vaša pisarna je doma
Če vaša domača pisarna izpolnjuje pogoje za glavni kraj poslovanja, vožnja od doma ni več vožnja na delo. Publication 463: "you can deduct your daily transportation costs between your home and another work location in the same trade or business." Revenue Ruling 99-7 doda, da to velja "regardless of whether the other work location is regular or temporary and regardless of the distance."
Izpolniti pogoje je težji del, določa pa jih IRC § 280A(c)(1). Prostor mora biti uporabljen "exclusively" in "on a regular basis" kot glavni kraj poslovanja. Publication 587 oboje razloži:
- Izključno: "You do not meet the requirements of the exclusive use test if you use the area in question both for business and for personal purposes."
- Redno: "Incidental or occasional business use is not regular use."
Domača pisarna, kjer opravljate administracijo, lahko šteje, tudi če plačano delo poteka drugje. Pogoje izpolnjuje, če "You use it exclusively and regularly for administrative or management activities of your trade or business" in "You have no other fixed location where you conduct substantial administrative or management activities". Med primeri v Publication 587 sta "Billing customers, clients, or patients" in "Keeping books and records."
Če vaša domača pisarna pogojev ne izpolnjuje, je Revenue Ruling 99-7 neposreden: poslovna dejavnost v njej "is not sufficient to overcome the inherently personal nature of the residence", vožnje med njo in vašimi rednimi delovnimi mesti pa so zasebne.
Ste zaposleni in delate od doma
Za zaposlene veljata dve omejitvi. Section 280A(c)(1) o poti prek administrativnih dejavnosti pravi: "In the case of an employee, the preceding sentence shall apply only if the exclusive use referred to in the preceding sentence is for the convenience of his employer."
Druga omejitev je širša. Od leta 2018 zaposleni nepovrnjenih stroškov avta sploh ne more odšteti. Ukinitev miscellaneous itemized deductions v IRC § 67(h) je zdaj trajna, z ozkimi izjemami, kot so rezervisti in upravičeni učitelji. Za večino zaposlenih je zato vprašanje, kaj lahko delodajalec povrne brez davka, in tam zgornja pravila še vedno štejejo.
Ali parkiranje, reklama na avtu ali prevoz orodja naredijo vožnjo na delo odbitno?
Publication 463 imenuje več stvari, za katere ljudje upajo, da bodo spremenile odgovor. Nobena ga ne.
- Parkiranje na delovnem mestu. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
- Reklama na avtu. Njena namestitev "doesn't change the use of your car from personal use to business use."
- Prevoz orodja ali inštrumentov. To "doesn't make your car expenses deductible. However, you can deduct any additional costs you have for hauling tools or instruments (such as for renting a trailer you tow with your car)."
Tudi plačilo delodajalca tega ne spremeni. Publication 463 vožnjo na delo imenuje zasebni strošek, o zasebnih stroških, ki jih povrne delodajalec, pa pravi: "your employer must report the reimbursement as wage income in box 1 of your Form W-2." Vožnje na delo v tem stavku ne imenuje. Če oboje beremo skupaj, je plačilo na miljo za vožnjo na delo plača in ne neobdavčeno povračilo.
En dan, trije načini
Vzemimo primer dneva: od doma do stranke A, 12 milj; od stranke A do stranke B, 8 milj; od stranke B nazaj domov, 15 milj. To je skupaj 35 milj, obe stranki pa sta znotraj vašega metropolitanskega območja.
| Vaš položaj | Dom → A, 12 milj | A → B, 8 milj | B → dom, 15 milj | Službene milje |
|---|---|---|---|---|
| Brez rednega delovnega mesta, brez domače pisarne, ki izpolnjuje pogoje | Vožnja na delo | Službeno | Vožnja na delo | 8 |
| Redna pisarna drugje; A in B sta začasni delovišči v isti dejavnosti | Službeno | Službeno | Službeno | 35 |
| Domača pisarna, ki je glavni kraj poslovanja | Službeno | Službeno | Službeno | 35 |
| Zaposleni, v kateri koli zgornji vrstici | Kot v tisti vrstici | Kot v tisti vrstici | Kot v tisti vrstici | Enak seštevek; za večino zaposlenih ni odbitno, le neobdavčeno povrnljivo |
V prvi vrstici stranka A za tisti dan šteje za vašo pisarno, zato 35 − 12 − 15 = 8. Vožnja na delo ali ne — istih 35 milj da 8 službenih milj ali 35, razliko pa odločijo dejstva, ki jih noben zapis vožnje sam ne pokaže.
Kaj mora pokazati vaša evidenca
Službeno miljo je treba dokazati vožnjo za vožnjo: datum, cilj, milje in službeni namen. Kjer gre za pravila o vožnji na delo, nosi težo namen. „Stranka B, od stranke A“ pove, zakaj je vožnja službena; „Skladišče“ ne pove, ali je skladišče vaše redno delovno mesto ali začasno. Kaj IRS šteje za „adequate records“ pokrije preostalo, vključno s skupnimi miljami v letu, vožnjo na delo vred.
Kako DriveHub to olajša
Z dostopom do lokacije, nastavljenim na "Vedno", DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Vožnja na delo je vključena, DriveHub pa vas pozneje vpraša, katere so bile Službeno in katere Zasebno. Vožnja na delo ostane v evidenci kot zasebne milje, in prav od tam pride skupna vsota za leto.
Vožnja od doma do skladišča ob osmih zjutraj je vrsta vožnje, ki jo lahko razvrstite le vi: Zasebno, če je skladišče vaše redno delovno mesto, Službeno, če je začasno delovišče.
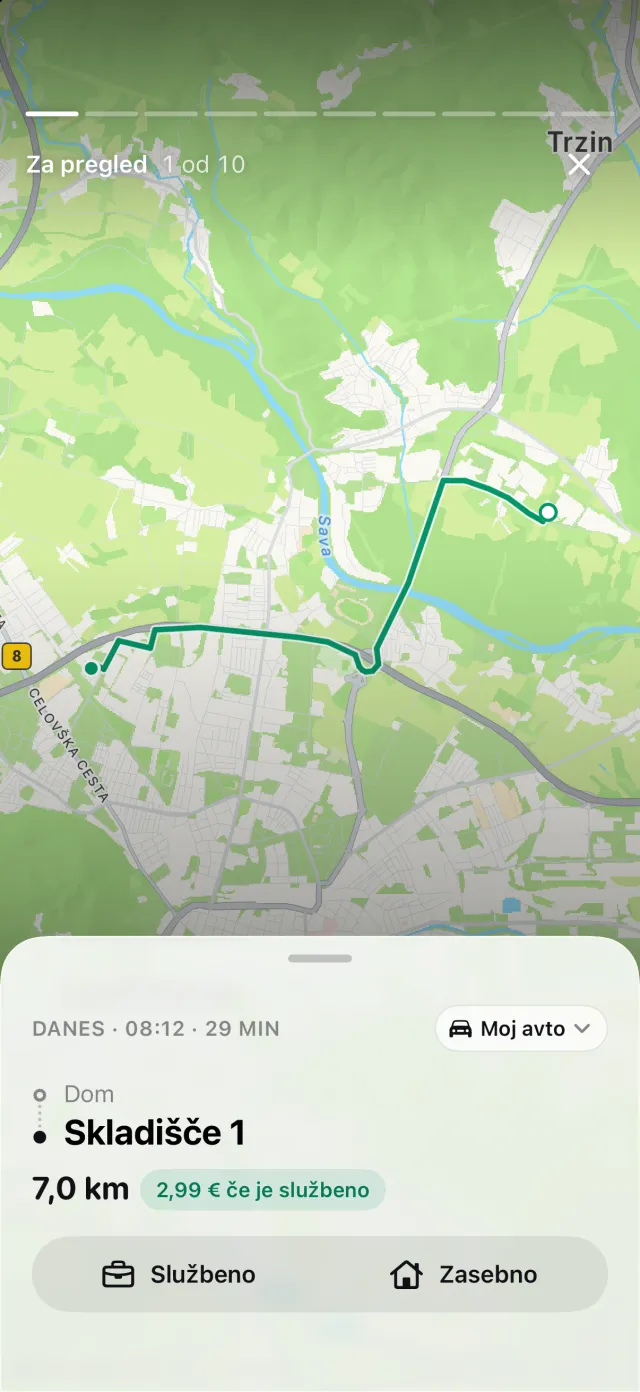
Česar DriveHub ne more, je odločiti, katero pravilo velja za vas. Ali je delovišče začasno, ali imate redno delovno mesto in ali vaša domača pisarna izpolnjuje pogoje, so dejstva o vašem delu. DriveHub jih ne pozna, zato na tej podlagi vožnje ne razvrsti namesto vas — to storite vi.
Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, se pojavi pod Zamujene vožnje na zavihku Vožnje, tako da srednja vožnja dneva ne izgine neopazno. Poročilo natisne datum, cilj, službeni namen z vašimi besedami in milje za vsako vožnjo. Načini vodenja evidence milj to primerjajo s papirjem in preglednicami; če vozite avto, ki je last vašega podjetja, glejte avto v podjetju v ZDA.
Ta stran povzema, kar pravijo Publication 463, Publication 587, Revenue Ruling 99-7 in Internal Revenue Code, in jih navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte tistega, ki vam pripravlja napoved (tax preparer) — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Združene države Amerike: zahteve za evidenco voženj.