 DriveHub
Landeguide · USA · 8 min.
Dit fradrag for kørsel med Uber eller DoorDash er aldrig større end din kørebog
Du kører for Uber, Lyft eller DoorDash i USA og vil have fradraget for kørsel. Du er selvstændig, så det er dit at kræve — og dit at bevise, tur for tur, med en kørebog, du selv fører.

Det korte svar
Kører du for Uber, Lyft, DoorDash eller Instacart, går dine biludgifter på Schedule C, linje 9. Du vælger standard mileage rate eller dine faktiske biludgifter. For 2026 er satsen 72,5 cent per mile til og med 30. juni og 76 cent fra 1. juli. Erhvervsmæssig parkering og vejafgifter kommer oveni.
Hvilke miles? I Hagos v. Commissioner, en Uber-chaufførs sag ved Tax Court, godkendte IRS de miles, som Uber indberettede som kørt for kunder. Tre slags kørsel er uafklarede: at vente online uden en ordre, turen til din første afhentning og turen hjem efter din sidste levering.
Det, du skal gemme, er en optegnelse. Din bil er "listed property" (IRC § 280F(d)(4)), så optegnelsesreglen i § 274(d) gælder, og Tax Court har anvendt den på en Uber-chaufførs køretøjer. Hver erhvervstur skal have sin dato, sine erhvervsmæssige miles og sit erhvervsmæssige formål, og året skal have dine samlede miles. Publication 463: "You can't deduct amounts that you approximate or estimate."
Platformens oversigt over miles er ikke den optegnelse. Ingen IRS-publikation, blanketvejledning eller side om gig-arbejde, der er læst til denne side, siger noget som helst om den.
Du er selvstændig, så bilen går på Schedule C
IRS' Gig Economy Tax Center opregner "Drive a car for booked rides or deliveries" som gig-arbejde. Dens side Manage taxes for your gig work siger: "Collect and keep your records and receipts during the year. Recordkeeping can help you track your income, deduct expenses and complete your tax return." Den henviser til Publication 463 og Schedule C.
Instruktionerne til Schedule C for linje 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate. This is true even if you used your vehicle for hire (such as a taxicab)."
Med standardsatsen ganger du dine erhvervsmæssige miles med satsen og "Add to this amount your parking fees and tolls". Du "Do not deduct depreciation, rent or lease payments, or your actual operating expenses." Benzinen er med i satsen, så der er ingen brændstofkvitteringer at lægge til.
For en ejet bil står satsen kun åben, hvis du vælger den i bilens første erhvervsår. For en leaset bil gælder den hele leasingperioden. Den fulde sammenligning, med de tilfælde, hvor satsen er udelukket, står i bil i virksomheden: standardsats eller faktiske udgifter.
Hvad 2026-satsen giver
Satsen ændrede sig midt i året. Notice 2026-10 § 3 fastsatte 72,5 cent, og Announcement 2026-11 hævede den til 76 cent fra 1. juli. Antag, at din kørebog viser 6 000 erhvervsmæssige miles før 1. juli og 7 000 efter:
6 000 × 0,725 $ = 4 350 $ 7 000 × 0,76 $ = 5 320 $ I alt: 9 670 $ plus erhvervsmæssig parkering og vejafgifter.
Tallene for miles er opfundet til regnestykkets skyld. Hvilke af dine miles der er erhvervsmæssige, er det spørgsmål, resten af siden handler om.
Din bil er § 274(d)-ejendom, så en optegnelse er påkrævet
IRC § 274(d) giver intet fradrag for "any listed property", medmindre du dokumenterer det "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". Listed property omfatter "any passenger automobile" (§ 280F(d)(4)(A)).
Loven har en undtagelse for ejendom, der bruges "substantially all" i en virksomhed, som transporterer personer eller gods mod betaling. Den dækker kun "any other property used as a means of transportation", ikke en almindelig personbil (§ 280F(d)(4)(B)).
Den hjalp ikke Uber-chaufføren i Nurumbi v. Commissioner, T.C. Memo. 2021-79, hvis SUV'er og pickupper retten behandlede som netop den anden ejendom. Retten: "Petitioner has not shown that 'substantially all of the use' of his vehicles" var i en sådan virksomhed. Han "did not introduce evidence that he had a separate vehicle for personal use." Derfor "he must satisfy the heightened substantiation requirements under section 274(d)."
En anden bestemmelse, § 280F(d)(5)(B)(ii), tager et køretøj, der bruges "directly in the trade or business of transporting persons or property for compensation or hire", ud af begrebet "passenger automobile". I de fundne afgørelser har Tax Court anvendt den på en privat chaufførservice (Sami v. Commissioner, T.C. Memo. 2026-69), ikke på en rideshare-chaufførs egen bil. Ingen fundet afgørelse eller IRS-tekst fastslår, at en privatbil, der bruges både til app-arbejde og privat kørsel, undgår § 274(d). Regn med, at din er omfattet.
Standardsatsen fritager dig heller ikke for kørebogen. 26 CFR § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use."
Hvad din kørebog skal bevise
Med Publication 463's ord, per tur: datoen, målet, de erhvervsmæssige miles og det erhvervsmæssige formål. Per år, fra Table 5-1: "the mileage for each business use, and the total miles for the year." Forskriften, 26 CFR § 1.274-5T(b)(6), nævner antallet af miles for hver brug, årets total, datoen og det erhvervsmæssige formål.
Kørebogen behøver ikke at blive skrevet samme dag: "A contemporaneous log is not required", og en ugentlig tæller. Detaljerne står i hvad IRS mener med adequate records.
Skøn tæller ikke. Publication 463: "You can't deduct amounts that you approximate or estimate." Tax Court: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses" (Ottuso v. Commissioner, T.C. Memo. 2024-91).
Er dine optegnelser ufuldstændige, godtager Publication 463 din egen forklaring plus anden underbyggende dokumentation. Dens eksempel er en chauffør: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business." Forskriften er snævrere, end det lyder. Indicier kan bevise formålet. Antallet af miles og datoerne kræver direkte eller dokumentarisk bevis.
Hvad der står på spil: Hagos-sagen
Hagos v. Commissioner, T.C. Memo. 2018-166, er en Uber-chaufførs sag. Han krævede fradrag for 79 873 miles. IRS "allowed a deduction for car and truck expenses of $5,286, representing 9,439 miles, on the basis of the number of miles Uber reported as miles driven for customers."
Retten gik ikke længere: "the record is simply devoid of any information to substantiate any amount above the $5,286 … reported by Uber". Og: "We could make a guess as to certain additional mileage but that is not appropriate."
De godkendte miles var færre end én ud af otte af dem, der blev krævet. 79 873 ÷ 8 = 9 984,1, og 9 439 er mindre end det.
En advarsel om, hvordan sagen læses. Det er én bevisbedømmelse, ikke en regel om, at platformens tal er IRS' tal. Ingen læst IRS-publikation, blanketvejledning eller side om gig-arbejde siger noget om en platforms indberettede miles, hverken den ene eller den anden vej. Det, sagen viser, er, hvad der sker, når platformens tal er den eneste optegnelse, der findes.
En manglende kørebog kan også koste mere end fradraget. IRC § 6662 lægger et tillæg på 20 % af den for lidt betalte skat ved uagtsomhed. 26 CFR § 1.6662-3(b)(1) siger, at uagtsomhed "includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly." I selve Hagos stadfæstede retten ikke tillægget, af en processuel grund.
Miles mellem ordrer: hvad der ikke er afklaret
Tre slags kørsel dukker op på hver vagt, og ingen fundet primærkilde angiver reglen for nogen af dem:
- miles kørt, mens du er online og venter på en ordre;
- turen til din første afhentning — og om arbejdsdagen begynder dér, ved den første restaurant, eller når du går online;
- turen hjem efter din sidste levering.
IRS' publikationer, instruktionerne til Schedule C, siderne om gig-arbejde og Tax Courts egen søgning i afgørelser er læst med henblik på dette. De fundne sager om rideshare og levering afgør dokumentation eller indkomst, ikke disse miles. Derfor kalder denne side dem hverken fradragsberettigede eller ikke-fradragsberettigede.
Den nærmeste IRS-tekst er Publication 463's Example 3. Den dækker en person uden fast kontor og uden hjemmekontor: "the location of your first business contact inside the metropolitan area is considered your office." Hjemmefra til den første kontakt og fra den sidste kontakt hjem er pendling; "you can deduct the costs of going from one client or customer to another." Hvordan det anvendes på app-arbejde, står ingen steder i det læste. De generelle pendlerregler står i er pendlerkørsel fradragsberettiget.
Det, du kan gøre, er at bevare fakta. En kørebog, der gemmer al din kørsel, hver tur med dato, miles, og hvor den begyndte og sluttede, lader dig og din tax preparer anvende det svar, der viser sig at være rigtigt. En kørebog, der kun rummer de ture, du selv besluttede var erhverv, kan ikke tages op igen.
Sådan gør DriveHub det lettere
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden på din iPhone, også dem mellem ordrer — og hvis den nogensinde overser en, fortæller den dig det. Du åbner ikke noget før en vagt.
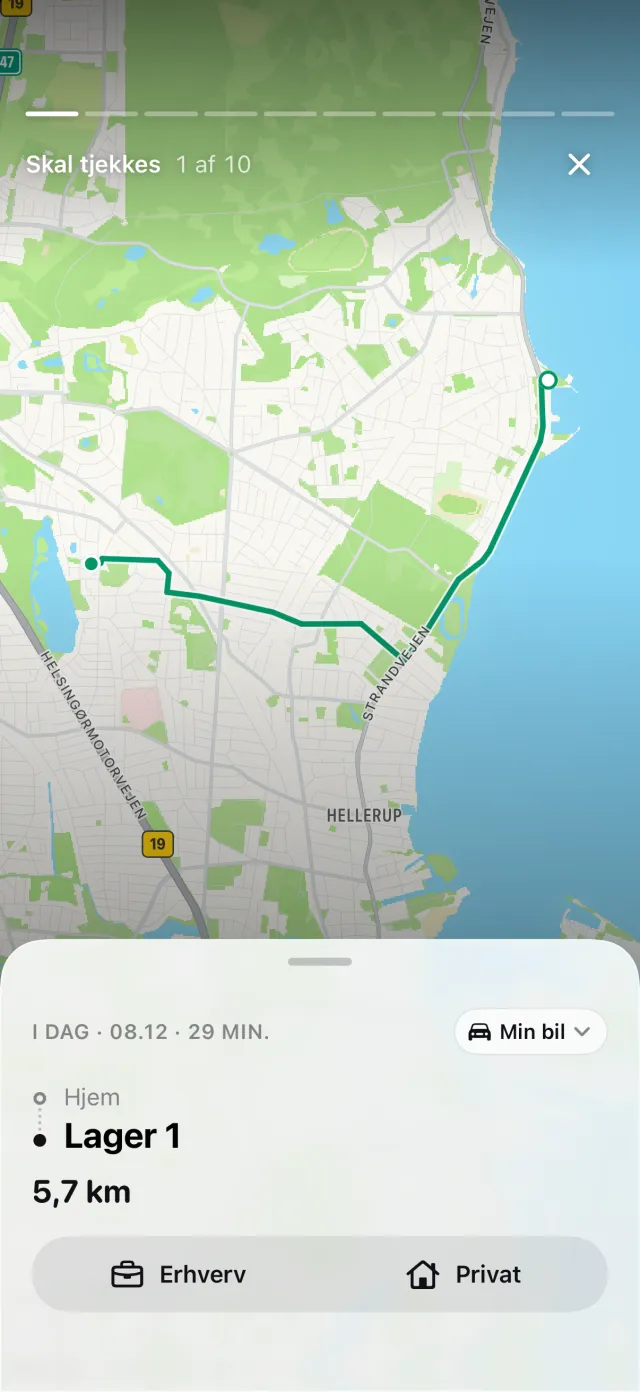
Du klassificerer bagefter hver tur som Erhverv eller Privat. DriveHub har ingen egen regel for gig-miles. Den arkiverer kun ture automatisk ud fra det, du giver den: en regel for et sted, dine tidligere ture på samme rute, arbejdstider, en valgfri arbejdskalender. Alt, der stadig står åbent, venter under Skal tjekkes. Med det, der ovenfor er uafklaret, er det dit og din tax preparers valg, hvilke af dine gig-miles der er erhverv.
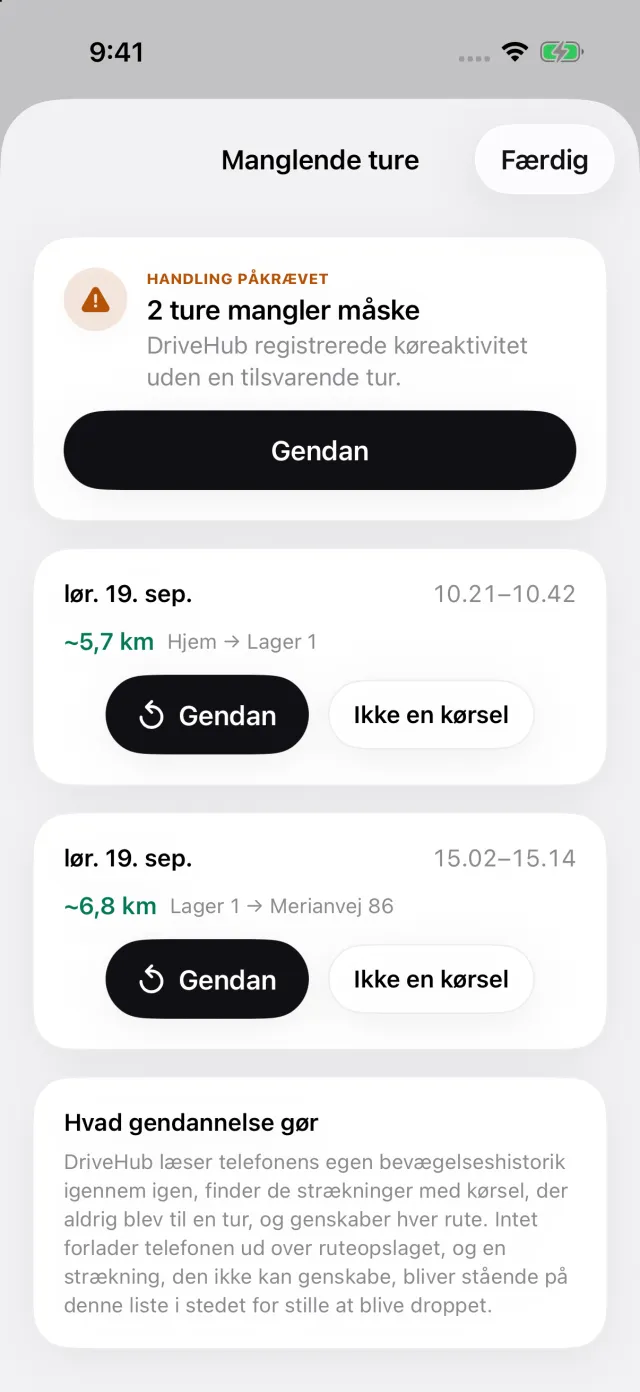
Har din iPhone registreret kørsel uden en tilsvarende tur, vises historien Mistede ture på fanen Ture. Den åbner Manglende ture, nedenfor, og Gendan genskaber ruten. Et hul viser sig, mens du stadig kan huske vagten.
Rapporten udskriver dato, mål, erhvervsmæssigt formål med dine egne ord og antallet af miles for hver tur. Den udskriver også årets start- og slutaflæsning af kilometertælleren som sin egen blok. Det er derfra, årets total kommer — den anden halvdel af det, Publication 463 beder om. Hver tur prissættes med den sats, der gjaldt på turens egen dato, 72,5 eller 76 cent.
Hvor den stopper: DriveHub er ikke forbundet med nogen platform. Den læser ikke dine ordrer eller platformens oversigt over miles. Måder at føre en kørebog på sammenligner det med papir og regneark.
- DriveHub i App Store
- Reglerne for kørebog i USA
- Sæt automatisk sporing op, og få besked, når en kørsel mangler
Denne side gengiver, hvad Publication 463, instruktionerne til Schedule C, Internal Revenue Code, dens forskrifter og Tax Court siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din tax preparer, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: USA: krav til kørebogen.