 DriveHub
Landengids · Verenigde Staten · 8 min
Je mijlenaftrek bij Uber of DoorDash is maar zo groot als je logboek
Je rijdt in de VS voor Uber, Lyft of DoorDash en wilt de mijlenaftrek. Je bent zelfstandige, dus het is aan jou om hem op te voeren — en aan jou om hem te bewijzen, rit voor rit, met een rittenregistratie die je zelf bijhoudt.

Het korte antwoord
Rijd je voor Uber, Lyft, DoorDash of Instacart, dan komen je autokosten op Schedule C, regel 9. Je kiest de standard mileage rate of je werkelijke autokosten. Voor 2026 is het tarief 72,5 cent per mijl tot en met 30 juni en 76 cent vanaf 1 juli. Zakelijk parkeren en tol komen erbovenop.
Welke mijlen? In Hagos v. Commissioner, de zaak van een Uber-rijder bij de Tax Court, stond de IRS de mijlen toe die Uber had gerapporteerd als gereden voor klanten. Drie soorten rijden zijn onbeslist: online wachten zonder opdracht, de rit naar je eerste ophaaladres, en de rit naar huis na je laatste aflevering.
Wat je moet bewaren, is een registratie. Je auto is "listed property" (IRC § 280F(d)(4)), dus de registratieregel van § 274(d) geldt, en de Tax Court heeft die toegepast op de voertuigen van een Uber-rijder. Elke zakelijke rit heeft zijn datum, zijn zakelijke mijlen en zijn zakelijke doel nodig, en het jaar je totale mijlen. Publication 463: "You can't deduct amounts that you approximate or estimate."
Het mijlenoverzicht van het platform is niet die registratie. Geen enkele publicatie van de IRS, formulierinstructie of gig-pagina die voor deze pagina is gelezen, zegt er iets over.
Je bent zelfstandige, dus de auto komt op Schedule C
Het Gig Economy Tax Center van de IRS noemt "Drive a car for booked rides or deliveries" als gigwerk. De pagina Manage taxes for your gig work zegt: "Collect and keep your records and receipts during the year. Recordkeeping can help you track your income, deduct expenses and complete your tax return." Ze verwijst naar Publication 463 en Schedule C.
De instructies bij Schedule C voor regel 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate. This is true even if you used your vehicle for hire (such as a taxicab)."
Met het standaardtarief vermenigvuldig je je zakelijke mijlen met het tarief en "Add to this amount your parking fees and tolls". Je "Do not deduct depreciation, rent or lease payments, or your actual operating expenses." Brandstof zit in het tarief, dus er zijn geen tankbonnen om op te tellen.
Bij een auto in eigendom staat het tarief alleen open als je het kiest in het eerste zakelijke jaar van de auto. Bij een leaseauto loopt het de hele lease door. De volledige vergelijking, met de gevallen waarin het tarief uitgesloten is, staat in een auto voor je bedrijf: standaardtarief of werkelijke kosten.
Wat het tarief van 2026 oplevert
Het tarief veranderde halverwege het jaar. Notice 2026-10 § 3 stelde 72,5 cent vast, en Announcement 2026-11 verhoogde het vanaf 1 juli tot 76 cent. Stel dat je logboek 6 000 zakelijke mijlen vóór 1 juli laat zien en 7 000 erna:
6 000 × $ 0,725 = $ 4 350 7 000 × $ 0,76 = $ 5 320 Totaal: $ 9 670, plus zakelijk parkeren en tol.
De mijlen zijn verzonnen voor de rekensom. Welke van jouw mijlen zakelijke mijlen zijn, is de vraag waar de rest van deze pagina over gaat.
Je auto is § 274(d)-eigendom, dus een registratie is verplicht
IRC § 274(d) staat geen aftrek toe voor "any listed property" tenzij je die onderbouwt "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". Listed property omvat "any passenger automobile" (§ 280F(d)(4)(A)).
De wet kent een uitzondering voor eigendom dat "substantially all" wordt gebruikt in een bedrijf dat tegen betaling personen of goederen vervoert. Die geldt alleen voor "any other property used as a means of transportation", niet voor een gewone personenauto (§ 280F(d)(4)(B)).
Ze hielp de Uber-rijder niet in Nurumbi v. Commissioner, T.C. Memo. 2021-79, wiens SUV's en pick-ups de rechter als dat andere eigendom behandelde. De rechter: "Petitioner has not shown that 'substantially all of the use' of his vehicles" in zo'n bedrijf plaatsvond. Hij "did not introduce evidence that he had a separate vehicle for personal use." Dus "he must satisfy the heightened substantiation requirements under section 274(d)."
Een tweede bepaling, § 280F(d)(5)(B)(ii), haalt een voertuig dat "directly in the trade or business of transporting persons or property for compensation or hire" wordt gebruikt, uit het begrip "passenger automobile". In de gevonden uitspraken heeft de Tax Court die toegepast op een particuliere chauffeursdienst (Sami v. Commissioner, T.C. Memo. 2026-69), niet op de eigen auto van een rideshare-rijder. Geen gevonden uitspraak of IRS-tekst stelt dat een privéauto die voor appwerk en voor privéritten wordt gebruikt, aan § 274(d) ontsnapt. Ga ervan uit dat de jouwe eronder valt.
Ook het standaardtarief ontslaat je niet van het logboek. 26 CFR § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use."
Wat je logboek moet bewijzen
In de termen van Publication 463, per rit: de datum, de bestemming, de zakelijke mijlen en het zakelijke doel. Per jaar, uit Table 5-1: "the mileage for each business use, and the total miles for the year." De regeling, 26 CFR § 1.274-5T(b)(6), noemt de mijlen van elk gebruik, het totaal van het jaar, de datum en het zakelijke doel.
Het logboek hoeft niet op de dag zelf te worden geschreven: "A contemporaneous log is not required", en een wekelijks logboek telt. De details staan in wat de IRS verstaat onder adequate records.
Schattingen tellen niet. Publication 463: "You can't deduct amounts that you approximate or estimate." De Tax Court: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses" (Ottuso v. Commissioner, T.C. Memo. 2024-91).
Is je registratie onvolledig, dan aanvaardt Publication 463 je eigen verklaring plus ander ondersteunend bewijs. Het voorbeeld is een bezorger: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business." De regeling is smaller dan dat klinkt. Indirect bewijs kan het doel aantonen. Voor de mijlen en de datums is direct of schriftelijk bewijs nodig.
Wat er op het spel staat: de zaak-Hagos
Hagos v. Commissioner, T.C. Memo. 2018-166, is de zaak van een Uber-rijder. Hij voerde 79 873 mijl op. De IRS "allowed a deduction for car and truck expenses of $5,286, representing 9,439 miles, on the basis of the number of miles Uber reported as miles driven for customers."
De rechter ging niet verder: "the record is simply devoid of any information to substantiate any amount above the $5,286 … reported by Uber". En: "We could make a guess as to certain additional mileage but that is not appropriate."
De toegestane mijlen waren minder dan één op de acht van wat was opgevoerd. 79 873 ÷ 8 = 9 984,1, en 9 439 is minder dan dat.
Een waarschuwing bij het lezen van deze zaak. Het is één vaststelling van feiten, geen regel dat het getal van het platform het getal van de IRS is. Geen enkele gelezen publicatie van de IRS, formulierinstructie of gig-pagina zegt iets over de door een platform gerapporteerde mijlen, in welke richting ook. Wat de zaak wel laat zien, is wat er gebeurt als het getal van het platform de enige registratie is die er is.
Een ontbrekend logboek kan ook meer kosten dan de aftrek. IRC § 6662 legt een boete van 20 % op de te weinig betaalde belasting op bij nalatigheid. 26 CFR § 1.6662-3(b)(1) zegt dat nalatigheid "includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly." In Hagos zelf handhaafde de rechter de boete niet, om een procedurele reden.
Mijlen tussen opdrachten: wat niet beslist is
Drie soorten rijden komen in elke dienst terug, en geen enkele gevonden primaire bron geeft voor een ervan de regel:
- mijlen die je rijdt terwijl je online bent en op een opdracht wacht;
- de rit naar je eerste ophaaladres — en of de werkdag daar begint, bij het eerste restaurant, of wanneer je online gaat;
- de rit naar huis na je laatste aflevering.
Hiervoor zijn de publicaties van de IRS, de instructies bij Schedule C, de gig-pagina's en de eigen zoekfunctie voor uitspraken van de Tax Court gelezen. De gevonden rideshare- en bezorgzaken gaan over onderbouwing of inkomen, niet over deze mijlen. Deze pagina noemt ze dus niet aftrekbaar, en ook niet niet-aftrekbaar.
De dichtstbijzijnde IRS-tekst is Example 3 van Publication 463. Die gaat over iemand zonder vast kantoor en zonder thuiswerkplek: "the location of your first business contact inside the metropolitan area is considered your office." Van huis naar dat eerste contact, en van het laatste contact naar huis, is woon-werkverkeer; "you can deduct the costs of going from one client or customer to another." Hoe dat op appwerk van toepassing is, staat nergens in wat is gelezen. De algemene woon-werkregels staan in zijn woon-werkmijlen aftrekbaar.
Wat je wel kunt doen, is de feiten bewaren. Een logboek dat al je ritten bewaart, elke rit met datum, mijlen en waar hij begon en eindigde, laat jou en je belastingadviseur het juiste antwoord toepassen, welk dat ook is. Een logboek met alleen de ritten die jij zakelijk vond, kan niet meer worden herzien.
Hoe DriveHub dit makkelijker maakt
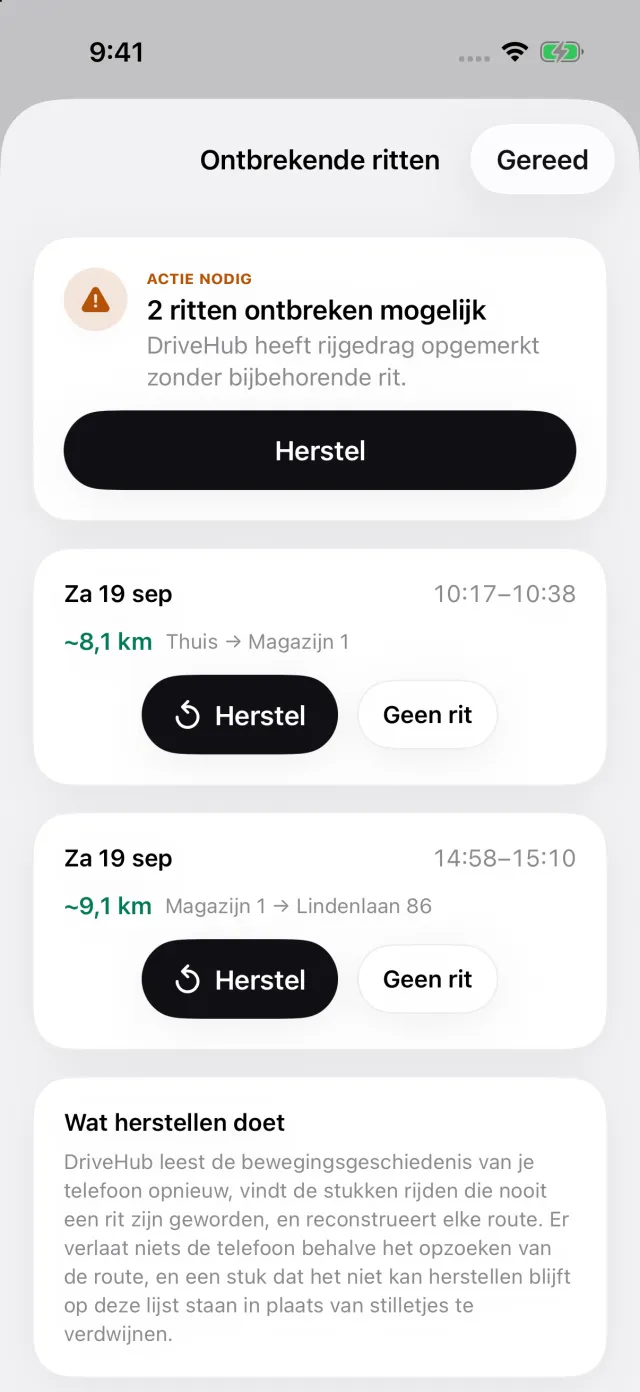
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond van je iPhone vast, ook die tussen opdrachten — en als het er ooit een mist, laat het je dat weten. Je hoeft voor een dienst niets te openen.
Je deelt elke rit achteraf in als Zakelijk of Privé. DriveHub heeft geen eigen regel voor gigmijlen. Het deelt ritten alleen automatisch in op basis van wat jij het geeft: een regel voor een plek, je eerdere ritten over dezelfde route, werktijden, een optionele werkagenda. Wat nog openstaat, wacht onder Te controleren. Gezien wat hierboven onbeslist is, is het aan jou en je belastingadviseur welke van je gigmijlen zakelijk zijn.
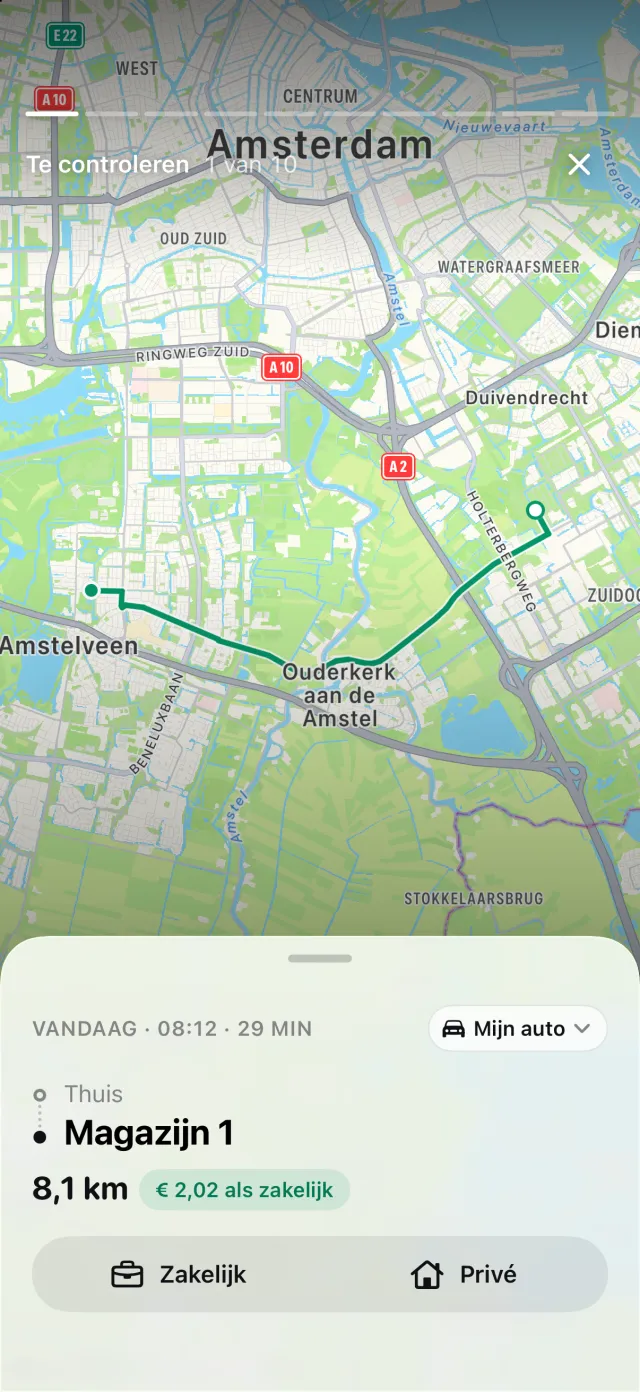
Heeft je iPhone rijden geregistreerd zonder bijbehorende rit, dan verschijnt er een verhaal Gemiste ritten op het tabblad Ritten. Het opent Ontbrekende ritten, hieronder, en Herstel bouwt de route opnieuw op. Een gat wordt zichtbaar terwijl je de dienst nog weet.
Het rapport vermeldt per rit de datum, de bestemming, het zakelijke doel in je eigen woorden en de mijlen. Het vermeldt ook de tellerstanden aan het begin en einde van het jaar in een eigen blok. Daar komt het totaal van het jaar vandaan — de andere helft van wat Publication 463 vraagt. Elke rit wordt geprijsd tegen het tarief dat op zijn eigen datum gold, 72,5 of 76 cent.
Waar het ophoudt: DriveHub is met geen enkel platform verbonden. Het leest je opdrachten niet en ook het mijlenoverzicht van het platform niet. Manieren om een rittenregistratie bij te houden vergelijkt dit met papier en spreadsheets.
- DriveHub in de App Store
- Regels voor rittenregistratie in de VS
- Automatische registratie instellen, en weten wanneer een rit is gemist
Deze pagina geeft weer wat Publication 463, de instructies bij Schedule C, de Internal Revenue Code, de regelingen daaronder en de Tax Court zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je belastingadviseur (tax preparer) — en neem het logboek mee.
De volledige regel, met de bronnen waarop die berust: Verenigde Staten: eisen aan de rittenregistratie.