 DriveHub
Vodnik po državi · Združene države Amerike · 9 min
Standardna stopnja na miljo ali dejanski stroški: odloči prvo leto
Avto ste kupili ali ga imate v leasingu in ga uporabljate v svojem podjetju. IRS ga dovoli upoštevati na dva načina — po standardni stopnji na miljo ali po dejanskih stroških — nikoli pa obeh za isto leto. Kateri načini vam ostanejo odprti, se odloči v prvem poslovnem letu avta.

Kratek odgovor
IRS za avto, ki ga uporabljate v podjetju, ponuja dve metodi: standardno stopnjo na miljo (standard mileage rate) ali dejanske stroške avta (actual car expenses). Za posamezno leto uporabite eno od njiju, ne obeh. Gorivo je že vključeno v stopnjo, zato k zahtevku po miljah ne morete dodati računov za gorivo.
- Za 2026 znaša stopnja 72,5 centa na miljo do 30. junija in 76 centov od 1. julija.
- Avto v vaši lasti: če želite stopnjo sploh uporabljati, jo morate izbrati v prvem letu, ko je avto na voljo za vaše podjetje. Pozneje lahko menjate v obe smeri.
- Če v tem prvem letu izberete dejanske stroške, je stopnja za ta avto zaprta za vedno.
- Avto v leasingu: če želite stopnjo, jo uporabljate vse obdobje leasinga, podaljšanja vključno.
- Službeno parkiranje in cestnine odštejete poleg katere koli od obeh metod.
- Obe metodi stojita na istih dveh številkah: vaših službenih miljah in vseh miljah v letu.
Če izpolnjujete pogoje za obe, Publication 463 svetuje, da izračunate oboje: "you may want to figure your deduction both ways to see which gives you a larger deduction."
Ali lahko odštejem gorivo in milje?
Publication 463, poglavje 4, Car Expenses: "You can generally use one of the two following methods to figure your deductible expenses. Standard mileage rate. Actual car expenses."
Stopnja tekoče stroške nadomesti in ne stoji ob njih: "If you use the standard mileage rate for a year, you can't deduct your actual car expenses for that year. You can't deduct depreciation, lease payments, maintenance and repairs, gasoline (including gasoline taxes), oil, insurance, or vehicle registration fees." Rev. Proc. 2019-46 § 4.02 pravi isto in med tisto, kar pokriva stopnja, doda še pnevmatike in pristojbine za dovoljenja.
Obojega torej ne morete uveljavljati. Stopnja na miljo je gorivo, zavarovanje in obraba, ovrednoteni skupaj.
Stopnja za 2026 sta dve številki
Notice 2026-10 § 3 je določil 72,5 centa na miljo. Announcement 2026-11 s 13. julija 2026 jo je nato zvišal na 76 centov za vožnjo "on or after July 1, 2026". IRS-ova stran s standardnimi stopnjami navaja obe: "2026 (Jan. 1 – June 30) 72.5" in "2026 (July 1 – Dec. 31) 76".
Milja, prevožena marca, in milja, prevožena septembra, sta ovrednoteni različno. Ena stopnja za vse leto je za polovico leta napačna.
Pri avtu v vaši lasti odloči prvo leto
Publication 463, Choosing the standard mileage rate: "If you want to use the standard mileage rate for a car you own, you must choose to use it in the first year the car is available for use in your business. Then, in later years, you can choose to use either the standard mileage rate or actual expenses."
Šteje prvo leto, ko je avto na voljo vašemu podjetju. Pri avtu, ki ste ga imeli že prej, preden ste ga začeli uporabljati za posel, je to lahko poznejše leto od leta nakupa.
Izbiro opravite "by the due date (including extensions) of your return", in "You can't revoke the choice." Samostojni podjetnik (sole proprietor) uveljavlja katero koli metodo na Schedule C, vrstica 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate." Podatki o avtu nato gredo v Schedule C, Part IV, ali na Form 4562, Part V.
Kaj to pomeni v praksi:
- Stopnja v prvem letu: vrata ostanejo odprta v obe smeri. V poznejšem letu lahko preidete na dejanske stroške.
- Dejanski stroški v prvem letu: stopnja je za ta avto zaprta. Če ste ga amortizirali po MACRS, z odbitkom po section 179 ali s pospešeno amortizacijo (bonus depreciation), se ne more vrniti.
Poznejša menjava ima svojo ceno. Rev. Proc. 2019-46 § 4.05(3): "By using the business standard mileage rate, the taxpayer has elected to exclude the automobile, if owned, from MACRS." Publication 463 nato pravi, da "must use straight line depreciation over the estimated remaining useful life of the car."
Pri avtu v leasingu velja ves leasing
"If you want to use the standard mileage rate for a car you lease, you must use it for the entire lease period." IRS Topic no. 510 doda "(including renewals)".
Velja tudi obratno. Avto v leasingu, za katerega ste "claimed actual car expenses after 1997", stopnje sploh ne more uporabljati.
Kdaj standardne stopnje na miljo ne smete uporabiti?
Publication 463 našteje primere. Standardne stopnje ne smete uporabiti, če:
- "Use five or more cars at the same time (such as in fleet operations)";
- "Claimed a depreciation deduction for the car using any method other than straight line for the car's estimated useful life";
- ste zanj uporabili MACRS;
- ste zanj "Claimed a section 179 deduction";
- "Claimed the special depreciation allowance on the car";
- "Claimed actual car expenses after 1997 for a car you leased."
Pet avtov pomeni hkrati. "You aren't using five or more cars for business at the same time if you alternate using (use at different times) the cars for business." Primer iz Publication 463: prodajalec, ki izmenično uporablja tri avtomobile in dva kombija, lahko uporabi stopnjo. Podjetje, ki hkrati vozi avto in štiri kombije, pa "must use actual expenses for all vehicles."
Tudi avto za prevoz potnikov, na primer taksi, lahko uporablja stopnjo, razen če velja katera od zgornjih ovir.
Parkiranje, cestnine in obresti gredo zraven
"In addition to using the standard mileage rate, you can deduct any business-related parking fees and tolls." Topic no. 510 pravi, da to velja "whether you use the standard mileage rate or actual expenses."
Parkiranje na vašem lastnem delovnem mestu ni vključeno: te pristojbine "are nondeductible commuting expenses." Katere vožnje štejejo za vožnjo na delo, je ločeno vprašanje — glejte vožnja na delo v ZDA.
Zunaj stopnje sta še dve postavki. Če ste samozaposleni, šteje službeni del obresti za avtomobilsko posojilo: "if you use your car 60% for business, you can deduct 60% of the interest on Schedule C (Form 1040)." Tudi davek zvezne države in lokalne skupnosti na premoženje (personal property tax) za avto je ločen od stopnje.
Dejanski stroški: stroški, pomnoženi s službenim deležem
Publication 463 našteje, kaj so dejanski stroški: "Depreciation, Lease payments, Registration fees, Licenses, Insurance, Repairs, Gas, Garage rent, Tires, Oil, Tolls, Parking fees."
Uveljavljate samo službeni del. "If you use your car for both business and personal purposes, you must divide your expenses between business and personal use. You can divide your expense based on the miles driven for each purpose."
IRS-ov lastni primer: 20 000 milj v letu, od tega 12 000 službenih. "You can claim only 60% (12,000 ÷ 20,000) of the cost of operating your car as a business expense."
Primerjava s številkami: standardna stopnja ali dejanski stroški
Vzemimo isti avto v letu 2026 — 12 000 službenih milj od 20 000 — in recimo, da je bilo 6 000 službenih milj prevoženih pred 1. julijem in 6 000 po njem. Za dejanske stroške recimo, da so gorivo, zavarovanje, popravila, registracija in amortizacija skupaj znašali 12 000 $ na leto.
| Standardna stopnja na miljo | Dejanski stroški | |
|---|---|---|
| Jan.–jun. | 6 000 × 0,725 $ = 4 350 $ | |
| Jul.–dec. | 6 000 × 0,76 $ = 4 560 $ | |
| Leto | 8 910 $ | 12 000 $ × 60 % = 7 200 $ |
V tem primeru stopnja da večji znesek. Pri teh miljah bi bili dejanski stroški ugodnejši le, če bi stroški avta v letu presegli 14 850 $ (8 910 $ ÷ 60 %). Znesek po stopnji se giblje s službenimi miljami; znesek po dejanskih stroških se giblje s tem, koliko stane vožnja in amortizacija avta.
Službeno parkiranje in cestnine štejejo pri obeh metodah. Zneski stroškov so tu izmišljeni za račun; pravilo o deležu je IRS-ovo.
Službeni delež odloča tudi o amortizaciji
Isti odstotek odloča, kako smete amortizirati. "Generally, you must use your car more than 50% for qualified business use […] during the year to use MACRS. You must meet this more-than-50%-use test each year of the recovery period (6 years under MACRS)."
Za section 179: "you must use your car more than 50% for business or work in the year you acquired it." Pri 50 % ali manj v letu, ko je bil avto dan v uporabo, se amortizira "using the straight line method over a 5-year recovery period". To velja tudi, če se službena uporaba pozneje poveča.
Amortizacija, ki je že v stopnji
Izbira stopnje amortizacije ne preskoči, temveč jo določi. Rev. Proc. 2019-46 § 4.04: določen "per-mile amount … is treated as the depreciation claimed by the taxpayer." Notice 2026-10 § 4 jo postavi na "35 cents per mile for 2026" — in 33 centov za 2025, 30 za 2024, 28 za 2023, 26 za 2022.
To je pomembno, ko preidete na dejanske stroške ali avto prodate. Publication 463: "you must reduce your basis in the car (but not below zero) by a set rate per mile for all miles for which you used the standard mileage rate." V zgornjem primeru je to 12 000 službenih milj v letu 2026 × 0,35 $ = 4 200 $ manj v osnovi avta za tisto leto.
Julijsko zvišanje te številke ni premaknilo. Announcement 2026-11: "All other provisions of Notice 2026-10 remain in effect." Za vsako službeno miljo v letu 2026 torej velja 35 centov.
Ko avto prodate ali ga daste v zameno, velja isto zmanjšanje: "You must reduce your basis in your car (but not below zero) by the amount of this depreciation."
Kaj morate beležiti, ne glede na izbrano metodo
Evidenca milj je za obe metodi enaka. Dejanski stroški potrebujejo še evidenco vsakega stroška: Table 5-1 zahteva "Cost of each separate expense."
Za vsako vožnjo: datum, cilj, službene milje in službeni namen.
Za vse leto, v Table 5-1 iz Publication 463: "the cost of the car and any improvements, the date you started using it for business, the mileage for each business use, and the total miles for the year."
Službeni delež je razmerje med službenimi in vsemi miljami. Evidenca samo službenih voženj da le zgornjo polovico tega ulomka. Schedule C, Part IV, zahteva oboje: koliko od vseh milj v letu je bilo "a Business b Commuting (see instructions) c Other".
Evidence ni treba napisati še isti dan: 26 CFR § 1.274-5T(c)(2)(ii)(A) sprejme tedensko evidenco. In "if you prepare a record on a computer, it is considered an adequate record." Podrobnosti in kako dolgo jo hraniti so v članku kaj IRS razume pod „adequate records“. Načine, kako jo voditi, primerja kako voditi evidenco prevoženih milj.
Če vas zaposluje vaše podjetje in vam stroške povrne. Povračilo za lastni avto sledi drugim pravilom — glejte lastni avto za delo v ZDA. Zaposleni, ki neposredno ali posredno ima v lasti več kot 10 % vrednosti izdanih delnic podjetja, šteje za povezano osebo delodajalca. Publication 463 pravi, da tak zaposleni "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Kako DriveHub olajša stran z miljami
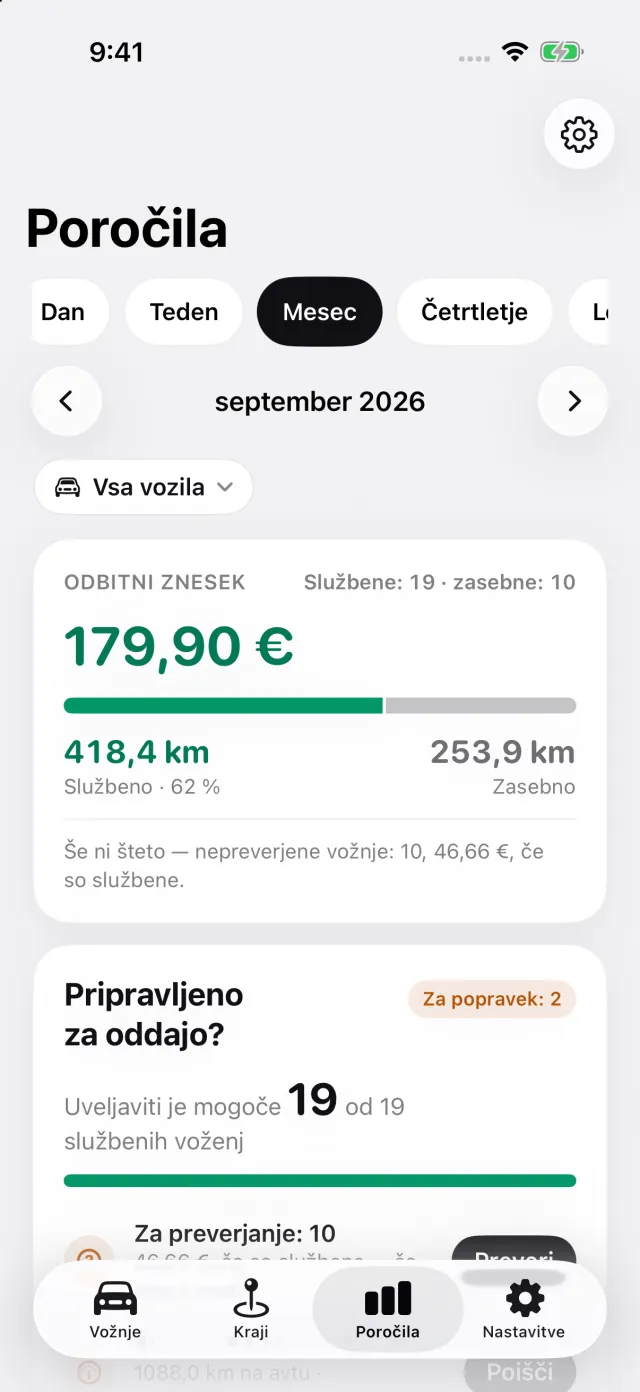
DriveHub beleži polovico, ki zadeva milje. Z dostopom do lokacije, nastavljenim na "Vedno", DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči —, službene in zasebne enako. Vsako vožnjo pozneje označite kot Službeno ali Zasebno, zavihek Poročila pa pokaže službene milje in njihov delež v skupni vsoti.
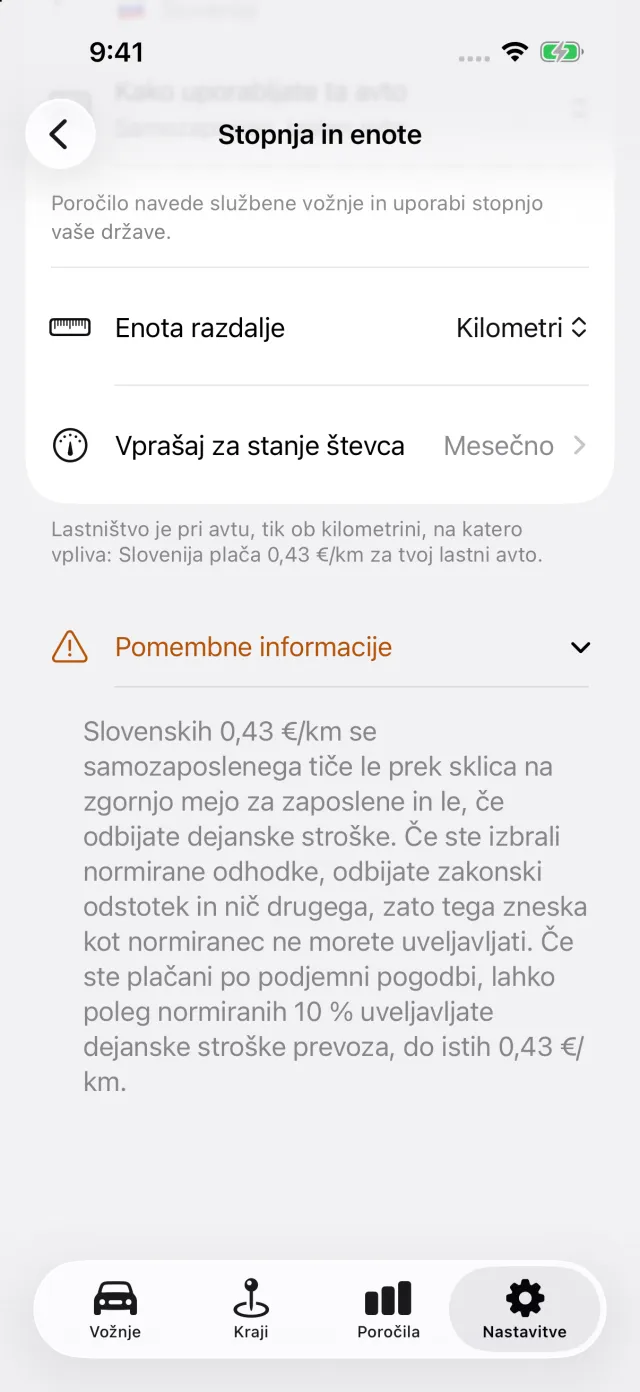
V Nastavitve → Stopnja in enote je stopnja za ZDA že vgrajena. Vsaka vožnja je ovrednotena s stopnjo, ki je veljala na njen dan: 72,5 centa pred 1. julijem 2026, 76 centov od takrat. Isti zaslon pove, kdaj je standardna stopnja odprta samozaposlenemu vozniku: prvo poslovno leto, ves leasing, manj kot pet avtov hkrati.
Izvoženo poročilo natisne datum, cilj, službeni namen in milje za vsako vožnjo ter odčitka števca na začetku in koncu leta. Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, se ta pojavi kot Zamujene vožnje na zavihku Vožnje, tako da vrzel ujamete, preden oddate napoved.
Kje se ustavi: DriveHub beleži in razvršča milje ter natisne evidenco. Ne izračuna amortizacije, odbitka po section 179 ali odbitka po dejanskih stroških — za to potrebujete svoje stroške in svojega davčnega svetovalca (tax preparer).
- DriveHub v App Storu
- Pravila za evidenco milj v ZDA
- Nastavite samodejno beleženje in vedite, kdaj je vožnja zamujena
Ta stran povzema, kar pravijo Publication 463, Rev. Proc. 2019-46, Notice 2026-10, Announcement 2026-11, IRS Topic no. 510 in navodila za Schedule C, in jih navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte tistega, ki vam pripravlja napoved (tax preparer) — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Združene države Amerike: zahteve za evidenco voženj.