 DriveHub
Průvodce zemí · Spojené státy americké · 8 min
Váš odpočet za míle u Uberu či DoorDashe je jen tak velký jako vaše kniha jízd
Jezdíte v USA pro Uber, Lyft nebo DoorDash a chcete odpočet za míle. Jste OSVČ, takže je na vás, abyste ho uplatnili – a abyste ho jízdu po jízdě doložili knihou jízd, kterou si vedete sami.

Stručná odpověď
Pokud jezdíte pro Uber, Lyft, DoorDash nebo Instacart, patří náklady na auto do Schedule C, řádek 9. Volíte standardní sazbu za míli, nebo skutečné výdaje na auto. Pro rok 2026 činí sazba 72,5 centu za míli do 30. června a 76 centů od 1. července. Služební parkovné a mýtné jdou navíc.
Které míle? Ve věci Hagos v. Commissioner, sporu řidiče Uberu u Tax Court, IRS uznal míle, které Uber vykázal jako ujeté pro zákazníky. Nevyjasněné jsou tři druhy jízdy: čekání online bez objednávky, jízda k prvnímu vyzvednutí a jízda domů po posledním doručení.
Uchovávat musíte záznam. Vaše auto je „listed property“ (IRC § 280F(d)(4)), takže se na něj vztahuje pravidlo evidence podle § 274(d) a Tax Court ho na vozidla řidiče Uberu uplatnil. Každá služební jízda potřebuje datum, služební míle a služební účel a rok potřebuje vaše celkové míle. Publication 463: "You can't deduct amounts that you approximate or estimate."
Přehled mil od platformy takovým záznamem není. Žádná publikace IRS, pokyny k formuláři ani stránka o gig práci, přečtené pro tento článek, o něm nic neříkají.
Jste OSVČ, takže auto patří do Schedule C
Gig Economy Tax Center IRS uvádí "Drive a car for booked rides or deliveries" jako gig práci. Jeho stránka Manage taxes for your gig work říká: "Collect and keep your records and receipts during the year. Recordkeeping can help you track your income, deduct expenses and complete your tax return." Odkazuje na Publication 463 a Schedule C.
Pokyny ke Schedule C pro řádek 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate. This is true even if you used your vehicle for hire (such as a taxicab)."
Při standardní sazbě vynásobíte služební míle sazbou a "Add to this amount your parking fees and tolls". "Do not deduct depreciation, rent or lease payments, or your actual operating expenses." Benzín je v sazbě, takže žádné účtenky za palivo nepřidáváte.
U vlastního auta je sazba otevřená jen tehdy, zvolíte-li ji v prvním podnikatelském roce auta. U auta na leasing platí po celý leasing. Úplné srovnání, včetně případů, kdy je sazba vyloučena, najdete v článku auto pro vaše podnikání: standardní sazba, nebo skutečné výdaje.
Kolik dá sazba pro rok 2026
Sazba se v polovině roku změnila. Notice 2026-10 § 3 stanovil 72,5 centu a Announcement 2026-11 ji od 1. července zvýšil na 76 centů. Předpokládejme, že vaše kniha jízd ukazuje 6 000 služebních mil před 1. červencem a 7 000 po něm:
6 000 × 0,725 $ = 4 350 $ 7 000 × 0,76 $ = 5 320 $ Celkem: 9 670 $ plus služební parkovné a mýtné.
Počty mil jsou vymyšlené kvůli výpočtu. Které z vašich mil jsou služební, je otázka, o níž je zbytek této stránky.
Vaše auto je majetek podle § 274(d), takže záznam je povinný
IRC § 274(d) nepřipouští odpočet u "any listed property", pokud ho nedoložíte "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". Listed property zahrnuje "any passenger automobile" (§ 280F(d)(4)(A)).
Zákon má výjimku pro majetek používaný "substantially all" v podnikání spočívajícím v přepravě osob nebo zboží za úplatu. Vztahuje se však jen na "any other property used as a means of transportation", ne na běžné osobní auto (§ 280F(d)(4)(B)).
Nepomohla řidiči Uberu ve věci Nurumbi v. Commissioner, T.C. Memo. 2021-79, jehož SUV a osobní pick-upy soud za takový jiný majetek považoval. Soud: "Petitioner has not shown that 'substantially all of the use' of his vehicles" připadalo na takové podnikání. Podle soudu "did not introduce evidence that he had a separate vehicle for personal use." Proto "he must satisfy the heightened substantiation requirements under section 274(d)."
Druhé ustanovení, § 280F(d)(5)(B)(ii), vyjímá z pojmu „passenger automobile“ vozidlo používané "directly in the trade or business of transporting persons or property for compensation or hire". V nalezených rozhodnutích ho Tax Court uplatnil na soukromou přepravní službu (Sami v. Commissioner, T.C. Memo. 2026-69), ne na vlastní auto řidiče ridesharingu. Žádné nalezené rozhodnutí ani text IRS netvrdí, že osobní auto používané pro práci přes aplikaci i k soukromým jízdám § 274(d) unikne. Počítejte s tím, že se na vaše vztahuje.
Ani standardní sazba vás knihy jízd nezbavuje. 26 CFR § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use."
Co musí vaše kniha jízd prokázat
Slovy Publication 463, u každé jízdy: datum, cíl, služební míle a služební účel. Za rok, podle tabulky 5-1: "the mileage for each business use, and the total miles for the year." Předpis, 26 CFR § 1.274-5T(b)(6), jmenuje míle každého použití, součet za rok, datum a služební účel.
Kniha jízd nemusí vzniknout týž den: "A contemporaneous log is not required" a týdenní se počítá. Podrobnosti najdete v článku co IRS myslí „adequate records“.
Odhady se nepočítají. Publication 463: "You can't deduct amounts that you approximate or estimate." Tax Court: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses" (Ottuso v. Commissioner, T.C. Memo. 2024-91).
Pokud jsou vaše záznamy neúplné, Publication 463 přijme vaše vlastní prohlášení doplněné dalšími důkazy. Jejím příkladem je řidič: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business." Předpis je užší, než to zní. Nepřímé důkazy mohou prokázat účel. Míle a data potřebují přímé nebo listinné důkazy.
Co je v sázce: případ Hagos
Hagos v. Commissioner, T.C. Memo. 2018-166, je případ řidiče Uberu. Uplatnil 79 873 mil. IRS "allowed a deduction for car and truck expenses of $5,286, representing 9,439 miles, on the basis of the number of miles Uber reported as miles driven for customers."
Soud dál nešel: "the record is simply devoid of any information to substantiate any amount above the $5,286 … reported by Uber". A také: "We could make a guess as to certain additional mileage but that is not appropriate."
Uznaných mil bylo méně než osmina uplatněných. 79 873 ÷ 8 = 9 984,1 a 9 439 je méně.
Upozornění k výkladu tohoto případu. Jde o jedno skutkové zjištění, ne o pravidlo, že číslo platformy je číslem IRS. Žádná přečtená publikace IRS, pokyny k formuláři ani stránka o gig práci neříkají o mílích vykázaných platformou nic, ani jedním směrem. Případ ukazuje, co se stane, když je číslo platformy jediným existujícím záznamem.
Chybějící kniha jízd může stát i víc než odpočet. IRC § 6662 přidává za nedbalost pokutu 20 % z nedoplatku. 26 CFR § 1.6662-3(b)(1) říká, že nedbalost "includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly." V samotném případu Hagos soud pokutu z procesního důvodu nepotvrdil.
Míle mezi objednávkami: co není vyjasněné
Tři druhy jízdy se objeví v každé směně a žádný nalezený primární pramen pro ně pravidlo nestanoví:
- míle ujeté, když jste online a čekáte na objednávku;
- jízda k prvnímu vyzvednutí – a zda pracovní den začíná tam, u první restaurace, nebo když se přihlásíte;
- jízda domů po posledním doručení.
Pro tento účel byly přečteny publikace IRS, pokyny ke Schedule C, stránky o gig práci a vyhledávání v rozhodnutích Tax Court. Nalezené případy z ridesharingu a rozvážky rozhodují o doložení nebo o příjmu, ne o těchto mílích. Tato stránka je proto nenazývá odečitatelnými ani neodečitatelnými.
Nejbližším textem IRS je příklad 3 v Publication 463. Týká se někoho bez obvyklé kanceláře a bez domácí kanceláře: "the location of your first business contact inside the metropolitan area is considered your office." Cesta z domova k tomuto prvnímu kontaktu a od posledního kontaktu domů je dojížděním; "you can deduct the costs of going from one client or customer to another." Jak se to vztahuje na práci přes aplikaci, se v ničem přečteném neuvádí. Obecná pravidla dojíždění najdete v článku lze odečíst dojíždění do práce.
Co udělat můžete, je uchovat fakta. Kniha jízd, která drží všechny vaše jízdy, každou s datem, mílemi a místem začátku a konce, umožní vám i vašemu daňovému poradci uplatnit tu odpověď, která je správná. Kniha jízd, v níž jsou jen jízdy, které jste sami označili za služební, se znovu posoudit nedá.
Jak to DriveHub usnadňuje
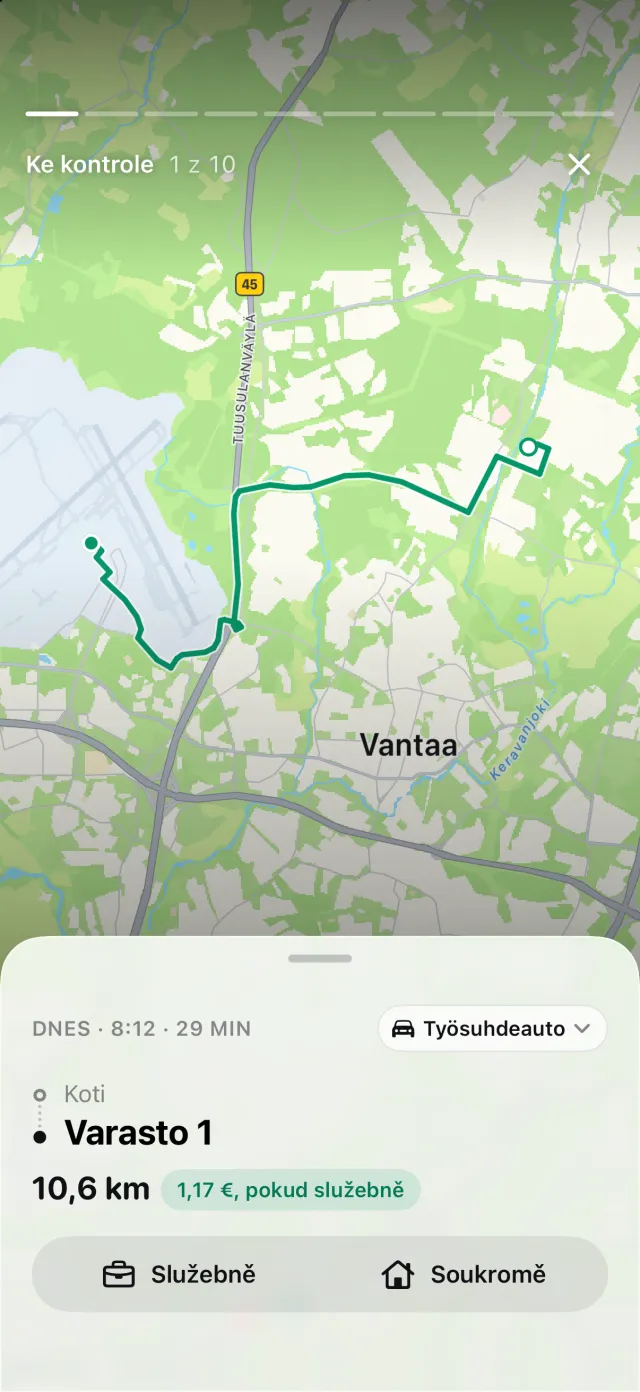
Když je přístup k poloze nastaven na Vždy, DriveHub na vašem iPhonu zaznamená na pozadí každou jízdu, včetně těch mezi objednávkami – a pokud mu některá přece jen unikne, řekne vám to. Před směnou nic neotevíráte.
Každou jízdu dodatečně zařadíte jako Služebně, nebo Soukromě. DriveHub nemá pro gig míle žádné vlastní pravidlo. Jízdy zařazuje automaticky jen podle toho, co mu dáte: pravidla pro místo, vašich dřívějších jízd po stejné trase, pracovní doby, volitelného pracovního kalendáře. Vše, co zůstane otevřené, čeká v sekci Ke kontrole. Vzhledem k tomu, co výše není vyjasněné, je to, které z vašich gig mil jsou služební, na vás a na vašem daňovém poradci.
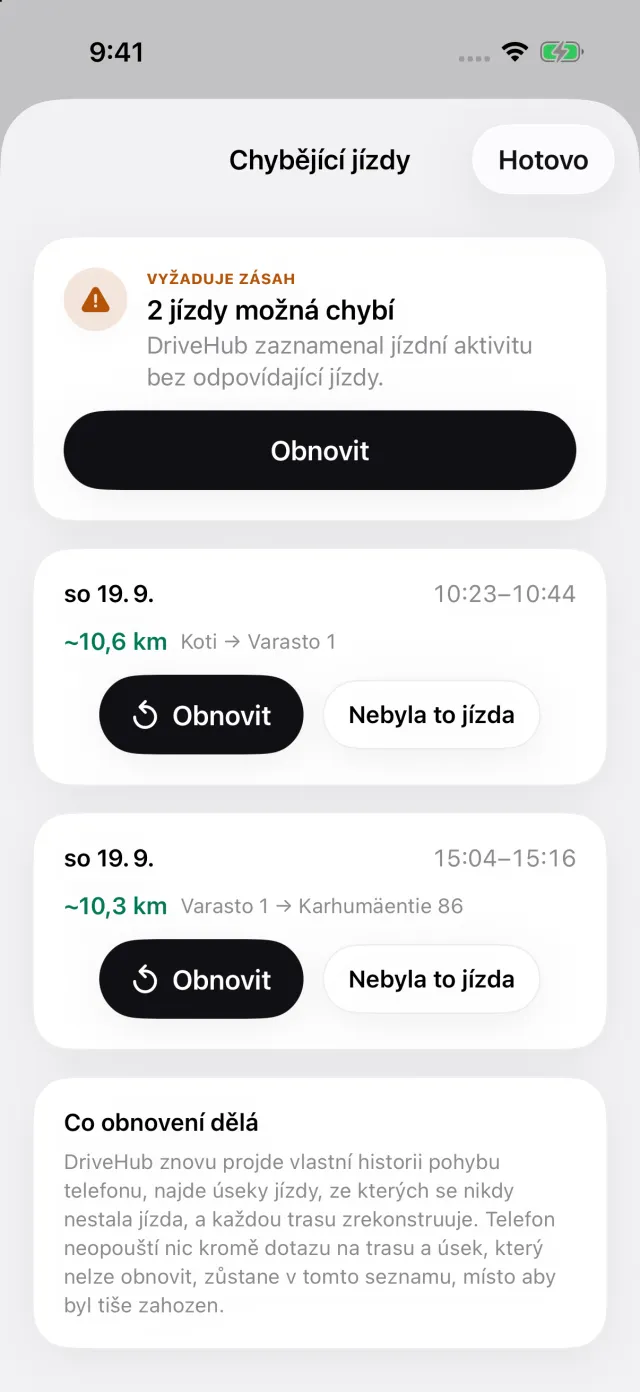
Pokud váš iPhone zaznamenal jízdu autem bez odpovídající jízdy v aplikaci, objeví se na kartě Jízdy příběh Zmeškané jízdy. Otevře Chybějící jízdy, níže, a Obnovit trasu zrekonstruuje. Mezera se ukáže, dokud si směnu ještě pamatujete.
Výkaz uvádí u každé jízdy datum, cíl, služební účel vašimi slovy a míle. Jako samostatný blok uvádí také počáteční a konečný stav tachometru za rok. Z něj vzniká součet za rok – druhá polovina toho, co Publication 463 žádá. Každá jízda se ocení sazbou platnou v den jízdy, 72,5, nebo 76 centů.
Kde DriveHub končí: není napojený na žádnou platformu. Nečte vaše objednávky ani přehled mil od platformy. Způsoby, jak vést knihu jízd to srovnávají s papírem a tabulkami.
- DriveHub v App Storu
- Pravidla knihy jízd v USA
- Nastavte automatický záznam a zjistěte, když nějaká jízda chybí
Tato stránka uvádí, co říkají Publication 463, pokyny ke Schedule C, Internal Revenue Code, jeho prováděcí předpisy a Tax Court, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého daňového poradce – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Spojené státy americké: požadavky na knihu jízd.