 DriveHub
Riigijuhend · Ameerika Ühendriigid · 8 min
Sinu Uberi või DoorDashi miilide mahaarvamine on nii suur kui su päevik
Sõidad USA-s Uberi, Lyfti või DoorDashiga ja tahad miilid maha arvata. Oled ettevõtja, nii et nõuda saad sina — ja tõendama pead ka sina, sõit sõidult, oma peetava sõidupäevikuga.

Lühike vastus
Kui sõidad Uberi, Lyfti, DoorDashi või Instacartiga, lähevad sinu autokulud Schedule C reale 9. Valid standardse miilimäära või tegelikud autokulud. 2026. aastal on määr 72,5 senti miili kohta kuni 30. juunini ja 76 senti alates 1. juulist. Tööalane parkimine ja teemaksud tulevad peale.
Millised miilid? Kaasuses Hagos v. Commissioner, ühe Uberi juhi kohtuasjas Tax Courtis, lubas IRS need miilid, mis Uber oli teatanud klientide jaoks sõidetuna. Kolm liiki sõitmist on lahtised: võrgus tellimust oodates sõitmine, sõit esimese pealevõtmiseni ja sõit koju pärast viimast kohaletoimetamist.
Pidama pead arvestust. Sinu auto on „listed property“ (IRC § 280F(d)(4)), nii et kehtib § 274(d) arvestusreegel, ja Tax Court rakendas seda ühe Uberi juhi sõidukitele. Iga tööalase sõidu juures on vaja kuupäeva, tööalaseid miile ja tööalast eesmärki, ning aasta kohta sinu kogumiile. Publication 463: "You can't deduct amounts that you approximate or estimate."
Platvormi miilikokkuvõte ei ole see arvestus. Ükski IRS-i väljaanne, vormijuhis ega gig-lehekülg, mida selle lehe jaoks loeti, ei ütle selle kohta midagi.
Oled ettevõtja, nii et auto läheb Schedule C-le
IRS-i Gig Economy Tax Center loetleb gig-tööna "Drive a car for booked rides or deliveries". Selle leht Manage taxes for your gig work ütleb: "Collect and keep your records and receipts during the year. Recordkeeping can help you track your income, deduct expenses and complete your tax return." See viitab Publication 463-le ja Schedule C-le.
Schedule C juhised rea 9 kohta: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate. This is true even if you used your vehicle for hire (such as a taxicab)."
Standardmäära puhul korrutad oma tööalased miilid määraga ja "Add to this amount your parking fees and tolls". Sa "Do not deduct depreciation, rent or lease payments, or your actual operating expenses." Kütus on määra sees, nii et kütusetšekke lisada pole.
Oma auto puhul on määr avatud ainult siis, kui valid selle auto esimesel äriaastal. Liisitud auto puhul kehtib see kogu liisingu vältel. Täielik võrdlus koos juhtudega, kus määr on keelatud, on artiklis auto oma ettevõtte jaoks: standardmäär või tegelikud kulud.
Mida 2026. aasta määr annab
Määr muutus aasta keskel. Notice 2026-10 § 3 kehtestas 72,5 senti ja Announcement 2026-11 tõstis selle alates 1. juulist 76 sendile. Oletame, et sinu päevik näitab 6000 tööalast miili enne 1. juulit ja 7000 pärast seda:
6000 × 0,725 $ = 4350 $ 7000 × 0,76 $ = 5320 $ Kokku: 9670 $, pluss tööalane parkimine ja teemaksud.
Miilide arvud on arvutuse jaoks välja mõeldud. Millised sinu miilidest on tööalased, on küsimus, millest räägib ülejäänud leht.
Sinu auto on § 274(d) vara, nii et arvestus on kohustuslik
IRC § 274(d) ei luba mahaarvamist "any listed property" eest, kui sa ei tõenda seda "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". Listed property hulka kuulub "any passenger automobile" (§ 280F(d)(4)(A)).
Seaduses on erand varale, mida kasutatakse "substantially all" ulatuses inimeste või kaupade tasulise veo äris. See hõlmab ainult "any other property used as a means of transportation", mitte tavalist sõiduautot (§ 280F(d)(4)(B)).
Uberi juhti kaasuses Nurumbi v. Commissioner, T.C. Memo. 2021-79, see ei aidanud, kuigi kohus käsitles tema maastureid ja pikapeid just selle muu varana. Kohus: "Petitioner has not shown that 'substantially all of the use' of his vehicles" oli sellises äris. Ta "did not introduce evidence that he had a separate vehicle for personal use." Seega "he must satisfy the heightened substantiation requirements under section 274(d)."
Teine säte, § 280F(d)(5)(B)(ii), jätab „passenger automobile“ alt välja sõiduki, mida kasutatakse "directly in the trade or business of transporting persons or property for compensation or hire". Leitud otsustes on Tax Court rakendanud seda eraautoteenusele (Sami v. Commissioner, T.C. Memo. 2026-69), mitte sõidujagamise juhi enda autole. Ükski leitud otsus ega IRS-i tekst ei ütle, et isiklik auto, millega sõidetakse nii rakenduse tööd kui ka erasõite, pääseks § 274(d) alt. Käsitle oma autot nii, et see kehtib.
Ka standardmäär ei vabasta sind päevikust. 26 CFR § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use."
Mida su sõidupäevik peab tõendama
Publication 463 sõnadega iga sõidu kohta: kuupäev, sihtkoht, tööalased miilid ja tööalane eesmärk. Aasta kohta, tabelist Table 5-1: "the mileage for each business use, and the total miles for the year." Regulatsioon, 26 CFR § 1.274-5T(b)(6), nimetab iga kasutuse miilid, aasta kogusumma, kuupäeva ja tööalase eesmärgi.
Päevikut ei pea kirjutama samal päeval: "A contemporaneous log is not required", ja iganädalane päevik läheb arvesse. Üksikasjad on artiklis mida IRS peab silmas „adequate records“ all.
Hinnangud ei loe. Publication 463: "You can't deduct amounts that you approximate or estimate." Tax Court: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses" (Ottuso v. Commissioner, T.C. Memo. 2024-91).
Kui sinu arvestus on puudulik, aktsepteerib Publication 463 sinu enda väidet koos muude tõenditega. Selle näide on autojuht: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business." Regulatsioon on kitsam, kui see kõlab. Kaudsed tõendid võivad tõendada eesmärki. Miilide ja kuupäevade jaoks on vaja otseseid või dokumentaalseid tõendeid.
Mis on kaalul: Hagose kaasus
Hagos v. Commissioner, T.C. Memo. 2018-166, on ühe Uberi juhi kohtuasi. Ta nõudis 79 873 miili. IRS "allowed a deduction for car and truck expenses of $5,286, representing 9,439 miles, on the basis of the number of miles Uber reported as miles driven for customers."
Kohus ei läinud kaugemale: "the record is simply devoid of any information to substantiate any amount above the $5,286 … reported by Uber". Ja: "We could make a guess as to certain additional mileage but that is not appropriate."
Lubatud miile oli vähem kui üks kaheksandik nõutust. 79 873 ÷ 8 = 9984,1, ja 9439 on sellest väiksem.
Hoiatus selle kaasuse lugemisel. See on üks faktiline järeldus, mitte reegel, et platvormi arv on IRS-i arv. Ükski loetud IRS-i väljaanne, vormijuhis ega gig-lehekülg ei ütle platvormi teatatud miilide kohta midagi, ei ühes ega teises suunas. Kaasus näitab aga, mis juhtub, kui platvormi arv on ainus olemasolev arvestus.
Puuduv päevik võib maksta ka rohkem kui mahaarvamine. IRC § 6662 lisab hooletuse eest 20 % trahvi alamakstud summalt. 26 CFR § 1.6662-3(b)(1) ütleb, et hooletus "includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly." Kaasuses Hagos endas jättis kohus trahvi menetluslikul põhjusel jõusse jätmata.
Miilid tellimuste vahel: mis on lahtine
Kolm liiki sõitmist tuleb ette igas vahetuses, ja ükski leitud esmane allikas ei sätesta ühegi neist reeglit:
- miilid, mis sõidad võrgus olles ja tellimust oodates;
- sõit esimese pealevõtmiseni — ja kas tööpäev algab seal, esimese restorani juures või siis, kui lähed võrku;
- sõit koju pärast viimast kohaletoimetamist.
Selle jaoks loeti läbi IRS-i väljaanded, Schedule C juhised, gig-leheküljed ja Tax Courti enda otsuste otsing. Leitud sõidujagamise ja kulleri kaasused otsustavad tõendamise või tulu üle, mitte nende miilide üle. Seepärast ei nimeta see leht neid mahaarvatavaks ega ka mitte mahaarvatavaks.
Lähim IRS-i tekst on Publication 463 näide 3 (Example 3). See käsitleb kedagi, kellel pole tavalist kontorit ega kodukontorit: "the location of your first business contact inside the metropolitan area is considered your office." Kodust selle esimese kontaktini ja viimasest kontaktist koju on tööle sõit; "you can deduct the costs of going from one client or customer to another." Kuidas see rakenduse tööle kohaldub, ei ole üheski loetud allikas öeldud. Üldised tööle sõidu reeglid on artiklis kas tööle sõidu miile saab maha arvata.
Mida sa teha saad, on faktid alles hoida. Päevik, mis hoiab kogu sinu sõitmist, iga sõit koos kuupäeva, miilide ning alguse- ja lõpukohaga, laseb sinul ja su maksudeklaratsiooni koostajal rakendada seda vastust, mis on õige. Päevikut, kus on ainult sõidud, mille sa ise tööalaseks otsustasid, ei saa hiljem üle vaadata.
Kuidas DriveHub seda lihtsamaks teeb
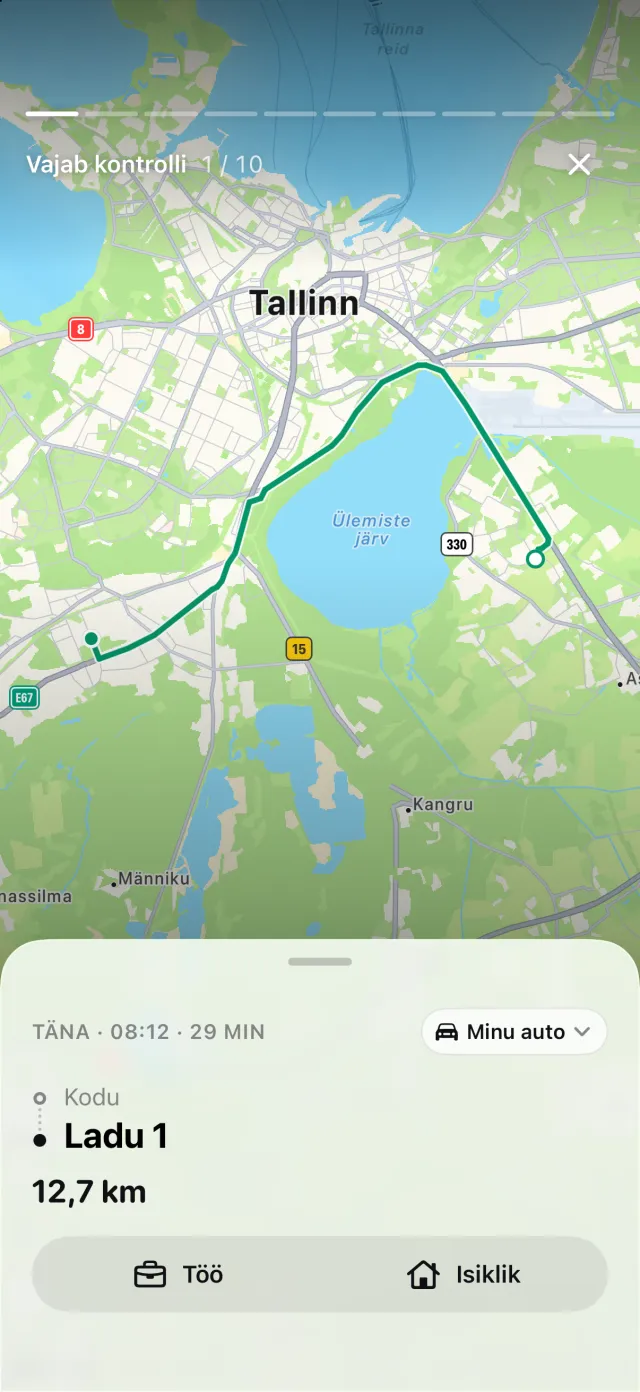
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub sinu iPhone'is taustal iga sõidu, ka need tellimuste vahel — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Enne vahetust ei pea midagi avama.
Iga sõidu liigitad hiljem kas Töö või Isiklik. DriveHubil ei ole gig-miilide jaoks oma reeglit. Sõite liigitab ta automaatselt ainult selle põhjal, mida sa talle annad: koha reegel, sinu varasemad sõidud samal marsruudil, tööaeg, valikuline töökalender. Kõik, mis on veel lahtine, ootab jaotises Vajab kontrolli. Arvestades eespool lahtiseks jäänut, on see, millised sinu gig-miilidest on tööalased, sinu ja su maksudeklaratsiooni koostaja otsus.
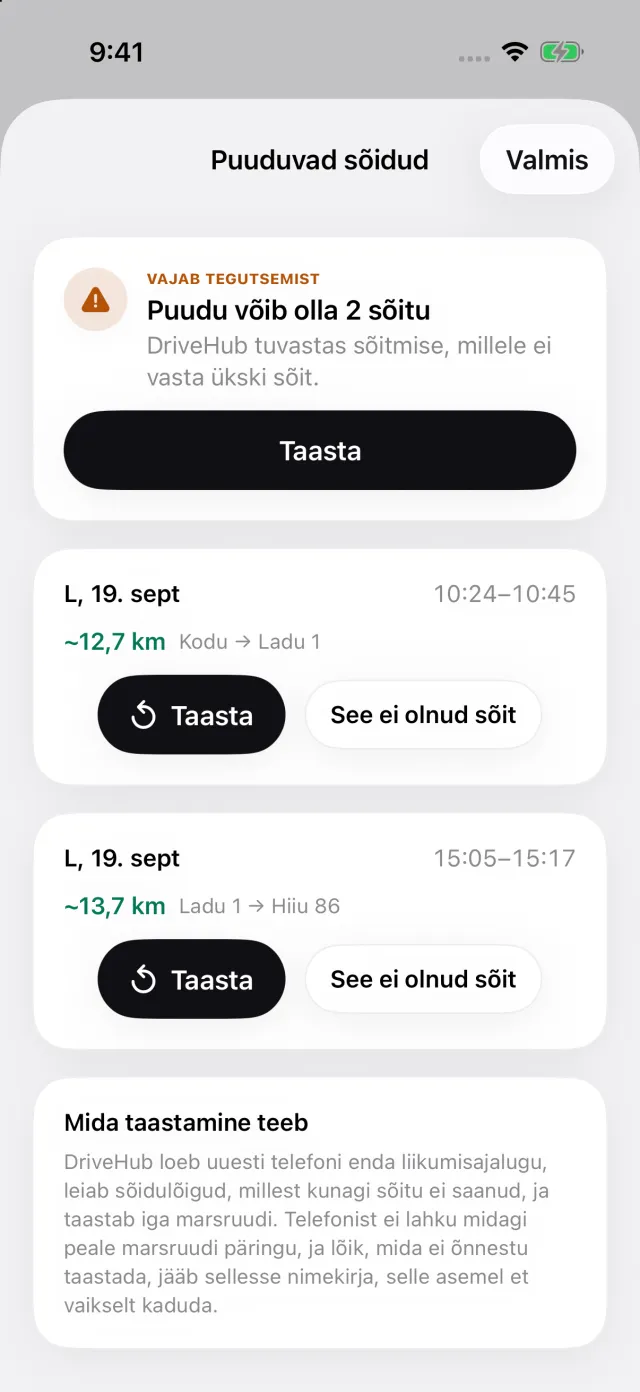
Kui sinu iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub vahekaardile Sõidud lugu Vahele jäänud sõidud. See avab allpool oleva vaate Puuduvad sõidud, ja Taasta ehitab marsruudi uuesti üles. Lünk tuleb välja siis, kui vahetus on sul veel meeles.
Aruandes on iga sõidu kuupäev, sihtkoht, tööalane eesmärk sinu enda sõnadega ja miilid. Eraldi plokina on seal ka aasta alguse ja lõpu odomeetri näit. Sealt tuleb aasta kogusumma — teine pool sellest, mida Publication 463 küsib. Iga sõit hinnatakse sõidu kuupäeval kehtinud määraga, 72,5 või 76 senti.
Kus piir jookseb: DriveHub ei ole ühegi platvormiga ühendatud. See ei loe sinu tellimusi ega platvormi miilikokkuvõtet. Sõidupäeviku pidamise viisid võrdleb seda paberi ja tabelarvutusega.
- DriveHub App Store'is
- USA sõidupäeviku reeglid
- Seadista automaatne salvestamine ja saa teada, kui sõit jääb vahele
See leht annab edasi selle, mida Publication 463, Schedule C juhised, Internal Revenue Code, selle regulatsioonid ja Tax Court ütlevad, ja viitab neile, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma maksudeklaratsiooni koostajalt (tax preparer) — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Ameerika Ühendriigid: sõidupäeviku nõuded.