 DriveHub
Przewodnik po kraju · Stany Zjednoczone · 8 min
Twoje odliczenie za mile z Ubera czy DoorDash jest tak duże jak twoja ewidencja
Jeździsz dla Ubera, Lyfta albo DoorDash w USA i chcesz odliczyć mile. Jesteś samozatrudniony, więc to ty je rozliczasz — i ty musisz je udowodnić, przejazd po przejeździe, ewidencją przebiegu, którą sam prowadzisz.

Krótka odpowiedź
Jeśli jeździsz dla Ubera, Lyfta, DoorDash albo Instacart, koszty auta trafiają do Schedule C, wiersz 9. Wybierasz standardową stawkę za milę albo rzeczywiste koszty auta. W 2026 roku stawka wynosi 72,5 centa za milę do 30 czerwca i 76 centów od 1 lipca. Służbowe parkingi i opłaty drogowe dochodzą dodatkowo.
Które mile? W sprawie Hagos v. Commissioner, przed Tax Court, kierowca Ubera dostał od IRS uznanie mil, które Uber wykazał jako przejechane dla klientów. Trzy rodzaje jazdy pozostają nierozstrzygnięte: oczekiwanie online bez zlecenia, dojazd do pierwszego odbioru i powrót do domu po ostatnim dowozie.
To, co musisz mieć, to zapis. Twoje auto jest „listed property” (IRC § 280F(d)(4)), więc obowiązuje reguła dokumentowania z § 274(d), a Tax Court zastosował ją do aut kierowcy Ubera. Każdy przejazd służbowy wymaga daty, mil służbowych i celu służbowego, a rok — twoich łącznych mil. Publication 463: "You can't deduct amounts that you approximate or estimate."
Zestawienie mil z platformy takim zapisem nie jest. Żadna publikacja IRS, instrukcja do formularza ani strona o gig economy przeczytana na potrzeby tego artykułu nic o nim nie mówi.
Jesteś samozatrudniony, więc auto trafia do Schedule C
Gig Economy Tax Center IRS wymienia "Drive a car for booked rides or deliveries" jako pracę w gig economy. Jego strona Manage taxes for your gig work mówi: "Collect and keep your records and receipts during the year. Recordkeeping can help you track your income, deduct expenses and complete your tax return." Odsyła do Publication 463 i Schedule C.
Instrukcje do Schedule C dla wiersza 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate. This is true even if you used your vehicle for hire (such as a taxicab)."
Przy standardowej stawce mnożysz mile służbowe przez stawkę i "Add to this amount your parking fees and tolls". "Do not deduct depreciation, rent or lease payments, or your actual operating expenses." Paliwo jest w stawce, więc nie ma rachunków za benzynę do dodania.
Przy własnym aucie stawka jest dostępna tylko wtedy, gdy wybierzesz ją w pierwszym roku, w którym auto służy działalności. Przy aucie w leasingu obowiązuje przez cały leasing. Pełne porównanie, z przypadkami, w których stawka jest wyłączona, znajdziesz w artykule auto w firmie: standardowa stawka czy koszty rzeczywiste.
Ile daje stawka na 2026 rok
Stawka zmieniła się w połowie roku. Notice 2026-10 § 3 ustaliła 72,5 centa, a Announcement 2026-11 podniosła ją do 76 centów od 1 lipca. Załóżmy, że twoja ewidencja pokazuje 6000 mil służbowych przed 1 lipca i 7000 po:
6000 × 0,725 USD = 4350 USD 7000 × 0,76 USD = 5320 USD Razem: 9670 USD, plus służbowe parkingi i opłaty drogowe.
Liczby mil są wymyślone na potrzeby rachunku. To, które z twoich mil są służbowe, jest pytaniem, któremu poświęcona jest reszta tej strony.
Twoje auto podlega § 274(d), więc zapis jest obowiązkowy
IRC § 274(d) nie pozwala na żadne odliczenie dla "any listed property", chyba że je udokumentujesz "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". Listed property obejmuje "any passenger automobile" (§ 280F(d)(4)(A)).
Ustawa przewiduje wyjątek dla mienia używanego "substantially all" w działalności polegającej na przewozie osób lub towarów na zlecenie. Obejmuje on jednak tylko "any other property used as a means of transportation", a nie zwykły samochód osobowy (§ 280F(d)(4)(B)).
Nie pomógł kierowcy Ubera w sprawie Nurumbi v. Commissioner, T.C. Memo. 2021-79, którego SUV-y i pickupy sąd potraktował jako takie inne mienie. Sąd: "Petitioner has not shown that 'substantially all of the use' of his vehicles" przypadało na taką działalność. Kierowca "did not introduce evidence that he had a separate vehicle for personal use." Zatem "he must satisfy the heightened substantiation requirements under section 274(d)."
Drugi przepis, § 280F(d)(5)(B)(ii), wyłącza z pojęcia „passenger automobile” pojazd używany "directly in the trade or business of transporting persons or property for compensation or hire". W odnalezionych orzeczeniach Tax Court zastosował go do prywatnej firmy przewozowej (Sami v. Commissioner, T.C. Memo. 2026-69), a nie do własnego auta kierowcy przewozów na aplikację. Żadne odnalezione orzeczenie ani tekst IRS nie przesądza, że prywatne auto używane do pracy przez aplikację i do jazd prywatnych wymyka się § 274(d). Traktuj swoje jako objęte.
Standardowa stawka też nie zwalnia cię z ewidencji. 26 CFR § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use."
Co twoja ewidencja musi udowodnić
W języku Publication 463, przy każdym przejeździe: data, miejsce docelowe, mile służbowe i cel służbowy. Raz na rok, według Table 5-1: "the mileage for each business use, and the total miles for the year." Przepis wykonawczy, 26 CFR § 1.274-5T(b)(6), wymienia mile każdego użycia, sumę za rok, datę i cel służbowy.
Ewidencja nie musi powstać tego samego dnia: "A contemporaneous log is not required", a tygodniowa się liczy. Szczegóły znajdziesz w artykule co IRS rozumie przez adequate records.
Szacunki się nie liczą. Publication 463: "You can't deduct amounts that you approximate or estimate." Tax Court: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses" (Ottuso v. Commissioner, T.C. Memo. 2024-91).
Jeśli twoje zapisy są niepełne, Publication 463 przyjmuje twoje własne oświadczenie wraz z innymi dowodami. Jej przykład dotyczy kierowcy: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business." Przepis wykonawczy jest węższy, niż to brzmi. Dowody pośrednie mogą wykazać cel. Mile i daty wymagają dowodów bezpośrednich lub dokumentów.
O co toczy się gra: sprawa Hagos
Hagos v. Commissioner, T.C. Memo. 2018-166, to sprawa kierowcy Ubera. Zgłosił 79 873 mile. IRS "allowed a deduction for car and truck expenses of $5,286, representing 9,439 miles, on the basis of the number of miles Uber reported as miles driven for customers."
Sąd nie poszedł dalej: "the record is simply devoid of any information to substantiate any amount above the $5,286 … reported by Uber". I: "We could make a guess as to certain additional mileage but that is not appropriate."
Uznane mile to mniej niż jedna ósma zgłoszonych. 79 873 ÷ 8 = 9984,1, a 9439 to mniej.
Uwaga przy czytaniu tej sprawy. To jedno ustalenie faktyczne, a nie reguła, że liczba z platformy jest liczbą IRS. Żadna przeczytana publikacja IRS, instrukcja do formularza ani strona o gig economy nie mówi nic o milach wykazywanych przez platformę, ani w jedną, ani w drugą stronę. Sprawa pokazuje natomiast, co się dzieje, gdy liczba z platformy jest jedynym zapisem, jaki istnieje.
Brak ewidencji może też kosztować więcej niż samo odliczenie. IRC § 6662 dodaje karę 20 % od zaniżonego podatku za niedbalstwo. 26 CFR § 1.6662-3(b)(1) mówi, że niedbalstwo "includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly." W samej sprawie Hagos sąd kary nie utrzymał, z przyczyny proceduralnej.
Mile między zleceniami: co nie jest rozstrzygnięte
Trzy rodzaje jazdy pojawiają się na każdej zmianie, a żadne odnalezione źródło pierwotne nie podaje reguły dla żadnego z nich:
- mile przejechane, gdy jesteś online i czekasz na zlecenie;
- dojazd do pierwszego odbioru — i to, czy dzień pracy zaczyna się tam, w pierwszej restauracji, czy w chwili, gdy włączasz aplikację;
- powrót do domu po ostatnim dowozie.
Przeczytano w tej sprawie publikacje IRS, instrukcje do Schedule C, strony o gig economy i wyszukiwarkę orzeczeń samego Tax Court. Odnalezione sprawy kierowców przewozów i dostaw rozstrzygają o dokumentowaniu albo o przychodzie, a nie o tych milach. Ta strona nie nazywa ich więc ani podlegającymi odliczeniu, ani niepodlegającymi.
Najbliższy tekst IRS to Example 3 z Publication 463. Dotyczy osoby bez stałego biura i bez biura w domu: "the location of your first business contact inside the metropolitan area is considered your office." Przejazd z domu do pierwszego kontaktu i od ostatniego kontaktu do domu to dojazd; "you can deduct the costs of going from one client or customer to another." Jak to się stosuje do pracy przez aplikację, nie jest nigdzie w przeczytanych źródłach powiedziane. Ogólne zasady o dojazdach są w artykule czy dojazd do pracy można odliczyć.
Możesz za to zachować fakty. Ewidencja, która obejmuje całą twoją jazdę, każdy przejazd z datą, milami oraz miejscem początku i końca, pozwala tobie i twojemu tax preparerowi zastosować tę odpowiedź, która okaże się właściwa. Ewidencji, która zawiera tylko przejazdy uznane przez ciebie za służbowe, nie da się już zweryfikować od nowa.
Jak DriveHub to ułatwia
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje na twoim iPhonie w tle każdy przejazd, także te między zleceniami — a jeśli kiedyś któryś pominie, mówi ci o tym. Przed zmianą niczego nie otwierasz.
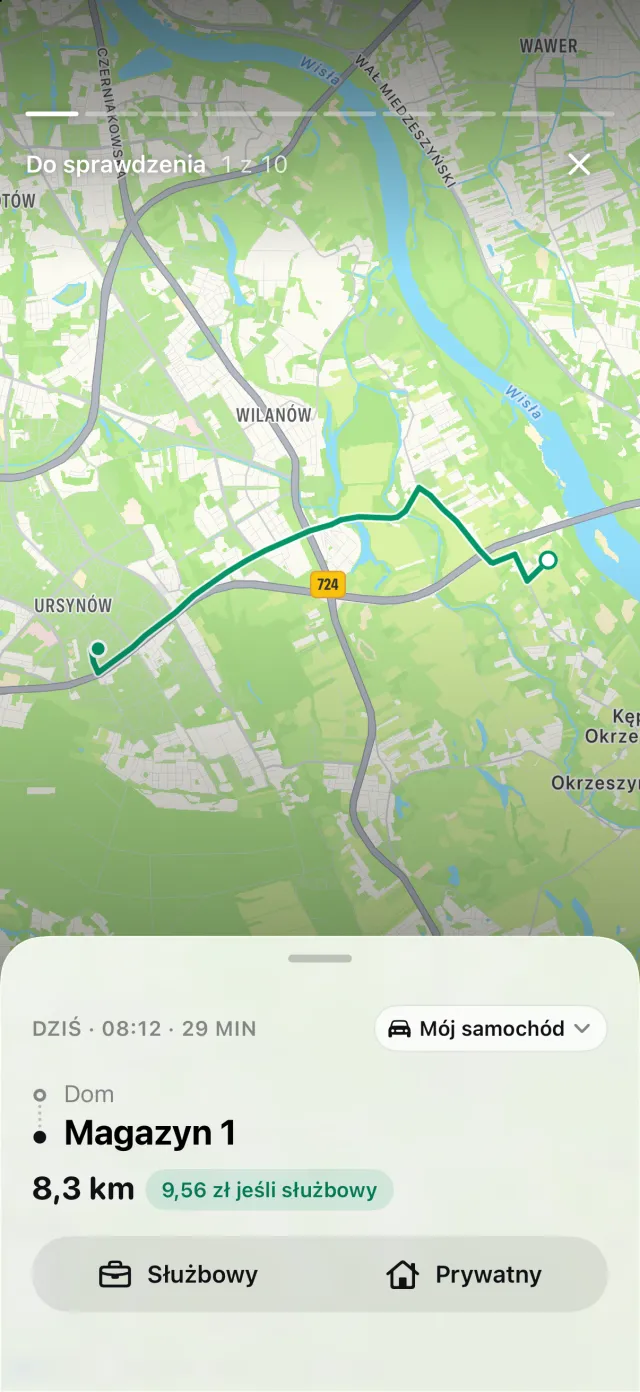
Każdy przejazd klasyfikujesz potem jako Służbowy albo Prywatny. DriveHub nie ma własnej reguły dla mil z pracy przez aplikację. Przejazdy przypisuje automatycznie tylko na podstawie tego, co mu dasz: reguły dla miejsca, twoich wcześniejszych przejazdów tą samą trasą, godzin pracy, opcjonalnego kalendarza służbowego. Wszystko, co pozostaje otwarte, czeka w Do sprawdzenia. Wobec tego, co powyżej pozostaje nierozstrzygnięte, o tym, które z twoich mil są służbowe, decydujesz ty i twój tax preparer.
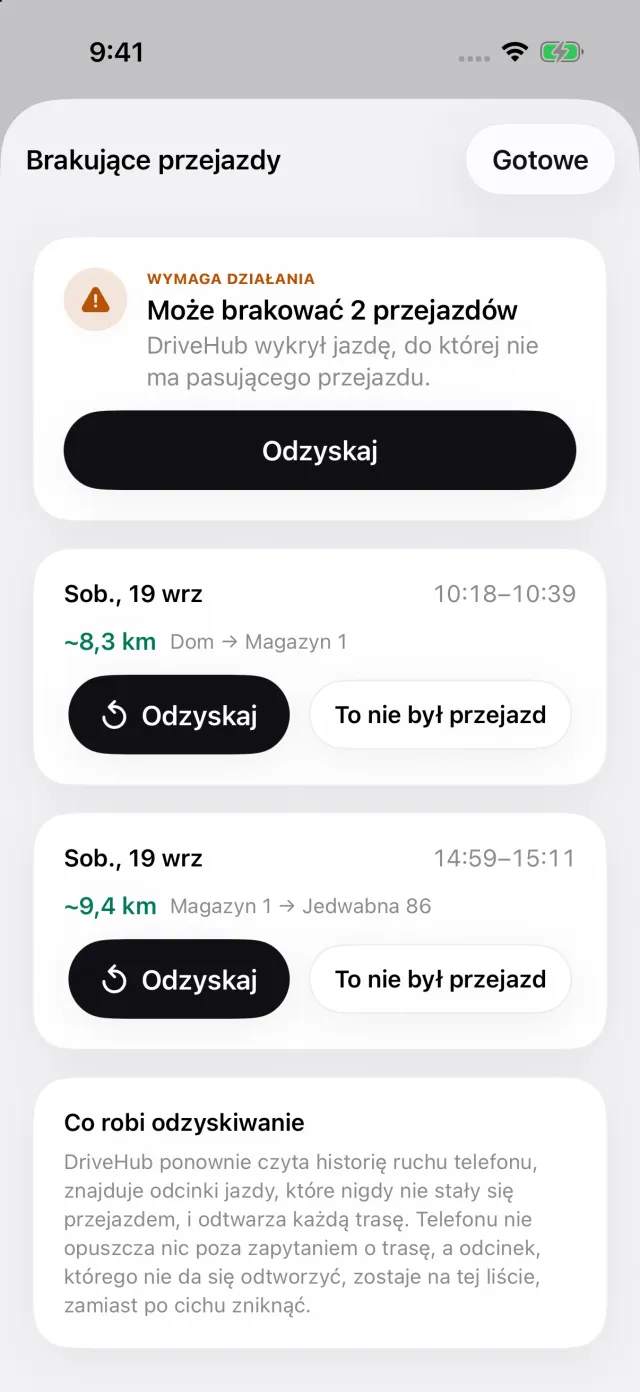
Jeśli iPhone zarejestrował jazdę, której nie odpowiada żaden przejazd, na karcie Przejazdy pojawia się historia Pominięte przejazdy. Otwiera ona Brakujące przejazdy, poniżej, a Odzyskaj odtwarza trasę. Luka pokazuje się, gdy jeszcze pamiętasz zmianę.
Raport podaje przy każdym przejeździe datę, miejsce docelowe, cel służbowy twoimi słowami i liczbę mil. Drukuje też osobno stan licznika na początku i na końcu roku. Stąd bierze się suma roczna — druga połowa tego, czego wymaga Publication 463. Każdy przejazd jest wyceniany według stawki obowiązującej w jego dniu, 72,5 albo 76 centów.
Gdzie się zatrzymuje: DriveHub nie jest połączony z żadną platformą. Nie odczytuje twoich zleceń ani zestawienia mil z platformy. Sposoby prowadzenia ewidencji przebiegu porównują to z papierem i arkuszem.
- DriveHub w App Store
- Zasady ewidencji przebiegu w USA
- Skonfiguruj automatyczne śledzenie i dowiaduj się, gdy przejazd zostanie pominięty
Ta strona przedstawia to, co mówią Publication 463, instrukcje do Schedule C, Internal Revenue Code, przepisy wykonawcze i Tax Court, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj osobę, która przygotowuje twoje zeznanie (tax preparer) — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Stany Zjednoczone: wymogi dotyczące ewidencji przebiegu.