 DriveHub
Maaopas · Yhdysvallat · 8 min
Uber- tai DoorDash-mailivähennyksesi on vain niin suuri kuin ajopäiväkirjasi
Ajat Uberille, Lyftille tai DoorDashille Yhdysvalloissa ja haluat mailivähennyksen. Olet yrittäjä, joten vähennys on sinun vaadittavasi — ja sinun todistettavasi, matka matkalta, itse pitämälläsi ajopäiväkirjalla.

Lyhyt vastaus
Jos ajat Uberille, Lyftille, DoorDashille tai Instacartille, autokulusi kuuluvat Schedule C:n riville 9. Valitset mailikorvauksen (standard mileage rate) tai todelliset autokulut. Vuonna 2026 korvaus on 72,5 senttiä maililta 30. kesäkuuta asti ja 76 senttiä 1. heinäkuuta alkaen. Työhön liittyvät pysäköinti- ja tiemaksut tulevat päälle.
Mitkä mailit? Asiassa Hagos v. Commissioner, Uber-kuljettajan Tax Court -jutussa, IRS hyväksyi ne mailit, jotka Uber ilmoitti asiakkaille ajetuiksi. Kolmenlainen ajo on ratkaisematta: odottelu verkossa ilman tilausta, ajo ensimmäiselle noudolle ja ajo kotiin viimeisen toimituksen jälkeen.
Pidettävä on kirjanpito. Autosi on "listed property" (IRC § 280F(d)(4)), joten § 274(d):n kirjanpitosääntö pätee, ja Tax Court sovelsi sitä Uber-kuljettajan ajoneuvoihin. Jokaisesta työajosta tarvitaan päivämäärä, työajon mailit ja ajon työperuste, ja vuodelta tarvitaan kaikki ajetut mailit. Publication 463: "You can't deduct amounts that you approximate or estimate."
Alustan mailiyhteenveto ei ole tuo kirjanpito. Yksikään tätä sivua varten luettu IRS:n julkaisu, lomakeohje tai gig-sivu ei sano siitä mitään.
Olet yrittäjä, joten auto kuuluu Schedule C:lle
IRS:n Gig Economy Tax Center mainitsee gig-työnä "Drive a car for booked rides or deliveries". Sen sivu Manage taxes for your gig work sanoo: "Collect and keep your records and receipts during the year. Recordkeeping can help you track your income, deduct expenses and complete your tax return." Se viittaa Publication 463:een ja Schedule C:hen.
Schedule C:n ohjeet rivistä 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate. This is true even if you used your vehicle for hire (such as a taxicab)."
Mailikorvausta käyttäessäsi kerrot työajon mailit korvauksella ja "Add to this amount your parking fees and tolls". Sinä "Do not deduct depreciation, rent or lease payments, or your actual operating expenses." Bensa sisältyy korvaukseen, joten polttoainekuitteja ei lisätä.
Omassa autossa korvaus on auki vain, jos valitset sen auton ensimmäisenä työkäyttövuonna. Vuokra-autossa se pätee koko vuokrakauden. Koko vertailu tapauksineen, joissa korvaus on suljettu, on artikkelissa auto yrityksessä: mailikorvaus vai todelliset kulut.
Mitä vuoden 2026 korvaus antaa
Korvaus muuttui kesken vuoden. Notice 2026-10 § 3 asetti sen 72,5 senttiin, ja Announcement 2026-11 korotti sen 76 senttiin 1. heinäkuuta alkaen. Oletetaan, että ajopäiväkirjasi näyttää 6 000 työajon mailia ennen 1. heinäkuuta ja 7 000 sen jälkeen:
6 000 × 0,725 $ = 4 350 $ 7 000 × 0,76 $ = 5 320 $ Yhteensä: 9 670 $ sekä työhön liittyvät pysäköinti- ja tiemaksut.
Mailimäärät on keksitty laskua varten. Se, mitkä maileistasi ovat työajon maileja, on kysymys, josta muu sivu kertoo.
Autosi on § 274(d):n omaisuutta, joten kirjanpito on pakollinen
IRC § 274(d) ei salli vähennystä "any listed property" -omaisuudesta, ellei sitä osoiteta "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". Listed property kattaa "any passenger automobile" (§ 280F(d)(4)(A)).
Laissa on poikkeus omaisuudelle, jota käytetään "substantially all" ihmisten tai tavaroiden maksulliseen kuljettamiseen. Se kattaa vain "any other property used as a means of transportation", ei tavallista henkilöautoa (§ 280F(d)(4)(B)).
Se ei auttanut Uber-kuljettajaa asiassa Nurumbi v. Commissioner, T.C. Memo. 2021-79, jonka katumaastureita ja lava-autoja tuomioistuin kohteli tuona muuna omaisuutena. Tuomioistuin: "Petitioner has not shown that 'substantially all of the use' of his vehicles" olisi ollut tällaisessa liiketoiminnassa. Hän "did not introduce evidence that he had a separate vehicle for personal use." Siksi "he must satisfy the heightened substantiation requirements under section 274(d)."
Toinen säännös, § 280F(d)(5)(B)(ii), poistaa "passenger automobile" -käsitteestä ajoneuvon, jota käytetään "directly in the trade or business of transporting persons or property for compensation or hire". Löydetyissä ratkaisuissa Tax Court on soveltanut sitä yksityiseen kuljetuspalveluun (Sami v. Commissioner, T.C. Memo. 2026-69), ei kyytipalvelukuljettajan omaan autoon. Yksikään löydetty ratkaisu tai IRS:n teksti ei katso, että sovellustyöhön ja yksityisajoon käytetty oma auto välttäisi § 274(d):n. Pidä omaasi sen piiriin kuuluvana.
Mailikorvaus ei myöskään vapauta sinua ajopäiväkirjasta. 26 CFR § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use."
Mitä ajopäiväkirjasi on todistettava
Publication 463:n sanoin matkakohtaisesti: päivämäärä, määränpää, työajon mailit ja ajon työperuste. Vuosikohtaisesti, Table 5-1:stä: "the mileage for each business use, and the total miles for the year." Säädös, 26 CFR § 1.274-5T(b)(6), nimeää kunkin käytön mailit, vuoden kokonaismäärän, päivämäärän ja työperusteen.
Ajopäiväkirjaa ei tarvitse kirjoittaa samana päivänä: "A contemporaneous log is not required", ja viikoittain pidetty kelpaa. Yksityiskohdat ovat artikkelissa mitä IRS tarkoittaa riittävällä kirjanpidolla.
Arviot eivät kelpaa. Publication 463: "You can't deduct amounts that you approximate or estimate." Tax Court: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses" (Ottuso v. Commissioner, T.C. Memo. 2024-91).
Jos kirjanpitosi on puutteellinen, Publication 463 hyväksyy oman selvityksesi yhdessä muun tukevan näytön kanssa. Sen esimerkkinä on kuljettaja: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business." Säädös on kapeampi kuin miltä tämä kuulostaa. Aihetodisteilla voi todistaa ajon syyn. Mailit ja päivämäärät vaativat suoraa tai asiakirjanäyttöä.
Mitä on pelissä: Hagos-tapaus
Hagos v. Commissioner, T.C. Memo. 2018-166, on Uber-kuljettajan juttu. Hän vaati 79 873 mailia. IRS "allowed a deduction for car and truck expenses of $5,286, representing 9,439 miles, on the basis of the number of miles Uber reported as miles driven for customers."
Tuomioistuin ei mennyt pidemmälle: "the record is simply devoid of any information to substantiate any amount above the $5,286 … reported by Uber". Ja: "We could make a guess as to certain additional mileage but that is not appropriate."
Hyväksyttyjä maileja oli vähemmän kuin joka kahdeksas vaadituista. 79 873 ÷ 8 = 9 984,1, ja 9 439 on vähemmän.
Varoitus tapauksen lukemiseen. Se on yksi tosiasiaratkaisu, ei sääntö, jonka mukaan alustan luku olisi IRS:n luku. Yksikään luettu IRS:n julkaisu, lomakeohje tai gig-sivu ei sano alustan ilmoittamista maileista mitään, suuntaan eikä toiseen. Tapaus näyttää sen, mitä tapahtuu, kun alustan luku on ainoa olemassa oleva kirjanpito.
Puuttuva ajopäiväkirja voi maksaa enemmänkin kuin vähennyksen. IRC § 6662 lisää huolimattomuudesta 20 %:n seuraamuksen vajaaksi jääneestä verosta. 26 CFR § 1.6662-3(b)(1) sanoo, että huolimattomuus "includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly." Itse Hagos-tapauksessa tuomioistuin ei pitänyt seuraamusta voimassa menettelyllisestä syystä.
Mailit tilausten välillä: mikä ei ole ratkaistu
Joka vuorossa tulee vastaan kolmenlaista ajoa, eikä yksikään löydetty ensisijainen lähde kerro sääntöä yhdellekään niistä:
- mailit, jotka ajat ollessasi verkossa ja odottaessasi tilausta;
- ajo ensimmäiselle noudolle — ja alkaako työpäivä siitä, ensimmäisestä ravintolasta vai siitä, kun kirjaudut verkkoon;
- ajo kotiin viimeisen toimituksen jälkeen.
Tätä varten luettiin IRS:n julkaisut, Schedule C:n ohjeet, gig-sivut ja Tax Courtin oma ratkaisuhaku. Löydetyt kyyti- ja kuljetuspalvelujutut ratkaisevat selvityksen tai tulon, eivät näitä maileja. Siksi tämä sivu ei kutsu niitä vähennyskelpoisiksi eikä vähennyskelvottomiksi.
Lähin IRS:n teksti on Publication 463:n Example 3. Se koskee henkilöä, jolla ei ole tavanomaista toimistoa eikä kotitoimistoa: "the location of your first business contact inside the metropolitan area is considered your office." Koti ensimmäiseen kohteeseen ja viimeisestä kohteesta kotiin ovat työmatkaa; "you can deduct the costs of going from one client or customer to another." Miten tämä soveltuu sovellustyöhön, ei sanota missään luetussa. Yleiset työmatkasäännöt ovat artikkelissa onko työmatka vähennyskelpoinen.
Se, minkä voit tehdä, on tosiasioiden säilyttäminen. Ajopäiväkirja, jossa on kaikki ajosi, jokainen matka päivämäärineen, maileineen sekä lähtö- ja päätepisteineen, antaa sinun ja veroneuvojasi soveltaa sitä vastausta, joka on oikea. Ajopäiväkirjaan, jossa on vain työajoiksi päättämäsi matkat, ei voi palata.
Miten DriveHub helpottaa tätä
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa iPhonellasi jokaisen ajon taustalla, myös tilausten väliset — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Mitään ei tarvitse avata ennen vuoroa.
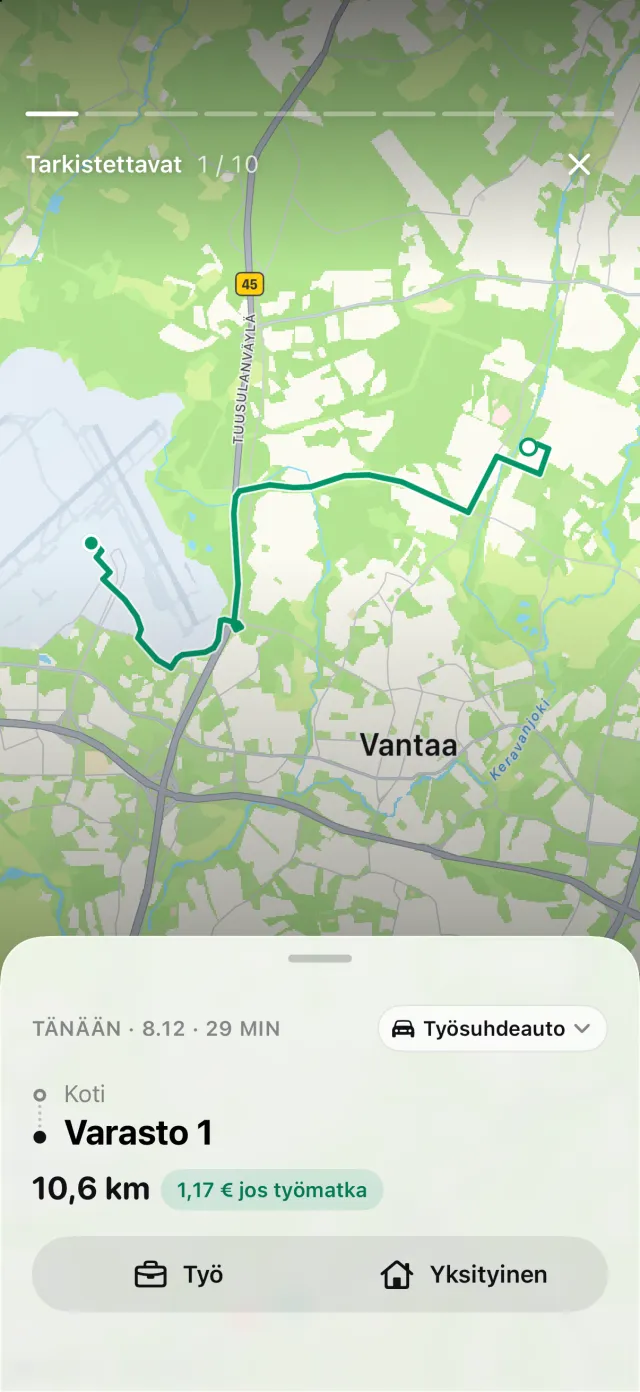
Luokittelet jokaisen matkan jälkikäteen joko Työ tai Yksityinen. DriveHubilla ei ole omaa sääntöä gig-maileille. Se luokittelee matkoja automaattisesti vain sen perusteella, mitä annat sille: paikkaan liitetty sääntö, aiemmat ajosi samalla reitillä, työajat, valinnainen työkalenteri. Kaikki avoimeksi jäänyt odottaa kohdassa Tarkistettavat. Kun otetaan huomioon, mikä yllä on ratkaisematta, se, mitkä gig-maileistasi ovat työajoja, on sinun ja veroneuvojasi päätös.
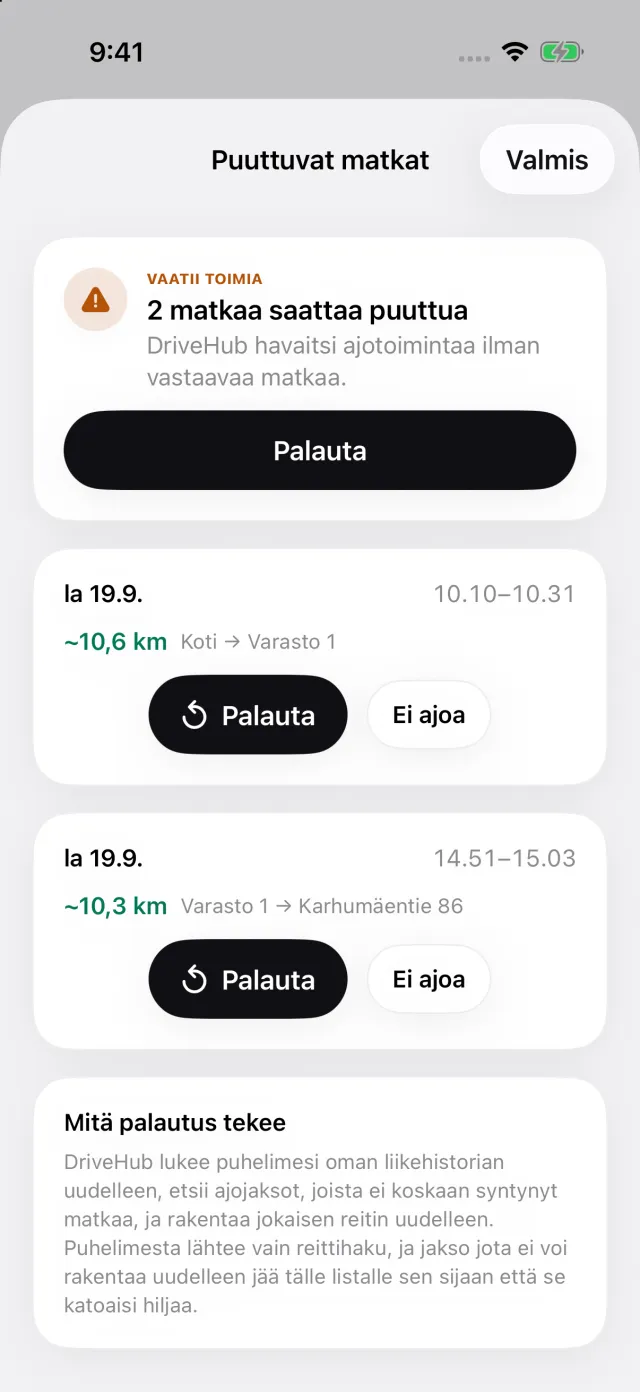
Jos iPhone kirjasi ajoa, jolle ei ole vastaavaa matkaa, Matkat-välilehdelle ilmestyy Puuttuvat matkat -tarina. Se avaa alla näkyvän Puuttuvat matkat -näkymän, ja Palauta rakentaa reitin uudelleen. Aukko näkyy, kun vuoro on vielä muistissa.
Raportti tulostaa jokaisesta matkasta päivämäärän, määränpään, ajon työperusteen omin sanoin ja mailit. Se tulostaa myös vuoden alun ja lopun mittarilukemat omana lohkonaan. Sieltä vuoden kokonaismäärä tulee — toinen puoli siitä, mitä Publication 463 pyytää. Jokainen matka hinnoitellaan sen päivänä voimassa olleella korvauksella, 72,5 tai 76 senttiä.
Mihin se päättyy: DriveHub ei ole yhteydessä mihinkään alustaan. Se ei lue tilauksiasi eikä alustan mailiyhteenvetoa. Tapoja pitää ajopäiväkirjaa vertailee tätä paperiin ja taulukoihin.
- DriveHub App Storessa
- Yhdysvaltain ajopäiväkirjasäännöt
- Ota automaattinen seuranta käyttöön ja tiedä, kun ajo jää tallentamatta
Tällä sivulla kerrotaan, mitä Publication 463, Schedule C:n ohjeet, Internal Revenue Code, sen säädökset ja Tax Court sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa ne. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy veroasiantuntijaltasi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Yhdysvallat: ajopäiväkirjan vaatimukset.