 DriveHub
Гид по стране · США · 8 мин
Вычет за пробег в Uber или DoorDash ровно такой, каков ваш журнал
Вы возите пассажиров или доставляете заказы через Uber, Lyft или DoorDash в США и хотите вычет за пробег. Вы самозанятый, так что заявлять его вам — и доказывать тоже вам, поездку за поездкой, журналом пробега, который вы ведёте сами.

Коротко
Если вы ездите для Uber, Lyft, DoorDash или Instacart, расходы на машину идут в Schedule C, строка 9. Вы выбираете стандартную ставку за милю или фактические расходы на машину. В 2026 году ставка — 72,5 цента за милю до 30 июня и 76 центов с 1 июля. Служебные парковка и платные дороги — сверху.
Какие мили? В деле Hagos v. Commissioner, деле водителя Uber в Налоговом суде (Tax Court), IRS признал мили, которые Uber указал как пройденные для клиентов. Три вида езды остаются неурегулированными: ожидание онлайн без заказа, дорога к первому заказу и дорога домой после последней доставки.
Хранить нужно запись. Ваша машина — «listed property» (IRC § 280F(d)(4)), поэтому к ней применяется правило о записях § 274(d), и Налоговый суд применил его к машинам водителя Uber. У каждой служебной поездки должны быть дата, служебный пробег и деловая цель, а у года — общий пробег. Publication 463: "You can't deduct amounts that you approximate or estimate."
Сводка пробега от платформы такой записью не является. Ни одна публикация IRS, инструкция к форме или страница о гиг-работе из прочитанных для этой статьи ничего о ней не говорит.
Вы самозанятый, поэтому машина идёт в Schedule C
Gig Economy Tax Center IRS относит к гиг-работе "Drive a car for booked rides or deliveries". Его страница Manage taxes for your gig work говорит: "Collect and keep your records and receipts during the year. Recordkeeping can help you track your income, deduct expenses and complete your tax return." И отсылает к Publication 463 и Schedule C.
Инструкции к Schedule C для строки 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate. This is true even if you used your vehicle for hire (such as a taxicab)."
По стандартной ставке вы умножаете служебные мили на ставку и "Add to this amount your parking fees and tolls". Вы "Do not deduct depreciation, rent or lease payments, or your actual operating expenses." Бензин уже внутри ставки, так что чеков за топливо добавлять нечего.
Для своей машины ставка доступна, только если выбрать её в первый год использования машины для бизнеса. Для машины в лизинге она действует весь срок лизинга. Полное сравнение, со случаями, когда ставка запрещена, — в статье машина для бизнеса: стандартная ставка или фактические расходы.
Что даёт ставка 2026 года
Ставка изменилась посреди года. Notice 2026-10 § 3 установил 72,5 цента, а Announcement 2026-11 с 1 июля поднял её до 76 центов. Допустим, по вашему журналу 6 000 служебных миль до 1 июля и 7 000 после:
6 000 × 0,725 $ = 4 350 $ 7 000 × 0,76 $ = 5 320 $ Итого: 9 670 $ плюс служебные парковка и платные дороги.
Цифры пробега придуманы ради арифметики. Какие из ваших миль служебные — вопрос, которому посвящена остальная часть статьи.
Ваша машина — имущество по § 274(d), поэтому запись обязательна
IRC § 274(d) не допускает вычета по "any listed property", если вы не подтвердили его "by adequate records or by sufficient evidence corroborating the taxpayer's own statement". К listed property относится "any passenger automobile" (§ 280F(d)(4)(A)).
В законе есть исключение для имущества, которое используется "substantially all" в бизнесе перевозки людей или грузов за плату. Но оно касается только "any other property used as a means of transportation", а не обычной легковой машины (§ 280F(d)(4)(B)).
Не помогло оно и водителю Uber в деле Nurumbi v. Commissioner, T.C. Memo. 2021-79, чьи внедорожники и пассажирские пикапы суд отнёс именно к такому «другому имуществу». Суд: "Petitioner has not shown that 'substantially all of the use' of his vehicles" приходилось на такой бизнес. Он "did not introduce evidence that he had a separate vehicle for personal use." Поэтому "he must satisfy the heightened substantiation requirements under section 274(d)."
Второе положение, § 280F(d)(5)(B)(ii), выводит из понятия «passenger automobile» машину, которая используется "directly in the trade or business of transporting persons or property for compensation or hire". В найденных решениях Налоговый суд применял его к частной службе перевозок (Sami v. Commissioner, T.C. Memo. 2026-69), а не к собственной машине водителя райдшеринга. Ни одно найденное решение и ни один текст IRS не говорят, что личная машина, на которой работают через приложение и ездят по личным делам, выходит из-под § 274(d). Считайте, что ваша под него подпадает.
Стандартная ставка тоже не освобождает от журнала. 26 CFR § 1.274-5(j)(2): "The taxpayer will not be relieved of the requirement to substantiate the amount of each business use (i.e., the business mileage), or the time and business purpose of each use."
Что должен доказать ваш журнал
В терминах Publication 463, по каждой поездке: дата, место назначения, служебный пробег и деловая цель. За год, по таблице 5-1: "the mileage for each business use, and the total miles for the year." Нормативное положение, 26 CFR § 1.274-5T(b)(6), называет пробег по каждому использованию, итог за год, дату и деловую цель.
Записывать в тот же день не обязательно: "A contemporaneous log is not required", и еженедельный журнал засчитывается. Подробности — в статье что IRS понимает под adequate records.
Оценки не засчитываются. Publication 463: "You can't deduct amounts that you approximate or estimate." Налоговый суд: "The Court may not use the Cohan rule to estimate expenses covered by the strict substantiation requirements of section 274(d), which apply to most transportation expenses" (Ottuso v. Commissioner, T.C. Memo. 2024-91).
Если записи неполные, Publication 463 принимает ваше собственное заявление плюс другие подтверждающие доказательства. Её пример — как раз водитель: "the nature of your work, such as making deliveries, provides circumstantial evidence of the use of your car for business purposes. Invoices of deliveries establish when you used the car for business." Нормативное положение уже, чем кажется. Косвенные доказательства могут подтвердить цель. Мили и даты требуют прямых или документальных доказательств.
Чем рискуете: дело Hagos
Hagos v. Commissioner, T.C. Memo. 2018-166, — дело водителя Uber. Он заявил 79 873 мили. IRS "allowed a deduction for car and truck expenses of $5,286, representing 9,439 miles, on the basis of the number of miles Uber reported as miles driven for customers."
Дальше суд не пошёл: "the record is simply devoid of any information to substantiate any amount above the $5,286 … reported by Uber". И ещё: "We could make a guess as to certain additional mileage but that is not appropriate."
Признанных миль оказалось меньше одной восьмой от заявленных. 79 873 ÷ 8 = 9 984,1, а 9 439 меньше этого.
Оговорка о том, как читать это дело. Это одно фактическое обстоятельство, установленное судом, а не правило, что цифра платформы — это цифра IRS. Ни одна прочитанная публикация IRS, инструкция к форме или страница о гиг-работе ничего не говорит о пробеге, который сообщает платформа, — ни за, ни против. Что дело действительно показывает, — что бывает, когда цифра платформы оказывается единственной записью.
Отсутствие журнала может стоить и больше вычета. IRC § 6662 добавляет 20 % штрафа от недоплаты за небрежность. 26 CFR § 1.6662-3(b)(1) говорит, что небрежность "includes any failure by the taxpayer to keep adequate books and records or to substantiate items properly." В самом деле Hagos суд штраф не поддержал — по процессуальной причине.
Мили между заказами: что не решено
Три вида езды случаются в каждой смене, и ни один найденный первоисточник не устанавливает правило ни для одного из них:
- мили, пройденные, пока вы онлайн и ждёте заказа;
- дорога к первому заказу — и вопрос, начинается ли рабочий день там, у первого ресторана или в момент выхода онлайн;
- дорога домой после последней доставки.
Для этой статьи прочитаны публикации IRS, инструкции к Schedule C, страницы о гиг-работе и поиск по решениям самого Налогового суда. Найденные дела о райдшеринге и доставке решают вопросы подтверждения или дохода, а не этих миль. Поэтому эта статья не называет их ни вычитаемыми, ни невычитаемыми.
Ближайший текст IRS — пример 3 в Publication 463. Он о человеке без обычного офиса и без домашнего офиса: "the location of your first business contact inside the metropolitan area is considered your office." Из дома до первого контакта и от последнего контакта домой — дорога на работу; "you can deduct the costs of going from one client or customer to another." Как это применяется к работе через приложение, нигде из прочитанного не сказано. Общие правила о дороге на работу — в статье вычитается ли дорога на работу.
Что вы можете сделать — сохранить факты. Журнал, в котором есть вся ваша езда, каждая поездка с датой, милями, местом начала и конца, позволяет вам и вашему налоговому консультанту применить тот ответ, который окажется верным. Журнал, где есть только поездки, которые вы сами сочли служебными, пересмотреть уже нельзя.
Чем DriveHub это упрощает
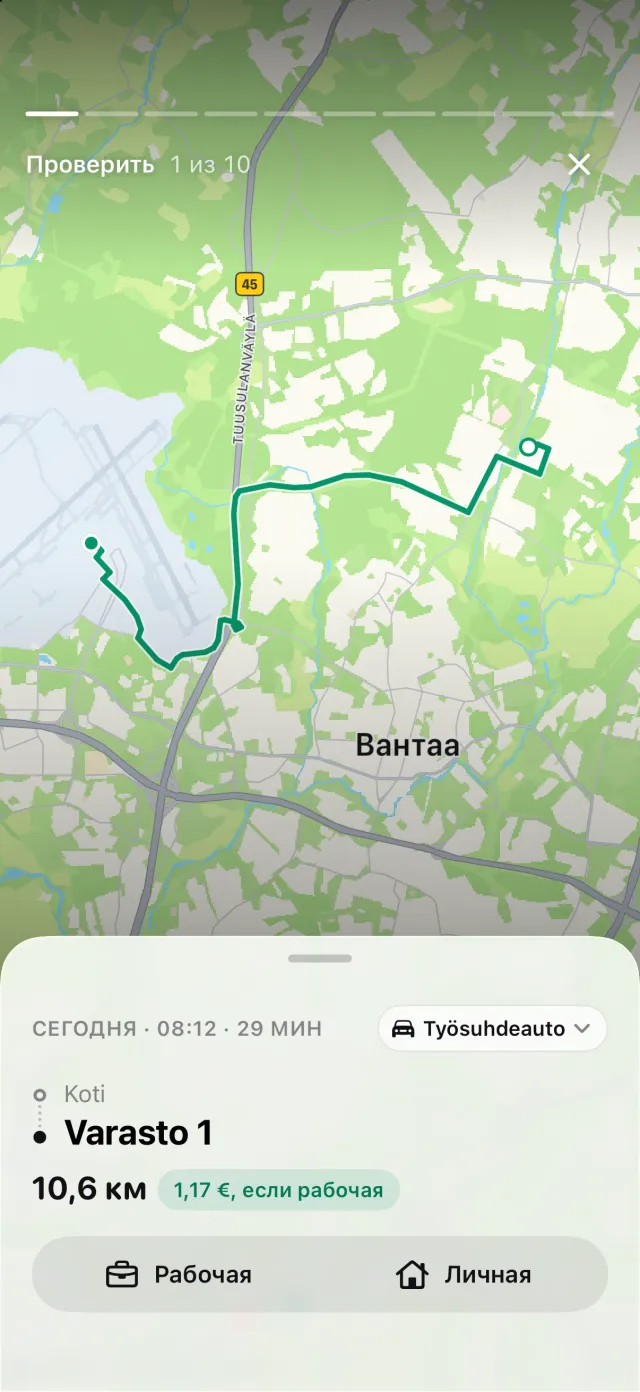
При доступе к геопозиции «Всегда» DriveHub записывает на вашем iPhone каждую поездку в фоне, включая поездки между заказами, — а если всё же какую-то пропустит, сообщит вам об этом. Перед сменой ничего открывать не нужно.
Каждую поездку вы потом отмечаете как «Рабочая» или «Личная». Собственного правила для гиг-миль у DriveHub нет. Автоматически он распределяет поездки только по тому, что дали ему вы: правилу для места, вашим прошлым поездкам по тому же маршруту, рабочим часам, необязательному рабочему календарю. Всё, что осталось нерешённым, ждёт в разделе «Проверить». С учётом того, что выше не решено, какие из ваших гиг-миль служебные — решать вам и вашему налоговому консультанту.
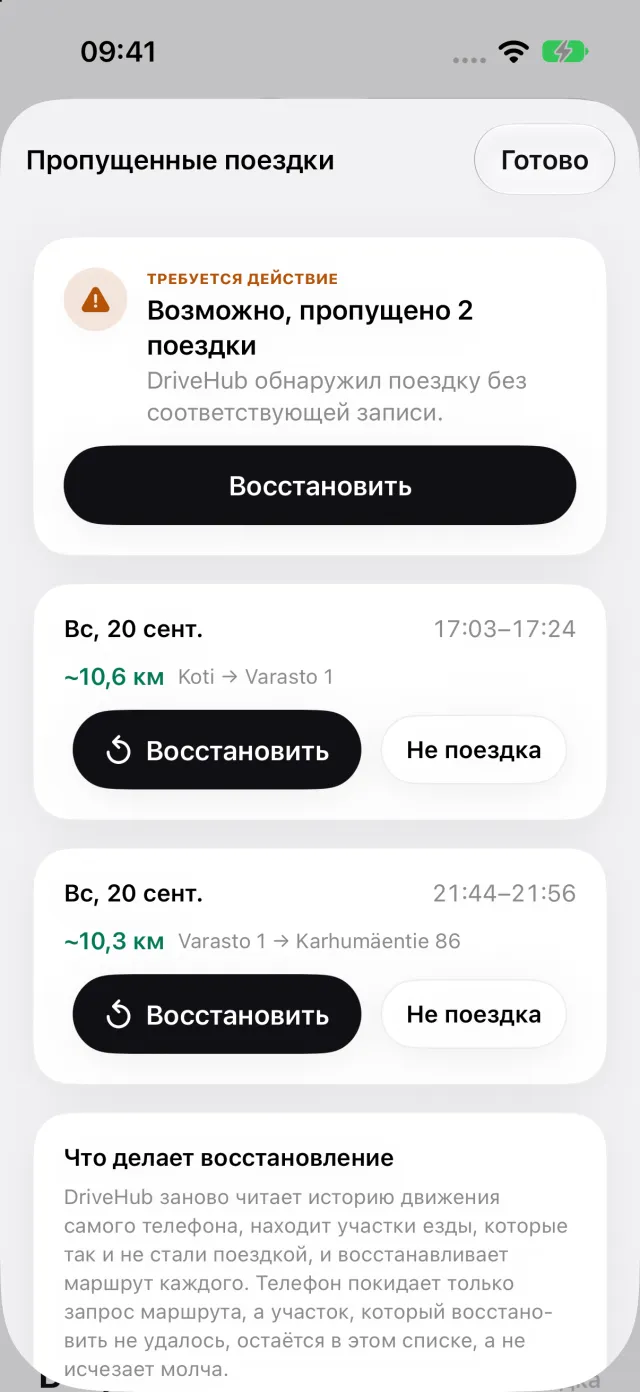
Если ваш iPhone зафиксировал езду, для которой нет поездки, на вкладке «Поездки» появляется история «Пропущенные поездки». Она открывает экран «Пропущенные поездки», показанный ниже, а кнопка «Восстановить» восстанавливает маршрут. Пробел виден, пока вы ещё помните смену.
В отчёте печатаются дата, место назначения, деловая цель вашими словами и пробег по каждой поездке. А ещё — показания одометра на начало и конец года отдельным блоком. Из них и берётся общий пробег за год — вторая половина того, что требует Publication 463. Каждая поездка оценивается по ставке, действовавшей в её день, — 72,5 или 76 центов.
Где он останавливается: DriveHub не подключён ни к одной платформе. Он не читает ваши заказы и сводку пробега платформы. Способы вести журнал пробега сравнивают это с бумагой и таблицами.
- DriveHub в App Store
- Правила журнала пробега в США
- Настройте автоматическую запись и узнавайте о пропущенных поездках
Эта страница излагает то, что говорят Publication 463, инструкции к Schedule C, Налоговый кодекс США (Internal Revenue Code), его нормативные положения и Налоговый суд, и называет их, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему налоговому консультанту — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: США: требования к журналу пробега.