 DriveHub
Vodič za državu · Španjolska
PDV na automobil u Španjolskoj — pretpostavka od 50 % za autónomo, kako dokazati više i što to znači za IRPF

Kratki odgovor
Za osobni automobil, motocikl, moped, vehículo mixto ili terensko vozilo tipa džip španjolski zakon o PDV-u pretpostavlja da se vozilo koristi 50 % za vaše poslovanje. To je Ley del IVA (LIVA) art. 95.Tres, regla 2.ª. Odbijate polovicu PDV-a na njega osim ako dokažete drukčiji udio.
To je pretpostavka, a ne gornja granica. Ako je stvarni udio poslovne uporabe drukčiji, veći ili manji, odbitak se ispravlja na njega (regla 3.ª).
To je Ley del IVA. Ne primjenjuje se na Kanarskim otocima, u Ceuti i Melilli (art. 3), koji imaju vlastite neizravne poreze.
Gdje se 50 % ne primjenjuje
Regla 2.ª pretpostavlja 100 % za šest vrsta vozila:
- kombinirana vozila koja se koriste za prijevoz robe
- vozila koja se koriste za prijevoz putnika uz naknadu
- vozila koja se koriste za poučavanje vožnje ili pilotiranja uz naknadu
- vozila koja proizvođač koristi za testiranja, probe, demonstracije ili promociju prodaje
- vozila koja koriste representantes o agentes comerciales (trgovački zastupnici) na svojim poslovnim putovanjima
- vozila koja se koriste u servicios de vigilancia (službama nadzora)
Dva slučaja ne dobivaju ništa. Automobil koji nije u vašem knjigovodstvu ni u službenim poslovnim evidencijama ili koji nije dio vaše poslovne imovine ne koristi se poslovno ni u kojem omjeru (art. 95.Dos 3.º i 4.º, koje primjenjuje regla 5.ª).
Dokazivanje drukčijeg udjela
Regla 4.ª kaže da se stupanj poslovne uporabe mora dokazati „por cualquier medio de prueba admitido en derecho“. Zatim kaže što nije dovoljno: vaša podnesena declaración-liquidación ili knjiženje automobila u službene evidencije.
Evidencija poslovnih putovanja usporedena s brojilom dokaz je one vrste koju regla 4.ª dopušta. To je dokaz, a ne odluka: porezni ga ured procjenjuje.
Ako kasnije promijenite mišljenje: regularización
Ako ste pri kupnji odbili po jednom udjelu, a kasnije dokažete drugi, regla 3.ª upućuje vas na postupak za bienes de inversión (investicijsku imovinu):
- Art. 107.Uno: odbitak se ispravlja tijekom četiri kalendarske godine nakon godine kupnje. Ako automobil u uporabu uđe tek kasnije, to je ta godina i sljedeće četiri. Godina se računa samo ako se njezin konačni postotak razlikuje od onog primijenjenog pri kupnji za više od deset bodova.
- Art. 109: odbitak koji ste izvršili pri kupnji, minus odbitak koji bi dao postotak te godine, dijeli se s pet. Rezultat je ono što vraćate ili dodatno odbijate za tu godinu.
- Art. 107.Siete: ispravak ide u posljednju prijavu kalendarske godine.
- Art. 108.Dos 5.º: imovina kupljena za manje od 500 000 peseta (3 005,06 €) nije bien de inversión, pa se ovaj postupak na nju ne odnosi.
Troškovi uporabe slijede ista pravila
Art. 95.Cuatro primjenjuje ista pravila, uključujući pretpostavku od 50 %, na PDV na dijelove i dodatke, gorivo i drugu energiju, parkiranje i cestarine te popravke. DriveHubova ispisana napomena dodaje da porezni ured poslovnu uporabu tih troškova tretira kao zasebno pitanje koje morate dokazati. Za to navodi obvezujući odgovor poreznog ureda DGT V0088-25.
Strana IRPF-a: drukčiji test
Porez na dohodak ne preuzima pretpostavku iz PDV-a. Prema Reglamento del IRPF art. 22 imovina koja služi i poslovnim i privatnim potrebama nije afecto (vezana) uz djelatnost (22.2). Nedjeljiva imovina ne može biti djelomično poslovna (22.3). Iznimka za neznatnu privatnu uporabu izvan radnog vremena ne obuhvaća osobne automobile ni motocikle (22.4), osim za pet vrsta vozila. Među njima su kombinirana vozila za prijevoz robe i automobil trgovačkog zastupnika. Kad automobil ispunjava uvjet, odbijate njegove stvarne troškove.
Za autónomo nijedan iznos po kilometru nije odbitan. 0,26 €/km iznos je koji poslodavac smije zaposleniku isplatiti neoporezivo prema općem režimu (Reglamento del IRPF art. 9.A.2.b, iznos povišen na 0,26 Orden HFP/792/2023). Baskija i Navarra imaju vlastita pravila i iznose poreza na dohodak. Pogledajte tko mora dokazati putovanje i ostala španjolska pravila na stranici o Španjolskoj.
Dakle, PDV vam može dopustiti odbitak 50 % automobila koji za IRPF uopće ne možete tretirati kao poslovni. Dva odgovora mogu se razlikovati.
Što DriveHub pita, izračunava i ispisuje
Zaslon PDV-a za automobil namijenjen je poslovanju upisanom u sustav PDV-a. Radi na jednoj kalendarskoj godini, a za Španjolsku obuhvaća 2023. do 2026. Zaposlenik ne dobiva iznos.
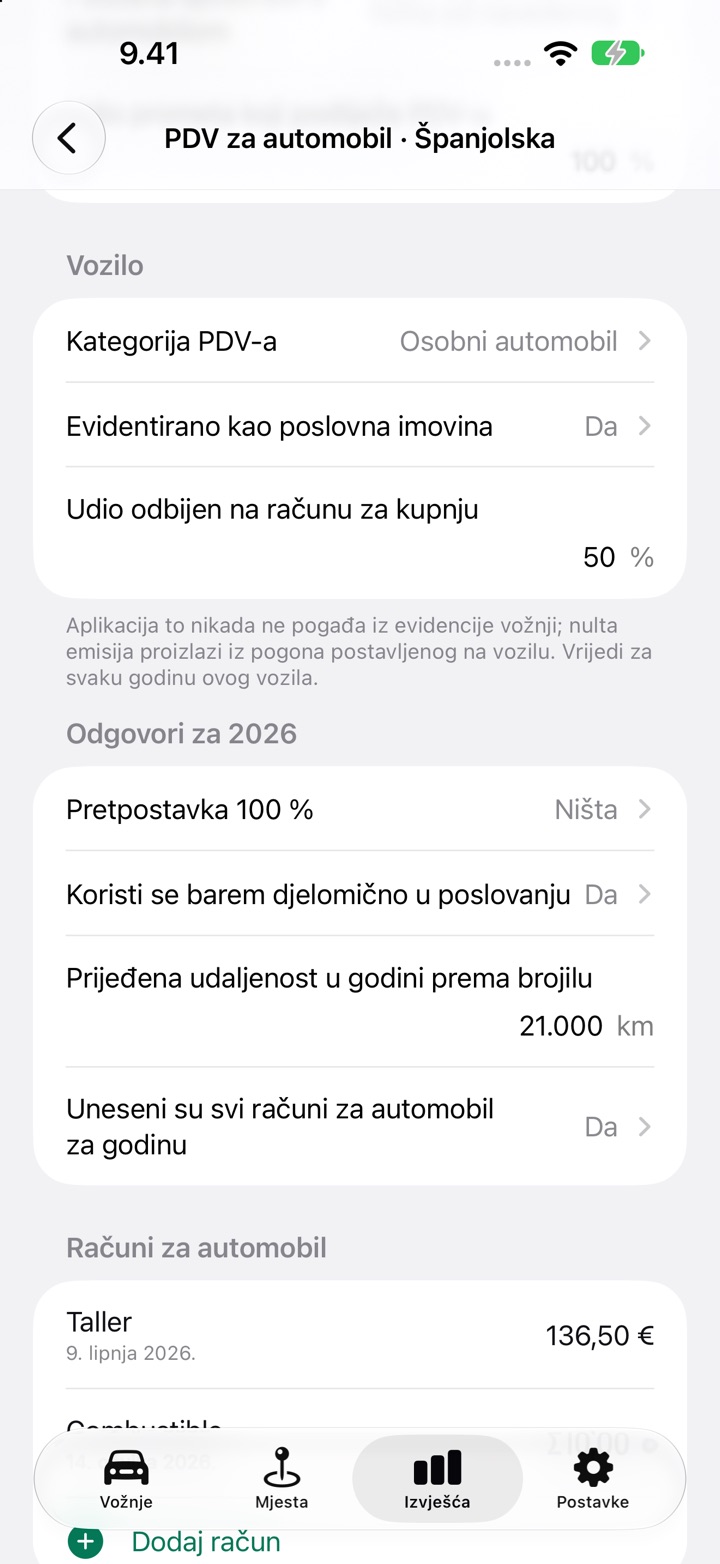
Za Španjolsku pita:
- Upis u sustav PDV-a, s opcijom za Pojednostavljeni sustav ili dodatak za izjednačavanje. Odabir te opcije ne daje iznos, jer DriveHub ne izračunava te sustave.
- Posebna djelatnost s automobilom i Udio prometa koji podliježe PDV-u. Svaka posebna djelatnost ili udio ispod 100 % ne daje iznos. Prijevoz putnika, autoškole i demonstracijski automobili odgovaraju se ovdje, pa DriveHub ne daje iznos za tri od šest slučajeva sa 100 %.
- Kategorija PDV-a: osobni automobil, motocikl, kombinirano vozilo, terensko vozilo ili ostalo gospodarsko vozilo. Za Ostalo gospodarsko vozilo ne daje iznos i kaže da vrijede opća pravila o pretporezu.
- Evidentirano kao poslovna imovina i Koristi se barem djelomično u poslovanju. Odgovor Ne na bilo koje daje Bez odbitka, uz navod art. 95.Dos i 95.Tres.5.ª.
- Pretpostavka 100 %: Ništa, Kombinirano vozilo za prijevoz robe, Trgovački zastupnik ili predstavnik ili Nadzor. To su ostala tri od šest slučajeva.
- Prijeđena udaljenost u godini prema brojilu i Udio odbijen na računu za kupnju.
- Uneseni su svi računi za automobil za godinu i svaki račun s datumom i PDV-om. Bez računa koji nosi PDV u godini nema iznosa.
Uz Ništa ispisuje, jedno pokraj drugog, udio prema zakonu (50 %) s PDV-om koji on daje i evidentirani poslovni udio (pregledana poslovna putovanja u odnosu na udaljenost prema brojilu) s PDV-om koji on daje. Nijedan ne naziva „onim“ odbitkom. Putovanja na posao i privatna putovanja nikad se ne računaju kao poslovna. Uz jedan od odgovora sa 100 % ispisuje samo iznos sa 100 %.
Ilustracija ispravka po godini pojavljuje se kad vrijedi sve ovo:
- unijeli ste račun za kupnju vozila od najmanje 3 005,06 € prije PDV-a
- unijeli ste udio koji ste na njemu odbili
- evidentirani se udio može izračunati
- godina izvješća jedna je od četiri nakon godine kupnje
Ako je razlika deset bodova ili manje, kaže da ispravka nema. Ne obrađuje automobil koji je u uporabu ušao nakon godine u kojoj je kupljen.
Što ne radi:
- Ne odlučuje o vašem odbitku. Evidentirani udio dokaz je za reglu 4.ª, a ispisana napomena to kaže.
- Ne daje evidentirani iznos dok je ijedna vožnja nepregledana ili ako podatak s brojila nedostaje ili je ispod poslovne udaljenosti. Pretpostavljeni iznos i dalje se pojavljuje.
- Ne izračunava IRPF. Za autónomo s vlastitim automobilom ne prikazuje iznos po kilometru.
- Ispravak je ilustracija, a ne iznos za vašu prijavu.
Kako to napraviti u DriveHubu
- Otvorite Izvješća i odaberite punu kalendarsku godinu. Za jedan automobil dodirnite Postavi PDV za automobil na njegovoj kartici PDV za automobil. U izvješću za sva vozila dodirnite Postavi pokraj automobila na kartici PDV za automobil. Oba glase Uredi kad godina ima odgovore.
- Pod Poslovno postavite Upis u sustav PDV-a i Udio prometa koji podliježe PDV-u. Posebna djelatnost s automobilom postavite na Ništa od navedenog.
- Pod Vozilo odaberite Kategorija PDV-a, odgovorite na Evidentirano kao poslovna imovina i unesite Udio odbijen na računu za kupnju ako ste automobil kupili u jednoj od četiri godine prije godine izvješća.
- Pod Odgovori za 2026. odgovorite na Pretpostavka 100 %, Koristi se barem djelomično u poslovanju i Prijeđena udaljenost u godini prema brojilu.
- Pod Računi za automobil dodajte svaki račun u godini. Za ilustraciju ispravka dodajte i račun za kupnju kao Kupnja vozila, s njegovim datumom. Zatim se vratite na Odgovori za 2026. i uključite Uneseni su svi računi za automobil za godinu.
- Pregledajte svaku vožnju u godini, zatim pročitajte Procjena pri dnu i odnesite je svom asesoru (asesor, savjetniku).
Ova stranica prenosi što kažu sami Ley del IVA i Reglamento del IRPF, uz navod članaka kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog asesora — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Španjolska: zahtjevi za evidenciju kilometraže.