 DriveHub
Vodič za državu · Španjolska · 8 min
Kilometraje u Španjolskoj i 2026. iznosi 0,26 €/km: što zabilježiti za svaku vožnju i što se oporezuje iznad toga
Poslodavac vam isplaćuje kilometraje jer za posao vozite vlastiti automobil. I 2026. do 0,26 € po kilometru nije dohodak, dok god vožnju možete opravdati. Evo što to znači od vožnje do vožnje i što se događa kad tvrtka plaća više.

Kratki odgovor
- 0,26 € po kilometru je neoporezivo, uz cestarine i parkiranje potkrijepljene računima. Izvor je Reglamento del IRPF art. 9.A.2.b), a iznos određuje Orden HFP/792/2023.
- I 2026. iznosi 0,26. Orden je na snazi od 17. srpnja 2023., a 4. listopada 2026. BOE nije navodio ništa što bi ga zamijenilo.
- Za svaku vožnju trebaju dan, mjesto i razlog, uz kilometre kojima se množi isplata. Oblik nije propisan: može se koristiti svako dokazno sredstvo dopušteno zakonom, a porezna uprava ga procjenjuje.
- Isplata iznad 0,26 nije izgubljena, nego se oporezuje. Samo dio iznad 0,26 × km ulazi u vašu platnu listu kao plaća. Ostatak ostaje neoporeziv.
- Paušalna mjesečna naknada za automobil funkcionira isto. Neoporeziva je samo do 0,26 × opravdani kilometri, uz opravdane cestarine i parkiranje.
Ovo je pravilo zajedničkog teritorija. U Baskiji iznos je 0,29 €, u Navarri 0,36 €: vidi kilometraje u Navarri i Baskiji.
Odakle 0,26 €/km
Orden HFP/792/2023, art. único.1, njegovim riječima:
„A efectos de lo previsto para los gastos de locomoción en la letra b) del artículo 9.A.2 del Reglamento del Impuesto sobre la Renta de las Personas Físicas … se excluirá la cantidad que resulte de multiplicar 0,26 euros por el número de kilómetros recorridos, siempre que se justifique la realidad del desplazamiento, más los gastos de peaje y aparcamiento que se justifiquen.“
Orden je stupio na snagu na dan objave, 17. srpnja 2023. Točka a) istog članka odnosi se na javni prijevoz. Točka b) je privatni automobil.
Ako članak potražite sami, pazite na zamku. BOE-ov pročišćeni tekst članka 9 u samom tekstu i dalje navodi 0,19 €: «b) En otro caso, la cantidad que resulte de computar 0,19 euros por kilómetro recorrido…». Iznos od 0,26 stoji ispod toga samo kao napomena «Téngase en cuenta». 0,19 je iznos koji je vrijedio do 17. srpnja 2023.
0,26 je ono što poslodavac smije isplatiti zaposleniku a da to ne bude dohodak. To nije odbitak koji koristi samozaposlena osoba. Za autónomo vidi kilometraje za autónomo.
Što zabilježiti za svaku vožnju
Uvjet glasi „siempre que se justifique la realidad del desplazamiento“: stvarnost vožnje mora se pokazati. Zakon određuje ishod, a ne obrazac.
Tribunal Económico-Administrativo Central rekao je od čega se taj ishod sastoji u svojoj odluci o ujednačavanju prakse 00/03972/2018 (6. studenoga 2018.). Isplatitelj mora opravdati „el día y lugar del desplazamiento que, junto con el motivo o razón de éste, son precisamente los extremos que permiten acreditar que las cantidades (euros por kilómetro o euros por día) establecidas en la norma quedan exoneradas de tributación por obedecer a razones laborales“.
Dakle, za svaku vožnju:
| Što | Zašto |
|---|---|
| Dan | navodi ga TEAC |
| Mjesto: kamo ste vozili | navodi ga TEAC |
| Razlog vožnje | navodi ga TEAC |
| Kilometri | iznos koji se množi s 0,26 |
| Vrijeme | dio onoga što mora biti dokazivo |
| Prijevozno sredstvo: vaš vlastiti automobil | dio onoga što mora biti dokazivo |
Šire pravilo dodaje dvije stvari. Dokazivo mora biti da su se putovanja dogodila, kojim prijevoznim sredstvom, koliko ih je bilo (prihvaća se i približan broj) i u koje vrijeme. Zato zabilježite i vrijeme svake vožnje te da ste išli vlastitim automobilom.
Prazna španjolska evidencija kilometraže (PDF) ima upravo te stupce.
Svako dokazno sredstvo, bez propisanog obrasca
Jedan je poslodavac Dirección General de Tributos pitao upravo to: „Cómo registrar y justificar el kilometraje efectuado de cara a posibles inspecciones“. Obvezujući odgovor, V0540-24 (9. travnja 2024.):
„la justificación de la realidad de los desplazamientos … podrá realizarse por medio de cualquiera de los medios de prueba admitidos en Derecho, según dispone el artículo 106 de la Ley General Tributaria … si bien corresponderá a los órganos de gestión e inspección de la Administración Tributaria su valoración.“
Ne navodi se nikakav obrazac, popis polja, predložak ni aplikacija. Bilježnica, tablica ili izvoz iz aplikacije mogu se svaki ponuditi kao dokaz. Porezna uprava ih procjenjuje.
Cestarine i parkiranje: račune čuvate sami
Cestarine i parkiranje idu povrh 0,26, ali samo „que se justifiquen“. Ovdje odluka TEAC-a premješta teret: kao i karte za javni prijevoz, oni „habrán de justificarse, en principio, por el empleado o perceptor“, jer računi glase na zaposlenika. Poslodavac i dalje dokazuje da je trošak bio povezan s njegovim poslom.
U praksi: račune za cestarine i parkiranje čuvate vi. Evidenciju kilometara drži poslodavac.
Račun za gorivo pokazuje gorivo, a ne vožnju
U V0528-20 (4. ožujka 2020.) tvrtka za kućnu njegu plaćala je osoblju po kilometru uz račun za gorivo i pitala je li to dovoljno. DGT račun nije potvrdio. Odgovorio je samo da se vožnje mogu dokazati svakim dokaznim sredstvom i da ga procjenjuju inspektori. Račun za gorivo dokazuje gorivo, a ne vožnju.
Tko snosi teret
Za neoporezive putne troškove teret dokaza snosi poslodavac, a ne vi. To mijenja kome je evidencija namijenjena, a detaljno je objašnjeno na stranici tko mora dokazati putovanje.
Koje se vožnje računaju
Oslobođenje vrijedi za zaposlenika „que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto“ (RIRPF art. 9.A.2). Vožnja od kuće do uobičajenog mjesta rada nije među njima, čak i ako je tvrtka plaća po kilometru po 0,26. Za to postoji zasebna stranica: je li vožnja od kuće do posla kilometraje?.
Što se oporezuje iznad 0,26
RIRPF art. 9.A.6: „Las asignaciones para gastos de locomoción, manutención y estancia que excedan de los límites previstos en este artículo estarán sujetas a gravamen.“
AEAT-ov Manual práctico Renta 2025 kaže to izravno: „el exceso percibido, en su caso, sobre las cantidades indicadas está plenamente sujeto a gravamen en concepto de rendimientos del trabajo.“ A V0540-24 dodaje da se porez po odbitku na taj višak obračunava redovnim postupkom za plaće („el procedimiento general establecido en el artículo 82 y siguientes del Reglamento“).
Dakle, viši iznos ne čini cijelu isplatu oporezivom. Plaća je samo višak.
Primjer: kolektivni ugovor (convenio) koji plaća 0,35 €/km
U jednom mjesecu odvezete 800 opravdanih poslovnih kilometara i platite 12 € cestarine, s računima na svoje ime. Vaš convenio plaća 0,35 € po kilometru uz cestarine.
| Iznos | |
|---|---|
| Plaćeno za kilometre: 800 × 0,35 | 280,00 € |
| Neoporezivo: 800 × 0,26 | 208,00 € |
| Oporezuje se kao plaća: 280,00 − 208,00 (= 800 × 0,09) | 72,00 € |
| Cestarine, opravdane | 12,00 €, neoporezivo povrh toga |
Primate 292 €. Od toga je 220 € neoporezivo, a 72 € ulazi u platnu listu uz redovni porez po odbitku.
Paušalna mjesečna naknada za automobil
Neki poslodavci umjesto iznosa po kilometru plaćaju fiksni mjesečni iznos za automobil. U V0798-22 (11. travnja 2022.) zaposlenik je primao fiksnu „subvención mensual fija, coche propio“ i predavao mjesečni popis poslovnih kilometara. Poslodavac je obračunao porez po odbitku na cijeli iznos.
Odgovor DGT-a: naknada „quedará exonerada de gravamen en su totalidad o en la parte que corresponda“ iznosu po kilometru „en los desplazamientos cuya realidad se justifique“, uz opravdane cestarine i parkiranje. Mišljenje je koristilo 0,19, iznos koji je vrijedio 1. siječnja 2022. Danas isto obrazloženje vrijedi uz 0,26.
Kako se isplata zove, nije važno. Neoporezivi dio je iznos × opravdani kilometri:
- Mjesečna naknada od 250 € i 600 opravdanih km: 600 × 0,26 = 156 € neoporezivo, 94 € oporezuje se kao plaća.
- Istih 250 € i 1 200 opravdanih km: 1 200 × 0,26 = 312 €, više od naknade, pa je svih 250 € neoporezivo.
Ako poslodavac obračuna porez po odbitku na dio koji je trebao biti neoporeziv, mišljenje navodi kako to osporiti. To je reclamación económico-administrativa (LGT art. 229.5), a ne pitanje za DGT.
Ako se vožnja ne može opravdati
Tada se kilometraje oporezuje kao obični dohodak od nesamostalnog rada. 0,26 štiti samo kilometre čija se stvarnost može pokazati.
Koliko se dugo čuva evidencija
Španjolski porezni zakon ne navodi fiksni rok. Obveza traje koliko i četverogodišnji rok zastare za razrez (LGT art. 66.a), koji teče od dana nakon isteka roka za podnošenje prijave (art. 67.1). Kad evidencija potkrepljuje tuđi porezni položaj, rok je dulji. Tako je kod poslodavca koji čuva dokaze za neoporezivu naknadu. Art. 70.2 tada ga produljuje na rok iz trgovačkog prava: „seis años, a partir del último asiento realizado en los libros“ (Código de Comercio art. 30.1).
Još jedan slučaj: poslodavac ne plaća ništa
Orden HFP/792/2023, art. único.2, primjenjuje istih 0,26 na radnike u relación laboral especial de carácter dependiente (RIRPF art. 9.B.1.a) kojima poslodavac ne nadoknađuje troškove, „siempre que justifiquen la realidad de sus desplazamientos“.
Kontrolni popis
- Svaka poslovna vožnja ima dan i vrijeme, mjesto kamo ste vozili, razlog, kilometre i podatak da ste išli automobilom.
- Svaka vas je vožnja odvela s mjesta rada da radite negdje drugdje. Vožnja od kuće do posla nije među njima.
- Računi za cestarine i parkiranje čuvaju se, na vaše ime.
- Isplata iznad 0,26 €/km (ili paušalna naknada iznad 0,26 × opravdani km) na platnoj listi stoji kao plaća, a ne cijeli iznos.
- Evidencija stiže poslodavcu u obliku koji može čuvati.
Kako DriveHub to olakšava
Slaba točka evidencije za kilometraje rijetko je pravilo. To je vožnja koju nitko nije zapisao i razlog kojeg se nitko ne sjeća tri tjedna poslije.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Čuva datum, početak i kraj te udaljenost. DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita pod Za provjeru. Za vožnju od kuće do mjesta rada odgovorite Put na posao, pa se nikad ne računa kao poslovna. Razlog dodajete svojim riječima.
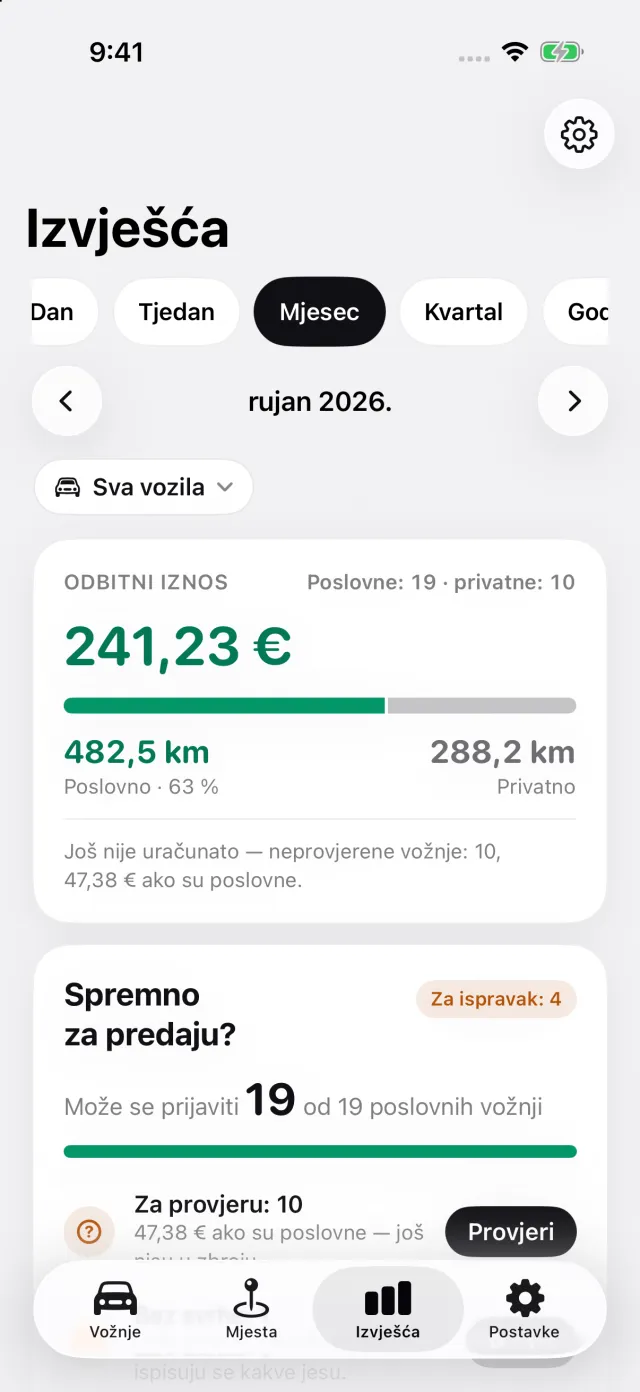
Izvješća prikazuju poslovne i privatne kilometre za mjesec te koliko poslovni kilometri iznose po 0,26 € po km. Svaka se vožnja vrednuje po iznosu koji je vrijedio na njezin datum. U Baskiji ili Navarri u Postavke, pod Država, odaberite svoju regiju u retku Porezna regija, i DriveHub poslovne vožnje vrednuje po 0,29 € ili 0,36 €.
Izvješće, kao PDF, Excel ili CSV datoteka uz DriveHub Pro, navodi svaku poslovnu vožnju s datumom, obje adrese, udaljenošću i svrhom koju ste upisali. U izvješću za jedan automobil vozač i registarska oznaka ispisuju se jednom u zaglavlju. Vaše se ime ondje pojavljuje kad odaberete automobil i upišete ime u postavkama izvješća. To je datoteka koju poslodavac može čuvati, a to je važno jer upravo poslodavac mora opravdati vožnje.
Gdje DriveHub staje: ne čuva vaše račune za cestarine i parkiranje, ne izračunava koji je dio iznosa iz convenija plaća i ne odlučuje ispunjava li vožnja uvjete. To ostaje vama, poslodavcu i vašem asesoru.
DriveHub je u App Storeu za iPhone. Španjolska pravila nalaze se na stranici o Španjolskoj, a postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Ova stranica prenosi ono što kažu Reglamento del IRPF, Orden HFP/792/2023, TEAC i DGT, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog asesora — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Španjolska: zahtjevi za evidenciju kilometraže.