 DriveHub
Guia por país · Espanha
IVA de um carro em Espanha — a presunção de 50 % para um autónomo, como provar mais, e o que isso significa para o IRPF

A resposta curta
Para um automóvel de passageiros, uma mota, um ciclomotor, um vehículo mixto (veículo misto) ou um todo-o-terreno do tipo jipe, a lei espanhola do IVA presume que o veículo é usado 50% para a sua atividade. É a Ley del IVA (LIVA) art. 95.Tres, regla 2.ª. Deduz metade do IVA correspondente, a menos que prove uma percentagem diferente.
É uma presunção, não um teto. Se a percentagem real de uso profissional for diferente, mais alta ou mais baixa, a dedução é corrigida para ela (regla 3.ª).
Esta é a Ley del IVA. Não se aplica nas Canárias, em Ceuta e Melilla (art. 3), que têm os seus próprios impostos indiretos.
Onde os 50% não se aplicam
A regla 2.ª presume 100% para seis tipos de veículo:
- veículos mistos usados para transportar mercadorias
- veículos usados para transportar passageiros mediante pagamento
- veículos usados para ensinar condução ou pilotagem mediante pagamento
- veículos que um fabricante usa para ensaios, testes, demonstrações ou promoção de vendas
- veículos usados por representantes o agentes comerciales (representantes ou agentes comerciais) nas suas deslocações profissionais
- veículos usados em servicios de vigilancia (serviços de vigilância)
Dois casos não recebem absolutamente nada. Um carro que não consta da sua contabilidade nem dos registos oficiais da atividade, ou que não faz parte dos ativos da sua empresa, não é de uso profissional em qualquer proporção (art. 95.Dos 3.º e 4.º, aplicados pela regla 5.ª).
Provar uma percentagem diferente
A regla 4.ª diz que o grau de uso profissional tem de ser provado "por cualquier medio de prueba admitido en derecho" (por qualquer meio de prova admitido em direito). Diz depois o que não basta: a sua declaración-liquidación entregue, ou a inscrição do carro nos seus registos oficiais.
Um registo de viagens profissionais confrontado com o conta-quilómetros é uma prova do tipo que a regla 4.ª admite. É uma prova, não uma decisão: a administração fiscal pondera-a.
Mudar de ideias mais tarde: regularización
Se deduziu a uma percentagem na compra e mais tarde prova outra, a regla 3.ª remete-o para o procedimento dos bienes de inversión (bens de investimento):
- Art. 107.Uno: a dedução é regularizada durante os quatro anos civis seguintes ao ano da compra. Se o carro só entrar em uso mais tarde, é esse ano e os quatro seguintes. Um ano só conta quando a sua percentagem final diferir da aplicada na compra em mais de dez pontos.
- Art. 109: a dedução que fez na compra, menos a dedução que a percentagem do ano daria, é dividida por cinco. O resultado é o que devolve, ou deduz a mais, nesse ano.
- Art. 107.Siete: o ajustamento vai na última declaração do ano civil.
- Art. 108.Dos 5.º: um bem comprado por menos de 500 000 pesetas (3 005,06 €) não é um bien de inversión, pelo que este procedimento não o alcança.
Os custos de funcionamento seguem as mesmas regras
O art. 95.Cuatro aplica as mesmas regras, incluindo a presunção de 50%, ao IVA de peças e acessórios, combustível e outra energia, estacionamento e portagens e reparações. A nota impressa do DriveHub acrescenta que a administração fiscal trata o uso profissional destes custos como uma questão separada que tem de provar. Cita para isso a resposta vinculativa da administração fiscal DGT V0088-25.
O lado do IRPF: um teste diferente
O imposto sobre o rendimento não toma de empréstimo a presunção do IVA. Nos termos do Reglamento del IRPF art. 22, um bem usado para necessidades profissionais e privadas não está afecto (afeto) à atividade (22.2). Um bem indivisível não pode ser em parte profissional (22.3). A exceção para o uso privado menor fora do horário de trabalho não abrange automóveis de passageiros nem motas (22.4), exceto para cinco tipos de veículo. Entre eles estão os veículos mistos de transporte de mercadorias e o carro de um agente comercial. Quando o carro se qualifica, deduz os seus custos efetivos.
Nenhum valor por quilómetro é dedutível para um autónomo. Os 0,26 €/km são o que uma entidade patronal pode pagar a um trabalhador, isento de imposto, no regime comum (Reglamento del IRPF art. 9.A.2.b, o valor elevado para 0,26 pela Orden HFP/792/2023). O País Basco e Navarra têm as suas próprias regras e valores de imposto sobre o rendimento. Veja quem tem de provar a deslocação e as outras regras espanholas na página de Espanha.
Assim, o IVA pode permitir-lhe deduzir 50% de um carro que, para o IRPF, não pode tratar como profissional de todo. As duas respostas podem diferir.
O que o DriveHub pergunta, calcula e imprime
O ecrã de IVA da viatura destina-se a uma empresa registada em IVA. Trabalha com um ano civil e, para Espanha, abrange 2023 a 2026. Um trabalhador por conta de outrem não recebe valor.
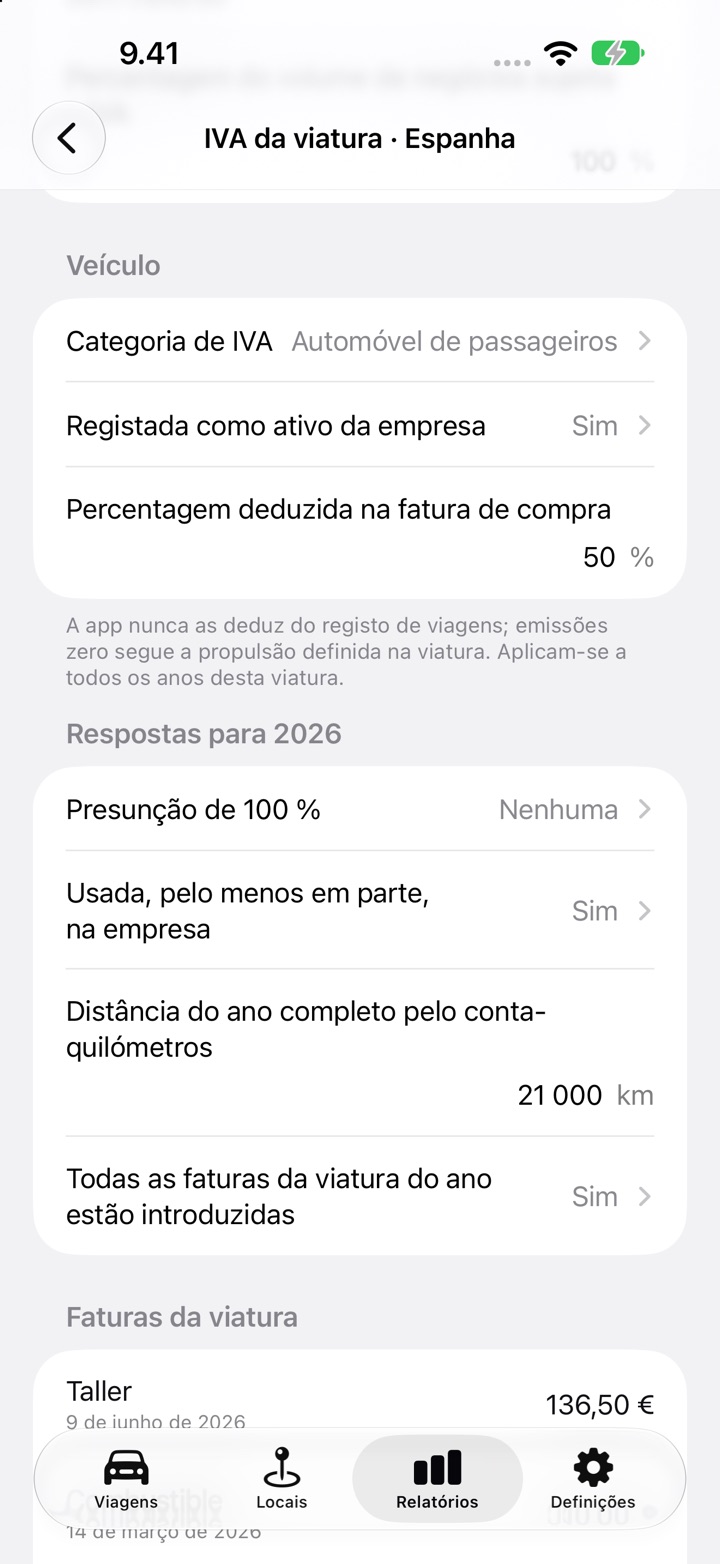
Para Espanha, pergunta:
- O Registo em IVA, com uma opção de Regime simplificado ou recargo de equivalência. Escolher essa opção não dá valor, porque DriveHub não calcula esses regimes.
- A Atividade especial com viaturas e a Percentagem do volume de negócios sujeita a IVA. Qualquer atividade especial, ou uma percentagem inferior a 100%, não dá valor. O transporte de passageiros, as escolas de condução e os carros de demonstração respondem-se aqui, pelo que DriveHub não dá valor para três dos seis casos de 100%.
- A Categoria de IVA: automóvel de passageiros, mota, veículo misto, todo-o-terreno ou outro veículo comercial. Para Outro veículo comercial não dá valor e diz que se aplicam as regras gerais do IVA suportado.
- Registada como ativo da empresa e Usada, pelo menos em parte, na empresa. Responder Não a qualquer uma dá Sem dedução, citando o art. 95.Dos e 95.Tres.5.ª.
- Presunção de 100 %: Nenhuma, Veículo misto de transporte de mercadorias, Agente ou representante comercial ou Vigilância. São os outros três dos seis casos.
- A Distância do ano completo pelo conta-quilómetros e a Percentagem deduzida na fatura de compra.
- Todas as faturas da viatura do ano estão introduzidas, e cada fatura com a sua data e IVA. Sem fatura com IVA no ano, não há valor.
Com Nenhuma, imprime, lado a lado, a percentagem presumida por lei (50%) com o IVA que dá, e a percentagem profissional registada (viagens profissionais revistas sobre a distância do conta-quilómetros) com o IVA que dá. Nunca apresenta nenhuma delas como "a" dedução. As deslocações casa-trabalho e as viagens pessoais nunca contam como profissionais. Com uma das respostas de 100%, imprime apenas o valor de 100%.
Uma Ilustração da regularização, por ano aparece quando se verificam todas estas condições:
- introduziu uma fatura de compra do veículo de pelo menos 3 005,06 € antes de IVA
- introduziu a percentagem que deduziu nela
- a percentagem registada pode ser calculada
- o ano do relatório é um dos quatro seguintes ao ano da compra
Se a diferença for de dez pontos ou menos, diz que não há regularização. Não trata um carro que entrou em uso depois do ano em que foi comprado.
O que não faz:
- Não decide a sua dedução. A percentagem registada é prova para a regla 4.ª, e a nota impressa di-lo.
- Não dá valor registado enquanto houver viagens por rever, ou se o valor do conta-quilómetros faltar ou for inferior à distância profissional. O valor presumido continua a aparecer.
- Não calcula o IRPF. Para um autónomo com carro próprio, não mostra qualquer montante por quilómetro.
- A regularização é uma ilustração, não um valor para a sua declaração.
Como fazer no DriveHub
- Abra Relatórios e escolha um ano civil completo. Para um carro, toque em Configurar IVA da viatura no seu cartão IVA da viatura. No relatório de todos os veículos, toque em Configurar ao lado do carro no cartão IVA da viatura. Ambos passam a Editar quando o ano já tem respostas.
- Em Profissional, defina o Registo em IVA e a Percentagem do volume de negócios sujeita a IVA. Defina a Atividade especial com viaturas como Nenhuma destas.
- Em Veículo, escolha a Categoria de IVA, responda a Registada como ativo da empresa e indique a Percentagem deduzida na fatura de compra se comprou o carro num dos quatro anos anteriores ao ano do relatório.
- Em Respostas para 2026, responda a Presunção de 100 %, Usada, pelo menos em parte, na empresa e Distância do ano completo pelo conta-quilómetros.
- Em Faturas da viatura, acrescente cada fatura do ano. Para a ilustração da regularização, acrescente também a fatura de compra como Compra do veículo, com a sua própria data. Depois volte a Respostas para 2026 e ative Todas as faturas da viatura do ano estão introduzidas.
- Reveja todas as viagens do ano, depois leia a Estimativa no fim e leve-a ao seu asesor (consultor).
Esta página reproduz o que dizem a Ley del IVA e o Reglamento del IRPF, citando os artigos para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu asesor (consultor) — e leve os registos.
A regra completa, com os diplomas de onde vem: Espanha: requisitos do registo de quilómetros.