 DriveHub
Guide pays · Espagne
La TVA sur une voiture en Espagne — la présomption de 50 % pour un autónomo, comment prouver davantage, et ce que cela change pour l'IRPF

La réponse en bref
Pour une voiture particulière, une moto, un cyclomoteur, un vehículo mixto (véhicule mixte) ou un tout-terrain de type jeep, le droit espagnol de la TVA présume que le véhicule est utilisé à 50 % pour votre activité. C'est la Ley del IVA (LIVA) art. 95.Tres, regla 2.ª. Vous déduisez la moitié de l'IVA correspondante, sauf à prouver une autre part.
C'est une présomption, pas un plafond. Si la part réelle d'usage professionnel est différente, plus haute ou plus basse, la déduction est corrigée en conséquence (regla 3.ª).
Il s'agit de la Ley del IVA. Elle ne s'applique pas aux îles Canaries, à Ceuta ni à Melilla (art. 3), qui ont leurs propres impôts indirects.
Où les 50 % ne s'appliquent pas
La regla 2.ª présume 100 % pour six catégories de véhicules :
- les véhicules mixtes servant au transport de marchandises
- les véhicules servant au transport de personnes à titre onéreux
- les véhicules servant à enseigner la conduite ou le pilotage à titre onéreux
- les véhicules qu'un constructeur utilise pour des essais, des démonstrations ou la promotion des ventes
- les véhicules utilisés par des representantes o agentes comerciales (représentants ou agents commerciaux) pour leurs déplacements professionnels
- les véhicules utilisés dans des servicios de vigilancia (services de surveillance)
Deux cas ne donnent rien du tout. Une voiture qui ne figure pas dans votre comptabilité ni dans les registres officiels de l'activité, ou qui ne fait pas partie des actifs de votre activité, n'est utilisée à des fins professionnelles dans aucune proportion (art. 95.Dos 3.º et 4.º, appliqués par la regla 5.ª).
Prouver une autre part
La regla 4.ª dit que le degré d'usage professionnel doit être prouvé « por cualquier medio de prueba admitido en derecho » (par tout moyen de preuve admis en droit). Elle précise ensuite ce qui ne suffit pas : votre declaración-liquidación déposée, ou l'inscription de la voiture dans vos registres officiels.
Un relevé des trajets professionnels rapporté au compteur est une preuve du type admis par la regla 4.ª. C'est un élément de preuve, pas une décision : l'administration fiscale l'apprécie.
Changer d'avis plus tard : la regularización
Si vous avez déduit une certaine part à l'achat et prouvez ensuite une autre part, la regla 3.ª vous renvoie à la procédure des bienes de inversión (biens d'investissement) :
- Art. 107.Uno : la déduction est régularisée pendant les quatre années civiles suivant l'année de l'achat. Si la voiture n'est mise en service que plus tard, il s'agit de cette année-là et des quatre suivantes. Une année ne compte que si son pourcentage définitif diffère de celui appliqué à l'achat de plus de dix points.
- Art. 109 : la déduction effectuée à l'achat, moins la déduction que donnerait le pourcentage de l'année, est divisée par cinq. Le résultat est ce que vous reversez, ou déduisez en plus, pour cette année.
- Art. 107.Siete : l'ajustement figure dans la dernière déclaration de l'année civile.
- Art. 108.Dos 5.º : un bien acheté moins de 500 000 pesetas (3 005,06 €) n'est pas un bien de inversión ; cette procédure ne le concerne donc pas.
Les frais courants suivent les mêmes règles
L'art. 95.Cuatro applique les mêmes règles, présomption de 50 % comprise, à la TVA sur les pièces et accessoires, le carburant et les autres énergies, le stationnement et les péages, et les réparations. La note imprimée par DriveHub ajoute que l'administration fiscale traite l'usage professionnel de ces coûts comme une question distincte que vous devez prouver. Elle cite à ce sujet la réponse contraignante de l'administration fiscale DGT V0088-25.
Le volet IRPF : un test différent
L'impôt sur le revenu n'emprunte pas la présomption de la TVA. Selon le Reglamento del IRPF art. 22, un bien servant à la fois à l'activité et à des besoins privés n'est pas afecto (affecté) à l'activité (22.2). Un bien indivisible ne peut pas être partiellement professionnel (22.3). L'exception pour un usage privé mineur en dehors des heures de travail ne couvre pas les voitures particulières ni les motos (22.4), sauf pour cinq catégories de véhicules. Elles comprennent les véhicules mixtes transportant des marchandises et la voiture d'un agent commercial. Lorsque la voiture y a droit, vous déduisez ses coûts réels.
Aucun montant au kilomètre n'est déductible pour un autónomo. Les 0,26 €/km sont ce qu'un employeur peut verser à un salarié en exonération d'impôt sous le régime commun (Reglamento del IRPF art. 9.A.2.b, le chiffre ayant été porté à 0,26 par l'Orden HFP/792/2023). Le Pays basque et la Navarre ont leurs propres règles d'impôt sur le revenu et leurs propres chiffres. Voir qui doit prouver le déplacement, et les autres règles espagnoles sur la page de l'Espagne.
Ainsi, la TVA peut vous laisser déduire 50 % d'une voiture que, pour l'IRPF, vous ne pouvez pas du tout traiter comme professionnelle. Les deux réponses peuvent différer.
Ce que DriveHub demande, calcule et imprime
L'écran de TVA du véhicule s'adresse à une entreprise assujettie à la TVA. Il fonctionne sur une année civile et, pour l'Espagne, couvre 2023 à 2026. Un salarié n'obtient aucun chiffre.
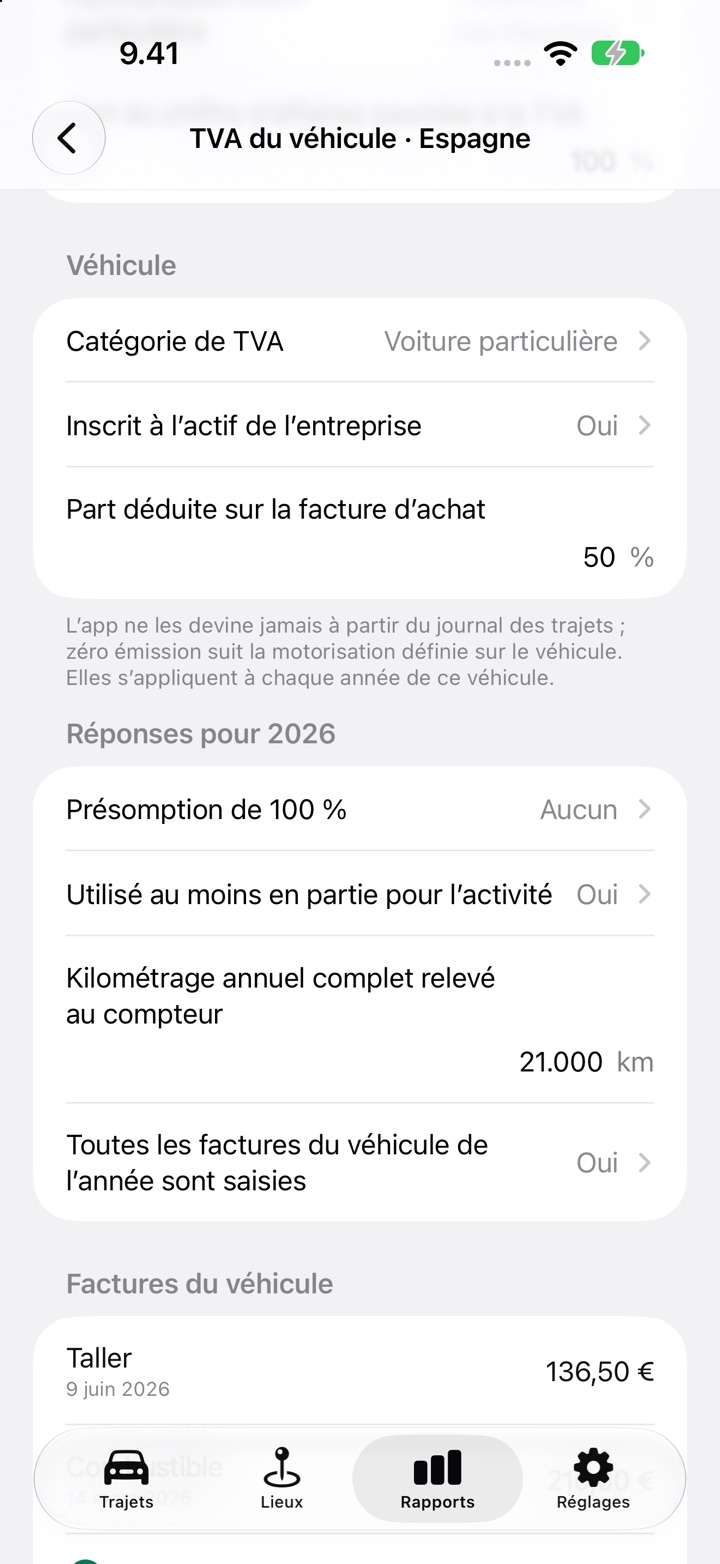
Pour l'Espagne, il demande :
- Assujettissement à la TVA, avec une option Régime simplifié ou recargo de equivalencia. Choisir cette option ne donne aucun chiffre, car DriveHub ne calcule pas ces régimes.
- Activité automobile particulière, et Part du chiffre d’affaires soumise à la TVA. Toute activité particulière, ou une part inférieure à 100 %, ne donne aucun chiffre. Le transport de personnes, les auto-écoles et les voitures de démonstration se déclarent ici : DriveHub ne donne donc aucun chiffre pour trois des six cas à 100 %.
- La Catégorie de TVA : voiture particulière, moto, véhicule mixte, tout-terrain ou autre véhicule utilitaire. Pour Autre véhicule utilitaire, il ne donne aucun chiffre et indique que les règles générales de TVA en amont s'appliquent.
- Inscrit à l’actif de l’entreprise et Utilisé au moins en partie pour l’activité. Répondre Non à l'une ou l'autre donne Aucune déduction, en citant les art. 95.Dos et 95.Tres.5.ª.
- Présomption de 100 % : Aucun, Véhicule mixte transportant des marchandises, Agent commercial ou représentant ou Surveillance. Ce sont les trois autres des six cas.
- Kilométrage annuel complet relevé au compteur, et Part déduite sur la facture d’achat.
- Toutes les factures du véhicule de l’année sont saisies, et chaque facture avec sa date et sa TVA. Sans facture comportant de la TVA dans l'année, il n'y a pas de chiffre.
Avec Aucun, il imprime, côte à côte, la part présumée par la loi (50 %) avec la TVA qu'elle donne, et la part professionnelle enregistrée (trajets professionnels vérifiés rapportés à la distance au compteur) avec la TVA qu'elle donne. Il ne présente jamais l'une ou l'autre comme « la » déduction. Les trajets domicile-travail et personnels ne comptent jamais comme professionnels. Avec l'une des réponses à 100 %, il n'imprime que le chiffre à 100 %.
Une Illustration de la régularisation, par an apparaît lorsque toutes ces conditions sont réunies :
- vous avez saisi une facture d'achat du véhicule d'au moins 3 005,06 € hors TVA
- vous avez saisi la part que vous y avez déduite
- la part enregistrée peut être déterminée
- l'année du rapport est l'une des quatre qui suivent l'année de l'achat
Si l'écart est de dix points ou moins, il indique qu'il n'y a pas de régularisation. Il ne traite pas une voiture mise en service après l'année de son achat.
Ce qu'il ne fait pas :
- Il ne décide pas de votre déduction. La part enregistrée est un élément de preuve pour la regla 4.ª, et la note imprimée le dit.
- Il ne donne aucun chiffre enregistré tant qu'un trajet n'a pas été vérifié, ou si le chiffre du compteur est manquant ou inférieur à la distance professionnelle. Le chiffre présumé apparaît toujours.
- Il ne calcule pas l'IRPF. Pour un autónomo avec sa propre voiture, il n'affiche aucun montant au kilomètre.
- La régularisation est une illustration, pas un chiffre pour votre déclaration.
Comment faire dans DriveHub
- Ouvrez Rapports et choisissez une année civile complète. Pour une voiture, touchez Configurer la TVA du véhicule sur sa fiche TVA du véhicule. Sur le rapport de tous les véhicules, touchez Configurer à côté de la voiture dans la fiche TVA du véhicule. Les deux indiquent Modifier dès que l'année a des réponses.
- Sous Professionnel, renseignez Assujettissement à la TVA et Part du chiffre d’affaires soumise à la TVA. Réglez Activité automobile particulière sur Aucune de ces réponses.
- Sous Véhicule, choisissez la Catégorie de TVA, répondez à Inscrit à l’actif de l’entreprise, et saisissez Part déduite sur la facture d’achat si vous avez acheté la voiture dans l'une des quatre années précédant l'année du rapport.
- Sous Réponses pour 2026, répondez à Présomption de 100 %, Utilisé au moins en partie pour l’activité et Kilométrage annuel complet relevé au compteur.
- Sous Factures du véhicule, ajoutez chaque facture de l'année. Pour l'illustration de la régularisation, ajoutez aussi la facture d'achat en Achat du véhicule, avec sa propre date. Puis revenez à Réponses pour 2026 et activez Toutes les factures du véhicule de l’année sont saisies.
- Vérifiez chaque trajet de l'année, puis lisez l'Estimation en bas et portez-la à votre asesor (conseiller).
Cette page expose ce que disent la Ley del IVA et le Reglamento del IRPF eux-mêmes, en citant les articles pour que vous puissiez vérifier. Elle ne constitue pas un conseil fiscal et ne peut pas tenir compte de votre situation. Dès qu'il y a de l'argent en jeu, consultez votre asesor — et apportez les justificatifs.
La règle complète, avec les textes dont elle découle : Espagne : exigences du journal kilométrique.