 DriveHub
Landengids · Spanje
Btw op een auto in Spanje — het vermoeden van 50% voor een autónomo, hoe je een hoger aandeel bewijst, en wat het betekent voor de IRPF

Het korte antwoord
Voor een personenauto, een motor, een bromfiets, een vehículo mixto of een terreinwagen van het jeeptype vermoedt de Spaanse btw-wet dat het voertuig voor 50% voor je bedrijf wordt gebruikt. Dat is Ley del IVA (LIVA) art. 95.Tres, regla 2.ª. Je trekt de helft van de IVA erop af, tenzij je een ander aandeel bewijst.
Het is een vermoeden, geen maximum. Is het werkelijke aandeel zakelijk gebruik anders, hoger of lager, dan wordt de aftrek daarop gecorrigeerd (regla 3.ª).
Dit is de Ley del IVA. Ze geldt niet op de Canarische Eilanden, in Ceuta of in Melilla (art. 3), die hun eigen indirecte belastingen hebben.
Waar de 50% niet geldt
Regla 2.ª vermoedt 100% voor zes soorten voertuigen:
- gemengde voertuigen die voor goederenvervoer worden gebruikt
- voertuigen die tegen betaling voor personenvervoer worden gebruikt
- voertuigen die tegen betaling worden gebruikt om rijles of vliegles te geven
- voertuigen die een fabrikant gebruikt voor tests, proeven, demonstraties of verkoopbevordering
- voertuigen die representantes o agentes comerciales (handelsvertegenwoordigers en -agenten) gebruiken voor hun beroepsmatige reizen
- voertuigen die worden gebruikt in servicios de vigilancia (bewakingsdiensten)
Twee gevallen krijgen helemaal niets. Een auto die niet in je boekhouding of officiële bedrijfsregisters staat, of die geen deel uitmaakt van je bedrijfsmiddelen, wordt in geen enkele verhouding zakelijk gebruikt (art. 95.Dos 3.º en 4.º, toegepast door regla 5.ª).
Een ander aandeel bewijzen
Regla 4.ª zegt dat de mate van zakelijk gebruik moet worden bewezen "por cualquier medio de prueba admitido en derecho". Daarna zegt ze wat niet genoeg is: je ingediende declaración-liquidación, of het boeken van de auto in je officiële registers.
Een registratie van zakelijke ritten ten opzichte van de kilometerteller is bewijs van de soort die regla 4.ª toelaat. Het is bewijs, geen beslissing: de belastingdienst weegt het.
Later van gedachten veranderen: regularización
Heb je bij aankoop op één aandeel afgetrokken en bewijs je later een ander, dan verwijst regla 3.ª je naar de procedure voor bienes de inversión (investeringsgoederen):
- Art. 107.Uno: de aftrek wordt herzien (geregulariseerd) gedurende de vier kalenderjaren na het jaar van aankoop. Komt de auto pas later in gebruik, dan is het dat jaar en de vier volgende. Een jaar telt alleen als het eindpercentage daarvan met meer dan tien punten afwijkt van het percentage dat bij aankoop is toegepast.
- Art. 109: de aftrek die je bij aankoop deed, minus de aftrek die het percentage van het jaar zou geven, wordt door vijf gedeeld. Het resultaat is wat je voor dat jaar terugbetaalt, of extra aftrekt.
- Art. 107.Siete: de aanpassing komt in de laatste aangifte van het kalenderjaar.
- Art. 108.Dos 5.º: een goed dat voor minder dan 500 000 peseta (3 005,06 €) is gekocht, is geen bien de inversión, dus deze procedure geldt er niet voor.
Gebruikskosten volgen dezelfde regels
Art. 95.Cuatro past dezelfde regels toe, het vermoeden van 50% inbegrepen, op de btw op onderdelen en accessoires, brandstof en andere energie, parkeren en tol, en reparaties. De afgedrukte toelichting van DriveHub voegt eraan toe dat de belastingdienst het zakelijke gebruik van deze kosten als een aparte vraag behandelt die je moet bewijzen. Ze verwijst daarvoor naar het bindende antwoord van de belastingdienst DGT V0088-25.
De IRPF-kant: een andere toets
De inkomstenbelasting leent het btw-vermoeden niet. Volgens het Reglamento del IRPF art. 22 is een goed dat voor zowel zakelijke als privébehoeften wordt gebruikt niet afecto (gewijd) aan de activiteit (22.2). Een ondeelbaar goed kan niet gedeeltelijk zakelijk zijn (22.3). De uitzondering voor gering privégebruik buiten werktijd geldt niet voor personenauto's of motoren (22.4), behalve voor vijf soorten voertuigen. Daartoe horen gemengde voertuigen voor goederenvervoer en de auto van een handelsagent. Komt de auto wel in aanmerking, dan trek je de werkelijke kosten af.
Voor een autónomo is geen bedrag per kilometer aftrekbaar. De 0,26 €/km is wat een werkgever een werknemer onbelast mag betalen volgens de gewone regeling (Reglamento del IRPF art. 9.A.2.b, het bedrag verhoogd tot 0,26 door Orden HFP/792/2023). Baskenland en Navarra hebben eigen regels en bedragen voor de inkomstenbelasting. Zie wie de rit moet bewijzen, en de andere Spaanse regels op de pagina Spanje.
De btw laat je dus misschien 50% aftrekken van een auto die je voor de IRPF helemaal niet als zakelijk kunt behandelen. De twee antwoorden kunnen verschillen.
Wat DriveHub vraagt, berekent en afdrukt
Het scherm Auto-btw is voor een btw-geregistreerd bedrijf. Het werkt met één kalenderjaar en dekt voor Spanje 2023 tot en met 2026. Een werknemer krijgt geen bedrag.
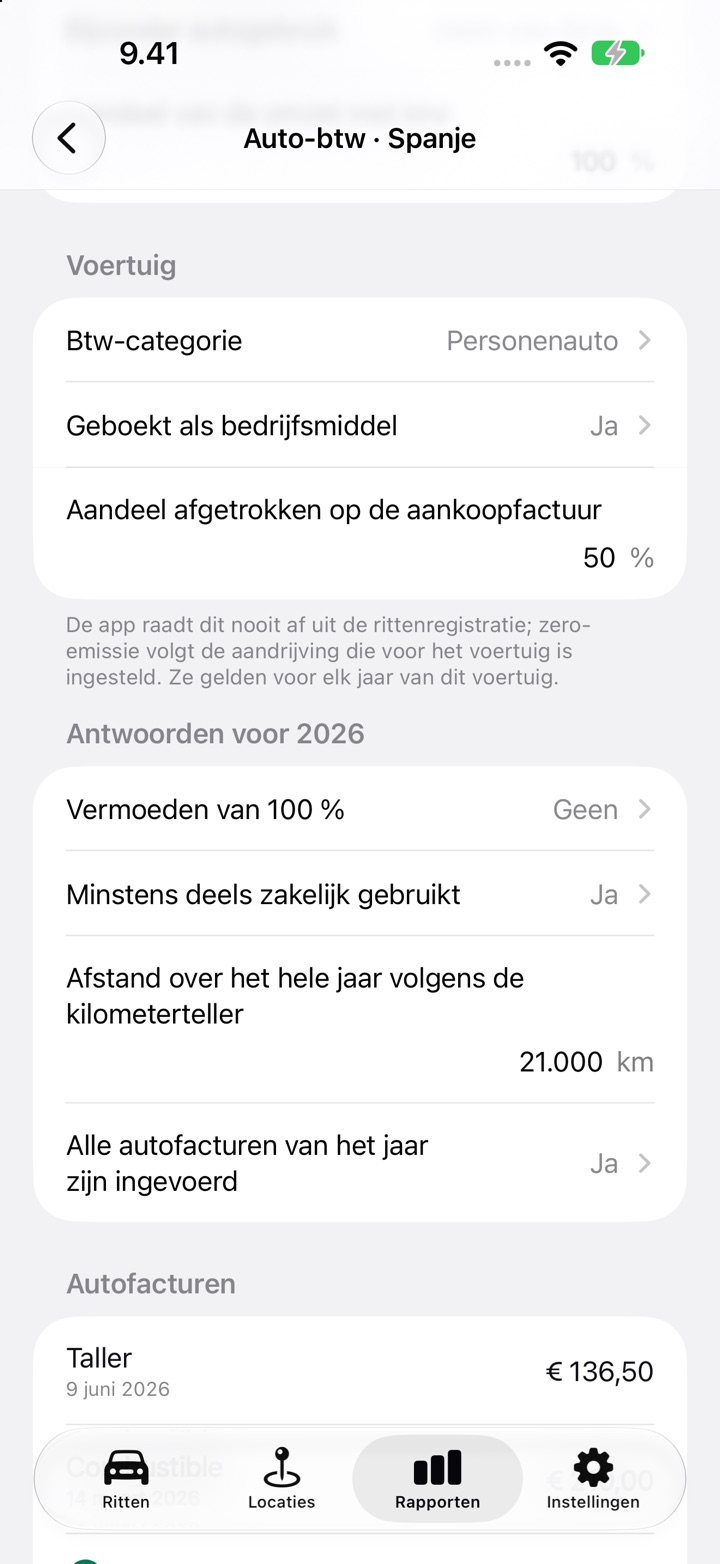
Voor Spanje vraagt het:
- Btw-registratie, met een optie voor Vereenvoudigde regeling of recargo de equivalencia. Kies je die optie, dan geeft het geen bedrag, omdat DriveHub die regelingen niet berekent.
- Bijzonder autogebruik, en Aandeel van de omzet met btw. Elk bijzonder gebruik, of een aandeel onder 100%, geeft geen bedrag. Personenvervoer, rijscholen en demonstratieauto's worden hier beantwoord, dus DriveHub geeft geen bedrag voor drie van de zes 100%-gevallen.
- De btw-categorie: personenauto, motor, gemengd voertuig, terreinwagen of ander bedrijfsvoertuig. Voor Ander bedrijfsvoertuig geeft het geen bedrag en zegt het dat de algemene regels voor voorbelasting gelden.
- Geboekt als bedrijfsmiddel en Minstens deels zakelijk gebruikt. Antwoord je bij een van beide Nee, dan krijg je Geen aftrek, met verwijzing naar art. 95.Dos en 95.Tres.5.ª.
- Vermoeden van 100 %: Geen, Gemengd voertuig voor goederenvervoer, Handelsagent of vertegenwoordiger of Bewaking. Dit zijn de andere drie van de zes gevallen.
- Afstand over het hele jaar volgens de kilometerteller, en Aandeel afgetrokken op de aankoopfactuur.
- Alle autofacturen van het jaar zijn ingevoerd, en elke factuur met haar datum en btw. Zonder factuur met btw in het jaar is er geen bedrag.
Met Geen drukt het naast elkaar af: het wettelijk vermoede aandeel (50%) met de btw die dat geeft, en het vastgelegde zakelijke aandeel (gecontroleerde zakelijke ritten gedeeld door de afstand op de kilometerteller) met de btw die dat geeft. Het noemt geen van beide "de" aftrek. Woon-werkritten en privéritten tellen nooit als zakelijk. Bij een van de 100%-antwoorden drukt het alleen het 100%-bedrag af.
Een Herzieningsillustratie, per jaar verschijnt als aan dit alles is voldaan:
- je voerde een aankoopfactuur voor een voertuig in van minstens 3 005,06 € vóór btw
- je voerde het aandeel in dat je daarop aftrok
- het vastgelegde aandeel kan worden bepaald
- het jaar van het rapport is een van de vier jaren na het jaar van aankoop
Is het verschil tien punten of minder, dan zegt het dat er geen herziening is. Het behandelt geen auto die pas in gebruik kwam na het jaar waarin hij werd gekocht.
Wat het niet doet:
- Het bepaalt je aftrek niet. Het vastgelegde aandeel is bewijs voor regla 4.ª, en de afgedrukte toelichting zegt dat.
- Het geeft geen vastgelegd bedrag zolang een rit niet is gecontroleerd, of als het bedrag van de kilometerteller ontbreekt of lager is dan de zakelijke afstand. Het vermoede bedrag verschijnt nog wel.
- Het berekent de IRPF niet. Voor een autónomo met een eigen auto toont het geen bedrag per kilometer.
- De herziening is een illustratie, geen bedrag voor je aangifte.
Zo doe je het in DriveHub
- Open Rapporten en kies een volledig kalenderjaar. Tik voor één auto op Auto-btw instellen op de kaart Auto-btw. Tik in het rapport met alle voertuigen op Instellen naast de auto op de kaart Auto-btw. Beide staan op Bewerk zodra het jaar antwoorden heeft.
- Stel onder Zakelijk de Btw-registratie en het Aandeel van de omzet met btw in. Zet Bijzonder autogebruik op Geen van deze.
- Kies onder Voertuig de Btw-categorie, beantwoord Geboekt als bedrijfsmiddel en voer het Aandeel afgetrokken op de aankoopfactuur in als je de auto in een van de vier jaren vóór het jaar van het rapport kocht.
- Beantwoord onder Antwoorden voor 2026 Vermoeden van 100 %, Minstens deels zakelijk gebruikt en Afstand over het hele jaar volgens de kilometerteller.
- Voeg onder Autofacturen elke factuur van het jaar toe. Voeg voor de herzieningsillustratie ook de aankoopfactuur toe als Voertuigaankoop, met haar eigen datum. Ga daarna terug naar Antwoorden voor 2026 en zet Alle autofacturen van het jaar zijn ingevoerd aan.
- Controleer elke rit van het jaar, lees dan de Schatting onderaan en neem die mee naar je asesor (Spaanse belastingadviseur).
Deze pagina geeft weer wat de Ley del IVA en het Reglamento del IRPF zelf zeggen, met de artikelen erbij zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je asesor — en neem de administratie mee.
De volledige regel, met de bronnen waarop die berust: Spanje: eisen aan de rittenregistratie.