 DriveHub
Vodič za državu · Španjolska · 8 min
Vožnja od kuće do posla u Španjolskoj nije neoporezivi kilometraje, čak ni kad se plaća po 0,26 €/km
Je li kilometraje casa-trabajo neoporeziv (exento)? Nije. 0,26 €/km namijenjeno je vožnji s mjesta rada da biste radili negdje drugdje. Ono što vam poslodavac plaća za vožnju od kuće do tog mjesta rada u cijelosti se oporezuje, i po kilometru, i po 0,26, i preko granice općine.

Kratki odgovor
- Put na posao je izvan oslobođenja. 0,26 €/km pokriva zaposlenika koji putuje „fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto“ (Reglamento del IRPF art. 9.A.2).
- Plaćanje puta na posao po kilometru ništa ne mijenja. DGT je 2025. zauzeo stajalište da se isplata po km za vožnju od kuće do mjesta rada u cijelosti oporezuje (V2290-25).
- Plus de transporte je plaća. To je dohodak od nesamostalnog rada, s porezom po odbitku (DGT V0699-13).
- Ako je vaše mjesto rada klijentova lokacija na koju ste raspoređeni, i vožnja od kuće do nje je put na posao (DGT V0873-20).
- Vožnja ravno od kuće do klijenta, kad inače radite u uredu, nije riješena. Nijedno objavljeno pravilo, mišljenje DGT-a ni uputa AEAT-a koje smo pronašli ne odgovara na to, a Španjolska nema pravilo „oduzmite svoj uobičajeni put na posao“.
Što 0,26 €/km zapravo pokriva
Reglamento del IRPF u članku 9.A.2 oslobađa ono što poslodavac plaća za pokriće putnih troškova zaposlenika „que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto“. Za vlastiti automobil iznos određuje točka b): 0,26 € po kilometru prema Orden HFP/792/2023, uz opravdane cestarine i parkiranje, „siempre que se justifique la realidad del desplazamiento“.
U toj rečenici stoje dva uvjeta. Napuštate mjesto rada i idete raditi negdje drugdje. Vožnja od kuće do mjesta rada ne ispunjava nijedan: završava ondje gdje je vaš posao.
Pravilo počiva na Ley del IRPF, art. 17.1.d). On oporezuje „Las dietas y asignaciones para gastos de viaje, excepto los de locomoción y los normales de manutención y estancia … con los límites que reglamentariamente se establezcan“. Isplata za putovanje po pravilu je dohodak. Neoporezivo je samo ono što Reglamento izuzme.
Priručnik AEAT-a: oporezuje se čak i kad je dom u drugom mjestu
AEAT-ov Manual práctico Renta 2025, u dijelu o gastos de locomoción, navodi obje polovice pravila.
Putovanje izvan mjesta rada neoporezivo je „con independencia de que este último esté situado en el mismo o en distinto municipio que el centro de trabajo habitual“.
Put na posao nije: „Por el contrario, están plenamente sujetas al impuesto … las cantidades percibidas por el desplazamiento del empleado o trabajador desde su domicilio al lugar de trabajo, aun cuando ambos estén situados en distintos municipios.“
Dakle, život u drugom mjestu ne pomaže. Ne pomaže ni duga vožnja. Kriterij je gdje vožnja počinje i završava, a ne koliko je duga.
Po kilometru, po 0,26, prema convenio: i dalje se oporezuje
Neki poslodavci plaćaju put na posao točno kao poslovnu vožnju, toliko eura po kilometru. Upravo na taj slučaj DGT je odgovorio obvezujućim mišljenjem V2290-25 (25. studenoga 2025.).
Jedno gradsko vijeće plaćalo je zaposlenicima po kilometru, po iznosu za državne službenike, vožnju od kuće do radnih mjesta u udaljenim zaseocima. Odgovor DGT-a: oslobođenje se primjenjuje „quedando fuera de la aplicación de dicho precepto los desplazamientos desde el domicilio particular“. Iznosi „están plenamente sometidos al Impuesto … al no darse las condiciones exigidas en el citado artículo 9“.
Isplatu čini neoporezivom vožnja, a ne način izračuna. Put na posao plaćen po 0,26 €/km i dalje je put na posao.
Plus de transporte je plaća
Mnogi kolektivni ugovori (convenios) plaćaju fiksni mjesečni plus de transporte za dolazak na posao. U V0699-13 (5. ožujka 2013.) DGT je rekao da takav dodatak „tiene la consideración de renta dineraria“ i „tendrá la calificación de rendimiento del trabajo para su perceptor, sujeto al Impuesto … y a su sistema de retenciones“.
Jedina neoporeziva pomoć za put na posao je u naravi i za javni prijevoz. Ley del IRPF, art. 42.3.e), oslobađa „Las cantidades satisfechas a las entidades encargadas de prestar el servicio público de transporte colectivo de viajeros con la finalidad de favorecer el desplazamiento de los empleados entre su lugar de residencia y el centro de trabajo, con el límite de 1.500 euros anuales para cada trabajador“.
Taj novac ide prijevozniku. Gotovina isplaćena vama izvan je toga (LIRPF art. 42.1).
Kad je klijentova lokacija vaše mjesto rada
Neki su radnici raspoređeni na mjesto gdje se posao obavlja: gradilište, trgovinu, prostor klijenta. Za njih je to mjesto centro de trabajo.
U V0873-20 (15. travnja 2020.) promotor zaposlen por obra o servicio vozio je svaki dan od kuće do druge trafike. Ustaljeno stajalište DGT-a je da bi takve isplate „lo serían para compensar los desplazamientos desde los domicilios particulares a los centros de trabajo a los que están destinados los trabajadores, lo cual conllevaría a que estuvieran sometidos a tributación en su totalidad“.
Prema art. 9.A.2 priznaju se samo vožnje s te lokacije na druge lokacije. Pravilo za pokretno mjesto rada (art. 9.A.4) ne spašava vožnju od kuće. Ono „opera única y exclusivamente cuando cabe predicar la movilidad del propio centro de trabajo, y no atendiendo a la naturaleza móvil o itinerante de la actividad“.
Usporedite to sa zaposlenikom vezanim uz poslodavčevo vlastito sjedište koji vozi do klijenata ili do domova korisnika. DGT smatra da te vožnje „pueden tener cabida“ u oslobođenju, jer zaposlenik „se desplaza fuera de su centro de trabajo para realizar su trabajo en lugar distinto“ (V0540-24, V0528-20).
Primjer
Uzmimo zaposlenicu na zajedničkom teritoriju. Živi 18 km od ureda i vozi se onamo 20 dana mjesečno. Njezin convenio plaća 0,26 €/km za svaki kilometar koji odveze, uključujući put na posao. Ovaj je mjesec iz ureda obavila i šest posjeta klijentima, svaki po 40 km tamo i natrag.
| Vožnje | Kilometri | Plaćeno po 0,26 € | Porezni tretman |
|---|---|---|---|
| Dom ↔ ured | 18 × 2 × 20 = 720 | 720 × 0,26 = 187,20 € | u cijelosti se oporezuje |
| Ured ↔ klijenti | 6 × 40 = 240 | 240 × 0,26 = 62,40 € | neoporezivo, ako su vožnje opravdane |
| Ukupno | 960 | 960 × 0,26 = 249,60 € |
Na platnoj listi može stajati jedna stavka od 249,60 € kilometraje. Neoporezivo može biti samo 62,40 €. Ostalih 187,20 € plaća put na posao, a put na posao oporezuje se u cijelosti.
Zamijenite isplatu po km za put na posao paušalnim plus de transporte u bilo kojem iznosu i odgovor je isti: sve se oporezuje.
Otvoreno pitanje: ravno od kuće do klijenta
Recimo da inače radite u uredu, ali jednog jutra vozite ravno od kuće do klijenta, ili kući od posljednjeg klijenta u danu. Je li ta dionica neoporeziva u cijelosti, samo iznad vašeg uobičajenog puta na posao ili uopće nije?
Nijedan objavljeni tekst koji smo pronašli to ne rješava. Na to za kilometre ne odgovara ni članak 9 Reglamenta, ni priručnik AEAT-a, ni ijedno objavljeno mišljenje DGT-a ili odluka TEAC-a koje smo pronašli.
Španjolska nema objavljeno pravilo „oduzmite uobičajeni put na posao“, za razliku od HMRC-a. Savjet koji oduzima vaš uobičajeni put na posao posuđuje pravilo odnekud drugdje.
Dva teksta prilaze tome, a da to ne odlučuju. Izraz iz V2290-25 „quedando fuera … los desplazamientos desde el domicilio particular“ širok je, ali činjenice su se odnosile na put od kuće do zaposlenikova vlastitog mjesta rada. V2553-19 (19. rujna 2019.) odnosio se na osoblje ugovoreno za rad od kuće koje nekoliko puta mjesečno posjećuje dodijeljeno sjedište. Njihova vožnja od kuće do tog sjedišta „no estarán exentas“. To se mišljenje, međutim, odnosi na naknade za prehranu (art. 9.A.3), a ne na kilometre.
Dakle, to pitanje odlučuje vaš poslodavac. I on ga mora braniti: isplatitelj mora pokazati dan, mjesto i razlog svake vožnje (TEAC 00/03972/2018, 6. studenoga 2018.). Više o tome u članku tko mora dokazati putovanje.
Baskija i Navarra: ista granica
Foralni dekreti u Bizkaiji, Gipuzkoi, Álavi i Navarri umjesto 0,26 € oslobađaju 0,29 € odnosno 0,36 € po kilometru. Sva četiri koriste iste riječi kao državno pravilo: „fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto“.
Dakle, put na posao je izvan oslobođenja na svakom teritoriju. Iznosi su na stranici kilometraje u Navarri i Baskiji. Kako funkcionira državnih 0,26 €/km i što se oporezuje iznad toga, piše na stranici kilometraje po 0,26 €/km.
Ako ste samozaposleni, ništa se od ovoga na vas ne odnosi: za autónomo ne postoji iznos po kilometru. Vidi kilometraje za autónomo.
Prije nego što predate svoje kilometre
- Vožnje od kuće do uobičajenog mjesta rada nisu u vašem zahtjevu za kilometraje.
- Ako ste raspoređeni na lokaciju klijenta ili gradilište, ni vožnja od kuće do njih nije u zahtjevu.
- Vožnje koje prijavljujete napuštaju mjesto rada i vode na rad negdje drugdje.
- Svaka vožnja ima datum, kamo ste išli i zašto te kilometre.
- Svaka vožnja ravno od kuće do klijenta označena je, kako bi poslodavac mogao odlučiti kako je tretirati.
- Račune za cestarine i parkiranje čuvate na svoje ime.
Kako DriveHub to olakšava
Pravilo ovisi o jednoj činjenici po vožnji: je li vas odvela s mjesta rada na posao negdje drugdje ili vas je dovela na posao? Evidencija koja sadrži svaku vožnju omogućuje vam da na to odgovorite vožnju po vožnju.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita pod Za provjeru.
Ondje vožnja od kuće do uobičajenog mjesta rada dobiva vlastiti odgovor: dodirnite Put na posao, a ne Poslovno ili Privatno. DriveHub put na posao ubraja na privatnu stranu, pa se nikad ne dodaje vašim poslovnim kilometrima.
Izvješća zatim prikazuju poslovne i privatne kilometre za mjesec ili godinu. Poslovni iznos je onaj na koji se primjenjuje 0,26 €/km.
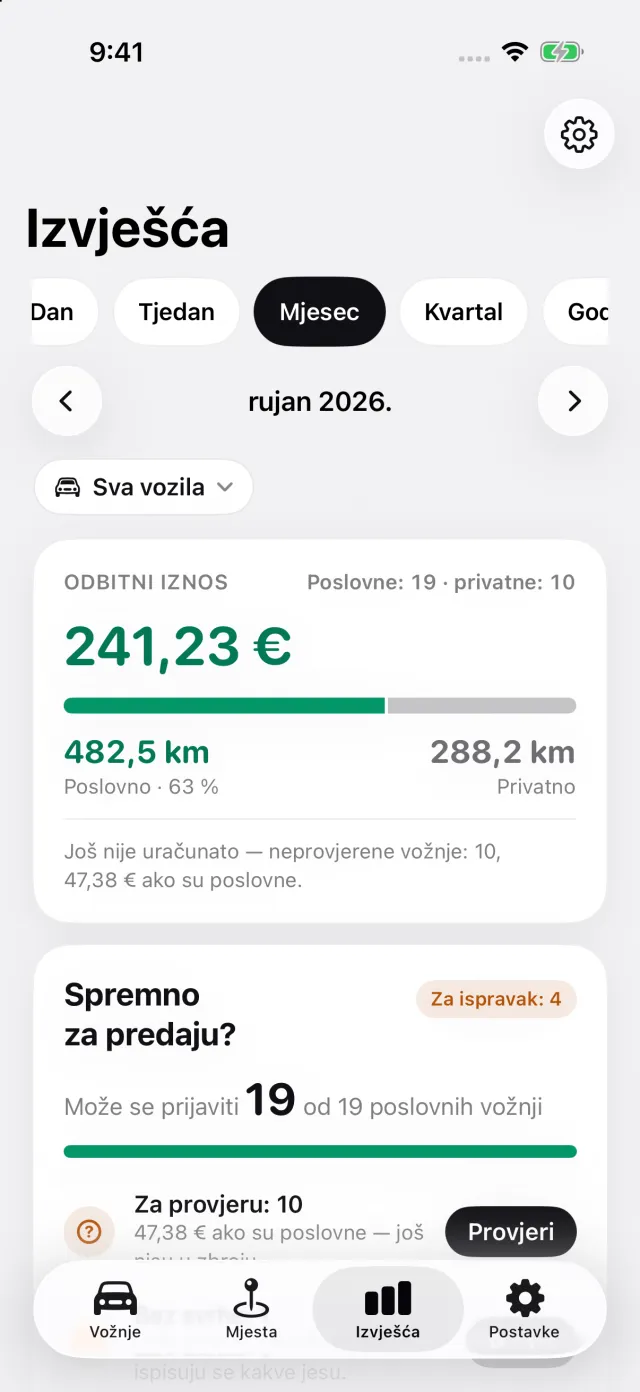
Za vožnju ravno od kuće do klijenta DriveHub umjesto vas ne odlučuje otvoreno pitanje. Odgovorite onako kako vaš poslodavac tretira takve vožnje, a evidencija u svakom slučaju čuva datum, rutu i udaljenost.
DriveHub je u App Storeu za iPhone. Španjolska pravila nalaze se na stranici o Španjolskoj. Postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Ova stranica prenosi ono što kažu Reglamento i Ley del IRPF, AEAT i mišljenja DGT-a, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog asesora — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Španjolska: zahtjevi za evidenciju kilometraže.