 DriveHub
Länderratgeber · Spanien
Umsatzsteuer auf ein Auto in Spanien — die 50-%-Vermutung für einen autónomo, wie Sie einen höheren Anteil nachweisen und was das für die IRPF bedeutet

Die kurze Antwort
Für einen Pkw, ein Motorrad, ein Moped, ein vehículo mixto oder einen Geländewagen vom Jeep-Typ vermutet das spanische Umsatzsteuerrecht, dass das Fahrzeug zu 50 % für Ihr Unternehmen genutzt wird. Das ist Ley del IVA (LIVA) art. 95.Tres, regla 2.ª. Sie ziehen die Hälfte der IVA darauf ab, es sei denn, Sie weisen einen anderen Anteil nach.
Es ist eine Vermutung, keine Obergrenze. Ist der tatsächliche Anteil der betrieblichen Nutzung ein anderer, höher oder niedriger, wird der Abzug auf ihn berichtigt (regla 3.ª).
Das ist die Ley del IVA. Sie gilt nicht auf den Kanarischen Inseln, in Ceuta und Melilla (art. 3), die eigene indirekte Steuern haben.
Wo die 50 % nicht gelten
Regla 2.ª vermutet 100 % für sechs Arten von Fahrzeugen:
- gemischte Fahrzeuge zur Güterbeförderung
- Fahrzeuge zur entgeltlichen Personenbeförderung
- Fahrzeuge für entgeltlichen Fahr- oder Flugunterricht
- Fahrzeuge, die ein Hersteller für Tests, Versuche, Vorführungen oder Verkaufsförderung nutzt
- Fahrzeuge, die representantes o agentes comerciales (Handelsvertreter) auf ihren beruflichen Fahrten nutzen
- Fahrzeuge im Einsatz für servicios de vigilancia (Bewachungsdienste)
Zwei Fälle bekommen gar nichts. Ein Auto, das nicht in Ihrer Buchführung oder in den amtlichen Betriebsregistern steht oder das nicht zu Ihrem Betriebsvermögen gehört, wird in keinem Verhältnis betrieblich genutzt (art. 95.Dos 3.º und 4.º, angewandt durch regla 5.ª).
Einen anderen Anteil nachweisen
Regla 4.ª sagt, der Grad der betrieblichen Nutzung müsse „por cualquier medio de prueba admitido en derecho“ (mit jedem rechtlich zulässigen Beweismittel) nachgewiesen werden. Sie sagt dann, was nicht genügt: Ihre eingereichte declaración-liquidación oder die Buchung des Autos in Ihren amtlichen Registern.
Ein Fahrtenbuch der Geschäftsfahrten im Vergleich zum Kilometerzähler ist ein Beweismittel der Art, die regla 4.ª zulässt. Es ist ein Beweismittel, keine Entscheidung: Das Finanzamt würdigt es.
Spätere Meinungsänderung: regularización
Haben Sie beim Kauf mit einem Anteil abgezogen und weisen später einen anderen nach, verweist regla 3.ª Sie auf das Verfahren für bienes de inversión (Investitionsgüter):
- Art. 107.Uno: Der Abzug wird in den vier Kalenderjahren nach dem Kaufjahr berichtigt. Geht das Auto erst später in Nutzung, ist es dieses Jahr und die vier folgenden. Ein Jahr zählt nur, wenn sein endgültiger Prozentsatz vom beim Kauf angewandten um mehr als zehn Punkte abweicht.
- Art. 109: Der beim Kauf vorgenommene Abzug, abzüglich des Abzugs, den der Prozentsatz des Jahres ergäbe, wird durch fünf geteilt. Das Ergebnis ist das, was Sie für dieses Jahr zurückzahlen oder zusätzlich abziehen.
- Art. 107.Siete: Die Berichtigung erfolgt in der letzten Erklärung des Kalenderjahres.
- Art. 108.Dos 5.º: Ein für weniger als 500 000 Peseten (3 005,06 €) gekauftes Wirtschaftsgut ist kein bien de inversión, dieses Verfahren erfasst es also nicht.
Laufende Kosten folgen denselben Regeln
Art. 95.Cuatro wendet dieselben Regeln, einschließlich der 50-%-Vermutung, auf die Umsatzsteuer für Teile und Zubehör, Kraftstoff und andere Energie, Parken und Maut sowie Reparaturen an. Der gedruckte Hinweis von DriveHub ergänzt, dass das Finanzamt die betriebliche Nutzung dieser Kosten als eigene Frage behandelt, die Sie nachweisen müssen. Er verweist dafür auf die verbindliche Auskunft des Finanzamts DGT V0088-25.
Die IRPF-Seite: eine andere Prüfung
Die Einkommensteuer übernimmt die Umsatzsteuervermutung nicht. Nach dem Reglamento del IRPF art. 22 ist ein Wirtschaftsgut, das betrieblichen und privaten Bedürfnissen dient, nicht der Tätigkeit zugeordnet (afecto, 22.2). Ein unteilbares Wirtschaftsgut kann nicht teilweise betrieblich sein (22.3). Die Ausnahme für geringfügige private Nutzung außerhalb der Arbeitszeit gilt nicht für Pkw und Motorräder (22.4), außer bei fünf Arten von Fahrzeugen. Dazu gehören gemischte Fahrzeuge zur Güterbeförderung und das Auto eines Handelsvertreters. Wo das Auto sich qualifiziert, ziehen Sie seine tatsächlichen Kosten ab.
Für einen autónomo ist kein Kilometersatz abziehbar. Die 0,26 €/km sind das, was ein Arbeitgeber einem Arbeitnehmer im Allgemeinen Regime steuerfrei zahlen darf (Reglamento del IRPF art. 9.A.2.b, der Wert wurde durch die Orden HFP/792/2023 auf 0,26 angehoben). Das Baskenland und Navarra haben eigene Einkommensteuerregeln und -werte. Siehe wer die Fahrt nachweisen muss und die anderen spanischen Regeln auf der Spanien-Seite.
Bei der Umsatzsteuer können Sie also 50 % eines Autos abziehen, das Sie für die IRPF überhaupt nicht als betrieblich behandeln können. Die beiden Antworten können sich unterscheiden.
Was DriveHub fragt, berechnet und druckt
Der Bildschirm Umsatzsteuer Auto ist für ein umsatzsteuerlich registriertes Unternehmen gedacht. Er arbeitet mit einem Kalenderjahr und deckt für Spanien 2023 bis 2026 ab. Ein Arbeitnehmer bekommt keinen Wert.
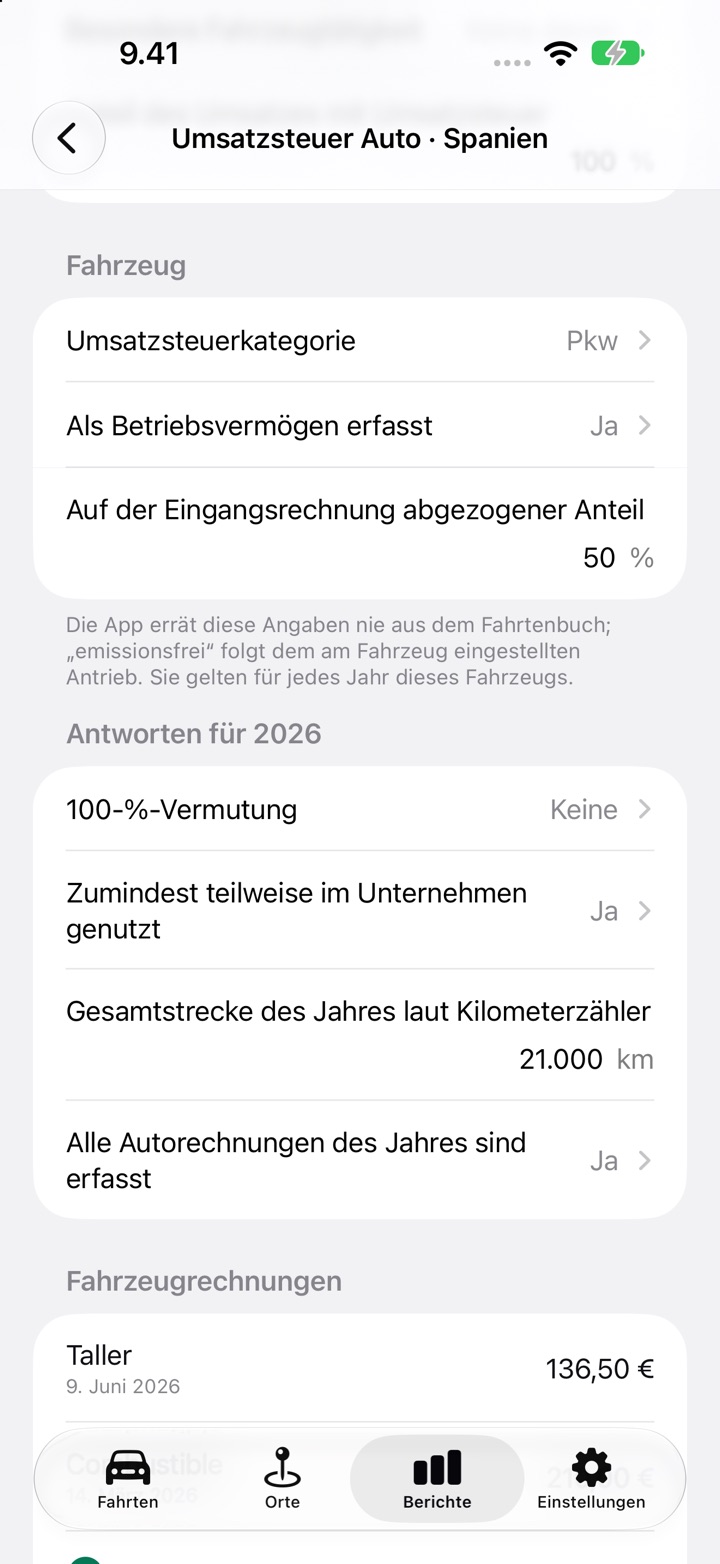
Für Spanien fragt er:
- Umsatzsteuerregistrierung, mit der Option Vereinfachte Regelung oder Äquivalenzzuschlag. Wählen Sie diese Option, gibt es keinen Wert, weil DriveHub diese Regelungen nicht berechnet.
- Besondere Fahrzeugtätigkeit und Anteil des Umsatzes mit Umsatzsteuer. Jede besondere Tätigkeit oder ein Anteil unter 100 % ergibt keinen Wert. Personenbeförderung, Fahrschulen und Vorführwagen werden hier beantwortet, DriveHub nennt also für drei der sechs 100-%-Fälle keinen Wert.
- Die Umsatzsteuerkategorie: Pkw, Motorrad, gemischtes Fahrzeug, Geländewagen oder sonstiges Nutzfahrzeug. Bei Sonstiges Nutzfahrzeug gibt es keinen Wert, und DriveHub sagt, dass die allgemeinen Vorsteuerregeln gelten.
- Als Betriebsvermögen erfasst und Zumindest teilweise im Unternehmen genutzt. Die Antwort Nein auf eine von beiden ergibt Kein Abzug, unter Verweis auf art. 95.Dos und 95.Tres.5.ª.
- 100-%-Vermutung: Keine, Gemischtes Fahrzeug mit Güterbeförderung, Handelsvertreter oder Vertreter oder Überwachung. Das sind die anderen drei der sechs Fälle.
- Gesamtstrecke des Jahres laut Kilometerzähler und Auf der Eingangsrechnung abgezogener Anteil.
- Alle Autorechnungen des Jahres sind erfasst und jede Rechnung mit Datum und Umsatzsteuer. Ohne Rechnung mit Umsatzsteuer im Jahr gibt es keinen Wert.
Bei Keine druckt es nebeneinander den gesetzlich vermuteten Anteil (50 %) mit der Umsatzsteuer, die er ergibt, und den erfassten geschäftlichen Anteil (geprüfte Geschäftsfahrten im Verhältnis zur Kilometerzählerstrecke) mit der Umsatzsteuer, die er ergibt. Es nennt keinen von beiden „den“ Abzug. Arbeitswege und private Fahrten zählen nie als geschäftlich. Bei einer der 100-%-Antworten druckt es nur den 100-%-Wert.
Eine Berichtigung zur Veranschaulichung, pro Jahr erscheint, wenn alles Folgende zutrifft:
- Sie haben eine Fahrzeugkaufrechnung von mindestens 3 005,06 € vor Umsatzsteuer erfasst
- Sie haben den darauf abgezogenen Anteil eingegeben
- der erfasste Anteil lässt sich ermitteln
- das Jahr des Berichts ist eines der vier Jahre nach dem Kaufjahr
Beträgt die Differenz zehn Punkte oder weniger, sagt es, dass es keine Berichtigung gibt. Ein Auto, das nach dem Jahr seines Kaufs in Nutzung ging, behandelt es nicht.
Was es nicht tut:
- Es entscheidet Ihren Abzug nicht. Der erfasste Anteil ist ein Beweismittel für regla 4.ª, und der gedruckte Hinweis sagt das.
- Es nennt keinen erfassten Wert, solange eine Fahrt ungeprüft ist oder wenn der Kilometerstand fehlt oder unter der geschäftlichen Strecke liegt. Der vermutete Wert erscheint weiterhin.
- Es berechnet die IRPF nicht. Für einen autónomo mit eigenem Auto zeigt es keinen Kilometerbetrag.
- Die Berichtigung ist eine Veranschaulichung, kein Wert für Ihre Erklärung.
So gehen Sie in DriveHub vor
- Öffnen Sie Berichte und wählen Sie ein volles Kalenderjahr. Tippen Sie bei einem Auto auf der Karte Umsatzsteuer Auto auf Umsatzsteuer Auto einrichten. Tippen Sie im Bericht für alle Fahrzeuge auf Einrichten neben dem Auto auf der Karte Umsatzsteuer Auto. Beide heißen Bearbeiten, sobald das Jahr Antworten hat.
- Legen Sie unter Geschäftlich Umsatzsteuerregistrierung und Anteil des Umsatzes mit Umsatzsteuer fest. Stellen Sie Besondere Fahrzeugtätigkeit auf Keine davon.
- Wählen Sie unter Fahrzeug die Umsatzsteuerkategorie, beantworten Sie Als Betriebsvermögen erfasst und geben Sie Auf der Eingangsrechnung abgezogener Anteil ein, wenn Sie das Auto in einem der vier Jahre vor dem Berichtsjahr gekauft haben.
- Beantworten Sie unter Antworten für 2026 100-%-Vermutung, Zumindest teilweise im Unternehmen genutzt und Gesamtstrecke des Jahres laut Kilometerzähler.
- Erfassen Sie unter Fahrzeugrechnungen jede Rechnung des Jahres. Für die Berichtigung zur Veranschaulichung erfassen Sie außerdem die Kaufrechnung als Fahrzeugkauf, mit ihrem eigenen Datum. Gehen Sie dann zurück zu Antworten für 2026 und schalten Sie Alle Autorechnungen des Jahres sind erfasst ein.
- Prüfen Sie jede Fahrt des Jahres, lesen Sie dann unten die Schätzung und nehmen Sie sie zu Ihrem asesor mit.
Diese Seite gibt wieder, was die Ley del IVA und das Reglamento del IRPF selbst sagen, und nennt die Artikel, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren asesor — und bringen Sie die Unterlagen mit.
Die vollständige Regel mit ihren Rechtsquellen: Spanien: Anforderungen an das Fahrtenbuch.