 DriveHub
Vodnik po državi · Španija
DDV za avto v Španiji — domneva 50 % za autónomo, kako dokazati več in kaj to pomeni za IRPF

Kratek odgovor
Pri osebnem avtomobilu, motornem kolesu, mopedu, vehículo mixto (mešanem vozilu) ali terenskem vozilu tipa jeep španski zakon o DDV domneva, da se vozilo 50 % uporablja za vaš posel. To je Ley del IVA (LIVA) art. 95.Tres, regla 2.ª. Odbijete polovico IVA od njega, razen če dokažete drug delež.
To je domneva, ne zgornja meja. Če je dejanski delež poslovne rabe drugačen, višji ali nižji, se odbitek popravi nanj (regla 3.ª).
To je Ley del IVA. Ne velja na Kanarskih otokih, v Ceuti in Melilli (art. 3), ki imajo lastne posredne davke.
Kje 50 % ne velja
Regla 2.ª domneva 100 % za šest vrst vozil:
- mešana vozila za prevoz blaga
- vozila za plačljiv prevoz potnikov
- vozila za plačljivo poučevanje vožnje ali pilotiranja
- vozila, ki jih proizvajalec uporablja za preizkuse, testiranja, predstavitve ali pospeševanje prodaje
- vozila, ki jih representantes o agentes comerciales (zastopniki ali komercialni agenti) uporabljajo na poklicnih poteh
- vozila, uporabljena v servicios de vigilancia (varnostnih službah)
Dva primera ne dobita ničesar. Avto, ki ni v vaših poslovnih knjigah ali uradnih poslovnih registrih ali ni del vašega poslovnega premoženja, v nobenem deležu ni poslovno uporabljen (art. 95.Dos 3.º in 4.º, ki ju uporablja regla 5.ª).
Dokazovanje drugega deleža
Regla 4.ª pravi, da je stopnjo poslovne rabe treba dokazati „por cualquier medio de prueba admitido en derecho“. Nato pove, kaj ni dovolj: vaša vložena declaración-liquidación ali vpis avta v vaše uradne registre.
Evidenca službenih voženj glede na števec je dokaz vrste, ki jo regla 4.ª dopušča. Je dokaz, ne odločitev: davčni urad ga pretehta.
Premislek pozneje: regularización
Če ste ob nakupu odbili po enem deležu in pozneje dokažete drugega, vas regla 3.ª napoti na postopek za bienes de inversión (investicijska sredstva):
- Art. 107.Uno: odbitek se ureja v štirih koledarskih letih po letu nakupa. Če gre avto v uporabo šele pozneje, je to tisto leto in štiri naslednja. Leto šteje le, če se njegov dokončni odstotek od tistega, uporabljenega ob nakupu, razlikuje za več kot deset točk.
- Art. 109: odbitek, ki ste ga naredili ob nakupu, minus odbitek, ki bi ga dal odstotek tistega leta, se deli s pet. Rezultat je, kar vrnete ali dodatno odbijete za tisto leto.
- Art. 107.Siete: popravek gre v zadnjo napoved koledarskega leta.
- Art. 108.Dos 5.º: sredstvo, kupljeno za manj kot 500 000 pezet (3 005,06 €), ni bien de inversión, zato ga ta postopek ne doseže.
Tekoči stroški sledijo istim pravilom
Art. 95.Cuatro ista pravila, vključno z domnevo 50 %, uporablja za DDV od delov in dodatne opreme, goriva in druge energije, parkirnin in cestnin ter popravil. DriveHubova natisnjena opomba dodaja, da davčni urad poslovno rabo teh stroškov obravnava kot ločeno vprašanje, ki ga morate dokazati. Za to navaja zavezujoči odgovor davčnega urada DGT V0088-25.
Stran IRPF: drug preizkus
Dohodnina domneve iz DDV ne izposodi. Po Reglamento del IRPF art. 22 sredstvo, ki se uporablja za posel in za zasebne potrebe, ni afecto (vezano) na dejavnost (22.2). Nedeljivo sredstvo ne more biti delno poslovno (22.3). Izjema za neznatno zasebno rabo zunaj delovnega časa osebnih avtomobilov in motornih koles ne zajema (22.4), razen za pet vrst vozil. Med njimi so mešana vozila za prevoz blaga in avto komercialnega agenta. Kjer avto izpolnjuje pogoje, odbijete njegove dejanske stroške.
Za autónomo noben znesek na kilometer ni odbiten. 0,26 €/km je tisto, kar sme delodajalec izplačati zaposlenemu neobdavčeno po splošnem režimu (Reglamento del IRPF art. 9.A.2.b, znesek, zvišan na 0,26 z Orden HFP/792/2023). Baskija in Navarra imata lastna dohodninska pravila in zneske. Glejte kdo mora dokazati pot in druga španska pravila na strani Španija.
Pri DDV vam torej lahko dovolijo odbiti 50 % avta, ki ga pri IRPF sploh ne morete obravnavati kot poslovnega. Odgovora se lahko razlikujeta.
Kaj DriveHub vpraša, izračuna in natisne
Zaslon DDV za avto je namenjen podjetju, registriranemu za DDV. Deluje na enem koledarskem letu in za Španijo zajema 2023 do 2026. Zaposleni ne dobi številke.
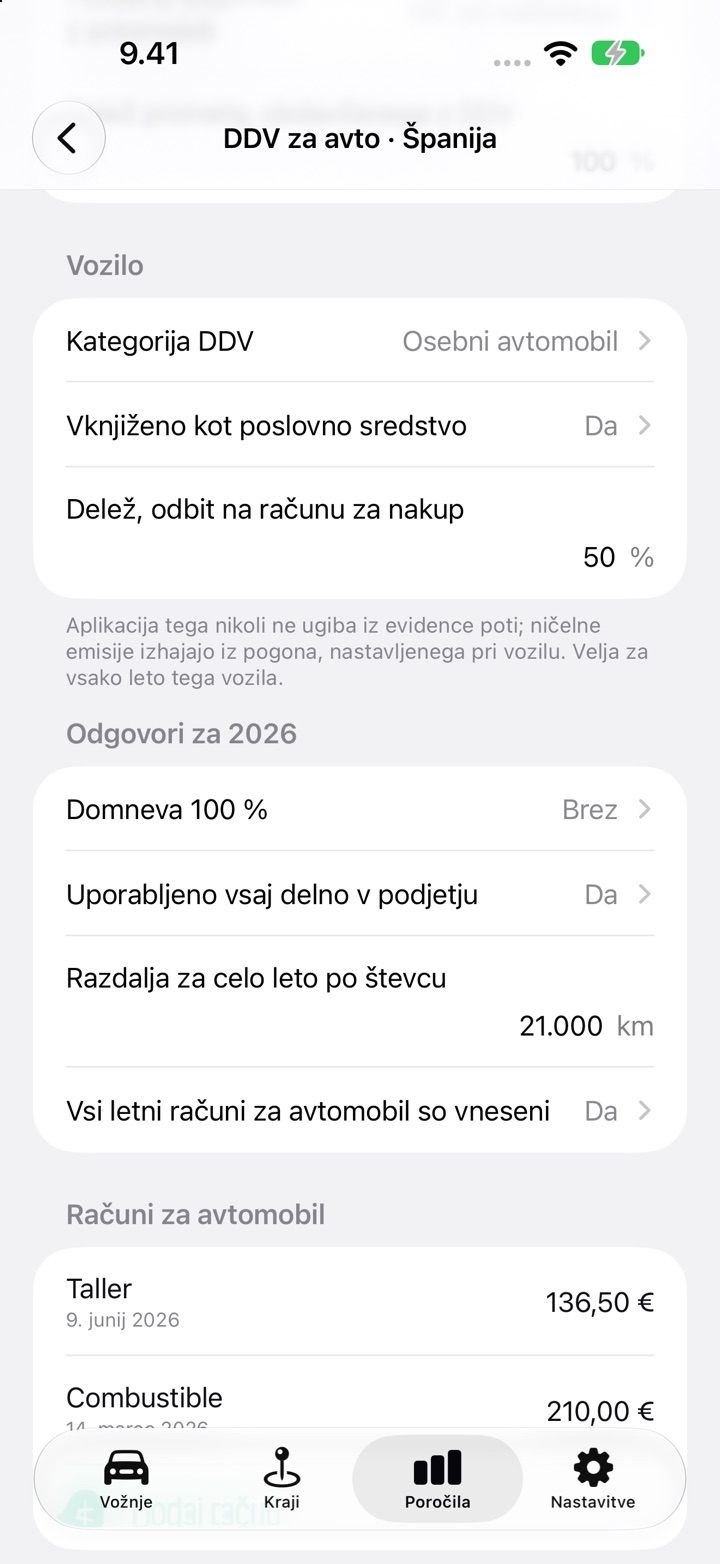
Za Španijo vpraša:
- Registracija za DDV, z možnostjo Poenostavljena ureditev ali izravnalni pribitek. Ta možnost ne da številke, ker DriveHub teh ureditev ne izračuna.
- Posebna dejavnost z avtomobili in Delež prometa, obdavčenega z DDV. Vsaka posebna dejavnost ali delež pod 100 % ne da številke. Prevoz potnikov, vozniške šole in predstavitvena vozila se odgovorijo tu, zato DriveHub ne poda številke za tri od šestih primerov 100 %.
- Kategorija DDV: osebni avtomobil, motorno kolo, mešano vozilo, terensko vozilo ali drugo gospodarsko vozilo. Za Drugo gospodarsko vozilo številke ne poda in pove, da veljajo splošna pravila o vstopnem DDV.
- Vknjiženo kot poslovno sredstvo in Uporabljeno vsaj delno v podjetju. Odgovor Ne na katerega koli da Brez odbitka, z navedbo art. 95.Dos in 95.Tres.5.ª.
- Domneva 100 %: Brez, Mešano vozilo za prevoz blaga, Komercialni zastopnik ali predstavnik ali Nadzor. To so preostali trije od šestih primerov.
- Razdalja za celo leto po števcu in Delež, odbit na računu za nakup.
- Vsi letni računi za avtomobil so vneseni in vsak račun z datumom in DDV. Če v letu ni računa z DDV, številke ni.
Pri Brez natisne, drugega ob drugem, delež, domnevan po zakonu (50 %) z DDV, ki ga da, in zabeleženi poslovni delež (pregledane službene vožnje glede na razdaljo po števcu) z DDV, ki ga da. Nobenega ne imenuje „pravi“ odbitek. Vožnje na delo in zasebne vožnje nikoli ne štejejo kot službene. Pri enem od odgovorov 100 % natisne le številko za 100 %.
Ponazoritev ureditve na leto se pojavi, ko držijo vsi ti pogoji:
- vnesli ste nabavni račun vozila vsaj 3 005,06 € pred DDV
- vnesli ste delež, ki ste ga na njem odbili
- zabeleženi delež je mogoče izračunati
- leto poročila je eno od štirih po letu nakupa
Če je razlika deset točk ali manj, pove, da ureditve ni. Ne obravnava avta, ki je šel v uporabo po letu nakupa.
Česa ne naredi:
- Ne odloča o vašem odbitku. Zabeleženi delež je dokaz za reglo 4.ª, kar pove tudi natisnjena opomba.
- Ne poda zabeležene številke, dokler je katera vožnja nepregledana ali če številke po števcu ni ali je pod službeno razdaljo. Domnevna številka se še vedno pojavi.
- Ne izračuna IRPF. Za autónomo z lastnim avtom ne pokaže zneska na kilometer.
- Ureditev je ponazoritev, ne številka za vašo napoved.
Kako to storiti v DriveHub
- Odprite Poročila in izberite celo koledarsko leto. Za en avto tapnite Nastavi DDV za avto na njegovi kartici DDV za avto. V poročilu za vsa vozila tapnite Nastavi ob avtu na kartici DDV za avto. Ko ima leto odgovore, se oboje glasi Uredi.
- Pod Službeno nastavite Registracija za DDV in Delež prometa, obdavčenega z DDV. Posebna dejavnost z avtomobili nastavite na Nič od naštetega.
- Pod Vozilo izberite Kategorija DDV, odgovorite na Vknjiženo kot poslovno sredstvo in vnesite Delež, odbit na računu za nakup, če ste avto kupili v enem od štirih let pred letom poročila.
- Pod Odgovori za 2026 odgovorite na Domneva 100 %, Uporabljeno vsaj delno v podjetju in Razdalja za celo leto po števcu.
- Pod Računi za avtomobil dodajte vsak račun leta. Za ponazoritev ureditve dodajte tudi nabavni račun kot Nakup vozila, z lastnim datumom. Nato se vrnite na Odgovori za 2026 in vklopite Vsi letni računi za avtomobil so vneseni.
- Pregledajte vsako vožnjo leta, nato preberite Oceno na dnu in jo odnesite k svojemu asesorju.
Ta stran povzema, kaj pravita Ley del IVA in Reglamento del IRPF sama, in navaja člene, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega asesorja (davčnega svetovalca) — in vzemite evidence s seboj.
Celotno pravilo z viri, iz katerih izhaja: Španija: zahteve za evidenco voženj.