 DriveHub
Landsguide · Spanien
Moms på bil i Spanien — antagandet om 50 % för en autónomo, hur du styrker mer, och vad det betyder för IRPF

Det korta svaret
För en personbil, en motorcykel, en moped, ett vehículo mixto (blandat fordon) eller en terrängbil av jeeptyp antar den spanska momslagen att fordonet används till 50 % i din verksamhet. Det är Ley del IVA (LIVA) art. 95.Tres, regla 2.ª. Du drar av hälften av IVA på det om du inte styrker en annan andel.
Det är ett antagande, inte ett tak. Om den verkliga andelen användning i verksamheten är en annan, högre eller lägre, korrigeras avdraget till den (regla 3.ª).
Det här är Ley del IVA. Den gäller inte på Kanarieöarna, i Ceuta eller Melilla (art. 3), som har egna indirekta skatter.
Där de 50 % inte gäller
Regla 2.ª antar 100 % för sex slags fordon:
- blandade fordon som används för att transportera gods
- fordon som används för att transportera passagerare mot betalning
- fordon som används för att undervisa i körning eller flygning mot betalning
- fordon som en tillverkare använder för prov, försök, demonstrationer eller försäljningsfrämjande
- fordon som används av representantes o agentes comerciales (handelsagenter och representanter) på deras yrkesresor
- fordon som används i servicios de vigilancia (bevakningstjänster)
Två fall får ingenting alls. En bil som inte finns i din bokföring eller dina officiella verksamhetsregister, eller som inte ingår i din verksamhets tillgångar, används inte i verksamheten i någon proportion (art. 95.Dos 3.º och 4.º, tillämpade genom regla 5.ª).
Att styrka en annan andel
Regla 4.ª säger att graden av användning i verksamheten måste styrkas "por cualquier medio de prueba admitido en derecho" (med vilket bevismedel som helst som är tillåtet enligt rätten). Den säger sedan vad som inte räcker: din inlämnade declaración-liquidación (momsdeklaration), eller att bokföra bilen i dina officiella register.
En journal över tjänsteresor mot vägmätaren är bevisning av det slag som regla 4.ª tillåter. Det är bevisning, inte ett beslut: skattemyndigheten väger den.
Att ändra sig senare: regularización
Om du drog av med en andel vid köpet och senare styrker en annan skickar regla 3.ª dig till förfarandet för bienes de inversión (investeringstillgångar):
- Art. 107.Uno: avdraget regleras under de fyra kalenderår som följer efter inköpsåret. Om bilen först tas i bruk senare är det det året och de fyra följande. Ett år räknas bara om dess slutliga procentsats skiljer sig från den som tillämpades vid köpet med mer än tio procentenheter.
- Art. 109: avdraget du gjorde vid köpet, minus det avdrag årets procentsats skulle ge, delas med fem. Resultatet är vad du betalar tillbaka, eller drar av extra, för det året.
- Art. 107.Siete: justeringen förs in i kalenderårets sista deklaration.
- Art. 108.Dos 5.º: en tillgång som köpts för mindre än 500 000 pesetas (3 005,06 €) är inte en bien de inversión, så det här förfarandet omfattar den inte.
Driftskostnaderna följer samma regler
Art. 95.Cuatro tillämpar samma regler, antagandet om 50 % inräknat, på momsen på delar och tillbehör, bränsle och annan energi, parkering och vägavgifter samt reparationer. DriveHubs utskrivna anmärkning tillägger att skattemyndigheten behandlar användningen i verksamheten av dessa kostnader som en separat fråga som du måste styrka. Den hänvisar till skattemyndighetens bindande svar DGT V0088-25 för det.
IRPF-sidan: ett annat test
Inkomstskatten lånar inte momsens antagande. Enligt Reglamento del IRPF art. 22 är en tillgång som används både i verksamheten och för privata behov inte afecto (knuten) till verksamheten (22.2). En odelbar tillgång kan inte delvis vara knuten till verksamheten (22.3). Undantaget för obetydlig privat användning utanför arbetstid omfattar inte personbilar eller motorcyklar (22.4), utom för fem slags fordon. Dit hör blandade fordon som transporterar gods och en handelsagents bil. Där bilen kvalificerar sig drar du av dess faktiska kostnader.
Inget belopp per kilometer är avdragsgillt för en autónomo. De 0,26 €/km är vad en arbetsgivare får betala en anställd skattefritt enligt den gemensamma ordningen (Reglamento del IRPF art. 9.A.2.b, beloppet höjt till 0,26 genom Orden HFP/792/2023). Baskien och Navarra har egna inkomstskatteregler och belopp. Se vem som ska bevisa resan, och de andra spanska reglerna på sidan om Spanien.
Moms kan alltså låta dig dra av 50 % av en bil som du för IRPF inte alls kan behandla som knuten till verksamheten. De två svaren kan skilja sig åt.
Vad DriveHub frågar, räknar ut och skriver ut
Skärmen Bilmoms är till för ett momsregistrerat företag. Den arbetar med ett kalenderår, och för Spanien omfattar den 2023 till 2026. En anställd får inget belopp.
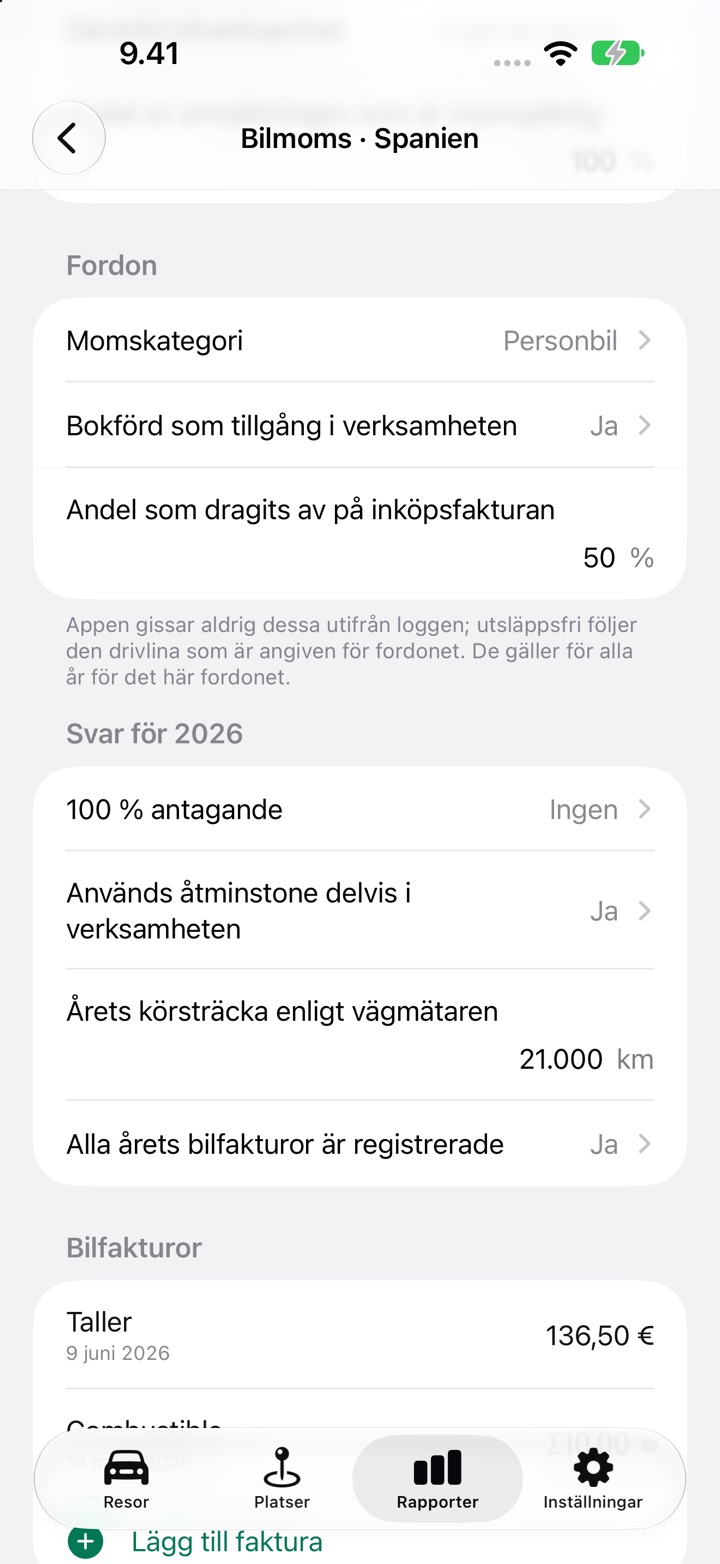
För Spanien frågar den efter:
- Momsregistrering, med ett alternativ för Förenklad ordning eller ekvivalensavgift. Det alternativet ger inget belopp, eftersom DriveHub inte räknar ut de ordningarna.
- Särskild bilverksamhet, och Andel av omsättningen som är momspliktig. Varje särskild verksamhet, eller en andel under 100 %, ger inget belopp. Persontransport, trafikskolor och demonstrationsbilar besvaras här, så DriveHub anger inget belopp för tre av de sex 100 %-fallen.
- Momskategori: personbil, motorcykel, blandat fordon, terrängbil eller annat kommersiellt fordon. För Annat kommersiellt fordon anger den inget belopp och säger att de allmänna reglerna för ingående moms gäller.
- Bokförd som tillgång i verksamheten och Används åtminstone delvis i verksamheten. Svarar du Nej på någon av dem blir resultatet Inget avdrag, med hänvisning till art. 95.Dos och 95.Tres.5.ª.
- 100 % antagande: Ingen, Blandat fordon som transporterar gods, Handelsagent eller representant eller Bevakning. Det är de andra tre av de sex fallen.
- Årets körsträcka enligt vägmätaren, och Andel som dragits av på inköpsfakturan.
- Alla årets bilfakturor är registrerade, och varje faktura med sitt datum och sin moms. Utan någon faktura med moms under året finns inget belopp.
Med Ingen skriver den ut, sida vid sida, den andel som lagen antar (50 %) med den moms den ger, och den loggade tjänsteandelen (granskade tjänsteresor delat med vägmätarsträckan) med den moms den ger. Den kallar aldrig någon av dem "avdraget". Pendlings- och privata resor räknas aldrig som tjänst. Med ett av 100 %-svaren skriver den bara ut 100 %-beloppet.
Ett Exempel på reglering, per år visas när allt detta gäller:
- du har registrerat en fordonsinköpsfaktura på minst 3 005,06 € före moms
- du har angett den andel du drog av på den
- den loggade andelen kan räknas ut
- rapportens år är ett av de fyra åren efter inköpsåret
Om skillnaden är tio procentenheter eller mindre står det att ingen reglering sker. Den hanterar inte en bil som togs i bruk efter det år den köptes.
Vad den inte gör:
- Den avgör inte ditt avdrag. Den loggade andelen är bevisning för regla 4.ª, och den utskrivna anmärkningen säger det.
- Den anger ingen loggad siffra medan någon resa är ogranskad, eller om vägmätarsiffran saknas eller är lägre än tjänstesträckan. Den antagna siffran visas ändå.
- Den räknar inte ut IRPF. För en autónomo med egen bil visar den inget belopp per kilometer.
- Regleringen är ett exempel, inte en siffra för din deklaration.
Så gör du i DriveHub
- Öppna Rapporter och välj ett helt kalenderår. För en bil, tryck på Ställ in bilmoms på dess kort Bilmoms. I rapporten för alla fordon trycker du på Ställ in bredvid bilen på kortet Bilmoms. Båda heter Redigera när året har svar.
- Under Arbete, ställ in Momsregistrering och Andel av omsättningen som är momspliktig. Ställ in Särskild bilverksamhet på Inget av dessa.
- Under Fordon, välj Momskategori, svara på Bokförd som tillgång i verksamheten och ange Andel som dragits av på inköpsfakturan om du köpte bilen något av de fyra åren före rapportens år.
- Under Svar för 2026, svara på 100 % antagande, Används åtminstone delvis i verksamheten och Årets körsträcka enligt vägmätaren.
- Under Bilfakturor, lägg till varje faktura för året. För exemplet på reglering lägger du också till inköpsfakturan som Fordonsköp, med sitt eget datum. Gå sedan tillbaka till Svar för 2026 och slå på Alla årets bilfakturor är registrerade.
- Granska varje resa under året, läs sedan Beräkning längst ned och ta den till din asesor (rådgivare).
Den här sidan återger vad Ley del IVA och Reglamento del IRPF själva säger, och anger artiklarna så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din asesor, och ta med underlagen.
Hela regeln och källorna den bygger på: Spanien: krav på körjournalen.