 DriveHub
Guía por país · España
IVA de un coche en España: la presunción del 50 % para un autónomo, cómo probar más y qué supone para el IRPF

La respuesta corta
Para un turismo, una motocicleta, un ciclomotor, un vehículo mixto o un todoterreno tipo jeep, la ley española del IVA presume que el vehículo se usa en un 50 % para tu actividad. Es la Ley del IVA (LIVA) art. 95.Tres, regla 2.ª. Deduces la mitad del IVA salvo que pruebes una proporción distinta.
Es una presunción, no un tope. Si la proporción real de uso profesional es distinta, mayor o menor, la deducción se corrige a esa proporción (regla 3.ª).
Es la Ley del IVA. No se aplica en Canarias, Ceuta ni Melilla (art. 3), que tienen sus propios impuestos indirectos.
Dónde no se aplica el 50 %
La regla 2.ª presume el 100 % para seis clases de vehículos:
- vehículos mixtos utilizados en el transporte de mercancías
- vehículos utilizados en el transporte de viajeros mediante contraprestación
- vehículos utilizados en la enseñanza de conductores o pilotos mediante contraprestación
- vehículos utilizados por un fabricante en pruebas, ensayos, demostraciones o promoción de ventas
- vehículos utilizados por representantes o agentes comerciales en sus desplazamientos profesionales
- vehículos utilizados en servicios de vigilancia
Dos casos no dan nada en absoluto. Un coche que no figura en tu contabilidad o registros oficiales de la actividad, o que no forma parte de tu patrimonio empresarial, no se considera afecto en ninguna proporción (art. 95.Dos 3.º y 4.º, aplicados por la regla 5.ª).
Probar una proporción distinta
La regla 4.ª dice que el grado de utilización profesional debe probarse «por cualquier medio de prueba admitido en derecho». Y dice a continuación lo que no basta: tu declaración-liquidación presentada, ni la contabilización del coche en tus registros oficiales.
Un registro de trayectos de trabajo frente al cuentakilómetros es una prueba del tipo que permite la regla 4.ª. Es una prueba, no una decisión: la Administración tributaria la valora.
Cambiar de idea más tarde: la regularización
Si dedujiste una proporción en la compra y más tarde pruebas otra, la regla 3.ª te remite al procedimiento de los bienes de inversión:
- Art. 107.Uno: la deducción se regulariza durante los cuatro años naturales siguientes al de la compra. Si el coche solo entra en uso más tarde, es ese año y los cuatro siguientes. Un año cuenta solo si su porcentaje definitivo difiere del aplicado en la compra en más de diez puntos.
- Art. 109: la deducción que hiciste en la compra, menos la deducción que daría el porcentaje del año, se divide entre cinco. El resultado es lo que devuelves, o deduces de más, ese año.
- Art. 107.Siete: el ajuste se consigna en la última declaración del año natural.
- Art. 108.Dos 5.º: un bien comprado por menos de 500 000 pesetas (3 005,06 €) no es un bien de inversión, así que este procedimiento no lo alcanza.
Los gastos corrientes siguen las mismas reglas
El art. 95.Cuatro aplica las mismas reglas, incluida la presunción del 50 %, al IVA de piezas y accesorios, combustible y otras energías, aparcamiento y peajes, y reparaciones. La nota impresa de DriveHub añade que la Administración tributaria trata el uso profesional de estos gastos como una cuestión aparte que debes probar. Cita para ello la consulta vinculante de la Administración tributaria DGT V0088-25.
El lado del IRPF: una prueba distinta
El impuesto sobre la renta no toma prestada la presunción del IVA. Según el Reglamento del IRPF art. 22, un bien utilizado tanto para necesidades profesionales como privadas no está afecto a la actividad (22.2). Un bien indivisible no puede ser parcialmente profesional (22.3). La excepción para el uso privado menor fuera del horario de trabajo no abarca turismos ni motocicletas (22.4), salvo cinco clases de vehículos. Entre ellos están los vehículos mixtos que transportan mercancías y el coche de un agente comercial. Cuando el coche sí cumple los requisitos, deduces sus costes reales.
Ninguna cantidad por kilómetro es deducible para un autónomo. Los 0,26 €/km son lo que un empleador puede pagar a un empleado libre de impuestos en el régimen común (Reglamento del IRPF art. 9.A.2.b, la cifra elevada a 0,26 por la Orden HFP/792/2023). El País Vasco y Navarra tienen sus propias normas y cifras de impuesto sobre la renta. Consulta quién debe probar el desplazamiento y las demás normas españolas en la página de España.
Así que el IVA puede permitirte deducir el 50 % de un coche que, para el IRPF, no puedes tratar como profesional en absoluto. Las dos respuestas pueden diferir.
Qué pregunta, calcula e imprime DriveHub
La pantalla de IVA del coche es para una empresa registrada a efectos de IVA. Trabaja con un año natural y, para España, cubre de 2023 a 2026. Un empleado no obtiene ninguna cifra.
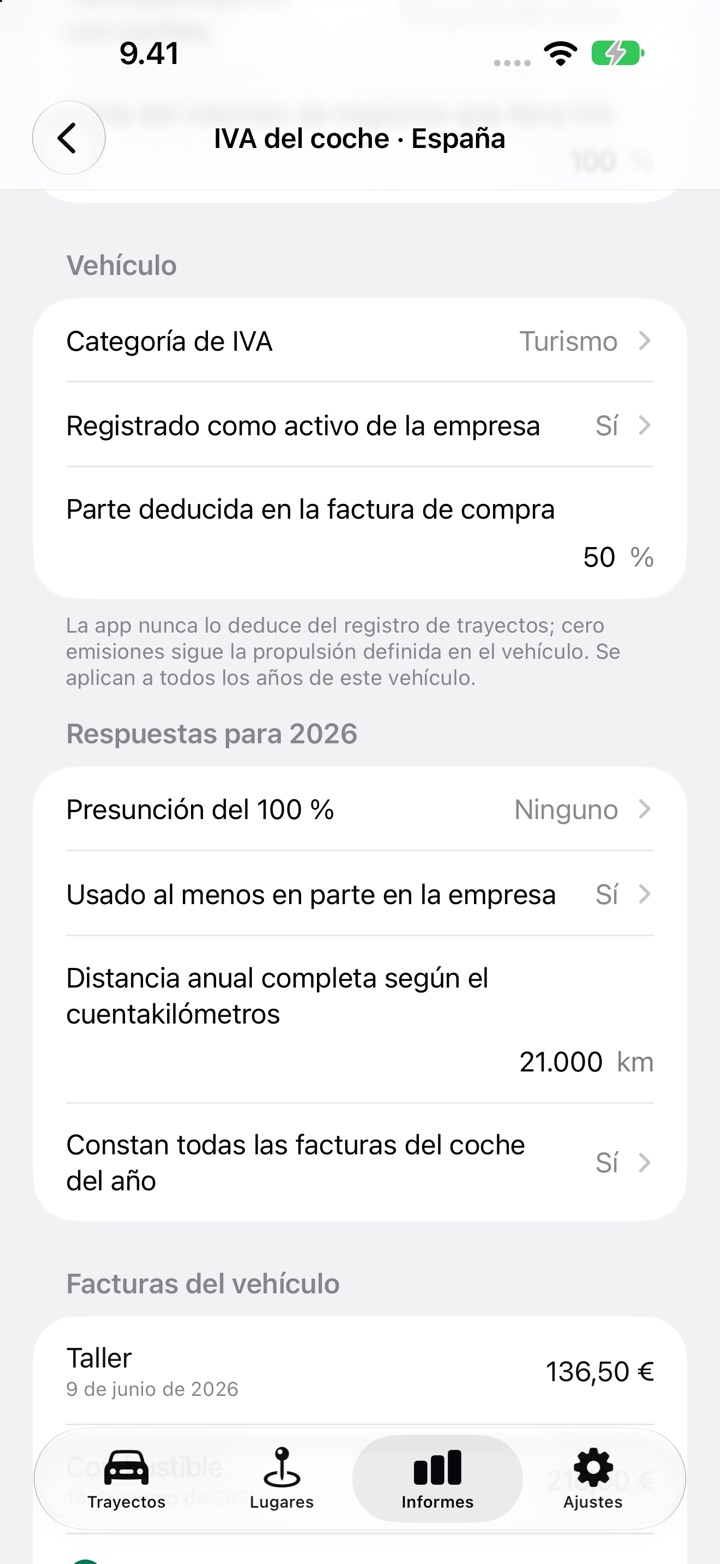
Para España pregunta:
- Registro de IVA, con una opción de Régimen simplificado o recargo de equivalencia. Elegir esa opción no da ninguna cifra, porque DriveHub no calcula esos regímenes.
- Actividad especial con coches y Parte del volumen de negocios que lleva IVA. Cualquier actividad especial, o una parte inferior al 100 %, no da ninguna cifra. El transporte de pasajeros, las autoescuelas y los coches de demostración se responden aquí, así que DriveHub no da cifra para tres de los seis casos del 100 %.
- La Categoría de IVA: turismo, motocicleta, vehículo mixto, todoterreno u otro vehículo comercial. Para Otro vehículo comercial no da ninguna cifra y dice que se aplican las reglas generales del IVA soportado.
- Registrado como activo de la empresa y Usado al menos en parte en la empresa. Responder No a cualquiera de las dos da Sin deducción, citando el art. 95.Dos y 95.Tres.5.ª.
- Presunción del 100 %: Ninguno, Vehículo mixto que transporta mercancías, Agente comercial o representante o Vigilancia. Son los otros tres de los seis casos.
- Distancia anual completa según el cuentakilómetros y Parte deducida en la factura de compra.
- Constan todas las facturas del coche del año y cada factura con su fecha y su IVA. Sin ninguna factura con IVA en el año, no hay cifra.
Con Ninguno imprime, una al lado de la otra, la parte presumida por la ley (50 %) con el IVA que da, y la parte de trabajo registrada (trayectos de trabajo revisados sobre la distancia del cuentakilómetros) con el IVA que da. Nunca presenta ninguna de las dos como «la» deducción. Los trayectos al trabajo y los personales nunca cuentan como de trabajo. Con una de las respuestas del 100 %, imprime solo la cifra del 100 %.
Aparece una Ilustración de la regularización, por año cuando se cumplen todas estas condiciones:
- introdujiste una factura de compra del vehículo de al menos 3 005,06 € antes de IVA
- introdujiste la parte que dedujiste en ella
- se puede calcular la parte registrada
- el año del informe es uno de los cuatro posteriores al año de la compra
Si la diferencia es de diez puntos o menos, dice que no hay regularización. No trata un coche que entró en uso después del año en que se compró.
Lo que no hace:
- No decide tu deducción. La parte registrada es una prueba para la regla 4.ª, y la nota impresa lo dice.
- No da cifra registrada mientras algún trayecto esté sin revisar, o si falta la cifra del cuentakilómetros o es inferior a la distancia de trabajo. La cifra presumida sigue apareciendo.
- No calcula el IRPF. Para un autónomo con su coche propio no muestra ningún importe por kilómetro.
- La regularización es una ilustración, no una cifra para tu declaración.
Cómo hacerlo en DriveHub
- Abre Informes y elige un año natural completo. Para un coche, toca Configurar IVA del coche en su tarjeta IVA del coche. En el informe de todos los vehículos, toca Configurar junto al coche en la tarjeta IVA del coche. Ambos dicen Editar cuando el año ya tiene respuestas.
- En Trabajo, indica el Registro de IVA y la Parte del volumen de negocios que lleva IVA. Pon Actividad especial con coches en Ninguna de estas.
- En Vehículo, elige la Categoría de IVA, responde Registrado como activo de la empresa e introduce la Parte deducida en la factura de compra si compraste el coche en uno de los cuatro años anteriores al del informe.
- En Respuestas para 2026, responde Presunción del 100 %, Usado al menos en parte en la empresa y Distancia anual completa según el cuentakilómetros.
- En Facturas del vehículo, añade cada factura del año. Para la ilustración de la regularización, añade también la factura de compra como Compra del vehículo, con su propia fecha. Después vuelve a Respuestas para 2026 y activa Constan todas las facturas del coche del año.
- Revisa todos los trayectos del año, luego lee la Estimación al final y llévala a tu asesor.
Esta página recoge lo que dicen la Ley del IVA y el Reglamento del IRPF, citando los artículos para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu asesor — y lleva los registros.
La norma completa, con los textos de los que procede: España: requisitos del registro de kilometraje.