 DriveHub
Guida per Paese · Spagna
IVA su un’auto in Spagna — la presunzione del 50 % per un autónomo, come provare di più, e che cosa significa per l’IRPF

La risposta breve
Per un’autovettura, una motocicletta, un ciclomotore, un vehículo mixto o un fuoristrada di tipo jeep, la legge spagnola sull’IVA presume che il veicolo sia usato al 50 % per la tua attività. È la Ley del IVA (LIVA) art. 95.Tres, regla 2.ª. Detrai metà dell’IVA su di esso, a meno che tu non provi una quota diversa.
È una presunzione, non un tetto. Se la quota reale di uso professionale è diversa, più alta o più bassa, la detrazione viene corretta di conseguenza (regla 3.ª).
Questa è la Ley del IVA. Non si applica alle Canarie, a Ceuta e a Melilla (art. 3), che hanno proprie imposte indirette.
Dove il 50 % non si applica
La regla 2.ª presume il 100 % per sei tipi di veicolo:
- veicoli misti usati per trasportare merci
- veicoli usati per trasportare passeggeri a pagamento
- veicoli usati per insegnare a guidare o a pilotare a pagamento
- veicoli che un costruttore usa per prove, collaudi, dimostrazioni o promozione delle vendite
- veicoli usati dai representantes o agentes comerciales nei loro viaggi professionali
- veicoli usati nei servicios de vigilancia
Due casi non danno nulla. Un’auto che non è nella tua contabilità o nei registri ufficiali dell’attività, o che non fa parte dei beni dell’attività, non è usata per l’attività in alcuna proporzione (art. 95.Dos 3.º e 4.º, applicati dalla regla 5.ª).
Provare una quota diversa
La regla 4.ª dice che il grado di uso professionale deve essere provato «por cualquier medio de prueba admitido en derecho». Poi dice che cosa non basta: la tua declaración-liquidación presentata, o l’iscrizione dell’auto nei tuoi registri ufficiali.
Un registro dei viaggi di lavoro confrontato con il contachilometri è una prova del tipo che la regla 4.ª ammette. È una prova, non una decisione: la valuta l’amministrazione fiscale.
Cambiare idea in seguito: la regularización
Se hai detratto con una certa quota all’acquisto e in seguito provi un’altra quota, la regla 3.ª ti rinvia alla procedura dei bienes de inversión:
- Art. 107.Uno: la detrazione viene regolarizzata nei quattro anni di calendario successivi all’anno di acquisto. Se l’auto entra in uso solo più tardi, è quell’anno e i quattro seguenti. Un anno conta solo se la sua percentuale finale differisce da quella applicata all’acquisto di più di dieci punti.
- Art. 109: la detrazione operata all’acquisto, meno la detrazione che darebbe la percentuale dell’anno, è divisa per cinque. Il risultato è ciò che restituisci, o detrai in più, per quell’anno.
- Art. 107.Siete: la rettifica va nell’ultima dichiarazione dell’anno di calendario.
- Art. 108.Dos 5.º: un bene acquistato per meno di 500 000 pesetas (3 005,06 €) non è un bien de inversión, quindi questa procedura non lo raggiunge.
I costi di esercizio seguono le stesse regole
L’art. 95.Cuatro applica le stesse regole, presunzione del 50 % compresa, all’IVA su parti e accessori, carburante e altra energia, parcheggi e pedaggi, e riparazioni. La nota stampata da DriveHub aggiunge che l’amministrazione fiscale tratta l’uso professionale di questi costi come una questione separata che devi provare. Per questo cita la risposta vincolante dell’amministrazione fiscale DGT V0088-25.
Il lato IRPF: un test diverso
L’imposta sul reddito non prende in prestito la presunzione dell’IVA. Ai sensi del Reglamento del IRPF art. 22, un bene usato sia per esigenze professionali sia private non è afecto all’attività (22.2). Un bene indivisibile non può essere in parte professionale (22.3). L’eccezione per l’uso privato minore fuori dall’orario di lavoro non copre le autovetture né le motociclette (22.4), salvo cinque tipi di veicolo. Tra questi i veicoli misti che trasportano merci e l’auto di un agente commerciale. Dove l’auto rientra, deduci i suoi costi effettivi.
Per un autónomo non è deducibile alcuna cifra per chilometro. Gli 0,26 €/km sono quanto un datore di lavoro può pagare a un dipendente in esenzione d’imposta nel regime comune (Reglamento del IRPF art. 9.A.2.b, cifra portata a 0,26 dalla Orden HFP/792/2023). I Paesi Baschi e la Navarra hanno proprie regole e cifre per l’imposta sul reddito. Vedi chi deve provare il viaggio, e le altre regole spagnole nella pagina della Spagna.
Quindi l’IVA può farti dedurre il 50 % di un’auto che, per l’IRPF, non puoi affatto trattare come professionale. Le due risposte possono differire.
Che cosa chiede, calcola e stampa DriveHub
La schermata IVA auto è per un’attività registrata ai fini IVA. Lavora su un anno solare, e per la Spagna copre dal 2023 al 2026. Un dipendente non ottiene alcuna cifra.
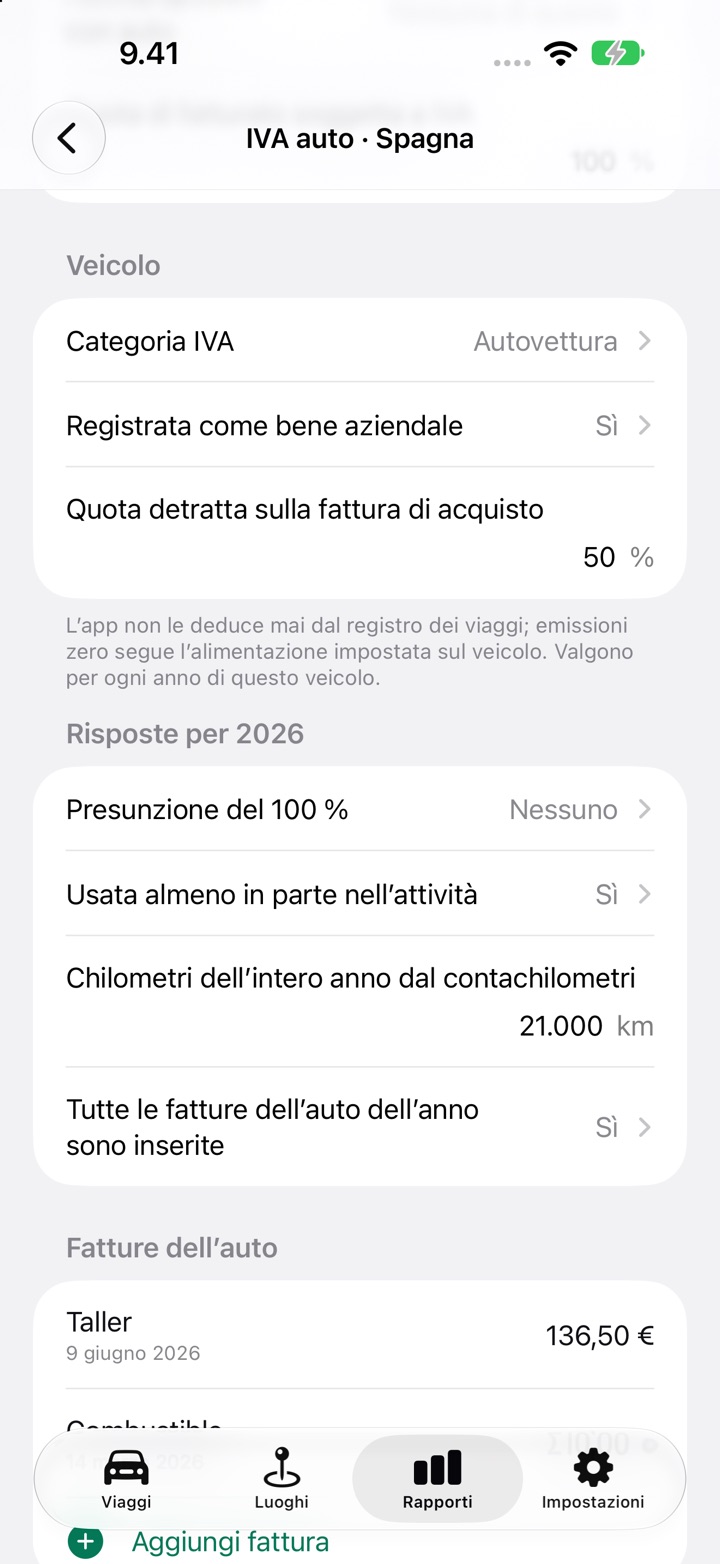
Per la Spagna chiede:
- Registrazione IVA, con un’opzione per il regime semplificato o recargo de equivalencia. Scegliere quell’opzione non dà alcuna cifra, perché DriveHub non calcola quei regimi.
- Attività speciale con auto, e Quota di fatturato soggetta a IVA. Qualsiasi attività speciale, o una quota inferiore al 100 %, non dà alcuna cifra. Trasporto di passeggeri, autoscuole e auto dimostrative si indicano qui, quindi DriveHub non dà alcuna cifra per tre dei sei casi del 100 %.
- La Categoria IVA: autovettura, motocicletta, veicolo misto, fuoristrada o altro veicolo commerciale. Per Altro veicolo commerciale non dà alcuna cifra e dice che valgono le regole generali sull’IVA a credito.
- Registrata come bene aziendale e Usata almeno in parte nell’attività. Rispondere No a una delle due dà Nessuna detrazione, citando gli art. 95.Dos e 95.Tres.5.ª.
- Presunzione del 100 %: Nessuno, Veicolo misto per il trasporto di merci, Agente o rappresentante di commercio o Sorveglianza. Sono gli altri tre dei sei casi.
- Chilometri dell’intero anno dal contachilometri, e Quota detratta sulla fattura di acquisto.
- Tutte le fatture dell’auto dell’anno sono inserite, e ogni fattura con la sua data e la sua IVA. Senza alcuna fattura con IVA nell’anno, non c’è alcuna cifra.
Con Nessuno stampa, affiancate, la quota presunta dalla legge (50 %) con l’IVA che ne risulta, e la quota professionale registrata (viaggi di lavoro verificati sulla distanza del contachilometri) con l’IVA che ne risulta. Non indica mai nessuna delle due come «la» detrazione. I viaggi casa-lavoro e personali non contano mai come lavoro. Con una delle risposte del 100 % stampa solo la cifra del 100 %.
Compare un Esempio di regolarizzazione, per anno quando valgono tutte queste condizioni:
- hai inserito una fattura di acquisto del veicolo di almeno 3 005,06 € prima dell’IVA
- hai inserito la quota che hai detratto su di essa
- la quota registrata si può calcolare
- l’anno del report è uno dei quattro successivi all’anno di acquisto
Se lo scarto è di dieci punti o meno, dice che non c’è alcuna regolarizzazione. Non gestisce un’auto entrata in uso dopo l’anno in cui è stata acquistata.
Che cosa non fa:
- Non decide la tua detrazione. La quota registrata è una prova per la regla 4.ª, e la nota stampata lo dice.
- Non dà alcuna cifra registrata finché un viaggio non è verificato, o se la cifra del contachilometri manca o è inferiore alla distanza di lavoro. La cifra presunta compare comunque.
- Non calcola l’IRPF. Per un autónomo con la propria auto non mostra alcun importo per chilometro.
- La regolarizzazione è un esempio, non una cifra per la tua dichiarazione.
Come fare in DriveHub
- Apri Rapporti e scegli un intero anno solare. Per un’auto, tocca Configura l’IVA auto sulla sua scheda IVA auto. Nel report di tutti i veicoli, tocca Configura accanto all’auto nella scheda IVA auto. Entrambi diventano Modifica quando l’anno ha delle risposte.
- Sotto Lavoro, imposta Registrazione IVA e Quota di fatturato soggetta a IVA. Imposta Attività speciale con auto su Nessuna di queste.
- Sotto Veicolo, scegli la Categoria IVA, rispondi a Registrata come bene aziendale e inserisci Quota detratta sulla fattura di acquisto se hai acquistato l’auto in uno dei quattro anni precedenti l’anno del report.
- Sotto Risposte per 2026, rispondi a Presunzione del 100 %, Usata almeno in parte nell’attività e Chilometri dell’intero anno dal contachilometri.
- Sotto Fatture dell’auto, aggiungi ogni fattura dell’anno. Per l’esempio di regolarizzazione, aggiungi anche la fattura di acquisto come Acquisto del veicolo, con la sua data. Poi torna a Risposte per 2026 e attiva Tutte le fatture dell’auto dell’anno sono inserite.
- Verifica ogni viaggio dell’anno, poi leggi la Stima in fondo e portala al tuo asesor.
Questa pagina riporta ciò che dicono la Ley del IVA e il Reglamento del IRPF stessi, citando gli articoli perché tu possa verificare. Non è consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, rivolgiti al tuo asesor e porta con te la documentazione.
La regola completa, con le norme da cui deriva: Spagna: requisiti del registro chilometri.