 DriveHub
Przewodnik po kraju · Hiszpania
VAT od samochodu w Hiszpanii — domniemanie 50% dla autónomo, jak udowodnić więcej i co to znaczy dla IRPF

Krótka odpowiedź
Dla samochodu osobowego, motocykla, motoroweru, vehículo mixto (pojazdu mieszanego) lub samochodu terenowego typu jeep hiszpańskie prawo VAT domniemywa, że pojazd jest używany w 50% do twojej działalności. To Ley del IVA (LIVA) art. 95.Tres, regla 2.ª. Odliczasz połowę IVA od niego, chyba że udowodnisz inny udział.
To domniemanie, a nie limit. Jeśli rzeczywisty udział użytku służbowego jest inny, wyższy lub niższy, odliczenie koryguje się do niego (regla 3.ª).
To Ley del IVA. Nie obowiązuje na Wyspach Kanaryjskich, w Ceucie i Melilli (art. 3), które mają własne podatki pośrednie.
Gdzie 50% nie obowiązuje
Regla 2.ª domniemywa 100% dla sześciu rodzajów pojazdów:
- pojazdy mieszane używane do przewozu towarów
- pojazdy używane do odpłatnego przewozu osób
- pojazdy używane do odpłatnej nauki jazdy lub pilotażu
- pojazdy używane przez producenta do testów, prób, pokazów lub promocji sprzedaży
- pojazdy używane przez representantes o agentes comerciales (przedstawicieli i agentów handlowych) w ich podróżach zawodowych
- pojazdy używane w servicios de vigilancia (usługach ochrony)
Dwa przypadki nie dają nic. Samochód, który nie figuruje w twojej księgowości ani w oficjalnych rejestrach działalności, albo który nie należy do majątku firmy, nie jest używany służbowo w żadnej proporcji (art. 95.Dos 3.º i 4.º, stosowane przez regla 5.ª).
Udowodnienie innego udziału
Regla 4.ª mówi, że stopień użytku służbowego trzeba udowodnić „por cualquier medio de prueba admitido en derecho”. Następnie wskazuje, co nie wystarcza: złożona declaración-liquidación albo wpisanie samochodu do oficjalnych rejestrów.
Ewidencja przejazdów służbowych zestawiona z licznikiem jest dowodem takiego rodzaju, jaki dopuszcza regla 4.ª. To dowód, a nie rozstrzygnięcie: urząd skarbowy go waży.
Zmiana zdania później: regularización
Jeśli przy zakupie odliczyłeś według jednego udziału, a później udowodnisz inny, regla 3.ª odsyła do procedury dla bienes de inversión (dóbr inwestycyjnych):
- Art. 107.Uno: odliczenie podlega regularyzacji w ciągu czterech lat kalendarzowych po roku zakupu. Jeśli samochód zostanie oddany do używania dopiero później, jest to ten rok i cztery kolejne. Rok się liczy tylko wtedy, gdy jego ostateczny procent różni się od zastosowanego przy zakupie o więcej niż dziesięć punktów.
- Art. 109: odliczenie dokonane przy zakupie, pomniejszone o odliczenie, jakie dałby procent danego roku, jest dzielone przez pięć. Wynik to kwota, którą zwracasz albo dodatkowo odliczasz za ten rok.
- Art. 107.Siete: korektę ujmuje się w ostatniej deklaracji roku kalendarzowego.
- Art. 108.Dos 5.º: składnik majątku kupiony za mniej niż 500 000 peset (3 005,06 €) nie jest bien de inversión, więc ta procedura go nie obejmuje.
Koszty eksploatacji podlegają tym samym zasadom
Art. 95.Cuatro stosuje te same zasady, z domniemaniem 50% włącznie, do VAT od części i akcesoriów, paliwa i innej energii, parkowania i opłat drogowych oraz napraw. Drukowana w DriveHub uwaga dodaje, że urząd skarbowy traktuje służbowe użycie tych kosztów jako odrębną kwestię, którą musisz udowodnić. Powołuje się na wiążącą odpowiedź urzędu DGT V0088-25.
Strona IRPF: inny test
Podatek dochodowy nie pożycza domniemania z VAT. Według Reglamento del IRPF art. 22 składnik majątku używany zarówno służbowo, jak i prywatnie nie jest afecto (przypisany) do działalności (22.2). Niepodzielny składnik majątku nie może być częściowo służbowy (22.3). Wyjątek dla niewielkiego użytku prywatnego poza godzinami pracy nie obejmuje samochodów osobowych ani motocykli (22.4), z wyjątkiem pięciu rodzajów pojazdów. Należą do nich pojazdy mieszane przewożące towary i samochód agenta handlowego. Gdy samochód się kwalifikuje, odliczasz jego koszty rzeczywiste.
Dla autónomo nie można odliczyć żadnej kwoty za kilometr. 0,26 €/km to tyle, ile pracodawca może wypłacić pracownikowi bez podatku w reżimie wspólnym (Reglamento del IRPF art. 9.A.2.b, kwota podniesiona do 0,26 rozporządzeniem Orden HFP/792/2023). Kraj Basków i Nawarra mają własne przepisy i kwoty podatku dochodowego. Zobacz kto musi udowodnić przejazd oraz inne hiszpańskie zasady na stronie o Hiszpanii.
VAT może więc pozwolić odliczyć 50% samochodu, którego dla IRPF w ogóle nie możesz uznać za służbowy. Obie odpowiedzi mogą się różnić.
O co pyta DriveHub, co oblicza i co drukuje
Ekran VAT od samochodu jest przeznaczony dla firmy zarejestrowanej jako podatnik VAT. Działa na jednym roku kalendarzowym i dla Hiszpanii obejmuje lata 2023–2026. Pracownik nie dostaje żadnej kwoty.
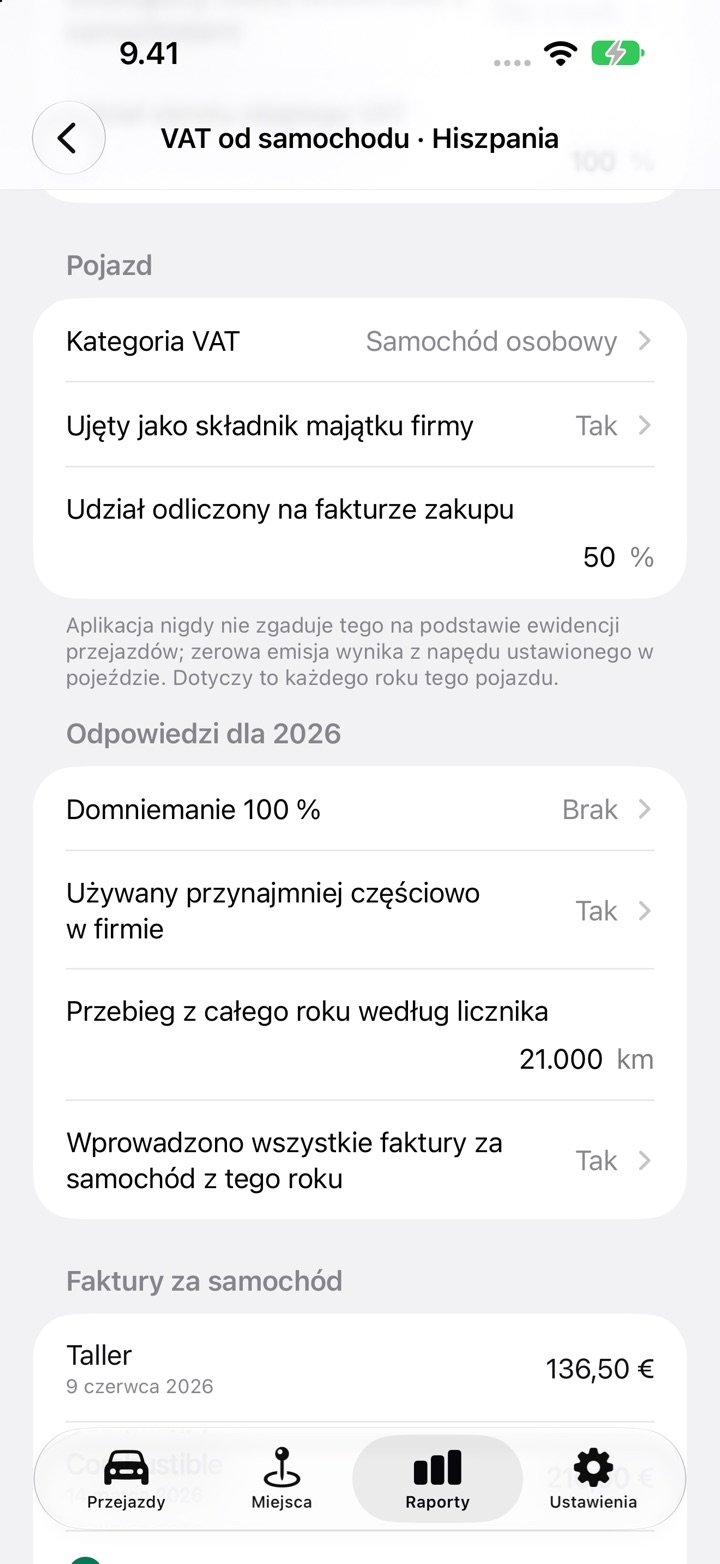
Dla Hiszpanii pyta o:
- Rejestracja VAT, z opcją Reżim uproszczony lub recargo de equivalencia. Wybór tej opcji nie daje kwoty, bo DriveHub nie oblicza tych reżimów.
- Szczególny rodzaj działalności z samochodami oraz Udział obrotu objętego VAT. Każda szczególna działalność albo udział poniżej 100% nie daje kwoty. Przewóz osób, szkoły jazdy i samochody demonstracyjne wskazuje się tutaj, więc DriveHub nie podaje kwoty dla trzech z sześciu przypadków 100%.
- Kategoria VAT: samochód osobowy, motocykl, pojazd mieszany, samochód terenowy albo inny pojazd użytkowy. Dla Inny pojazd użytkowy nie podaje kwoty i mówi, że obowiązują ogólne zasady VAT naliczonego.
- Ujęty jako składnik majątku firmy i Używany przynajmniej częściowo w firmie. Odpowiedź Nie na którekolwiek daje Brak odliczenia z powołaniem na art. 95.Dos i 95.Tres.5.ª.
- Domniemanie 100 %: Brak, Pojazd mieszany przewożący towary, Agent handlowy lub przedstawiciel albo Obserwacja. To pozostałe trzy z sześciu przypadków.
- Przebieg z całego roku według licznika oraz Udział odliczony na fakturze zakupu.
- Wprowadzono wszystkie faktury za samochód z tego roku i każdą fakturę z datą i VAT. Bez faktury z VAT w danym roku nie ma kwoty.
Przy Brak drukuje obok siebie udział domniemany z mocy prawa (50%) z VAT, jaki daje, oraz zapisany udział służbowy (sprawdzone przejazdy służbowe w stosunku do przebiegu z licznika) z VAT, jaki daje. Żadnego z nich nigdy nie nazywa „tym” odliczeniem. Dojazdy do pracy i przejazdy prywatne nigdy nie liczą się jako służbowe. Przy jednej z odpowiedzi 100% drukuje tylko kwotę dla 100%.
Ilustracja regularyzacji, rocznie pojawia się, gdy spełnione jest wszystko z poniższego:
- wpisałeś fakturę zakupu pojazdu na co najmniej 3 005,06 € przed VAT
- wpisałeś udział, który na niej odliczyłeś
- zapisany udział da się obliczyć
- rok raportu jest jednym z czterech lat po roku zakupu
Jeśli różnica wynosi dziesięć punktów lub mniej, pokazuje, że regularyzacji nie ma. Nie obsługuje samochodu oddanego do używania po roku, w którym go kupiono.
Czego nie robi:
- Nie rozstrzyga o twoim odliczeniu. Zapisany udział jest dowodem dla regla 4.ª, i mówi o tym drukowana uwaga.
- Nie podaje zapisanej kwoty, dopóki którykolwiek przejazd jest niesprawdzony albo gdy brakuje przebiegu z licznika lub jest on niższy niż przebieg służbowy. Kwota domniemana nadal się pojawia.
- Nie oblicza IRPF. Dla autónomo z własnym samochodem nie pokazuje żadnej kwoty za kilometr.
- Regularyzacja jest ilustracją, a nie kwotą do twojej deklaracji.
Jak to zrobić w DriveHub
- Otwórz Raporty i wybierz pełny rok kalendarzowy. Dla jednego samochodu dotknij Skonfiguruj VAT od samochodu na jego karcie VAT od samochodu. W raporcie wszystkich pojazdów dotknij Skonfiguruj obok samochodu na karcie VAT od samochodu. Oba brzmią Edytuj, gdy rok ma już odpowiedzi.
- W sekcji Służbowy ustaw Rejestracja VAT i Udział obrotu objętego VAT. Ustaw Szczególny rodzaj działalności z samochodami na Nic z tych.
- W sekcji Pojazd wybierz Kategoria VAT, odpowiedz na Ujęty jako składnik majątku firmy i wpisz Udział odliczony na fakturze zakupu, jeśli kupiłeś samochód w jednym z czterech lat przed rokiem raportu.
- W sekcji Odpowiedzi dla 2026 odpowiedz na Domniemanie 100 %, Używany przynajmniej częściowo w firmie i Przebieg z całego roku według licznika.
- W sekcji Faktury za samochód dodaj każdą fakturę z roku. Dla ilustracji regularyzacji dodaj też fakturę zakupu jako Zakup pojazdu, z jej własną datą. Potem wróć do Odpowiedzi dla 2026 i włącz Wprowadzono wszystkie faktury za samochód z tego roku.
- Sprawdź każdy przejazd z roku, potem przeczytaj Szacunek na dole i zanieś go do swojego asesor.
Ta strona przedstawia to, co mówią same Ley del IVA i Reglamento del IRPF, z podaniem artykułów, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego asesor (doradcę podatkowego) — i przynieś dokumentację.
Pełna reguła wraz z przepisami, z których pochodzi: Hiszpania: wymogi dotyczące ewidencji przebiegu.