 DriveHub
Průvodce zemí · Španělsko
DPH z auta ve Španělsku – domněnka 50 % pro autónomo, jak prokázat víc a co to znamená pro IRPF
Stručná odpověď
U osobního auta, motocyklu, mopedu, vehículo mixto (smíšeného vozidla) nebo terénního vozidla typu džíp španělské právo DPH předpokládá, že se vozidlo používá z 50 % pro vaše podnikání. To je Ley del IVA (LIVA) art. 95.Tres, regla 2.ª. Odečtete polovinu IVA z něj, pokud neprokážete jiný podíl.
Je to domněnka, ne strop. Je-li skutečný podíl podnikatelského použití jiný, vyšší nebo nižší, odpočet se na něj opraví (regla 3.ª).
Jde o Ley del IVA. Neplatí na Kanárských ostrovech, v Ceutě a Melille (art. 3), které mají vlastní nepřímé daně.
Kde se 50 % neuplatní
Regla 2.ª předpokládá 100 % u šesti druhů vozidel:
- smíšená vozidla používaná k přepravě zboží
- vozidla používaná k placené přepravě osob
- vozidla používaná k placené výuce řízení nebo pilotování
- vozidla, která výrobce používá k testům, zkouškám, předváděním nebo podpoře prodeje
- vozidla používaná representantes o agentes comerciales (obchodními zástupci a agenty) na jejich služebních cestách
- vozidla používaná ve servicios de vigilancia (hlídacích službách)
Dva případy nedostanou nic. Auto, které není ve vašem účetnictví ani v úředních obchodních registrech, nebo které není součástí vašeho obchodního majetku, se nepoužívá pro podnikání v žádném poměru (art. 95.Dos 3.º a 4.º, použité regla 5.ª).
Prokázání jiného podílu
Regla 4.ª říká, že míra podnikatelského použití se musí prokázat „por cualquier medio de prueba admitido en derecho“ (jakýmkoli důkazním prostředkem připuštěným právem). Pak uvádí, co nestačí: vaše podané declaración-liquidación (daňové přiznání) nebo zapsání auta do vašich úředních registrů.
Kniha služebních jízd proti tachometru je důkaz druhu, který regla 4.ª připouští. Je to důkaz, ne rozhodnutí: finanční úřad ho posuzuje.
Změna názoru později: regularización
Pokud jste při nákupu odečetli jeden podíl a později prokážete jiný, odkazuje vás regla 3.ª na postup pro bienes de inversión (investiční majetek):
- Art. 107.Uno: odpočet se upravuje během čtyř kalendářních let po roce nákupu. Jestliže se auto začne používat až později, je to tento rok a čtyři následující. Rok se počítá jen tehdy, když se jeho konečné procento liší od procenta uplatněného při nákupu o více než deset bodů.
- Art. 109: odpočet uplatněný při nákupu mínus odpočet, který by dalo procento daného roku, se dělí pěti. Výsledek je to, co za daný rok vracíte, nebo navíc odečítáte.
- Art. 107.Siete: úprava se uvede v posledním přiznání kalendářního roku.
- Art. 108.Dos 5.º: majetek koupený za méně než 500 000 peset (3 005,06 €) není bien de inversión, takže se na něj tento postup nevztahuje.
Provozní náklady se řídí stejnými pravidly
Art. 95.Cuatro uplatňuje tatáž pravidla, včetně domněnky 50 %, na DPH z dílů a příslušenství, paliva a jiné energie, parkování a mýtného a oprav. Vytištěná poznámka DriveHub dodává, že finanční úřad považuje podnikatelské použití těchto nákladů za samostatnou otázku, kterou musíte prokázat. Odkazuje přitom na závaznou odpověď úřadu DGT V0088-25.
Strana IRPF: jiný test
Daň z příjmů domněnku z DPH nepřebírá. Podle Reglamento del IRPF art. 22 majetek používaný pro podnikání i pro soukromé potřeby není afecto (vázaný) k činnosti (22.2). Nedělitelný majetek nemůže být zčásti podnikatelský (22.3). Výjimka pro nepatrné soukromé použití mimo pracovní dobu se na osobní auta ani motocykly nevztahuje (22.4), kromě pěti druhů vozidel. Patří k nim smíšená vozidla přepravující zboží a auto obchodního agenta. Kde auto podmínky splňuje, odečítáte jeho skutečné náklady.
Pro autónomo není odpočitatelná žádná částka za kilometr. 0,26 €/km je to, co smí zaměstnavatel vyplatit zaměstnanci nezdaněně v běžném režimu (Reglamento del IRPF art. 9.A.2.b, částka zvýšená na 0,26 nařízením Orden HFP/792/2023). Baskicko a Navarra mají vlastní pravidla a částky daně z příjmů. Viz kdo musí prokázat cestu a další španělská pravidla na stránce Španělsko.
DPH vám tedy může dovolit odečíst 50 % z auta, které pro IRPF nemůžete vůbec považovat za podnikatelské. Obě odpovědi se mohou lišit.
Na co se DriveHub ptá, co počítá a tiskne
Obrazovka DPH z auta je pro podnikání registrované k DPH. Pracuje s jedním kalendářním rokem a pro Španělsko pokrývá 2023 až 2026. Zaměstnanec žádnou částku nedostane.
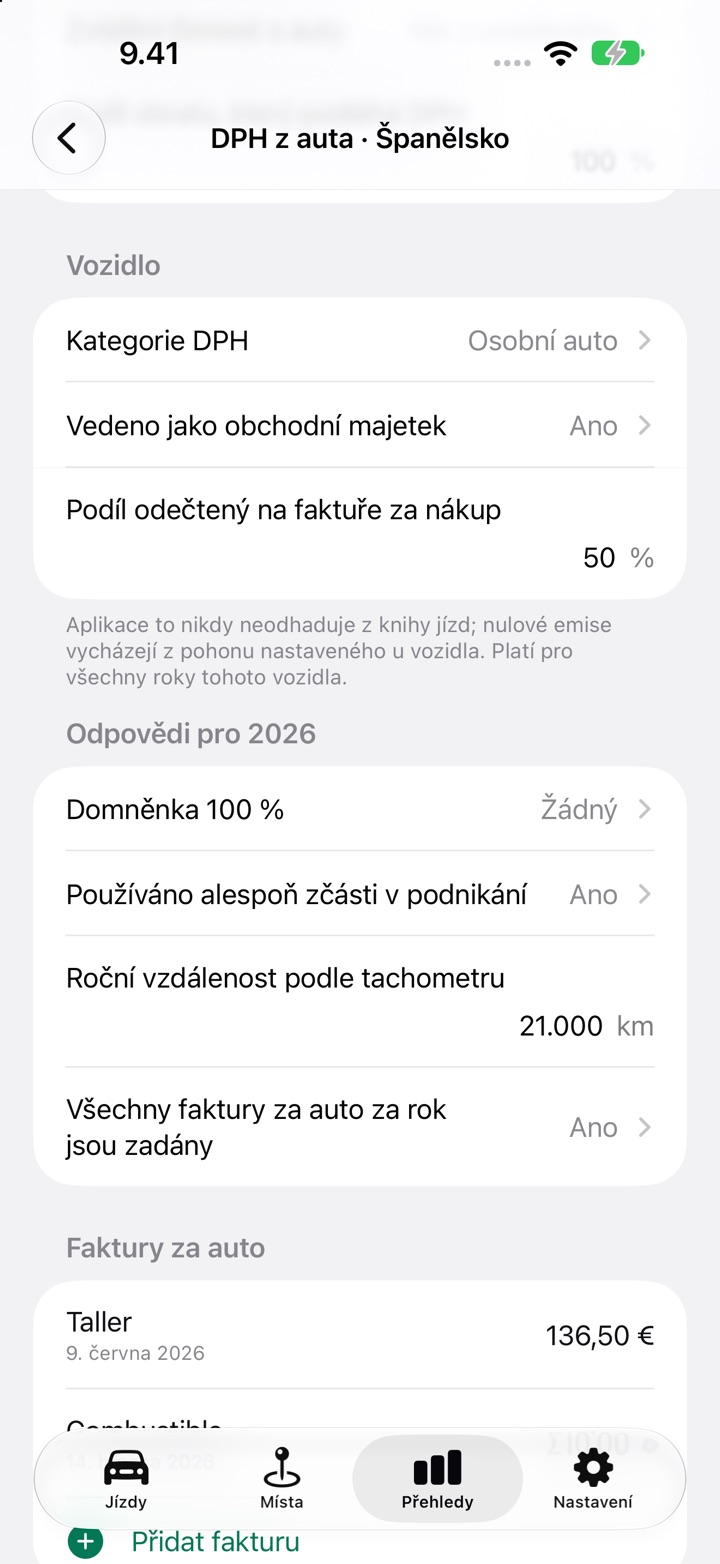
Pro Španělsko se ptá na:
- Registrace k DPH s možností Zjednodušený režim nebo příplatek za ekvivalenci. Zvolíte-li ji, částka se neuvede, protože DriveHub tyto režimy nepočítá.
- Zvláštní činnost s auty a Podíl obratu, který podléhá DPH. Jakákoli zvláštní činnost nebo podíl pod 100 % neposkytne žádnou částku. Přeprava osob, autoškoly a předváděcí vozy se odpovídají zde, takže DriveHub u tří ze šesti případů 100 % žádnou částku nevydá.
- Kategorie DPH: osobní auto, motocykl, smíšené vozidlo, terénní vozidlo nebo jiné užitkové vozidlo. U Jiné užitkové vozidlo částku neuvede a řekne, že platí obecná pravidla DPH na vstupu.
- Vedeno jako obchodní majetek a Používáno alespoň zčásti v podnikání. Odpověď Ne na kteroukoli z nich dá Bez odpočtu s odkazem na art. 95.Dos a 95.Tres.5.ª.
- Domněnka 100 %: Žádný, Smíšené vozidlo přepravující zboží, Obchodní zástupce nebo Sledování. To jsou zbylé tři ze šesti případů.
- Roční vzdálenost podle tachometru a Podíl odečtený na faktuře za nákup.
- Všechny faktury za auto za rok jsou zadány a každá faktura s datem a DPH. Bez faktury s DPH v daném roce částka není.
U Žádný vytiskne vedle sebe podíl předpokládaný zákonem (50 %) s DPH, které dává, a zaznamenaný podnikatelský podíl (zkontrolované služební jízdy ku vzdálenosti podle tachometru) s DPH, které dává. Ani jeden nikdy neoznačí za „ten“ odpočet. Jízdy dojíždění a soukromé se nikdy nepočítají jako služební. U jedné z odpovědí 100 % vytiskne jen údaj 100 %.
Ilustrace úpravy odpočtu za rok se objeví, když platí všechno z toho:
- zadali jste fakturu za nákup vozidla nejméně 3 005,06 € před DPH
- zadali jste podíl, který jste na ní odečetli
- zaznamenaný podíl lze vypočítat
- rok výkazu je jedním ze čtyř let po roce nákupu
Je-li rozdíl deset bodů nebo méně, uvede, že žádná úprava není. Nezvládá auto, které se začalo používat po roce, v němž bylo koupeno.
Co nedělá:
- Nerozhoduje o vašem odpočtu. Zaznamenaný podíl je důkaz pro reglu 4.ª a vytištěná poznámka to říká.
- Nevydá zaznamenaný údaj, dokud je některá jízda nezkontrolovaná nebo pokud chybí údaj tachometru či je pod služební vzdáleností. Předpokládaný údaj se zobrazí stále.
- Nepočítá IRPF. U autónomo s vlastním autem nezobrazuje žádnou částku za kilometr.
- Úprava odpočtu je ilustrace, ne údaj do vašeho přiznání.
Jak na to v DriveHub
- Otevřete Přehledy a zvolte celý kalendářní rok. U jednoho auta klepněte na Nastavit DPH z auta na jeho kartě DPH z auta. Ve výkazu všech vozidel klepněte na Nastavit vedle auta na kartě DPH z auta. Obojí zní Upravit, jakmile rok má odpovědi.
- V části Služebně nastavte Registrace k DPH a Podíl obratu, který podléhá DPH. Zvláštní činnost s auty nastavte na Nic z uvedeného.
- V části Vozidlo zvolte Kategorie DPH, odpovězte na Vedeno jako obchodní majetek a zadejte Podíl odečtený na faktuře za nákup, pokud jste auto koupili v jednom ze čtyř let před rokem výkazu.
- V části Odpovědi pro 2026 odpovězte na Domněnka 100 %, Používáno alespoň zčásti v podnikání a Roční vzdálenost podle tachometru.
- V části Faktury za auto přidejte každou fakturu roku. Pro ilustraci úpravy odpočtu přidejte i nákupní fakturu jako Nákup vozidla s jejím vlastním datem. Pak se vraťte do Odpovědi pro 2026 a zapněte Všechny faktury za auto za rok jsou zadány.
- Zkontrolujte každou jízdu roku, pak si přečtěte Odhad dole a odneste ho svému asesorovi.
Tato stránka uvádí, co říkají Ley del IVA a Reglamento del IRPF, a cituje články, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého asesora (daňového poradce) – a vezměte s sebou záznamy.
Úplné pravidlo i s předpisy, ze kterých vychází: Španělsko: požadavky na knihu jízd.