 DriveHub
Гид по стране · Испания
НДС на автомобиль в Испании — презумпция 50 % для autónomo, как доказать больше и что это значит для IRPF

Коротко
Для легкового автомобиля, мотоцикла, мопеда, vehículo mixto (смешанного транспортного средства) или внедорожника типа джип испанский закон об НДС презюмирует, что транспорт используется для вашего бизнеса на 50 %. Это Ley del IVA (LIVA) art. 95.Tres, regla 2.ª. Вы вычитаете половину IVA, если не докажете другую долю.
Это презумпция, а не предел. Если реальная доля делового использования иная — выше или ниже, — вычет корректируется до неё (regla 3.ª).
Речь о Ley del IVA. Она не действует на Канарских островах, в Сеуте и Мелилье (art. 3), где свои косвенные налоги.
Где 50 % не применяются
Regla 2.ª презюмирует 100 % для шести видов транспорта:
- смешанные транспортные средства, используемые для перевозки грузов
- транспорт, используемый для платной перевозки пассажиров
- транспорт, используемый для платного обучения вождению или пилотированию
- транспорт, который производитель использует для испытаний, проб, демонстраций или продвижения продаж
- транспорт, используемый representantes o agentes comerciales (торговыми представителями и агентами) в профессиональных поездках
- транспорт, используемый в servicios de vigilancia (охранных услугах)
Два случая не дают ничего. Автомобиль, который не значится в вашем учёте или официальных реестрах бизнеса либо не входит в имущество бизнеса, не считается деловым ни в какой пропорции (art. 95.Dos 3.º и 4.º, применяются по regla 5.ª).
Доказательство другой доли
Regla 4.ª говорит, что степень делового использования нужно доказывать «por cualquier medio de prueba admitido en derecho» (любым допустимым правом средством доказывания). Затем она называет то, что недостаточно: ваша поданная declaración-liquidación или учёт автомобиля в официальных реестрах.
Журнал рабочих поездок со сверкой по одометру — доказательство того вида, который допускает regla 4.ª. Это доказательство, а не решение: налоговая служба его оценивает.
Если вы передумали позже: regularización
Если при покупке вы вычли одну долю, а позже доказали другую, regla 3.ª отсылает к процедуре для bienes de inversión (инвестиционных активов):
- Art. 107.Uno: вычет регуляризируется в течение четырёх календарных лет после года покупки. Если автомобиль вводят в эксплуатацию позже, это тот год и следующие четыре. Год учитывается, только если его итоговый процент отличается от применённого при покупке более чем на десять пунктов.
- Art. 109: вычет, сделанный при покупке, за вычетом вычета, который дал бы процент этого года, делится на пять. Результат — то, что вы возвращаете или дополнительно вычитаете за этот год.
- Art. 107.Siete: корректировка вносится в последнюю декларацию календарного года.
- Art. 108.Dos 5.º: имущество стоимостью менее 500 000 песет (3 005,06 €) не является bien de inversión, поэтому эта процедура на него не распространяется.
Текущие расходы подчиняются тем же правилам
Art. 95.Cuatro применяет те же правила, включая презумпцию 50 %, к НДС на запчасти и аксессуары, топливо и другую энергию, парковку и платные дороги и ремонт. В напечатанном DriveHub примечании добавлено, что налоговая служба рассматривает деловое использование этих расходов как отдельный вопрос, который нужно доказать. Для этого приведён обязательный ответ налоговой службы DGT V0088-25.
Сторона IRPF: другая проверка
Подоходный налог презумпцию НДС не заимствует. По Reglamento del IRPF art. 22 имущество, используемое и для бизнеса, и для личных нужд, не является afecto (отнесённым) к деятельности (22.2). Неделимое имущество не может быть отчасти деловым (22.3). Исключение для незначительного личного использования вне рабочего времени на легковые автомобили и мотоциклы не распространяется (22.4), за исключением пяти видов транспорта. К ним относятся смешанные транспортные средства для перевозки грузов и автомобиль коммерческого агента. Если автомобиль подходит, вы вычитаете его фактические расходы.
Никакой суммы за километр autónomo вычесть не может. 0,26 €/км — это то, что работодатель вправе выплатить работнику без налога в общем режиме (Reglamento del IRPF art. 9.A.2.b; цифра повышена до 0,26 приказом Orden HFP/792/2023). У Страны Басков и Наварры свои правила и цифры подоходного налога. См. Gastos de locomoción в Испании — кто должен доказывать — 2026 и другие испанские правила на странице Испании.
Так что НДС может позволить вычесть 50 % с автомобиля, который для IRPF вообще нельзя считать деловым. Эти два ответа могут расходиться.
О чём спрашивает DriveHub, что он считает и печатает
Экран «НДС по автомобилю» предназначен для предприятия, зарегистрированного по НДС. Он работает по одному календарному году, а для Испании охватывает 2023–2026 годы. Работник цифры не получает.
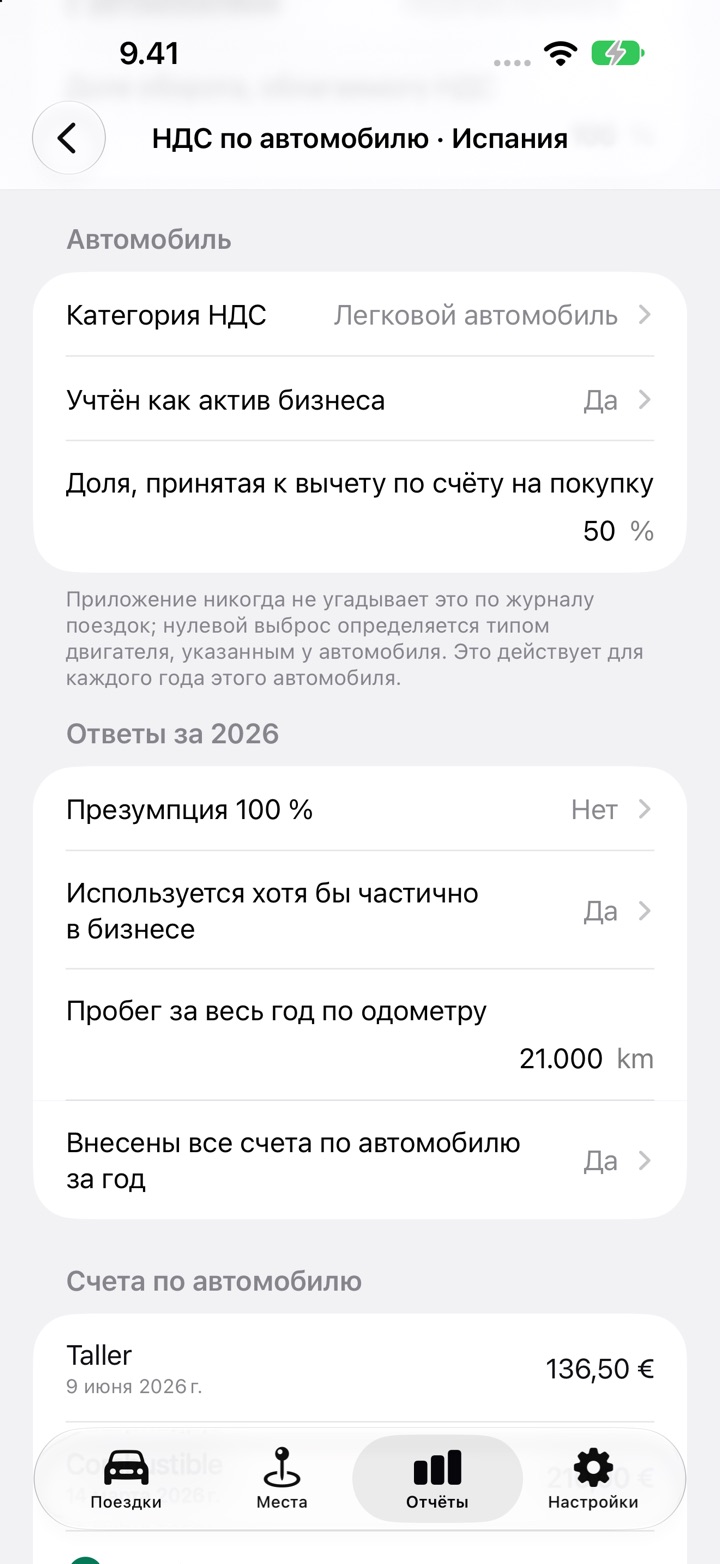
Для Испании он спрашивает:
- Регистрация по НДС с вариантом Упрощённый режим или надбавка за эквивалентность. Выбор этого варианта цифры не даёт, потому что DriveHub эти режимы не считает.
- Особая деятельность с автомобилями и Доля оборота, облагаемого НДС. Любая особая деятельность или доля ниже 100 % цифры не даёт. Перевозка пассажиров, автошколы и демонстрационные автомобили отвечаются здесь, поэтому для трёх из шести случаев со 100 % DriveHub цифры не даёт.
- Категория НДС: легковой автомобиль, мотоцикл, смешанное транспортное средство, внедорожник или другое коммерческое транспортное средство. Для Другое коммерческое транспортное средство цифры нет, и сообщается, что применяются общие правила входящего НДС.
- Учтён как актив бизнеса и Используется хотя бы частично в бизнесе. Ответ Нет на любой из них даёт Без вычета со ссылкой на art. 95.Dos и 95.Tres.5.ª.
- Презумпция 100 %: Нет, Смешанное транспортное средство для перевозки грузов, Коммерческий агент или представитель или Наблюдение (servicios de vigilancia). Это остальные три из шести случаев.
- Пробег за весь год по одометру и Доля, принятая к вычету по счёту на покупку.
- Внесены все счета по автомобилю за год и каждый счёт с датой и НДС. Если за год нет ни одного счёта с НДС, цифры нет.
При варианте Нет он печатает рядом долю, презюмируемую законом (50 %) с получающимся НДС и долю по журналу (проверенные деловые поездки к пробегу по одометру) с получающимся НДС. Ни одну из них он не называет «тем самым» вычетом. Поездки на работу и личные поездки деловыми не считаются никогда. При одном из ответов со 100 % он печатает только цифру 100 %.
Иллюстрация регуляризации за год появляется, когда выполнено всё из следующего:
- вы внесли счёт на покупку автомобиля не менее 3 005,06 € до НДС
- вы указали долю, принятую по нему к вычету
- долю по журналу можно вычислить
- год отчёта — один из четырёх после года покупки
Если разрыв не больше десяти пунктов, он сообщает, что регуляризации нет. Автомобиль, введённый в эксплуатацию после года покупки, он не обрабатывает.
Чего он не делает:
- Не решает за вас, каков ваш вычет. Доля по журналу — доказательство для regla 4.ª, и в напечатанном примечании об этом сказано.
- Не даёт цифры по журналу, пока какая-либо поездка не проверена, или если цифра одометра отсутствует либо ниже делового пробега. Презюмируемая цифра при этом остаётся.
- Не считает IRPF. Для autónomo на собственном автомобиле он не показывает суммы за километр.
- Регуляризация — иллюстрация, а не цифра для вашей декларации.
Как это сделать в DriveHub
- Откройте Отчёты и выберите полный календарный год. Для одного автомобиля нажмите Настроить НДС по автомобилю на его карточке НДС по автомобилю. В отчёте по всем автомобилям нажмите Настроить рядом с автомобилем на карточке НДС по автомобилю. Когда за год есть ответы, обе называются Изменить.
- В разделе Бизнес задайте Регистрация по НДС и Доля оборота, облагаемого НДС. Для Особая деятельность с автомобилями выберите Ничего из перечисленного.
- В разделе Автомобиль выберите Категория НДС, ответьте на Учтён как актив бизнеса и введите Доля, принятая к вычету по счёту на покупку, если вы купили автомобиль в один из четырёх лет перед годом отчёта.
- В разделе Ответы за 2026 ответьте на Презумпция 100 %, Используется хотя бы частично в бизнесе и Пробег за весь год по одометру.
- В разделе Счета по автомобилю добавьте каждый счёт года. Для иллюстрации регуляризации добавьте также счёт на покупку как Покупка автомобиля с его собственной датой. Затем вернитесь в Ответы за 2026 и включите Внесены все счета по автомобилю за год.
- Проверьте каждую поездку года, затем прочтите Оценку внизу и отнесите её своему asesor.
На этой странице изложено то, что говорят сами Ley del IVA и Reglamento del IRPF, с указанием статей, чтобы вы могли проверить. Это не налоговая консультация. Она не может учесть ваши обстоятельства. Если речь о деньгах, обратитесь к своему asesor — и принесите документы.
Полное правило со ссылками на нормативные акты: Испания: требования к журналу пробега.