 DriveHub
Landeguide · Spanien
Moms på en bil i Spanien — formodningen på 50 % for en autónomo, hvordan du dokumenterer mere, og hvad det betyder for IRPF

Det korte svar
For en personbil, en motorcykel, en knallert, et vehículo mixto eller en terrængående bil af jeeptypen formoder den spanske momslov, at køretøjet bruges 50 % til din virksomhed. Det er Ley del IVA (LIVA) art. 95.Tres, regla 2.ª. Du fradrager halvdelen af IVA på det, medmindre du dokumenterer en anden andel.
Det er en formodning, ikke et loft. Hvis den faktiske andel af erhvervsbrug er en anden, højere eller lavere, korrigeres fradraget til den (regla 3.ª).
Det er Ley del IVA. Den gælder ikke på De Kanariske Øer, i Ceuta eller i Melilla (art. 3), som har deres egne indirekte skatter.
Hvor de 50 % ikke gælder
Regla 2.ª formoder 100 % for seks slags køretøjer:
- blandede køretøjer, der bruges til godstransport
- køretøjer, der bruges til persontransport mod betaling
- køretøjer, der bruges til undervisning i kørsel eller flyvning mod betaling
- køretøjer, som en fabrikant bruger til prøver, forsøg, demonstrationer eller salgsfremmende formål
- køretøjer, som representantes o agentes comerciales (handelsrepræsentanter og -agenter) bruger på deres erhvervsmæssige rejser
- køretøjer, der bruges i servicios de vigilancia (overvågningstjenester)
To tilfælde får slet intet. En bil, der ikke står i dit regnskab eller dine officielle erhvervsregistre, eller som ikke indgår i dine driftsaktiver, er ikke erhvervsbrugt i nogen forholdsmæssig grad (art. 95.Dos 3.º og 4.º, anvendt ved regla 5.ª).
At dokumentere en anden andel
Regla 4.ª siger, at graden af erhvervsbrug skal dokumenteres "por cualquier medio de prueba admitido en derecho" (med ethvert retligt tilladt bevismiddel). Den siger så, hvad der ikke er nok: din indgivne declaración-liquidación eller at bogføre bilen i dine officielle registre.
En kørebog over erhvervsture sammenholdt med kilometertælleren er bevis af den slags, regla 4.ª tillader. Det er bevis, ikke en afgørelse: Skattemyndigheden vejer det.
At ombestemme sig senere: regularización
Hvis du fradrog med én andel ved købet og senere dokumenterer en anden, sender regla 3.ª dig til proceduren for bienes de inversión (investeringsgoder):
- Art. 107.Uno: Fradraget reguleres i løbet af de fire kalenderår efter købsåret. Hvis bilen først tages i brug senere, er det det år og de fire følgende. Et år tæller kun, hvor dets endelige procent afviger fra den, der blev anvendt ved købet, med mere end ti point.
- Art. 109: Det fradrag, du foretog ved købet, minus det fradrag, årets procent ville give, divideres med fem. Resultatet er det, du betaler tilbage eller fradrager ekstra for det år.
- Art. 107.Siete: Reguleringen føres i årets sidste angivelse.
- Art. 108.Dos 5.º: Et aktiv købt for under 500 000 pesetas (3 005,06 €) er ikke et bien de inversión, så denne procedure rækker ikke til det.
Driftsudgifter følger de samme regler
Art. 95.Cuatro anvender de samme regler, formodningen på 50 % inklusive, på momsen på reservedele og tilbehør, brændstof og anden energi, parkering og vejafgifter samt reparationer. DriveHubs udskrevne note tilføjer, at skattemyndigheden behandler erhvervsbrugen af disse udgifter som et særskilt spørgsmål, du skal dokumentere. Den henviser til skattemyndighedens bindende svar DGT V0088-25 herfor.
IRPF-siden: en anden prøve
Indkomstskatten låner ikke momsens formodning. Efter Reglamento del IRPF art. 22 er et aktiv, der bruges til både erhvervsmæssige og private behov, ikke afecto (knyttet) til virksomheden (22.2). Et udeleligt aktiv kan ikke være delvist erhverv (22.3). Undtagelsen for ringe privat brug uden for arbejdstid omfatter ikke personbiler eller motorcykler (22.4), bortset fra fem slags køretøjer. Dem hører blandede køretøjer til godstransport og en handelsagents bil til. Hvor bilen opfylder betingelserne, fradrager du dens faktiske udgifter.
Intet beløb pr. kilometer er fradragsberettiget for en autónomo. De 0,26 €/km er det, en arbejdsgiver må betale en lønmodtager skattefrit efter den almindelige ordning (Reglamento del IRPF art. 9.A.2.b, beløbet hævet til 0,26 ved Orden HFP/792/2023). Baskerlandet og Navarra har deres egne indkomstskatteregler og beløb. Se hvem der skal bevise turen og de øvrige spanske regler på siden om Spanien.
Moms kan altså lade dig fradrage 50 % af en bil, som du i IRPF slet ikke kan behandle som erhverv. De to svar kan være forskellige.
Hvad DriveHub spørger om, beregner og udskriver
Skærmen Bilmoms er til en momsregistreret virksomhed. Den arbejder på ét kalenderår og dækker for Spanien 2023 til 2026. En lønmodtager får intet tal.
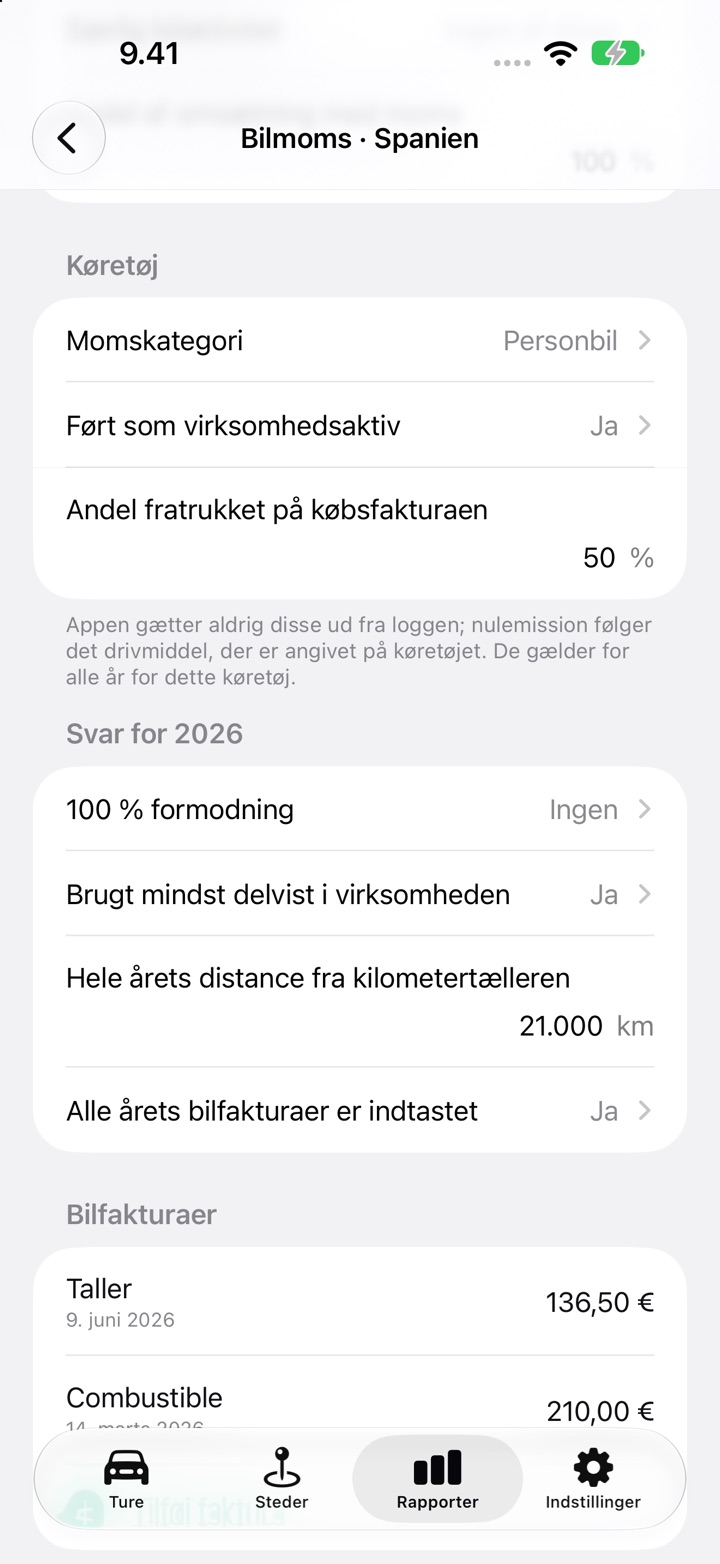
For Spanien spørger den om:
- Momsregistrering, med en mulighed for Forenklet ordning eller tillægsordning (equivalence surcharge). Vælger du den, gives intet tal, fordi DriveHub ikke beregner de ordninger.
- Særlig bilaktivitet og Andel af omsætning med moms. Enhver særlig aktivitet eller en andel under 100 % giver intet tal. Persontransport, køreskoler og demonstrationsbiler besvares her, så DriveHub giver intet tal for tre af de seks 100 %-tilfælde.
- Momskategori: personbil, motorcykel, blandet køretøj, terrængående køretøj eller andet erhvervskøretøj. For Andet erhvervskøretøj giver den intet tal og siger, at de almindelige regler om indgående moms gælder.
- Ført som virksomhedsaktiv og Brugt mindst delvist i virksomheden. Svarer du Nej til en af dem, får du Intet fradrag med henvisning til art. 95.Dos og 95.Tres.5.ª.
- 100 % formodning: Ingen, Blandet køretøj, der transporterer gods, Handelsagent eller repræsentant eller Overvågning. Det er de tre andre af de seks tilfælde.
- Hele årets distance fra kilometertælleren og Andel fratrukket på købsfakturaen.
- Alle årets bilfakturaer er indtastet og hver faktura med dato og moms. Uden en faktura med moms i året er der intet tal.
Med Ingen udskriver den side om side andel formodet ved lov (50 %) med den moms, den giver, og den logget erhvervsandel (gennemgåede erhvervsture over kilometertællerdistancen) med den moms, den giver. Den kalder aldrig nogen af dem "det" fradrag. Pendling og private ture tæller aldrig som erhverv. Med et af 100 %-svarene udskriver den kun 100 %-tallet.
En Reguleringsillustration pr. år vises, når alt dette gælder:
- du har indtastet en købsfaktura på et køretøj på mindst 3 005,06 € før moms
- du har angivet den andel, du fradrog på den
- den loggede andel kan udregnes
- rapportens år er et af de fire efter købsåret
Er forskellen ti point eller mindre, står der, at der ingen regularisering er. Den håndterer ikke en bil, der blev taget i brug efter det år, den blev købt.
Hvad den ikke gør:
- Den afgør ikke dit fradrag. Den loggede andel er bevis for regla 4.ª, og den udskrevne note siger det.
- Den giver intet logget tal, mens en tur er ugennemgået, eller hvis kilometertallet mangler eller er lavere end erhvervsdistancen. Det formodede tal vises stadig.
- Den beregner ikke IRPF. For en autónomo med egen bil viser den intet beløb pr. kilometer.
- Reguleringen er en illustration, ikke et tal til din angivelse.
Sådan gør du i DriveHub
- Åbn Rapporter og vælg et helt kalenderår. For én bil trykker du på Indstil bilmoms på dens kort Bilmoms. På rapporten for alle køretøjer trykker du på Konfigurer ved siden af bilen på kortet Bilmoms. Begge hedder Redigér, når året har svar.
- Under Erhverv angiver du Momsregistrering og Andel af omsætning med moms. Sæt Særlig bilaktivitet til Ingen af disse.
- Under Køretøj vælger du Momskategori, besvarer Ført som virksomhedsaktiv og indtaster Andel fratrukket på købsfakturaen, hvis du købte bilen i et af de fire år før rapportens år.
- Under Svar for 2026 besvarer du 100 % formodning, Brugt mindst delvist i virksomheden og Hele årets distance fra kilometertælleren.
- Under Bilfakturaer tilføjer du hver faktura i året. Til reguleringsillustrationen tilføjer du også købsfakturaen som Køb af køretøj med sin egen dato. Gå derefter tilbage til Svar for 2026 og slå Alle årets bilfakturaer er indtastet til.
- Gennemgå hver tur i året, læs derefter Skøn nederst og tag det med til din asesor (rådgiver).
Denne side gengiver, hvad Ley del IVA og Reglamento del IRPF selv siger, med henvisning til artiklerne, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din asesor, og tag optegnelserne med.
Den fulde regel med de retsakter, den bygger på: Spanien: krav til kørebogen.