 DriveHub
Maaopas · Espanja
Auton ALV Espanjassa — autónomon 50 %:n olettama, miten todistat suuremman osuuden ja mitä se tarkoittaa IRPF:lle

Lyhyt vastaus
Henkilöautolle, moottoripyörälle, mopolle, vehículo mixto -ajoneuvolle (sekakäyttöajoneuvolle) tai maastoautotyyppiselle jeepille Espanjan ALV-laki olettaa ajoneuvon olevan 50 %:sti yrityskäytössä. Tämä on Ley del IVA (LIVA) art. 95.Tres, regla 2.ª. Vähennät puolet sen IVA:sta (ALV:stä), ellet todista toista osuutta.
Se on olettama, ei katto. Jos yrityskäytön todellinen osuus on toinen, suurempi tai pienempi, vähennys oikaistaan siihen (regla 3.ª).
Tämä on Ley del IVA. Se ei päde Kanariansaarilla, Ceutassa eikä Melillassa (art. 3), joilla on omat välilliset veronsa.
Missä 50 % ei päde
Regla 2.ª olettaa 100 % kuudelle ajoneuvotyypille:
- tavaran kuljetukseen käytettävät sekakäyttöajoneuvot
- matkustajien kuljetukseen maksua vastaan käytettävät ajoneuvot
- ajo- tai lento-opetukseen maksua vastaan käytettävät ajoneuvot
- ajoneuvot, joita valmistaja käyttää kokeisiin, testeihin, esittelyyn tai myynninedistämiseen
- ajoneuvot, joita representantes o agentes comerciales (kauppaedustajat ja -agentit) käyttävät ammatillisilla matkoillaan
- servicios de vigilancia -tehtävissä (valvontapalveluissa) käytettävät ajoneuvot
Kahdessa tapauksessa ei saa mitään. Auto, joka ei ole kirjanpidossasi tai virallisissa liiketoimintarekistereissäsi tai joka ei kuulu yrityksesi omaisuuteen, ei ole yrityskäytössä missään suhteessa (art. 95.Dos 3.º ja 4.º, joita sovelletaan regla 5.ª:n kautta).
Toisen osuuden todistaminen
Regla 4.ª sanoo, että yrityskäytön aste on todistettava "por cualquier medio de prueba admitido en derecho" (millä tahansa oikeudessa hyväksytyllä todistuskeinolla). Sen jälkeen se kertoo, mikä ei riitä: jätetty declaración-liquidación tai auton kirjaaminen virallisiin rekistereihisi.
Työmatkojen loki matkamittaria vasten on regla 4.ª:n sallimaa todistusaineistoa. Se on todiste, ei päätös: veroviranomainen punnitsee sen.
Mielenmuutos myöhemmin: regularización
Jos vähensit ostohetkellä yhden osuuden mukaan ja todistat myöhemmin toisen, regla 3.ª ohjaa sinut bienes de inversión -menettelyyn (investointihyödykkeiden oikaisu):
- Art. 107.Uno: vähennys oikaistaan neljän ostovuotta seuraavan kalenterivuoden aikana. Jos auto otetaan käyttöön vasta myöhemmin, se on kyseinen vuosi ja neljä seuraavaa. Vuosi lasketaan vain, jos sen lopullinen prosenttiosuus eroaa ostohetkellä sovelletusta yli kymmenellä prosenttiyksiköllä.
- Art. 109: ostohetkellä tekemäsi vähennys miinus vähennys, jonka vuoden prosenttiosuus antaisi, jaetaan viidellä. Tulos on se, minkä maksat takaisin tai vähennät lisää kyseiseltä vuodelta.
- Art. 107.Siete: oikaisu tehdään kalenterivuoden viimeisessä ilmoituksessa.
- Art. 108.Dos 5.º: alle 500 000 peseetalla (3 005,06 €) ostettu hyödyke ei ole bien de inversión, joten tämä menettely ei ulotu siihen.
Käyttökulut noudattavat samoja sääntöjä
Art. 95.Cuatro soveltaa samoja sääntöjä, 50 %:n olettama mukaan lukien, varaosien ja lisävarusteiden, polttoaineen ja muun energian, pysäköinnin ja tiemaksujen sekä korjausten ALV:hen. DriveHubin tulostama huomautus lisää, että veroviranomainen käsittelee näiden kulujen yrityskäyttöä erillisenä kysymyksenä, joka sinun on todistettava. Se viittaa tästä veroviranomaisen sitovaan vastaukseen DGT V0088-25.
IRPF-puoli: eri testi
Tulovero ei lainaa ALV:n olettamaa. Reglamento del IRPF art. 22:n mukaan hyödyke, jota käytetään sekä liiketoimintaan että yksityisiin tarpeisiin, ei ole afecto (liitetty) toimintaan (22.2). Jaotonta hyödykettä ei voi käyttää osittain liiketoimintaan (22.3). Poikkeus vähäiselle yksityiskäytölle työajan ulkopuolella ei kata henkilöautoja eikä moottoripyöriä (22.4), lukuun ottamatta viittä ajoneuvotyyppiä. Näihin kuuluvat tavaraa kuljettavat sekakäyttöajoneuvot ja kauppa-agentin auto. Kun auto täyttää ehdot, vähennät sen todelliset kulut.
Autónomolle ei ole vähennettävissä kilometrikohtaista lukua. 0,26 €/km on se, minkä työnantaja saa maksaa työntekijälle verovapaasti yleisessä järjestelmässä (Reglamento del IRPF art. 9.A.2.b, luku nostettu 0,26:een säädöksellä Orden HFP/792/2023). Baskimaalla ja Navarrassa on omat tuloverosääntönsä ja lukunsa. Katso Kuka näyttää matkat toteen sekä muut Espanjan säännöt Espanjan sivulta.
ALV voi siis antaa vähentää 50 % autosta, jota IRPF:ssä ei voi käsitellä liiketoimintana lainkaan. Nämä kaksi vastausta voivat poiketa toisistaan.
Mitä DriveHub kysyy, laskee ja tulostaa
Auton ALV -näyttö on tarkoitettu ALV-rekisteröidylle yritykselle. Se toimii yhdellä kalenterivuodella, ja Espanjalle se kattaa vuodet 2023–2026. Työntekijä ei saa lukua.
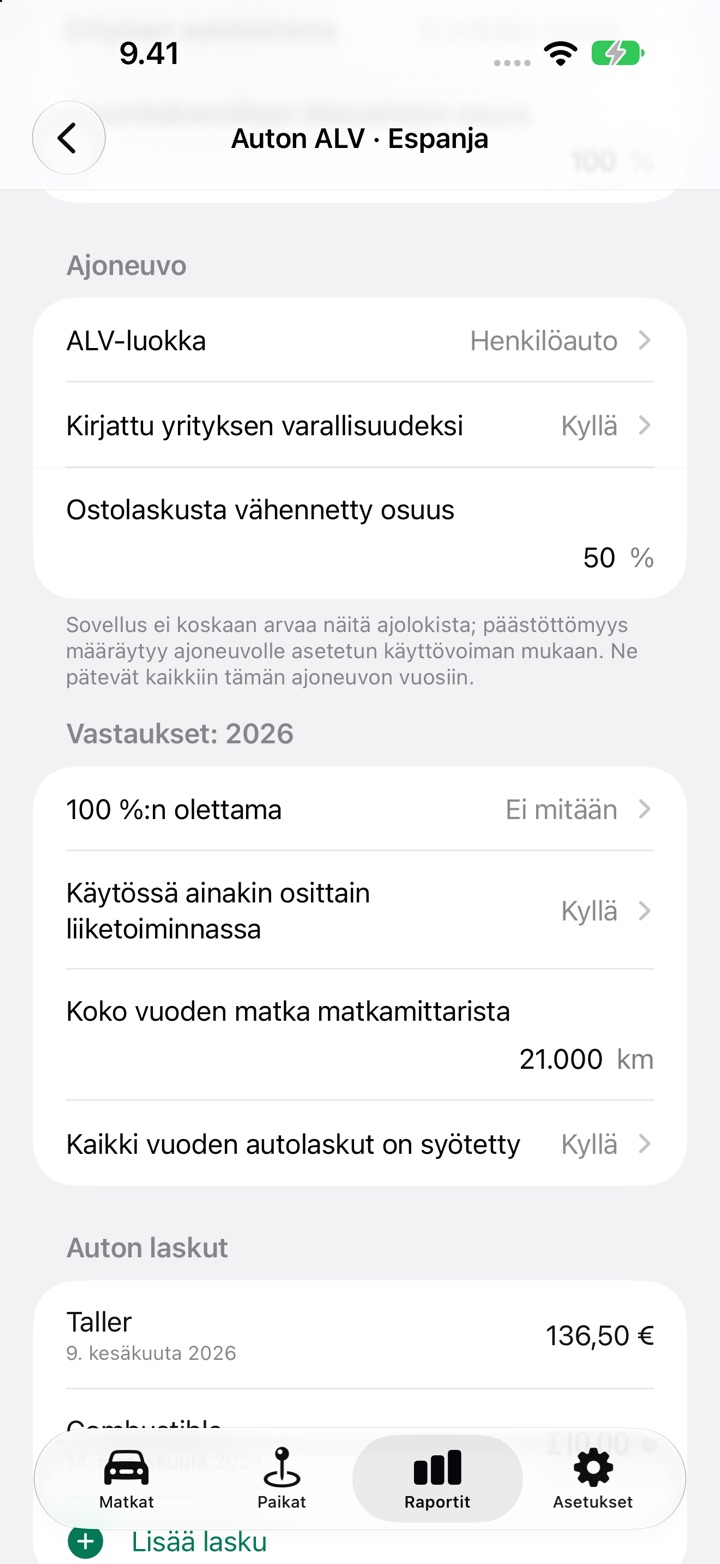
Espanjalle se kysyy:
- ALV-rekisteröinti, jossa on vaihtoehto Yksinkertaistettu menettely tai vastaava lisämaksu. Tämän vaihtoehdon valinta ei anna lukua, koska DriveHub ei laske näitä menettelyjä.
- Erityinen autotoiminta ja Arvonlisäverollisen liikevaihdon osuus. Mikä tahansa erityistoiminta tai alle 100 %:n osuus ei anna lukua. Matkustajaliikenne, ajokoulut ja esittelyautot vastataan tässä, joten DriveHub ei anna lukua kolmelle kuudesta 100 %:n tapauksesta.
- ALV-luokka: henkilöauto, moottoripyörä, sekakäyttöajoneuvo, maastoauto tai muu hyötyajoneuvo. Kohdassa Muu hyötyajoneuvo se ei anna lukua ja kertoo, että sovelletaan yleisiä ostojen ALV:n sääntöjä.
- Kirjattu yrityksen varallisuudeksi ja Käytössä ainakin osittain liiketoiminnassa. Vastaus Ei jompaankumpaan antaa tuloksen Ei vähennystä ja viittaa art. 95.Dos:iin ja 95.Tres.5.ª:ään.
- 100 %:n olettama: Ei mitään, Sekakäyttöajoneuvo, joka kuljettaa tavaraa, Kauppaedustaja tai asiamies tai Valvonta. Nämä ovat kuuden tapauksen kolme muuta.
- Koko vuoden matka matkamittarista ja Ostolaskusta vähennetty osuus.
- Kaikki vuoden autolaskut on syötetty ja jokainen lasku päivämäärineen ja ALV:neen. Jos vuodelta ei ole laskua, jossa on ALV, lukua ei ole.
Vaihtoehdolla Ei mitään se tulostaa rinnakkain lain olettaman osuuden (50 %) ja sen antaman ALV:n sekä kirjatun liiketoimintaosuuden (tarkistetut työmatkat jaettuna matkamittarin matkalla) ja sen antaman ALV:n. Se ei koskaan nimeä kumpaakaan "oikeaksi" vähennykseksi. Työmatkat ja yksityismatkat eivät koskaan lasketa työajoksi. 100 %:n vastauksilla se tulostaa vain 100 %:n luvun.
Oikaisun havainnollistus vuosittain ilmestyy, kun kaikki nämä pätevät:
- syötit ajoneuvon ostolaskun, jonka summa ennen ALV:tä on vähintään 3 005,06 €
- syötit osuuden, jonka vähensit siitä
- kirjattu osuus voidaan laskea
- raportin vuosi on yksi neljästä ostovuotta seuraavasta vuodesta
Jos ero on enintään kymmenen prosenttiyksikköä, se sanoo, ettei oikaisua ole. Se ei käsittele autoa, joka otettiin käyttöön oston vuoden jälkeen.
Mitä se ei tee:
- Se ei päätä vähennystäsi. Kirjattu osuus on todiste regla 4.ª:lle, ja tulostettu huomautus sanoo sen.
- Se ei anna kirjattua lukua, kun jokin matka on tarkistamatta tai jos matkamittarin luku puuttuu tai on pienempi kuin työmatka. Oletettu luku näkyy silti.
- Se ei laske IRPF:ää. Autónomolle, jolla on oma auto, se ei näytä kilometrikohtaista summaa.
- Oikaisu on havainnollistus, ei luku veroilmoitukseesi.
Näin teet sen DriveHubissa
- Avaa Raportit ja valitse koko kalenterivuosi. Yhdelle autolle napauta sen Auton ALV -kortissa Määritä auton ALV. Kaikkien ajoneuvojen raportissa napauta Auton ALV -kortissa auton vieressä Määritä. Kummassakin lukee Muokkaa, kun vuodella on vastauksia.
- Aseta kohdassa Työ ALV-rekisteröinti ja Arvonlisäverollisen liikevaihdon osuus. Aseta Erityinen autotoiminta arvoon Ei mikään näistä.
- Valitse kohdassa Ajoneuvo ALV-luokka, vastaa kohtaan Kirjattu yrityksen varallisuudeksi ja syötä Ostolaskusta vähennetty osuus, jos ostit auton jonakin raportin vuotta edeltävänä neljänä vuotena.
- Vastaa kohdassa Vastaukset: 2026 kohtiin 100 %:n olettama, Käytössä ainakin osittain liiketoiminnassa ja Koko vuoden matka matkamittarista.
- Lisää kohdassa Auton laskut vuoden jokainen lasku. Oikaisun havainnollistusta varten lisää myös ostolasku nimellä Ajoneuvon osto omalla päivämäärällään. Palaa sitten kohtaan Vastaukset: 2026 ja kytke päälle Kaikki vuoden autolaskut on syötetty.
- Tarkista jokainen vuoden matka, lue sitten Arvio alareunasta ja vie se asesorillesi (neuvojallesi).
Tällä sivulla kerrotaan, mitä Ley del IVA ja Reglamento del IRPF itse sanovat, ja artiklat mainitaan, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy asesoriltasi — ja ota tiedot mukaan.
Koko sääntö lähteineen: Espanja: ajopäiväkirjan vaatimukset.