 DriveHub
Landveiledning · Spania
MVA på bil i Spania — antakelsen om 50 % for en autónomo, hvordan du dokumenterer mer, og hva det betyr for IRPF

Det korte svaret
For en personbil, en motorsykkel, en moped, et vehículo mixto (blandet kjøretøy) eller en terrengbil av jeeptypen antar spansk MVA-lov at kjøretøyet brukes 50 % i virksomheten din. Det er Ley del IVA (LIVA) art. 95.Tres, regla 2.ª. Du trekker fra halvparten av IVA-en på det med mindre du dokumenterer en annen andel.
Det er en antakelse, ikke et tak. Hvis den virkelige andelen yrkesbruk er en annen, høyere eller lavere, korrigeres fradraget til den (regla 3.ª).
Dette er Ley del IVA. Den gjelder ikke på Kanariøyene, i Ceuta eller i Melilla (art. 3), som har sine egne indirekte skatter.
Der 50 % ikke gjelder
Regla 2.ª antar 100 % for seks typer kjøretøy:
- blandede kjøretøy som brukes til å frakte gods
- kjøretøy som brukes til å frakte passasjerer mot betaling
- kjøretøy som brukes til å undervise i kjøring eller flyging mot betaling
- kjøretøy en produsent bruker til tester, prøver, demonstrasjoner eller salgsfremmende tiltak
- kjøretøy som brukes av representantes o agentes comerciales (handelsrepresentanter og -agenter) på deres yrkesreiser
- kjøretøy som brukes i servicios de vigilancia (vakttjenester)
To tilfeller får ingenting i det hele tatt. En bil som ikke står i regnskapet eller de offisielle virksomhetsregistrene dine, eller som ikke er en del av virksomhetens eiendeler, regnes ikke som brukt i virksomheten i noen andel (art. 95.Dos 3.º og 4.º, anvendt av regla 5.ª).
Å dokumentere en annen andel
Regla 4.ª sier at graden av yrkesbruk må dokumenteres «por cualquier medio de prueba admitido en derecho» (med et hvilket som helst bevismiddel som er tillatt i rett). Den sier deretter hva som ikke er nok: din innleverte declaración-liquidación (MVA-oppgave), eller at du fører bilen i de offisielle registrene dine.
En logg over jobbturer mot kilometertelleren er bevis av den typen regla 4.ª tillater. Det er bevis, ikke en avgjørelse: skattekontoret veier det.
Å ombestemme seg senere: regularización
Hvis du trakk fra med én andel ved kjøpet og senere dokumenterer en annen, sender regla 3.ª deg til fremgangsmåten for bienes de inversión (investeringsgoder):
- Art. 107.Uno: fradraget reguleres i løpet av de fire kalenderårene etter kjøpsåret. Hvis bilen først tas i bruk senere, er det det året og de fire følgende. Et år teller bare der sluttprosenten avviker fra den som ble brukt ved kjøpet med mer enn ti poeng.
- Art. 109: fradraget du gjorde ved kjøpet, minus fradraget årets prosent ville gitt, deles på fem. Resultatet er det du betaler tilbake, eller trekker ekstra fra, for det året.
- Art. 107.Siete: justeringen føres i siste oppgave i kalenderåret.
- Art. 108.Dos 5.º: et gode kjøpt for under 500 000 pesetas (3 005,06 €) er ikke et bien de inversión, så denne fremgangsmåten omfatter det ikke.
Driftskostnader følger de samme reglene
Art. 95.Cuatro anvender de samme reglene, 50 %-antakelsen inkludert, på MVA-en på deler og tilbehør, drivstoff og annen energi, parkering og bompenger, og reparasjoner. DriveHubs utskrevne notat legger til at skattekontoret behandler yrkesbruken av disse kostnadene som et eget spørsmål du må dokumentere. Det viser til skattekontorets bindende svar DGT V0088-25 for det.
IRPF-siden: en annen test
Inntektsskatten låner ikke MVA-antakelsen. Etter Reglamento del IRPF art. 22 er en eiendel som brukes både i virksomheten og til private behov, ikke afecto (knyttet) til virksomheten (22.2). En udelelig eiendel kan ikke delvis være yrkesmessig (22.3). Unntaket for ubetydelig privat bruk utenom arbeidstid omfatter ikke personbiler eller motorsykler (22.4), bortsett fra fem typer kjøretøy. Disse omfatter blandede kjøretøy som frakter gods og en handelsagents bil. Der bilen kvalifiserer, trekker du fra de faktiske kostnadene.
Det er ikke noe fradragsberettiget beløp per kilometer for en autónomo. De 0,26 €/km er hva en arbeidsgiver kan betale en ansatt skattefritt under den felles ordningen (Reglamento del IRPF art. 9.A.2.b, tallet hevet til 0,26 ved Orden HFP/792/2023). Baskerland og Navarra har egne inntektsskatteregler og tall. Se hvem som må dokumentere reisen, og de andre spanske reglene på siden om Spania.
MVA kan altså la deg trekke fra 50 % av en bil som du for IRPF slett ikke kan behandle som yrkesbil. De to svarene kan være forskjellige.
Hva DriveHub spør om, beregner og skriver ut
Skjermen Bil-MVA er for en MVA-registrert virksomhet. Den arbeider med ett kalenderår, og for Spania dekker den 2023 til 2026. En ansatt får ikke noe tall.
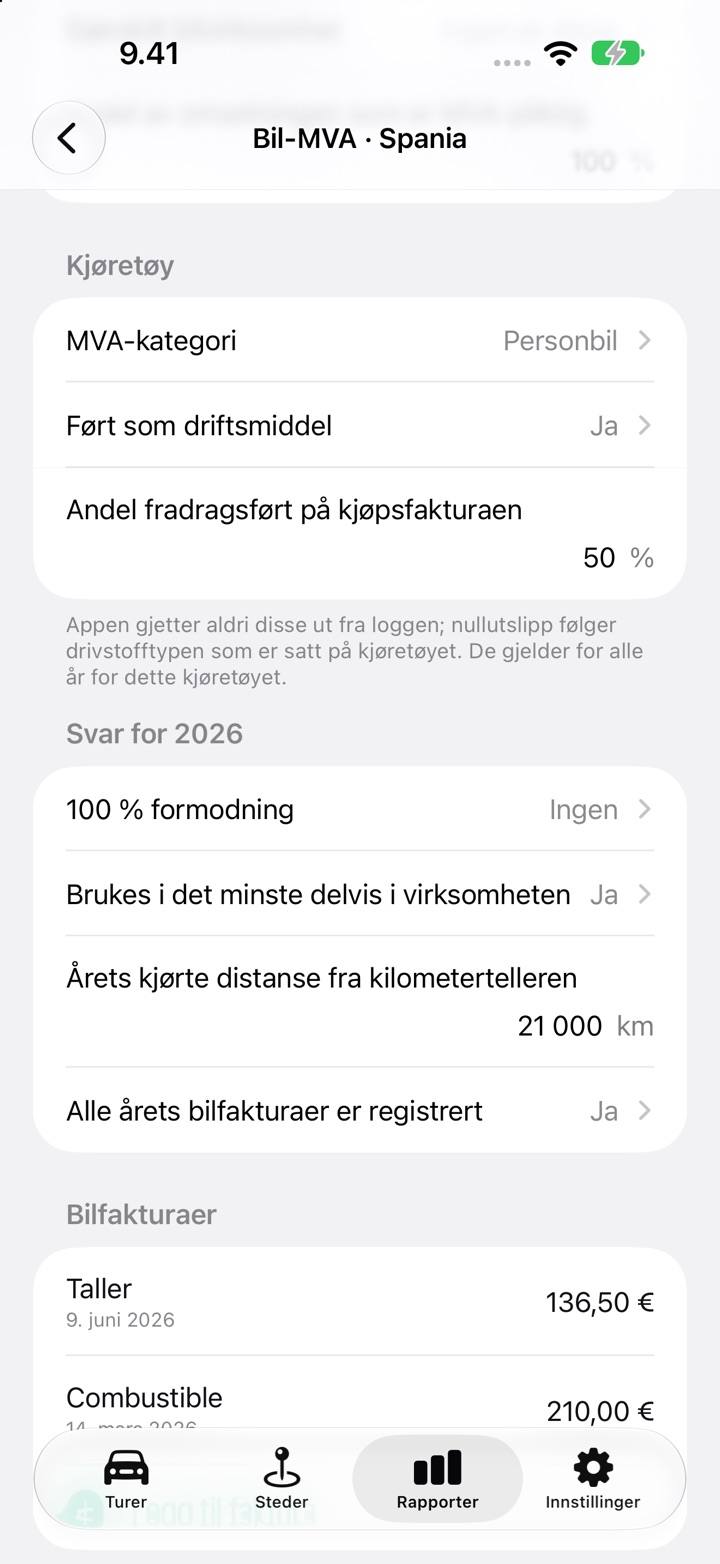
For Spania spør den om:
- MVA-registrering, med et valg for Forenklet ordning eller likestillingstillegg. Velger du det, får du ikke noe tall, fordi DriveHub ikke beregner de ordningene.
- Særskilt bilvirksomhet, og Andel av omsetningen som er MVA-pliktig. Enhver særskilt virksomhet, eller en andel under 100 %, gir ikke noe tall. Persontransport, kjøreskoler og demonstrasjonsbiler besvares her, så DriveHub gir ikke noe tall for tre av de seks 100 %-tilfellene.
- MVA-kategorien: personbil, motorsykkel, blandet kjøretøy, terrengbil eller annet nyttekjøretøy. For Annet nyttekjøretøy gir den ikke noe tall og sier at de generelle reglene for inngående MVA gjelder.
- Ført som driftsmiddel og Brukes i det minste delvis i virksomheten. Svarer du Nei på ett av dem, får du Ikke fradrag, med henvisning til art. 95.Dos og 95.Tres.5.ª.
- 100 % formodning: Ingen, Blandet kjøretøy som fører gods, Handelsagent eller representant eller Overvåking. Dette er de tre andre av de seks tilfellene.
- Årets kjørte distanse fra kilometertelleren, og Andel fradragsført på kjøpsfakturaen.
- Alle årets bilfakturaer er registrert, og hver faktura med dato og MVA. Uten noen faktura med MVA i året er det ikke noe tall.
Med Ingen skriver den ut, side om side, andelen antatt i loven (50 %) med MVA-en den gir, og den loggførte jobbandelen (gjennomgåtte jobbturer delt på kilometertellerdistansen) med MVA-en den gir. Den kaller aldri noen av dem «fradraget». Arbeidsreiser og private turer teller aldri som jobb. Med ett av 100 %-svarene skriver den bare ut 100 %-tallet.
En Reguleringsillustrasjon, per år vises når alle disse gjelder:
- du la inn en kjøpsfaktura for kjøretøyet på minst 3 005,06 € før MVA
- du oppga andelen du trakk fra på den
- den loggførte andelen kan regnes ut
- rapportens år er ett av de fire etter kjøpsåret
Er gapet ti poeng eller mindre, sier den at det ikke er noen regularisering. Den håndterer ikke en bil som ble tatt i bruk etter året den ble kjøpt.
Hva den ikke gjør:
- Den avgjør ikke fradraget ditt. Den loggførte andelen er bevis for regla 4.ª, og det utskrevne notatet sier det.
- Den gir ikke noe loggført tall mens en tur er ugjennomgått, eller hvis kilometertellertallet mangler eller er lavere enn jobbdistansen. Det antatte tallet vises fortsatt.
- Den beregner ikke IRPF. For en autónomo med egen bil viser den ikke noe beløp per kilometer.
- Reguleringen er en illustrasjon, ikke et tall for oppgaven din.
Slik gjør du det i DriveHub
- Åpne Rapporter og velg et helt kalenderår. For én bil trykker du Sett opp bil-MVA på kortet Bil-MVA. I rapporten for alle kjøretøy trykker du Sett opp ved siden av bilen i kortet Bil-MVA. Begge heter Rediger når året har svar.
- Under Virksomhet setter du MVA-registrering og Andel av omsetningen som er MVA-pliktig. Sett Særskilt bilvirksomhet til Ingen av disse.
- Under Kjøretøy velger du MVA-kategori, svarer på Ført som driftsmiddel og oppgir Andel fradragsført på kjøpsfakturaen hvis du kjøpte bilen i ett av de fire årene før rapportens år.
- Under Svar for 2026 svarer du på 100 % formodning, Brukes i det minste delvis i virksomheten og Årets kjørte distanse fra kilometertelleren.
- Under Bilfakturaer legger du inn hver faktura i året. For reguleringsillustrasjonen legger du også inn kjøpsfakturaen som Kjøretøykjøp, med sin egen dato. Gå deretter tilbake til Svar for 2026 og slå på Alle årets bilfakturaer er registrert.
- Gå gjennom hver tur i året, les deretter Anslag nederst og ta det med til asesoren din (rådgiveren).
Denne siden gjengir hva Ley del IVA og Reglamento del IRPF selv sier, og viser til artiklene slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din asesor (rådgiver), og ta med dokumentasjonen.
Hele regelen med kildene den bygger på: Spania: krav til kjøreboken.