 DriveHub
Vodnik po državi · Španija · 8 min
Kilometraje v Španiji je tudi v letu 2026 0,26 €/km: kaj zabeležiti za vsako vožnjo in kaj je obdavčeno nad tem zneskom
Delodajalec vam plačuje kilometraje, ker za delo vozite lastni avto. V letu 2026 do 0,26 € na kilometer še vedno ni dohodek, če vožnjo lahko utemeljite. Tukaj je, kaj to pomeni vožnjo za vožnjo in kaj se zgodi, ko družba plača več.

Kratek odgovor
- 0,26 € na kilometer je oproščenih, in še cestnine in parkiranje, podprti z računi. Vir je Reglamento del IRPF art. 9.A.2.b), znesek pa določa Orden HFP/792/2023.
- Tudi v letu 2026 je 0,26. Orden velja od 17. julija 2023, 4. oktobra 2026 pa BOE ni objavil ničesar, kar bi ga nadomestilo.
- Vsaka vožnja potrebuje dan, kraj in razlog, in še kilometre, s katerimi se znesek množi. Obrazec ni predpisan: uporabi se lahko vsako dokazno sredstvo, ki ga dopušča pravo, davčni urad pa ga pretehta.
- Plačilo nad 0,26 ni izgubljeno, temveč obdavčeno. Kot plača gre na plačilno listo le del nad 0,26 × km. Preostanek ostane oproščen.
- Mesečni pavšal za avto deluje enako. Oproščen je le do 0,26 × utemeljeni kilometri, in še utemeljene cestnine in parkiranje.
To je pravilo za splošno ozemlje. V Baskiji je znesek 0,29 €, v Navari 0,36 €: glejte kilometraje v Navari in Baskiji.
Od kod 0,26 €/km
Orden HFP/792/2023, art. único.1, z lastnimi besedami:
"A efectos de lo previsto para los gastos de locomoción en la letra b) del artículo 9.A.2 del Reglamento del Impuesto sobre la Renta de las Personas Físicas … se excluirá la cantidad que resulte de multiplicar 0,26 euros por el número de kilómetros recorridos, siempre que se justifique la realidad del desplazamiento, más los gastos de peaje y aparcamiento que se justifiquen."
Orden je začel veljati na dan objave, 17. julija 2023. Točka a) istega člena zajema javni prevoz. Točka b) je zasebni avto.
Če člen poiščete sami, pazite na past. Prečiščeno besedilo člena 9 v BOE v jedru še vedno navaja 0,19 €: «b) En otro caso, la cantidad que resulte de computar 0,19 euros por kilómetro recorrido…». 0,26 je pod njim le kot opomba «Téngase en cuenta». 0,19 je znesek, ki je veljal do 17. julija 2023.
0,26 je znesek, ki ga sme delodajalec plačati zaposlenemu, ne da bi bil to dohodek. Ni odbitek, ki ga uveljavlja samozaposleni. Za autónomo glejte kilometraje za autónomo.
Kaj zabeležiti za vsako vožnjo
Pogoj je "siempre que se justifique la realidad del desplazamiento": pokazati je treba, da se je vožnja res zgodila. Zakon določa izid, ne obrazca.
Tribunal Económico-Administrativo Central je v poenotujoči odločbi 00/03972/2018 (6. novembra 2018) povedal, iz česa je ta izid sestavljen. Plačnik mora utemeljiti "el día y lugar del desplazamiento que, junto con el motivo o razón de éste, son precisamente los extremos que permiten acreditar que las cantidades (euros por kilómetro o euros por día) establecidas en la norma quedan exoneradas de tributación por obedecer a razones laborales".
Za vsako vožnjo torej:
| Kaj | Zakaj |
|---|---|
| Dan | navaja ga TEAC |
| Kraj: kam ste peljali | navaja ga TEAC |
| Razlog za vožnjo | navaja ga TEAC |
| Kilometri | število, ki ga 0,26 množi |
| Ura | del tega, kar mora biti mogoče dokazati |
| Prevozno sredstvo: vaš lastni avto | del tega, kar mora biti mogoče dokazati |
Širša zahteva doda dvoje. Dokazati je treba, da so se vožnje zgodile, s katerim sredstvom, koliko jih je bilo (približno število je sprejemljivo) in ob katerih urah. Zato zabeležite tudi uro vsake vožnje in da ste peljali z lastnim avtom.
Prazna španska evidenca kilometrov (PDF) ima natanko te stolpce.
Vsako dokazno sredstvo, brez predpisanega obrazca
Delodajalec je Dirección General de Tributos vprašal prav to: "Cómo registrar y justificar el kilometraje efectuado de cara a posibles inspecciones". Zavezujoči odgovor, V0540-24 (9. aprila 2024):
"la justificación de la realidad de los desplazamientos … podrá realizarse por medio de cualquiera de los medios de prueba admitidos en Derecho, según dispone el artículo 106 de la Ley General Tributaria … si bien corresponderá a los órganos de gestión e inspección de la Administración Tributaria su valoración."
Ni imenovan noben obrazec, noben seznam polj, nobena predloga in nobena aplikacija. Zvezek, preglednica ali izvoz iz aplikacije se lahko vsak predloži kot dokaz. Davčni urad jih pretehta.
Cestnine in parkiranje: račune hranite sami
Cestnine in parkiranje pridejo poleg 0,26, a le "que se justifiquen". Tu odločba TEAC breme premakne: tako kot vozovnice za javni prevoz jih "habrán de justificarse, en principio, por el empleado o perceptor", ker se računi glasijo na zaposlenega. Delodajalec še vedno dokazuje, da je bil strošek povezan z njegovim delom.
V praksi: račune za cestnine in parkiranje hranite vi. Evidenca kilometrov je stvar delodajalca.
Račun za gorivo dokazuje gorivo, ne vožnje
V V0528-20 (4. marca 2020) je podjetje za oskrbo na domu osebju plačevalo na kilometer na podlagi računa za gorivo in vprašalo, ali je to dovolj. DGT računa ni potrdil. Odgovoril je le, da se vožnje lahko dokažejo s katerim koli dokaznim sredstvom in da ga pretehtajo inšpektorji. Račun za gorivo dokazuje gorivo, ne vožnje.
Kdo nosi breme
Pri oproščenih potnih stroških je breme dokazovanja na delodajalcu, ne na vas. To spremeni, za koga je evidenca, in to je v celoti obravnavano na strani kdo mora dokazati vožnjo.
Katere vožnje štejejo
Oprostitev velja za zaposlenega, "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (RIRPF art. 9.A.2). Vožnja od doma do običajnega delovnega mesta ni med njimi, tudi če jo družba plača na kilometer po 0,26. Za to obstaja posebna stran: ali je vožnja od doma na delo kilometraje?.
Kaj je obdavčeno nad 0,26
RIRPF art. 9.A.6: "Las asignaciones para gastos de locomoción, manutención y estancia que excedan de los límites previstos en este artículo estarán sujetas a gravamen."
AEAT-ov Manual práctico Renta 2025 to pove naravnost: "el exceso percibido, en su caso, sobre las cantidades indicadas está plenamente sujeto a gravamen en concepto de rendimientos del trabajo." V0540-24 pa doda, da odtegljaj od tega presežka sledi običajnemu postopku za plače ("el procedimiento general establecido en el artículo 82 y siguientes del Reglamento").
Višja tarifa torej ne naredi obdavčenega celotnega plačila. Plača je le presežek.
Primer s številkami: convenio, ki plačuje 0,35 €/km
V mesecu prevozite 800 utemeljenih službenih kilometrov in plačate 12 € cestnin, z računi na vaše ime. Vaš convenio plačuje 0,35 € na kilometer in še cestnine.
| Znesek | |
|---|---|
| Plačano za kilometre: 800 × 0,35 | 280,00 € |
| Oproščeno: 800 × 0,26 | 208,00 € |
| Obdavčeno kot plača: 280,00 − 208,00 (= 800 × 0,09) | 72,00 € |
| Cestnine, utemeljene | 12,00 €, oproščeno poleg tega |
Prejmete 292 €. Od tega je 220 € oproščenih, 72 € pa gre na plačilno listo z običajnim odtegljajem.
Mesečni pavšal za avto
Nekateri delodajalci namesto zneska na kilometer plačujejo fiksen mesečni znesek za avto. V V0798-22 (11. aprila 2022) je zaposleni prejemal fiksno "subvención mensual fija, coche propio" in oddajal mesečni list službenih kilometrov. Delodajalec je davek odtegnil od celotnega zneska.
Odgovor DGT: nadomestilo "quedará exonerada de gravamen en su totalidad o en la parte que corresponda" znesku na kilometer "en los desplazamientos cuya realidad se justifique", in še utemeljene cestnine in parkiranje. Odločba je uporabila 0,19, znesek, ki je veljal 1. januarja 2022. Danes isto razmišljanje velja z 0,26.
Kako se plačilo imenuje, ni pomembno. Oproščeni del je tarifa × utemeljeni kilometri:
- Mesečni pavšal 250 € in 600 utemeljenih km: 600 × 0,26 = 156 € oproščenih, 94 € obdavčenih kot plača.
- Istih 250 € in 1 200 utemeljenih km: 1 200 × 0,26 = 312 €, več od pavšala, zato je oproščenih vseh 250 €.
Če delodajalec odtegne davek od dela, ki bi moral biti oproščen, odločba pove, kako to izpodbijati. To je reclamación económico-administrativa (LGT art. 229.5), ne vprašanje za DGT.
Če vožnje ni mogoče utemeljiti
Potem je kilometraje obdavčen kot navaden dohodek iz zaposlitve. 0,26 ščiti le kilometre, katerih resničnost je mogoče pokazati.
Kako dolgo se evidenca hrani
Španski davčni zakon ne določa fiksnega roka. Obveznost teče s štiriletnim zastaralnim rokom za odmero (LGT art. 66.a), ki se šteje od dne po izteku roka za oddajo (art. 67.1). Kadar evidenca podpira davčni položaj nekoga drugega, je rok daljši. Tako je pri delodajalcu, ki hrani dokaze za oproščeno nadomestilo. Art. 70.2 ga tedaj podaljša na rok iz gospodarskega prava: "seis años, a partir del último asiento realizado en los libros" (Código de Comercio art. 30.1).
Še en primer: delodajalec ne plača ničesar
Orden HFP/792/2023, art. único.2, isti 0,26 uporablja za delavce v relación laboral especial de carácter dependiente (RIRPF art. 9.B.1.a), ki jim delodajalec stroškov ne povrne, "siempre que justifiquen la realidad de sus desplazamientos".
Kontrolni seznam
- Vsaka službena vožnja ima dan in uro, kraj, kamor ste peljali, razlog, kilometre in podatek, da ste peljali z avtom.
- Vsaka vožnja vas je odpeljala z delovnega mesta na delo drugam. Vožnja od doma na delo ni med njimi.
- Računi za cestnine in parkiranje so shranjeni, na vaše ime.
- Plačilo nad 0,26 €/km (ali pavšal nad 0,26 × utemeljeni km) je na plačilni listi prikazano kot plača, ne celoten znesek.
- Evidenca pride do delodajalca v obliki, ki jo lahko hrani.
Kako DriveHub to olajša
Šibka točka evidence za kilometraje je redko pravilo. Je vožnja, ki je nihče ni zapisal, in razlog, ki se ga tri tedne pozneje nihče ne spomni.
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Ohrani datum, oba konca in razdaljo. DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vas vpraša pod Za pregled. Za vožnjo od doma do delovnega mesta odgovorite Prevoz na delo, da nikoli ne šteje kot službena. Razlog dodate s svojimi besedami.
Poročila pokažejo službene in zasebne kilometre v mesecu in koliko službeni kilometri znesejo po 0,26 € na km. Vsaka vožnja je ovrednotena po znesku, ki je veljal na njen datum. V Baskiji ali Navari v Nastavitvah pod Država izberite svojo Davčno regijo, in DriveHub službene vožnje ovrednoti po 0,29 € oziroma 0,36 €.
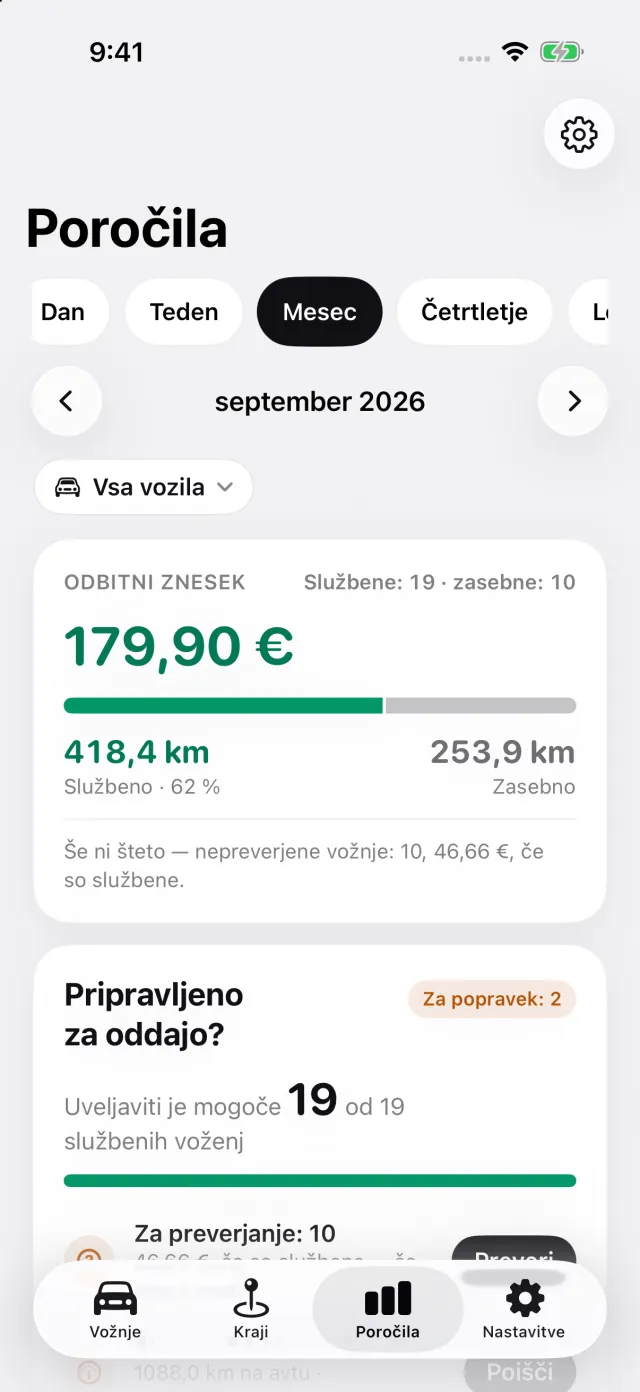
Poročilo, kot PDF, Excel ali CSV z DriveHub Pro, navede vsako službeno vožnjo z datumom, obema naslovoma, razdaljo in namenom, ki ste ga zapisali. V poročilu za en avto se voznik in registrska tablica natisneta enkrat v glavi. Vaše ime se tam pokaže, ko v nastavitvah poročila izberete avto in vnesete svoje ime. To je datoteka, ki jo delodajalec lahko hrani, kar je pomembno, ker mora prav delodajalec utemeljiti vožnje.
Kje se DriveHub ustavi: ne hrani vaših računov za cestnine in parkiranje, ne izračuna, kateri del tarife iz convenia je plača, in ne odloča, ali vožnja izpolnjuje pogoje. To ostane pri vas, vašem delodajalcu in vašem asesorju.
DriveHub je v App Storu za iPhone. Španska pravila so na strani za Španijo, nastavitev samodejnega beleženja pa vzame nekaj minut, enkrat.
Ta stran povzema, kar pravijo Reglamento del IRPF, Orden HFP/792/2023, TEAC in DGT, in jih navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega asesorja (davčnega svetovalca) — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Španija: zahteve za evidenco voženj.