 DriveHub
Vodnik po državi · Španija · 8 min
Vožnja od doma na delo v Španiji ni oproščen kilometraje, tudi ko je plačana po 0,26 €/km
Je kilometraje casa-trabajo oproščen (exento)? Ne. 0,26 €/km velja za vožnjo stran od delovnega mesta, da delate drugje. Kar delodajalec plača za vožnjo od doma do tega delovnega mesta, je v celoti obdavčeno, tudi na kilometer, tudi po 0,26, tudi čez mejo občine.

Kratek odgovor
- Vožnja na delo je zunaj oprostitve. 0,26 €/km velja za zaposlenega, ki potuje "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (Reglamento del IRPF art. 9.A.2).
- Plačilo vožnje na delo na kilometer ne spremeni ničesar. DGT je leta 2025 odločil, da je plačilo na km za vožnjo od doma do delovnega mesta v celoti obdavčeno (V2290-25).
- Plus de transporte je plača. Je dohodek iz zaposlitve, z odtegljajem (DGT V0699-13).
- Če je vaše delovno mesto lokacija stranke, kamor ste napoteni, je tudi vožnja od doma tja vožnja na delo (DGT V0873-20).
- Vožnja naravnost od doma k stranki, ko sicer delate v pisarni, ni urejena. Nobeno objavljeno pravilo, odločba DGT ali smernica AEAT, ki smo jo našli, na to ne odgovori, Španija pa nima pravila „odštejte svojo običajno pot na delo“.
Kaj 0,26 €/km dejansko pokriva
Reglamento del IRPF, člen 9.A.2, oprošča, kar delodajalec plača za kritje potnih stroškov zaposlenega, "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto". Za lastni avto znesek določa točka b): 0,26 € na kilometer po Orden HFP/792/2023, in še utemeljene cestnine in parkiranje, "siempre que se justifique la realidad del desplazamiento".
V tem stavku sta dva pogoja. Zapustite delovno mesto in greste delat drugam. Vožnja od doma do delovnega mesta ne izpolni nobenega: konča se tam, kjer je vaše delo.
Pravilo temelji na Ley del IRPF, art. 17.1.d). Ta obdavči "Las dietas y asignaciones para gastos de viaje, excepto los de locomoción y los normales de manutención y estancia … con los límites que reglamentariamente se establezcan". Plačilo za potovanje je privzeto dohodek. Oproščeno je le, kar izvzame Reglamento.
Priročnik AEAT: obdavčeno, tudi ko je dom v drugem kraju
AEAT-ov Manual práctico Renta 2025 v razdelku o gastos de locomoción navaja obe polovici pravila.
Vožnja z delovnega mesta je oproščena "con independencia de que este último esté situado en el mismo o en distinto municipio que el centro de trabajo habitual".
Vožnja na delo ni: "Por el contrario, están plenamente sujetas al impuesto … las cantidades percibidas por el desplazamiento del empleado o trabajador desde su domicilio al lugar de trabajo, aun cuando ambos estén situados en distintos municipios."
Če živite v drugem kraju, vam to torej ne pomaga. Prav tako ne dolga vožnja. Merilo je, kje se vožnja začne in konča, ne kako dolga je.
Plačano na kilometer, po 0,26, po convenio: še vedno obdavčeno
Nekateri delodajalci vožnjo na delo plačajo natanko kot službeno pot, toliko evrov na kilometer. Na ta primer je DGT odgovoril v zavezujoči odločbi V2290-25 (25. novembra 2025).
Občinski svet je osebju plačeval na kilometer, po tarifi za javne uslužbence, za vožnjo od doma do delovnih mest v oddaljenih zaselkih. Odgovor DGT: oprostitev velja, "quedando fuera de la aplicación de dicho precepto los desplazamientos desde el domicilio particular". Zneski "están plenamente sometidos al Impuesto … al no darse las condiciones exigidas en el citado artículo 9".
Plačilo naredi oproščeno vožnja, ne način izračuna. Vožnja na delo, plačana po 0,26 €/km, je še vedno vožnja na delo.
Plus de transporte je plača
Mnogi convenios za prihod na delo plačujejo fiksen mesečni plus de transporte. V V0699-13 (5. marca 2013) je DGT dejal, da ta dodatek "tiene la consideración de renta dineraria" in "tendrá la calificación de rendimiento del trabajo para su perceptor, sujeto al Impuesto … y a su sistema de retenciones".
Edina neobdavčena pomoč pri vožnji na delo je v naravi in za javni prevoz. Ley del IRPF, art. 42.3.e), oprošča "Las cantidades satisfechas a las entidades encargadas de prestar el servicio público de transporte colectivo de viajeros con la finalidad de favorecer el desplazamiento de los empleados entre su lugar de residencia y el centro de trabajo, con el límite de 1.500 euros anuales para cada trabajador".
Ta denar gre prevozniku. Gotovina, izplačana vam, je zunaj tega (LIRPF art. 42.1).
Ko je lokacija stranke vaše delovno mesto
Nekateri delavci so napoteni na kraj, kjer se delo opravlja: gradbišče, trgovino, prostore stranke. Zanje je ta kraj centro de trabajo.
V V0873-20 (15. aprila 2020) se je promotor, zaposlen por obra o servicio, vsak dan vozil od doma do druge trafike. Ustaljeno stališče DGT je, da bi takšna plačila "lo serían para compensar los desplazamientos desde los domicilios particulares a los centros de trabajo a los que están destinados los trabajadores, lo cual conllevaría a que estuvieran sometidos a tributación en su totalidad".
Po art. 9.A.2 štejejo le vožnje s te lokacije na druge lokacije. Pravilo za mobilno delovno mesto (art. 9.A.4) vožnje od doma ne reši. To pravilo "opera única y exclusivamente cuando cabe predicar la movilidad del propio centro de trabajo, y no atendiendo a la naturaleza móvil o itinerante de la actividad".
Primerjajte z zaposlenim, vezanim na delodajalčev lasten center, ki se vozi k strankam ali na domove uporabnikov. DGT meni, da te vožnje "pueden tener cabida" v oprostitvi, ker zaposleni "se desplaza fuera de su centro de trabajo para realizar su trabajo en lugar distinto" (V0540-24, V0528-20).
Primer s številkami
Vzemimo zaposleno na splošnem ozemlju. Živi 18 km od pisarne in se tja pripelje 20 dni v mesecu. Njen convenio plačuje 0,26 €/km za vsak prevožen kilometer, vožnjo na delo vključno. Ta mesec je iz pisarne opravila še šest obiskov pri strankah, vsakega 40 km tja in nazaj.
| Vožnje | Kilometri | Plačano po 0,26 € | Davčna obravnava |
|---|---|---|---|
| Dom ↔ pisarna | 18 × 2 × 20 = 720 | 720 × 0,26 = 187,20 € | v celoti obdavčeno |
| Pisarna ↔ stranke | 6 × 40 = 240 | 240 × 0,26 = 62,40 € | oproščeno, če so vožnje utemeljene |
| Skupaj | 960 | 960 × 0,26 = 249,60 € |
Njena plačilna lista lahko kaže eno vrstico 249,60 € kilometraje. Oproščenih je lahko le 62,40 €. Preostalih 187,20 € plača vožnjo na delo, ta pa je obdavčena v celoti.
Zamenjajte plačilo vožnje na delo na km s fiksnim plus de transporte v katerem koli znesku, in odgovor je enak: vse je obdavčeno.
Odprto vprašanje: naravnost od doma k stranki
Recimo, da sicer delate v pisarni, nekega jutra pa se odpeljete naravnost od doma k stranki ali pa od zadnje stranke dneva domov. Je ta del poti oproščen v celoti, le nad vašo običajno potjo na delo ali sploh ne?
Nobeno objavljeno besedilo, ki smo ga našli, tega ne ureja. Niti člen 9 Reglamenta, niti priročnik AEAT, niti nobena objavljena odločba DGT ali odločba TEAC, ki smo jo našli, na to za kilometre ne odgovori.
Španija nima objavljenega pravila „odštejte običajno pot na delo“, za razliko od HMRC. Nasvet, ki odšteje vašo običajno pot na delo, si pravilo izposoja od drugod.
Dve besedili se temu približata, ne da bi ga odločili. Izraz iz V2290-25 "quedando fuera … los desplazamientos desde el domicilio particular" je širok, a v njegovem dejanskem stanju je šlo za vožnjo od doma do zaposlenčevega lastnega delovnega mesta. V2553-19 (19. septembra 2019) se je nanašala na osebje, zaposleno za delo od doma, ki nekajkrat na mesec obišče dodeljeni center. Njihova pot od doma do tega centra "no estarán exentas". Ta odločba pa govori o dnevnicah za prehrano (art. 9.A.3), ne o kilometrih.
O vprašanju torej odloči delodajalec. In delodajalec ga mora tudi zagovarjati: plačnik mora za vsako vožnjo pokazati dan, kraj in razlog (TEAC 00/03972/2018, 6. novembra 2018). Več o tem je na strani kdo mora dokazati vožnjo.
Baskija in Navara: ista meja
Foralni dekreti v Bizkaii, Gipuzkoi, Álavi in Navari namesto 0,26 € oproščajo 0,29 € oziroma 0,36 € na kilometer. Vsi štirje uporabljajo iste besede kot državno pravilo: "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto".
Vožnja na delo je torej zunaj oprostitve na vseh ozemljih. Zneski so na strani kilometraje v Navari in Baskiji. Kako deluje državnih 0,26 €/km in kaj je obdavčeno nad tem, je na strani kilometraje po 0,26 €/km.
Če ste samozaposleni, nič od tega ne velja za vas: za autónomo ni zneska na kilometer. Glejte kilometraje za autónomo.
Preden oddate svoje kilometre
- Vožnje od doma do običajnega delovnega mesta niso v vašem zahtevku za kilometraje.
- Če ste napoteni v prostore stranke ali na lokacijo, tudi vožnja od doma tja ni v zahtevku.
- Vožnje, ki jih uveljavljate, zapustijo delovno mesto in gredo na delo drugam.
- Vsaka vožnja ima datum, kam ste šli in zakaj ter kilometre.
- Vsaka vožnja naravnost od doma k stranki je označena, da lahko delodajalec odloči, kako jo obravnava.
- Račune za cestnine in parkiranje na svoje ime hranite vi.
Kako DriveHub to olajša
Pravilo se vrti okrog enega dejstva pri vsaki vožnji: ste z delovnega mesta odšli na delo drugam, ali vas je vožnja pripeljala na delo? Evidenca, ki vsebuje vsako vožnjo, vam omogoča, da na to odgovorite vožnjo za vožnjo.
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vas vpraša pod Za pregled.
Tam ima vožnja od doma do običajnega delovnega mesta svoj odgovor: tapnite Prevoz na delo, ne Službeno ali Zasebno. DriveHub vožnjo na delo šteje na zasebno stran, zato nikoli ne poveča vaših službenih kilometrov.
Poročila nato pokažejo službene in zasebne kilometre za mesec ali leto. Službena številka je tista, za katero velja 0,26 €/km.
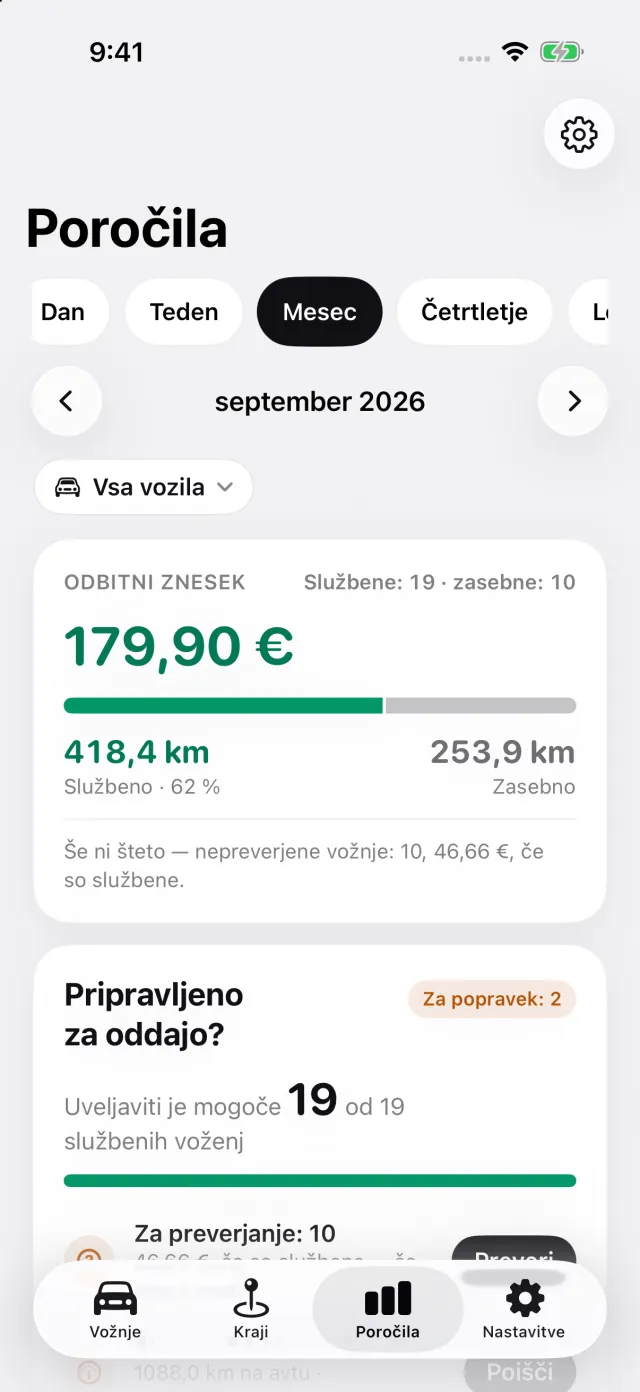
Pri vožnji naravnost od doma k stranki DriveHub odprtega vprašanja ne odloči namesto vas. Odgovorite tako, kot te vožnje obravnava vaš delodajalec, evidenca pa v vsakem primeru ohrani datum, pot in razdaljo.
DriveHub je v App Storu za iPhone. Španska pravila so na strani za Španijo. Nastavitev samodejnega beleženja vzame nekaj minut, enkrat.
Ta stran povzema, kar pravijo Reglamento in Ley del IRPF, AEAT in odločbe DGT, in jih navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega asesorja (davčnega svetovalca) — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Španija: zahteve za evidenco voženj.