 DriveHub
Maaopas · Kroatia · 6 min
Enintään 0,50 €/km verovapaasti omasta autosta — loko vožnja mukaan lukien, ei 0,40
Ajat työnantajasi asioita omalla autollasi Kroatiassa. Naknada za korištenje privatnog automobila u službene svrhe eli korvaus yksityisauton käytöstä virka-asioissa on vuonna 2026 enintään 0,50 € kilometriltä verovapaasti — niin paikallisajoissa kuin pidemmillä matkoillakin.

Lyhyt vastaus
- Enintään 0,50 €/km verovapaasti. Pravilnik o porezu na dohodak čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Se on yläraja sille, mitä työnantaja voi maksaa sinulle verotta.
- Loko vožnja saa saman 0,50:n. Erillistä loko-korvausta ei ole koskaan ollut. Yhä näkyvä 0,40 oli vuoden 2023 luku, joka korvattiin 2. tammikuuta 2024.
- 0,50:n ylitys on palkkaa. Vain ylitys verotetaan — työntekijällä plaćana eli palkkana, muulla saajalla drugi dohodakina eli muuna tulona.
- Jokainen kilometri perustuu kirjanpitoon: loko vožnja -selvitykseen työntekopaikalla tai 30 kilometrin säteellä siitä, sen ulkopuolella putni nalogiin.
- Tiemaksut ja pysäköinti korvataan kuitteja vastaan, ja kuitit kuuluvat kirjanpitoon.
- Työmatka ei ole službena svrha eli virka-asia. Työmatkalla on oma sääntönsä, ja se hinnoitellaan matkalipun mukaan, ei kilometreittäin.
Mistä 0,50 tulee
Luku on Pravilnik o porezu na dohodakin čl. 7 st. 2:n verovapaiden määrien taulukossa, rivillä 31. "Do" tekee siitä enimmäismäärän. Työnantajasi voi maksaa vähemmän; mitä se maksaa 0,50 €/km asti, ei ole tuloa.
Nykyisen sanamuodon vahvisti NN 143/2023, voimassa 2. tammikuuta 2024 alkaen. NN 16/2025 kirjoitti koko taulukon uudelleen 1. helmikuuta 2025 alkaen ja säilytti rivin ennallaan: "31. Naknade za korištenje privatnog automobila u službene svrhe do 0,50 po prijeđenom kilometru".
Korvauksella ei ole vuotuista ylärajaa. Matkustajalisää tai perävaunulisää ei myöskään ole.
Miksi niin monet sivut sanovat yhä 0,40
Koska 0,40 piti paikkansa, yhden vuoden ajan. Rivi 31 on muuttunut kolmesti lokakuun 2022 jälkeen:
| Alkaen | Korvaus | Säädös |
|---|---|---|
| 30.9.2022 asti | 2,00 kn/km | NN 10/17 (ja sitä ennen vuoden 2005 Pravilnik) |
| 1.10.2022 | 3,00 kn/km | NN 112/22 |
| 1.1.2023 | 0,40 €/km | NN 156/22 (euromuunnos) |
| 2.1.2024 | 0,50 €/km | NN 143/23 |
Sivu, joka mainitsee 0,40, kuvaa vuotta 2023. Sivu, joka mainitsee 2,00 kn, on vielä vanhempi.
Virheen loko-versio on, että 0,40 olisi loko-korvaus ja 0,50 pidemmän matkan korvaus. Ei ole. Loko vožnjaa koskeva čl. 7 st. 34 viittaa määrän osalta takaisin kohtaan r.br. 31, ja niin se on tehnyt jokaisessa versiossa. Erillistä loko-riviä ei ole. 30 kilometrin raja muuttaa pidettävän kirjanpidon, ei korvausta.
Maksettiin yli 0,50? Ylitys on palkkaa
Pravilnikin čl. 7 st. 1 käsittelee näitä maksuja palkkatulona, "ako prelaze iznose iz stavka 2." — jos ne ylittävät taulukon. Tämä perustuu ZPD:n čl. 21 st. 1 t. 1 b):hen, jonka mukaan palkkaa on se, mitä työnantaja antaa "iznad propisanih iznosa" eli säädettyjen määrien yli.
Porezna uprava eli Kroatian veroviranomainen selitti jaon kannanotossaan (mišljenje) 2296 (14.07.2017.): "taj dio iznad neoporezivog iznosa smatra se oporezivim primitkom". Vain 0,50:n ylittävä osa siis verotetaan. Työntekijällä se on plaća. Saajalla, joka ei ole työntekijä, se on drugi dohodak.
Esimerkki. Ajat maaliskuussa omalla autollasi 1 200 km työasioissa, ja työnantajasi maksaa 0,60 €/km.
- Maksettu: 1 200 km × 0,60 € = 720 €
- Verovapaa: 1 200 km × 0,50 € = 600 €
- Verotetaan plaćana (vain ylitys): 720 € − 600 € = 120 €
Jos työnantaja olisi maksanut vanhentuneen 0,40:n, olisit saanut 1 200 × 0,40 = 480 €, eli 120 € vähemmän kuin laki sallii verovapaasti.
Mitä 0,50 kattaa, ja kuitit sen rinnalla
Pravilnik ei luettele, mitä rivi 31 kattaa. Kaksi sen kohtaa ratkaisee käytännön kysymyksen.
Yli 30 kilometrin matkalla čl. 8 st. 2 edellyttää putni nalogin liitteeksi kuitit: "računi za cestarine, računi za parking, putne karate … računi za smještaj i drugo, bez obzira na način podmirenja izdataka". Loko vožnjassa čl. 7 st. 34 tekee kuiteista "računi za stvarno nastale troškove vezane uz korištenje automobila (računi za parkiranje i slično)" osan itse kirjanpitoa.
Polttoainekuitit eivät ole kummassakaan luettelossa. Vuoden 2005 Pravilnik luetteli vielä "računi za utrošeno gorivo"; nykyinen ei luettele. Se sopii siihen, että kilometrikohtainen määrä on korvaus polttoaineesta ja auton käytöstä.
Vaaditut kuitit tukevat todellisten kulujen mukaista korvausta kohdan r.br. 27 nojalla — "Naknade prijevoznih troškova na službenom putovanju — u visini stvarnih izdataka". Mikään Porezna upravan teksti ei sano suoraan, että tiemaksut ja pysäköinti maksetaan 0,50:n lisäksi. Näin säädös antaa ymmärtää, mutta kyse ei ole lainatusta ratkaisusta.
Yksi raja on kirjattu. Čl. 7 st. 29 tekee kuljetus-, ateria- ja majoitusriveistä "međusobno se isključuju" eli toisensa poissulkevia, ja niiden joukossa ovat r.br. 27 ja 31. Samasta kuljetuksesta ei voi saada sekä todellisia kuljetuskuluja että 0,50 €/km.
Kumpi kirjanpito: putni nalog vai loko vožnja
0,50 on verovapaa vain kirjanpidon perusteella. Kumpi kirjanpito, riippuu siitä, missä ajat. Čl. 7 st. 34 kattaa ajon "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Sen ulkopuolella matka tarvitsee čl. 8 st. 2:n mukaisen putni nalogin.
Kumpikin vaatii auton merkin ja rekisterinumeron, mittarilukeman alussa ja lopussa, tarkoituksen ja kuitit. Loko-selvitykseen tulevat lisäksi molempien osapuolten OIB-tunnisteet. Putni nalogiin tulevat lisäksi antopäivä, lähtö- ja paluuaika, valtuutetun henkilön allekirjoitus, kustannuslaskelma ja matkaraportti. Molemmat luettelot kenttä kentältä ovat sivulla putni nalog vai loko vožnja. Pidemmän matkan päivärahasta katso dnevnica službeno putovanje -matkalla.
Ilman vaatimukset täyttävää putni nalogia maksu ei ole verovapaa kulukorvaus. Säilytä kirjanpito kymmenen vuotta sen vuoden 31. joulukuuta lukien, jona verovelvollisuus syntyi (Opći porezni zakon čl. 66 st. 18). Loko-selvityksellä on sama säilytysaika.
Työmatka ei kelpaa
Rivi 31 on tarkoitettu "službene svrhe" -ajoille. Työmatka ei ole sellainen. Porezna uprava kieltäytyi kannanotossaan 1597 (20.03.2012.) hyväksymästä kilometrikorvausta työmatka-ajosta. Tällaisen korvauksen voi maksaa verovapaasti "samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga". Kannanotto tulkitsee vuoden 2005 Pravilnikia, mutta rakenne ei ole muuttunut: työmatkalla on omat rivinsä, 29 ja 30.
Näiden rivien mukaan oman auton käyttö työmatkoilla on verovapaata vain julkisen liikenteen lipun hintaan asti (kannanotto 2242, 25.01.2017.). Kilometreillä ei ole merkitystä, ja lipun hinnan ylittävä kilometrikohtainen työmatkakorvaus on palkkaa. Koko sääntö on sivulla prijevoz na posao.
Sama 0,50 toisin päin
Jos työnantaja antaa sinulle työsuhdeauton, jota ajat myös yksityisesti, 0,50 €/km tulee vastaan uudelleen — tällä kertaa sinulta veloitettuna. Oletuksena čl. 22 st. 3 t. 5 arvostaa yksityiskäytön 1 %:iin auton hankinta-arvosta kuukaudessa. Jos työnantaja pitää kirjaa todellisesta käytöstä, t. 5.5.1 arvostaa sen sen sijaan yksityiskilometrit × 0,50. Sama luku, vastakkainen suunta. Katso työsuhdeauto yksityiskäytössä.
Itsenäinen ammatinharjoittaja? Sama 0,50, sama kirjanpito
Tuloverotuksessa oleva obrtnik saa saman määrän omasta autostaan, joka pidetään obrtin dugotrajna imovinan eli pysyvien vastaavien ulkopuolella, kohdan čl. 35 st. 1 t. 6 kautta, "u visini i na način propisan člankom 7." — siis saman kirjanpidon kanssa. 0,50:n ylittävää osaa ei voi vähentää. Paušalni obrt ei vaadi mitään. Yksityiskohdat ovat sivulla loko vožnja obrtnikille.
Miten DriveHub helpottaa tätä
Korvausluku on helppo osa. Puuttumaan jää sen taustalla oleva kirjanpito. Se on päivän mittarilukema, kolmen kuukauden takaisen ajon reitti ja tieto siitä, päättyikö ajo 30 kilometrin sisällä työntekopaikasta.
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta.
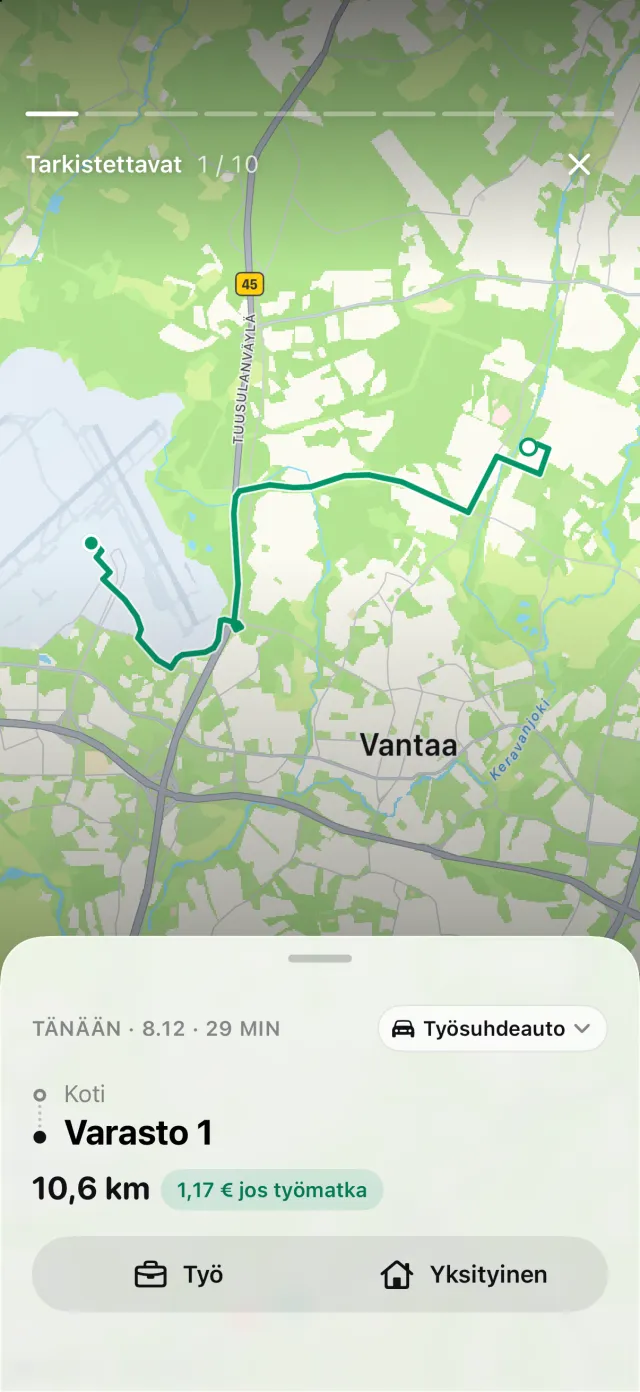
Jos olet merkinnyt työntekopaikkasi, DriveHub mittaa matkan molemmat päät siihen nähden ja kirjaa kaiken 30 kilometrin sisällä loko vožnjaksi. PDF merkitsee nuo rivit, ja taulukossa on sarake, jonka mukaan kirjanpitäjä voi suodattaa. Jos työntekopaikkaa ei ole merkitty, jokainen rivi jää putni nalogiksi. Mittarilukemat tulevat omista lukemistasi, ja edelleen siirretyt on merkitty ≈. Yhden auton raportissa rekisterinumero ja kuljettaja tulostuvat kerran yläreunaan. Kuitit eivät tulostu: DriveHub ei tallenna liitteitä, ja raportissa sanotaan suoraan, että ne jäävät sinun säilytettäviksesi. Sitä, onko ajo töihin työmatka, DriveHub ei ratkaise puolestasi. Kun se kysyy kotoa töihin tehdystä ajosta, vastaa Työmatka — se jää työ- ja loko-summien ulkopuolelle.
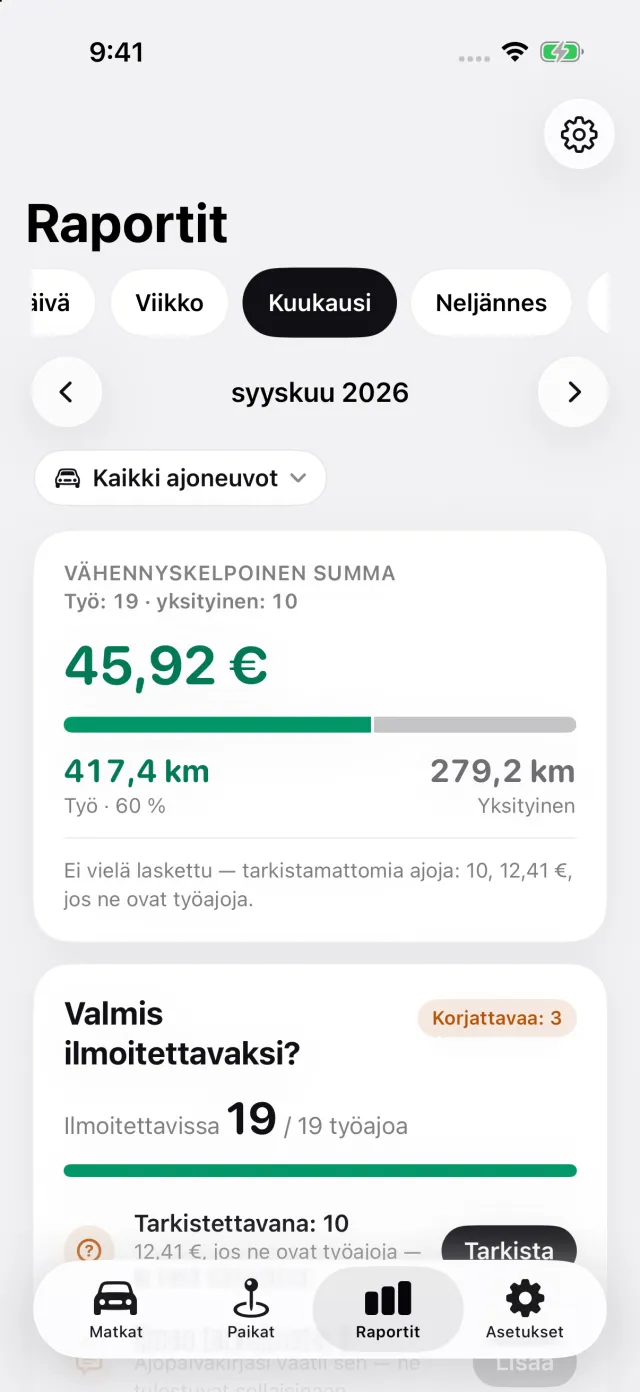
Raportit näyttää työ- ja yksityisajojen matkan kuukaudelta, vuosineljännekseltä tai vuodelta, ja Kroatian korvausluku on sisäänrakennettu. Seuranta on ilmaista; PDF-, Excel- ja CSV-raportit kuuluvat DriveHub Pro -tilaukseen.
DriveHub on App Storessa iPhonelle. Kroatian säännöt ovat Kroatian sivulla. Automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla lainataan Pravilnik o porezu na dohodakia, ZPD:tä, Opći porezni zakonia ja Porezna upravan kannanottoja, ja ne mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy knjigovođaltasi eli kirjanpitäjältäsi — ja ota putni nalog mukaan.
Koko sääntö lähteineen: Kroatia: ajopäiväkirjan vaatimukset.