 DriveHub
Przewodnik po kraju · Chorwacja · 6 min
Do 0,50 €/km bez podatku za własny samochód — także przy loko vožnja, nie 0,40
Jeździsz własnym samochodem dla pracodawcy w Chorwacji. Naknada za korištenje privatnog automobila u službene svrhe wynosi w 2026 roku do 0,50 € za kilometr bez podatku — zarówno przy jeździe lokalnej, jak i przy dłuższych podróżach.

Krótka odpowiedź
- Do 0,50 €/km, bez podatku. Pravilnik o porezu na dohodak čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". To górna granica tego, co pracodawca może ci wypłacić bez podatku.
- Loko vožnja dostaje te same 0,50. Osobnej stawki loko nigdy nie było. 0,40, które wciąż widać, to kwota z 2023 roku, zastąpiona 2 stycznia 2024.
- Powyżej 0,50 to wynagrodzenie. Opodatkowana jest tylko nadwyżka — jako plaća u pracownika, jako drugi dohodak u kogoś, kto pracownikiem nie jest.
- Każdy kilometr opiera się na ewidencji: ewidencji loko vožnja w miejscu pracy lub do 30 km od niego, a dalej na putni nalog.
- Opłaty drogowe i parkowanie idą z rachunkami, które ewidencja musi zawierać.
- Jazda do pracy to nie službena svrha. Dojazd ma własną regułę i jest wyceniany według biletu, nie według kilometrów.
Skąd się bierze 0,50
Kwota jest w tabeli kwot wolnych od podatku w čl. 7 st. 2 Pravilnik o porezu na dohodak, w wierszu 31. "Do" czyni ją maksimum. Pracodawca może płacić mniej; to, co płaci do 0,50 €/km, nie jest dochodem.
Obecne brzmienie ustaliły NN 143/2023, obowiązujące od 2 stycznia 2024. NN 16/2025 przepisały całą tabelę od 1 lutego 2025 i zostawiły ten wiersz bez zmian: "31. Naknade za korištenje privatnog automobila u službene svrhe do 0,50 po prijeđenom kilometru".
Stawka nie ma rocznego limitu. Nie ma też dodatku za pasażera ani za przyczepę.
Dlaczego tyle stron wciąż podaje 0,40
Bo 0,40 było prawidłowe — przez jeden rok. Wiersz 31 zmieniał się od października 2022 roku trzy razy:
| Od | Stawka | Akt |
|---|---|---|
| Do 30 września 2022 | 2,00 kn/km | NN 10/17 (a wcześniej Pravilnik z 2005 roku) |
| 1 października 2022 | 3,00 kn/km | NN 112/22 |
| 1 stycznia 2023 | 0,40 €/km | NN 156/22 (przeliczenie na euro) |
| 2 stycznia 2024 | 0,50 €/km | NN 143/23 |
Strona, która podaje 0,40, opisuje rok 2023. Strona, która podaje 2,00 kn, jest jeszcze starsza.
Wersja tego błędu dotycząca loko brzmi: 0,40 to stawka loko, a 0,50 stawka za dłuższą podróż. To nieprawda. Čl. 7 st. 34, który reguluje loko vožnja, odsyła co do kwoty z powrotem do r.br. 31 i robił tak w każdej wersji. Osobnego wiersza dla loko nie ma. Granica 30 km zmienia ewidencję, którą prowadzisz, a nie stawkę.
Płacą więcej niż 0,50? Nadwyżka to wynagrodzenie
Čl. 7 st. 1 Pravilnika traktuje te wypłaty jako dochód ze stosunku pracy, "ako prelaze iznose iz stavka 2." — jeśli przekraczają kwoty z tabeli. Opiera się to na ZPD čl. 21 st. 1 t. 1 b), który za wynagrodzenie uznaje to, co pracodawca daje "iznad propisanih iznosa".
Porezna uprava wyjaśniła podział w mišljenje 2296 (14.07.2017.): "taj dio iznad neoporezivog iznosa smatra se oporezivim primitkom". Opodatkowana jest więc tylko część powyżej 0,50. U pracownika to plaća. U odbiorcy, który nie jest pracownikiem, to drugi dohodak.
Przykład. W marcu przejeżdżasz służbowo własnym samochodem 1 200 km, a pracodawca płaci 0,60 €/km.
- Wypłacono: 1 200 km × 0,60 € = 720 €
- Bez podatku: 1 200 km × 0,50 € = 600 €
- Do opodatkowania jako plaća (tylko nadwyżka): 720 € − 600 € = 120 €
Gdyby pracodawca płacił nieaktualne 0,40, dostałbyś 1 200 × 0,40 = 480 €, czyli o 120 € mniej, niż prawo pozwala wypłacić bez podatku.
Co obejmuje 0,50 i rachunki obok
Pravilnik nie wylicza, co obejmuje wiersz 31. Dwie rzeczy w nim rozstrzygają kwestię praktyczną.
Przy podróży dalej niż 30 km čl. 8 st. 2 wymaga rachunków razem z putni nalog: "računi za cestarine, računi za parking, putne karate … računi za smještaj i drugo, bez obzira na način podmirenja izdataka". Przy loko vožnja čl. 7 st. 34 czyni "računi za stvarno nastale troškove vezane uz korištenje automobila (računi za parkiranje i slično)" częścią samej ewidencji.
Rachunków za paliwo nie ma na żadnej z tych list. Pravilnik z 2005 roku wymieniał "računi za utrošeno gorivo"; obecny już nie. Pasuje to do tego, że kwota za kilometr jest zapłatą za paliwo i eksploatację samochodu.
Wymagane rachunki uzasadniają zwrot według rzeczywistych kosztów, z r.br. 27 — "Naknade prijevoznih troškova na službenom putovanju — u visini stvarnih izdataka". Żaden tekst Porezna uprava nie mówi wprost, że opłaty drogowe i parkowanie płaci się ponad 0,50. Tak wynika z aktu, a nie z cytowanego rozstrzygnięcia.
Jedno ograniczenie jest zapisane. Čl. 7 st. 29 sprawia, że wiersze dotyczące transportu, posiłków i noclegów "međusobno se isključuju", w tym r.br. 27 i 31. Nie można dostać za ten sam transport zwrotu rzeczywistych kosztów i 0,50 €/km.
Która ewidencja: putni nalog czy loko vožnja
0,50 jest wolne od podatku tylko na podstawie ewidencji. Która to ewidencja, zależy od tego, gdzie jeździsz. Čl. 7 st. 34 obejmuje jazdę "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Dalej podróż wymaga putni nalog według čl. 8 st. 2.
Obie wymagają marki i numeru rejestracyjnego samochodu, stanu licznika na początku i na końcu, celu i rachunków. Ewidencja loko dodaje OIB obu stron. Putni nalog dodaje datę wystawienia, godziny wyjazdu i powrotu, podpis osoby upoważnionej, rozliczenie kosztów i sprawozdanie z podróży. Obie listy, pole po polu, są w artykule Putni nalog czy loko vožnja. O diecie przy dłuższej podróży zob. Dnevnica za službeno putovanje.
Bez prawidłowego putni nalog wypłata nie jest zwolnionym z podatku zwrotem kosztów. Przechowuj ewidencję przez dziesięć lat od 31 grudnia roku, w którym powstało zobowiązanie podatkowe (Opći porezni zakon čl. 66 st. 18). Ewidencja loko ma ten sam okres.
Jazda do pracy się nie liczy
Wiersz 31 dotyczy "službene svrhe". Dojazd do pracy nim nie jest. Porezna uprava w mišljenje 1597 (20.03.2012.) odmówiła wypłaty za kilometr za jazdę do pracy. Taki zwrot można wypłacić bez podatku "samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga". Opinia interpretuje Pravilnik z 2005 roku, ale konstrukcja się nie zmieniła: dojazd ma własne wiersze, 29 i 30.
Według tych wierszy dojazd do pracy własnym samochodem jest wolny od podatku tylko do ceny biletu komunikacji publicznej (mišljenje 2242, 25.01.2017.). Kilometry nie mają znaczenia, a wypłata za kilometr za dojazd powyżej ceny biletu to wynagrodzenie. Pełna reguła jest w artykule Prijevoz na posao.
Te same 0,50, w drugą stronę
Jeśli pracodawca daje ci samochód służbowy, którym jeździsz też prywatnie, 0,50 €/km pojawia się znowu — tym razem jako obciążenie dla ciebie. Domyślnie čl. 22 st. 3 t. 5 wycenia użytek prywatny na 1 % wartości zakupu samochodu miesięcznie. Gdy pracodawca prowadzi ewidencję rzeczywistego użytkowania, t. 5.5.1 wycenia go zamiast tego jako prywatne kilometry × 0,50. Ta sama kwota, przeciwny kierunek. Zob. Samochód służbowy do celów prywatnych.
Samozatrudniony? Te same 0,50, ta sama ewidencja
Obrtnik rozliczający podatek dochodowy dostaje tę samą kwotę za własny samochód, trzymany poza dugotrajna imovina obrtu, na podstawie čl. 35 st. 1 t. 6, "u visini i na način propisan člankom 7." — a więc z tą samą ewidencją. Nadwyżki ponad 0,50 nie można odliczyć. Paušalni obrt nie rozlicza niczego. Szczegóły są w artykule Loko vožnja dla obrtnika.
Jak DriveHub to ułatwia
Stawka to łatwa część. Ginie ewidencja, która za nią stoi. To stan licznika danego dnia, trasa jazdy sprzed trzech miesięcy i to, czy skończyła się w promieniu 30 km od miejsca pracy.
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Większość przejazdów DriveHub sam przypisuje jako Służbowy albo Prywatny na podstawie twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie.
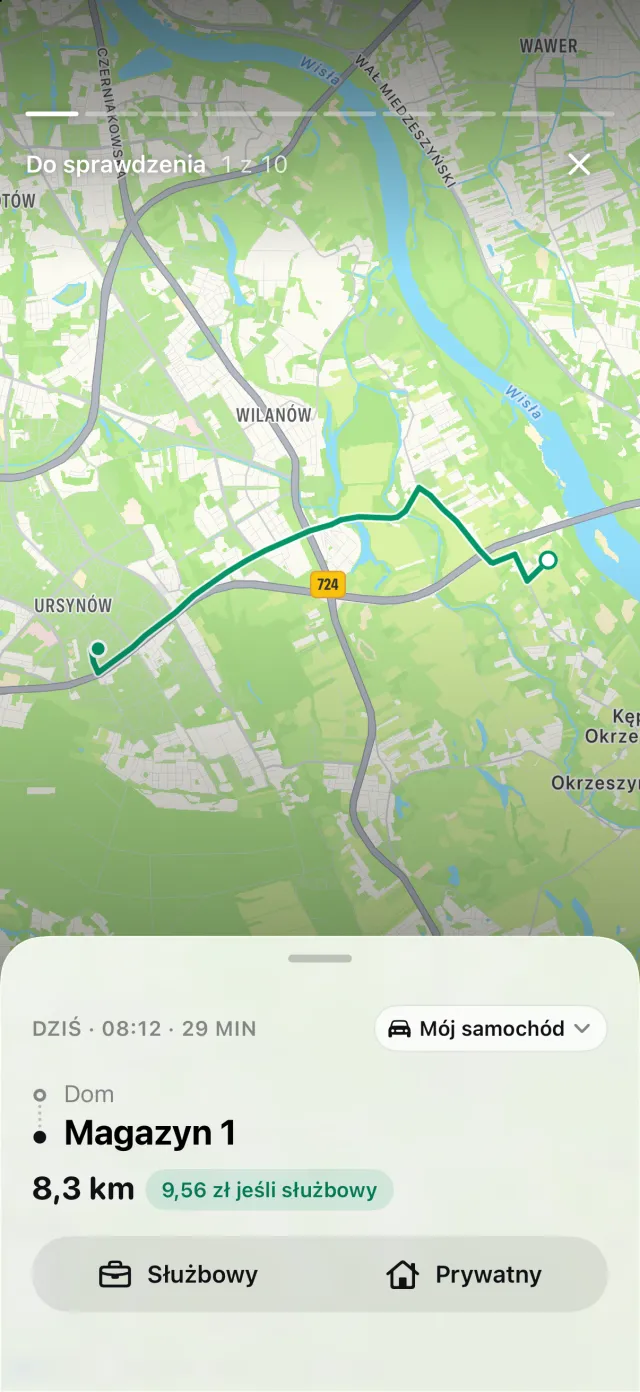
Jeśli oznaczyłeś swoje miejsce pracy, DriveHub mierzy od niego oba końce przejazdu i wszystko w promieniu 30 km klasyfikuje jako loko vožnja. PDF oznacza te wiersze, a skoroszyt ma kolumnę, po której księgowy może filtrować. Bez oznaczonego miejsca pracy każdy wiersz pozostaje putni nalog. Stany licznika pochodzą z twoich odczytów, a te przeniesione dalej są oznaczone ≈. W raporcie dla jednego samochodu numer rejestracyjny i kierowca drukują się raz, u góry. Rachunki się nie drukują: DriveHub nie przechowuje załączników, a raport mówi wprost na pierwszej stronie, że ich przechowanie należy do ciebie. O tym, czy jazda do pracy jest dojazdem, DriveHub nie decyduje za ciebie. Gdy zapyta o jazdę z domu do pracy, odpowiedz Dojazd do pracy — zostaje ona poza sumami służbowymi i loko.
Raporty pokazują odległość służbową i prywatną za miesiąc, kwartał albo rok, z wbudowaną chorwacką stawką. Śledzenie jest bezpłatne; raporty PDF, Excel i CSV są częścią DriveHub Pro.
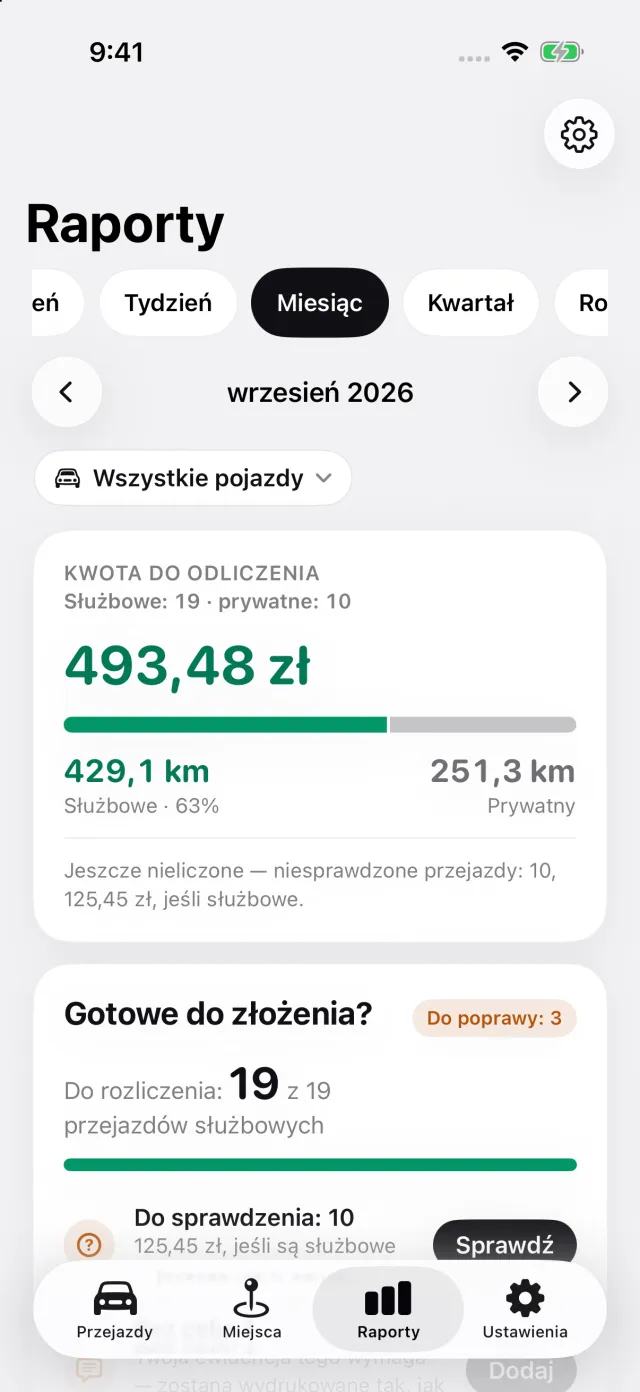
DriveHub jest w App Store na iPhone'a. Chorwackie zasady są na stronie o Chorwacji. Konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona cytuje Pravilnik o porezu na dohodak, ZPD, Opći porezni zakon i opinie Porezna uprava oraz wskazuje je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego knjigovođę — i przynieś putni nalog.
Pełna reguła wraz z przepisami, z których pochodzi: Chorwacja: wymogi dotyczące ewidencji przebiegu.