 DriveHub
Landsguide · Kroatien · 6 min
Upp till 0,50 €/km skattefritt för din egen bil — loko vožnja inräknad, inte 0,40
Du kör din egen bil åt din arbetsgivare i Kroatien. Naknada za korištenje privatnog automobila u službene svrhe är upp till 0,50 € per kilometer skattefritt 2026 — för lokal körning och för längre resor lika.

Det korta svaret
- Upp till 0,50 €/km, skattefritt. Pravilnik o porezu na dohodak čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Det är ett tak för vad din arbetsgivare får betala dig utan skatt.
- Loko vožnja får samma 0,50. Det har aldrig funnits ett separat loko-belopp. De 0,40 du fortfarande ser var 2023 års siffra, som ersattes den 2 januari 2024.
- Det som ligger över 0,50 är lön. Bara överskottet beskattas — som plaća för en anställd, som drugi dohodak för den som inte är anställd.
- Varje kilometer vilar på ett underlag: loko vožnja-redovisningen inom arbetsorten eller inom 30 km från den, ett putni nalog utanför.
- Vägtullar och parkering kommer med kvitton, som underlaget måste innehålla.
- Att köra till jobbet är inte službena svrha. Resorna till arbetet har en egen regel, och de prissätts efter biljetten, inte efter kilometern.
Var 0,50 kommer ifrån
Siffran står i tabellen över skattefria belopp i čl. 7 st. 2 i Pravilnik o porezu na dohodak, rad 31. "Do" gör den till ett maximum. Din arbetsgivare får betala mindre; det den betalar upp till 0,50 €/km är inte inkomst.
Den nuvarande lydelsen infördes genom NN 143/2023, i kraft från den 2 januari 2024. NN 16/2025 skrev om hela tabellen från den 1 februari 2025 och behöll raden som den var: "31. Naknade za korištenje privatnog automobila u službene svrhe do 0,50 po prijeđenom kilometru".
Beloppet har inget årstak. Det finns inte heller något tillägg för passagerare eller för släp.
Varför så många sidor fortfarande säger 0,40
För att 0,40 var rätt, under ett år. Rad 31 har ändrats tre gånger sedan oktober 2022:
| Från | Belopp | Författning |
|---|---|---|
| Till och med 30 sep 2022 | 2,00 kn/km | NN 10/17 (och 2005 års Pravilnik före den) |
| 1 okt 2022 | 3,00 kn/km | NN 112/22 |
| 1 jan 2023 | 0,40 €/km | NN 156/22 (omräkningen till euro) |
| 2 jan 2024 | 0,50 €/km | NN 143/23 |
En sida som anger 0,40 beskriver 2023. En sida som anger 2,00 kn är ännu äldre.
Loko-varianten av misstaget är att 0,40 skulle vara loko-beloppet och 0,50 beloppet för en längre resa. Det är det inte. Čl. 7 st. 34, som styr loko vožnja, hänvisar tillbaka till r.br. 31 för sitt belopp, och har gjort det i varje version. Någon separat loko-rad finns inte. Gränsen vid 30 km ändrar vilket underlag du för, inte beloppet.
Fått mer än 0,50? Överskottet är lön
Čl. 7 st. 1 i Pravilnik behandlar de här utbetalningarna som inkomst av tjänst "ako prelaze iznose iz stavka 2." — om de överstiger tabellen. Det vilar på ZPD čl. 21 st. 1 t. 1 b), som räknar som lön det en arbetsgivare ger "iznad propisanih iznosa".
Porezna uprava förklarade hur det delas upp i mišljenje 2296 (14.07.2017.): "taj dio iznad neoporezivog iznosa smatra se oporezivim primitkom". Bara delen över 0,50 beskattas alltså. För en anställd är det plaća. För en mottagare som inte är anställd är det drugi dohodak.
Ett exempel. I mars kör du 1 200 km i tjänsten med din egen bil, och arbetsgivaren betalar 0,60 €/km.
- Utbetalt: 1 200 km × 0,60 € = 720 €
- Skattefritt: 1 200 km × 0,50 € = 600 €
- Skattepliktigt som plaća (bara överskottet): 720 € − 600 € = 120 €
Hade arbetsgivaren betalat de inaktuella 0,40 hade du fått 1 200 × 0,40 = 480 €, alltså 120 € mindre än lagen tillåter skattefritt.
Vad 0,50 täcker, och kvittona vid sidan av
Pravilnik räknar inte upp vad rad 31 täcker. Två saker i den avgör den praktiska frågan.
För en resa längre bort än 30 km kräver čl. 8 st. 2 kvitton till putni nalog: "računi za cestarine, računi za parking, putne karate … računi za smještaj i drugo, bez obzira na način podmirenja izdataka". För loko vožnja gör čl. 7 st. 34 "računi za stvarno nastale troškove vezane uz korištenje automobila (računi za parkiranje i slično)" till en del av själva underlaget.
Bränslekvitton står inte på någon av listorna. 2005 års Pravilnik räknade upp "računi za utrošeno gorivo"; den nuvarande gör det inte. Det stämmer med att beloppet per kilometer är betalningen för bränsle och bilens drift.
De kvitton som krävs styrker en ersättning till faktisk kostnad, enligt r.br. 27 — "Naknade prijevoznih troškova na službenom putovanju — u visini stvarnih izdataka". Ingen text från Porezna uprava säger uttryckligen att vägtullar och parkering betalas utöver 0,50. Det är vad författningen ger vid handen, inte ett citerat ställningstagande.
En gräns står nedskriven. Čl. 7 st. 29 gör raderna för transport, måltider och logi "međusobno se isključuju", r.br. 27 och 31 bland dem. Du kan inte få både faktisk transportkostnad och 0,50 €/km för samma transport.
Vilket underlag: putni nalog eller loko vožnja
De 0,50 är skattefria bara med ett underlag. Vilket beror på var du kör. Čl. 7 st. 34 omfattar körning "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Utanför det behöver resan ett putni nalog enligt čl. 8 st. 2.
Båda begär bilens märke och registreringsnummer, mätarställningen vid start och vid slut, ändamålet och kvitton. Loko-redovisningen lägger till båda parters OIB. Putni nalog lägger till utfärdandedatum, tid för avfärd och återkomst, en behörig persons underskrift, en kostnadsberäkning och en reserapport. Båda listorna, fält för fält, finns i Putni nalog eller loko vožnja. För traktamentet på en längre resa, se Dnevnica för ett službeno putovanje.
Utan ett putni nalog som uppfyller kraven är utbetalningen inte en skattefri kostnadsersättning. Spara underlagen i tio år från den 31 december det år då skattskyldigheten uppstod (Opći porezni zakon čl. 66 st. 18). Loko-redovisningen har samma tid.
Att köra till jobbet räknas inte
Rad 31 gäller "službene svrhe". Resan till arbetet är inte en sådan. Porezna uprava, mišljenje 1597 (20.03.2012.), avvisade en ersättning per kilometer för körning till jobbet. En sådan ersättning får betalas skattefritt "samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga". Ställningstagandet tolkar 2005 års Pravilnik, men strukturen har inte ändrats: resorna till arbetet har egna rader, 29 och 30.
Enligt de raderna är det skattefritt att använda din egen bil för att ta dig till jobbet bara upp till priset på en biljett i kollektivtrafiken (mišljenje 2242, 25.01.2017.). Kilometrarna spelar ingen roll, och en ersättning per km för arbetsresor över biljettpriset är lön. Hela regeln finns i Prijevoz na posao.
Samma 0,50, åt andra hållet
Ger din arbetsgivare dig en tjänstebil som du också kör privat dyker 0,50 €/km upp igen — den här gången debiterat dig. Som huvudregel värderar čl. 22 st. 3 t. 5 den privata användningen till 1 % av bilens anskaffningsvärde i månaden. Där arbetsgivaren för ett underlag över den faktiska användningen värderar t. 5.5.1 den i stället till privata kilometer × 0,50. Samma siffra, motsatt riktning. Se Tjänstebil för privat bruk.
Egenföretagare? Samma 0,50, samma underlag
En obrtnik som beskattas för inkomst får samma belopp för sin egen bil, som hålls utanför obrtets dugotrajna imovina, genom čl. 35 st. 1 t. 6, "u visini i na način propisan člankom 7." — alltså med samma underlag. Överskottet över 0,50 kan inte dras av. Ett paušalni obrt yrkar ingenting. Detaljerna finns i Loko vožnja för en obrtnik.
Hur DriveHub gör det enklare
Beloppet är den enkla delen. Det som försvinner är underlaget bakom det. Det är mätarställningen den dagen, färdvägen för en körning för tre månader sedan, och om den slutade inom 30 km från arbetsorten.
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. DriveHub sorterar de flesta resor som Arbete eller Privat utifrån dina platser, tidigare rutter och arbetstider, och frågar dig om resten.
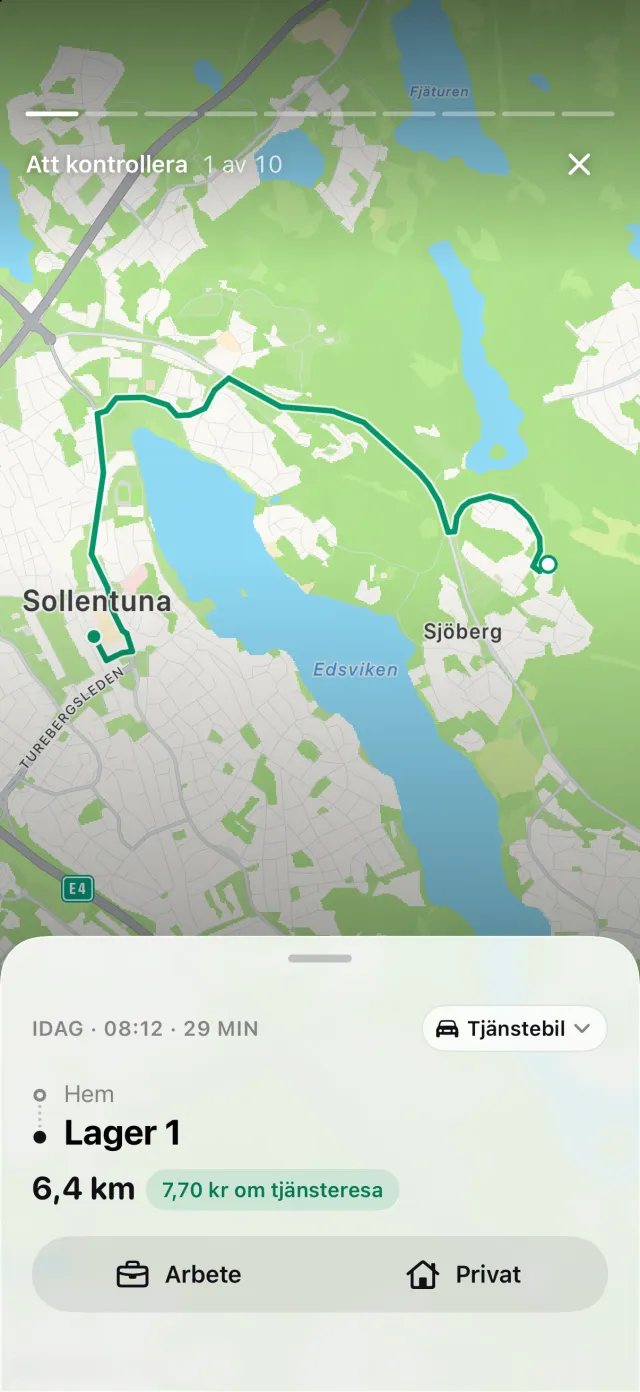
Där du har markerat din arbetsplats mäter DriveHub resans båda ändar mot den och för allt inom 30 km som loko vožnja. PDF:en märker de raderna, och kalkylbladet har en kolumn som en redovisningskonsult kan filtrera på. Utan markerad arbetsplats förblir varje rad ett putni nalog. Mätarställningarna kommer från dina avläsningar, och de som förts vidare märks med ≈. I en rapport för en enda bil skrivs registreringsnumret och föraren ut en gång högst upp. Kvittona skrivs inte ut: DriveHub sparar inga bilagor, och rapporten säger rakt ut att de är dina att spara. Om en körning till jobbet är en arbetsresa avgör DriveHub inte åt dig. När den frågar om en körning hemifrån till jobbet, svara Arbetsresa — den hålls utanför summorna för arbete och loko.
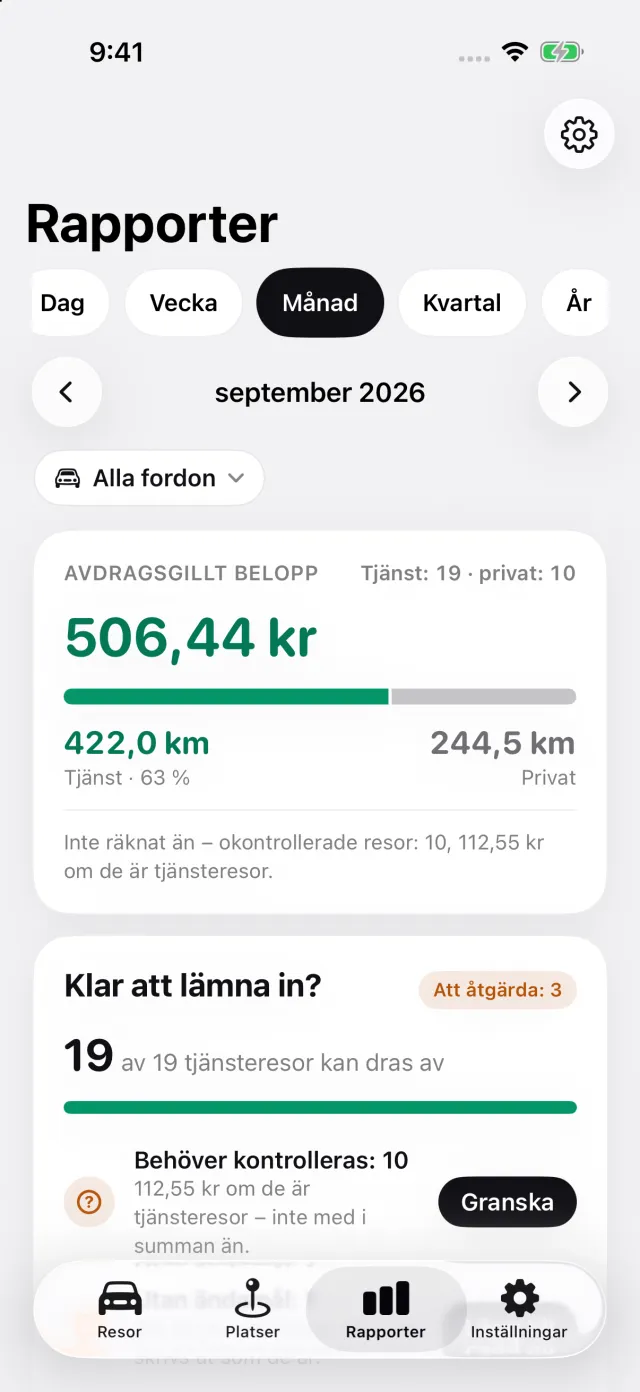
Rapporter visar sträcka i arbetet och privat för en månad, ett kvartal eller ett år, med Kroatiens belopp inbyggt. Spårningen är gratis; rapporterna i PDF, Excel och CSV ingår i DriveHub Pro.
DriveHub finns på App Store för iPhone. De kroatiska reglerna står på sidan om Kroatien. Att ställa in automatisk spårning tar några minuter, en gång.
Den här sidan citerar Pravilnik o porezu na dohodak, ZPD, Opći porezni zakon och Porezna upravas ställningstaganden, och anger dem vid namn så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din knjigovođa, din bokförare — och ta med putni nalog.
Hela regeln och källorna den bygger på: Kroatien: krav på körjournalen.