 DriveHub
Landsguide · Kroatien · 7 min
Tjänstebil för privat bruk i Kroatien: 1 % i månaden, eller 0,50 € per privat kilometer med underlag
Din arbetsgivare, eller ditt eget d.o.o., ger dig en službeni automobil och du kör den också u privatne svrhe. Kroatien beskattar det som en naturaförmån, värderad på ett av två sätt — och bara ett av dem kräver ett underlag.

Det korta svaret
- Privat användning av en tjänstebil är en naturaförmån. Pravilnik o porezu na dohodak čl. 22 st. 3 t. 5 värderar den.
- Huvudregeln är 1 % av bilens anskaffningsvärde i månaden, "bez obzira na opseg korištenja" — hur lite du än kör den privat. För operationell leasing eller långtidshyra är det 20 % av månadsavgiften. Båda räknas upp med PDV.
- Alternativet är faktisk användning: privata kilometer × 0,50 €. Det är tillåtet bara om arbetsgivaren för ett underlag över privata kilometer och tiden för privat användning.
- Inget underlag, inget val. Utan det underlaget gäller 1 % automatiskt (t. 5.3).
- Underlaget är arbetsgivarens skyldighet, och dess form bestäms i arbetsgivarens egen odluka. Vägen med 1 % kräver inget underlag alls.
- Underlaget för 1 % är pris + PDV + PPMV, oavsett om arbetsgivaren får tillbaka PDV eller inte.
- Beloppen 2,00 kn och 0,40 € per kilometer som fortfarande nämns på nätet är inaktuella. Siffran sedan den 2 januari 2024 är 0,50.
Vad Pravilnik säger — čl. 22 st. 3 t. 5
Regeln är en punkt med fem underpunkter. Den gällande texten, NN 10/17 i lydelse enligt NN 112/22, 156/22 och 143/23:
"5. pri korištenju prijevoznih sredstava – primitak je iznos u visini od l% nabavne vrijednosti prijevoznih sredstava mjesečno (uvećano za porez na dodanu vrijednost) odnosno u visini 20% od mjesečne rate za operativni leasing ili dugotrajni najam (uvećano za porez na dodanu vrijednost), bez obzira na opseg korištenja prijevoznih sredstava u privatne svrhe. Primitak se može utvrđivati i prema opsegu stvarnog korištenja:"
Sedan underpunkterna, i korthet:
- 5.1 — en arbetsgivare som låter en bil användas privat måste anta en odluka om formerna och villkoren för den användningen, och om hur lönen bestäms.
- 5.2 — där förmånen bestäms efter faktisk användning "obvezan je voditi evidenciju o prijeđenoj kilometraži i vremenu korištenja u privatne svrhe", fört på det sätt som odluka enligt 5.1 anger.
- 5.3 — förs inte det underlaget är förmånen 1 % av anskaffningsvärdet i månaden, eller 20 % av månadsavgiften.
- 5.4 — om flera arbetstagare använder samma bil under en månad och arbetsgivaren tillämpar 1 %, läggs motsvarande belopp på var och en av dem.
- 5.5.1 — för vägfordon värderas faktisk användning som "ukupno prijeđena kilometraža u privatne svrhe pomnoži s 0,50 centi po prijeđenom kilometru".
"0,50 centi" är författningens ordalydelse
Bokstavligt läst är "0,50 centi" en halv cent. Det är så Narodne novine trycker det, inte ett skrivfel på den här sidan. NN 156/22 ersatte "3,00 kune" med "0,40 centi", och NN 143/23 čl. 10 ersatte det med "0,50 centi". Alla, Porezna uprava inräknad, läser det som 0,50 € per privat kilometer — samma siffra som står i čl. 7 st. 2 r.br. 31 för en privat bil i tjänsten.
Historiken förklarar de inaktuella siffror som cirkulerar:
| Från | Per privat kilometer | Författning |
|---|---|---|
| Till och med 30 sep 2022 | 2,00 kn | NN 10/17 |
| 1 okt 2022 | 3,00 kn | NN 112/22 |
| 1 jan 2023 | 0,40 | NN 156/22 (omräkningen till euro) |
| 2 jan 2024 | 0,50 | NN 143/23 čl. 10 |
En sida som anger 2,00 kn är äldre än oktober 2022. En sida som anger 0,40 € beskriver 2023.
Underlaget: två storheter, och arbetsgivaren för det
För metoden per kilometer nämner t. 5.2 exakt två saker:
- privata kilometer som körts, och
- tiden för privat användning.
Inget annat föreskrivs. Det finns ingen fältlista som den för putni nalog. Hur underlaget förs bestäms i arbetsgivarens odluka enligt t. 5.1, och skyldigheten ligger hos arbetsgivaren.
Vägen med 1 % kräver inget underlag. Porezna uprava, mišljenje 2334 (27.03.2018.): "Obveza vođenje evidencije o korištenju sredstava za osobni prijevoz, osim u navedenom slučaju stvarnog korištenja, za porezne svrhe, nije propisano ili obvezno." Mišljenje 2273 (13.04.2017.) säger detsamma: "nije propisana obveza vođenja evidencije".
En tjänsteresa i samma bil har ändå sitt eget pappersarbete. Mišljenje 2273 tillägger att ett putni nalog i en tjänstebil fortfarande behöver märket, registreringsnumret och mätarställningarna. Undantaget är där "ti podaci osigurani u drugim evidencijama poslodavca (internim evidencijama o korištenju službenih automobila)". Vad ett putni nalog måste innehålla, och när loko vožnja gäller i stället, står i Putni nalog eller loko vožnja.
Vad 1 % är 1 % av
Regeln säger "uvećano za porez na dodanu vrijednost". Mišljenje 2334 räknar ett exempel utifrån en faktura på "126.000,00 kuna (prodajna cijena 100.000,00 + 25.000,00 PDV + 1.000,00 PPMV)". Underlaget det anger är "126.000,00 (101.000,00 + 25.000,00 PDV)".
Underlaget är alltså priset, plus PDV, plus den särskilda skatten på motorfordon (PPMV) — hela fakturan. Det spelar ingen roll om arbetsgivaren kan få tillbaka PDV: "bez obzira da li je istovremeno obveznik PDV-a ili nije".
För en operationell leasing som betalats med en handpenning fördelas handpenningen över månaderna: "potrebno je pribrojiti razmjerni iznos unaprijed plaćenog predujma (plaćeni predujam naknade/60)".
Ett räkneexempel: 1 % mot 0,50 € per kilometer
En tjänstebils faktura uppgår till 32 000 € — pris, PDV och PPMV tillsammans.
Metoden med 1 %. 32 000 € × 1 % = 320 € i förmån varje månad. Det är samma belopp en månad med 50 privata kilometer som en månad med 1 500.
Metoden per kilometer, med underlaget fört:
| Privata km under månaden | × 0,50 € | Förmån |
|---|---|---|
| 300 km | 300 × 0,50 | 150 € |
| 640 km | 640 × 0,50 | 320 € |
| 800 km | 800 × 0,50 | 400 € |
De två metoderna möts vid 640 privata kilometer i månaden (320 € ÷ 0,50 € = 640 km). Under det är siffran per kilometer lägre än 1 %. Över det är siffran per kilometer högre.
Arbetsgivarens odluka bestämmer hur förmånen fastställs (t. 5.1), och metoden per kilometer håller bara där underlaget enligt t. 5.2 förs. Utan det underlaget tillämpar t. 5.3 de 1 %.
Vem som beskattas, och som vad
En anställd, eller en direktör som får poduzetnička plaća: förmånen är inkomst av nesamostalni rad — en del av lönen.
Alla andra som får använda bilen privat: det är drugi dohodak. Porezna uprava, mišljenje 2021 (26.05.2015.), enligt den äldre ZPD: "ukoliko isplatitelj omogući korištenje službenog automobila u privatne svrhe osobi koja kod toga poslodavca ne ostvaruje primitke od kojih se utvrđuje dohodak od nesamostalnog rada takvo korištenje predstavlja primitak od kojih se utvrđuje drugi dohodak". Den nuvarande grunden är Pravilnik čl. 54 st. 1, som citeras i mišljenje 2334.
En ersättning för arbetsresor minskar inte förmånen
Du kan köra en tjänstebil privat och ändå få en skattefri ersättning för resor till arbetet. Det arbetsgivaren inte kan göra är att kvitta den ena mot den andra. Mišljenje 815 (09.10.2006.), om en direktör med tjänstebil: ersättningen får betalas, men inte kvittas mot naturaförmånen, "jer se taj primitak može umanjiti samo za naknadu koju je radnik platio".
Ställningstagandet tolkar 2005 års Pravilnik. Regeln det tillämpar gäller fortfarande: förmånen minskas bara med det arbetstagaren betalar för användningen. Hur själva ersättningen för arbetsresor räknas står i Prijevoz na posao i Kroatien.
Inte samma 0,50 som kilometrina
Samma 0,50 € dyker upp i čl. 7 st. 2 r.br. 31, med motsatt riktning. Där är det det mesta en arbetsgivare får betala dig, skattefritt, för att du kör din egen bil i tjänsten. Här är det priset på en förmån som debiteras dig för att du kör företagets bil privat. Samma siffra, motsatta riktningar. Sidan om egen bil finns i Naknada för din egen bil i tjänsten.
Hur DriveHub gör det enklare
Metoden per kilometer står och faller med två siffror per månad: privata kilometer och tiden för privat användning. Båda är lätta att tappa när de skrivs ner ur minnet i slutet av månaden.
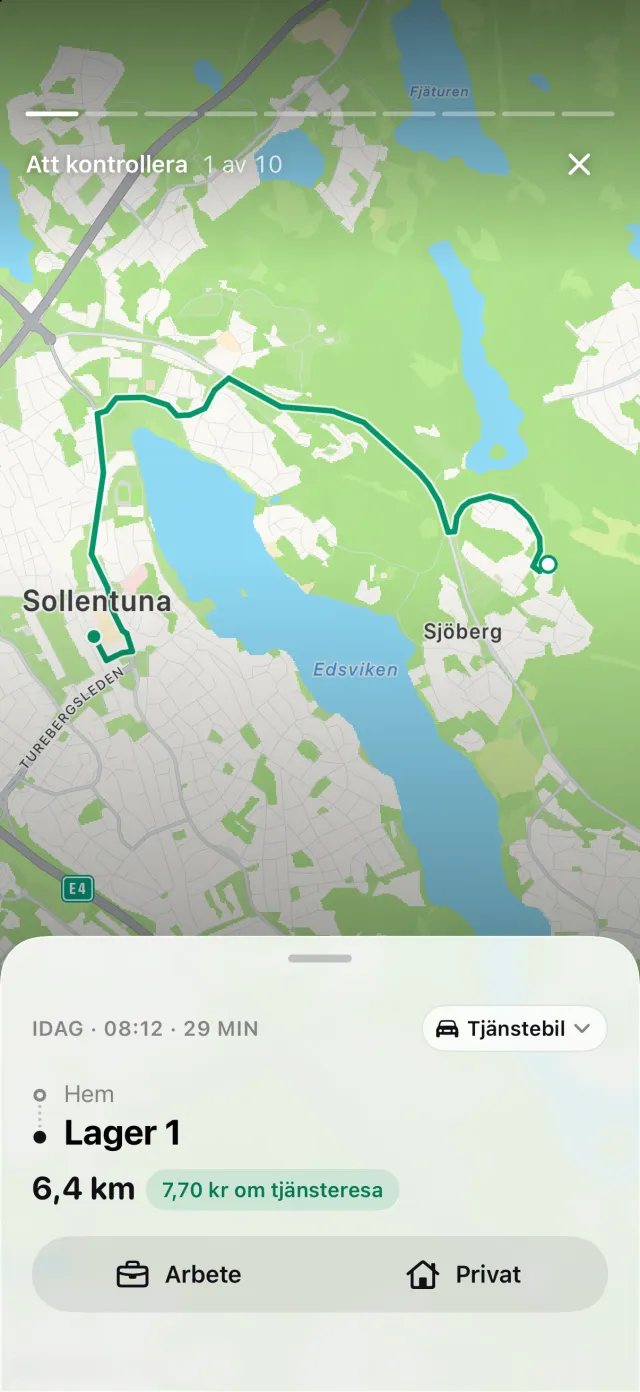
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Varje resa behåller sin start- och sluttid, sina platser och sin sträcka. DriveHub sorterar de flesta resor som Arbete eller Privat utifrån dina platser, tidigare rutter och arbetstider, och frågar dig om resten.
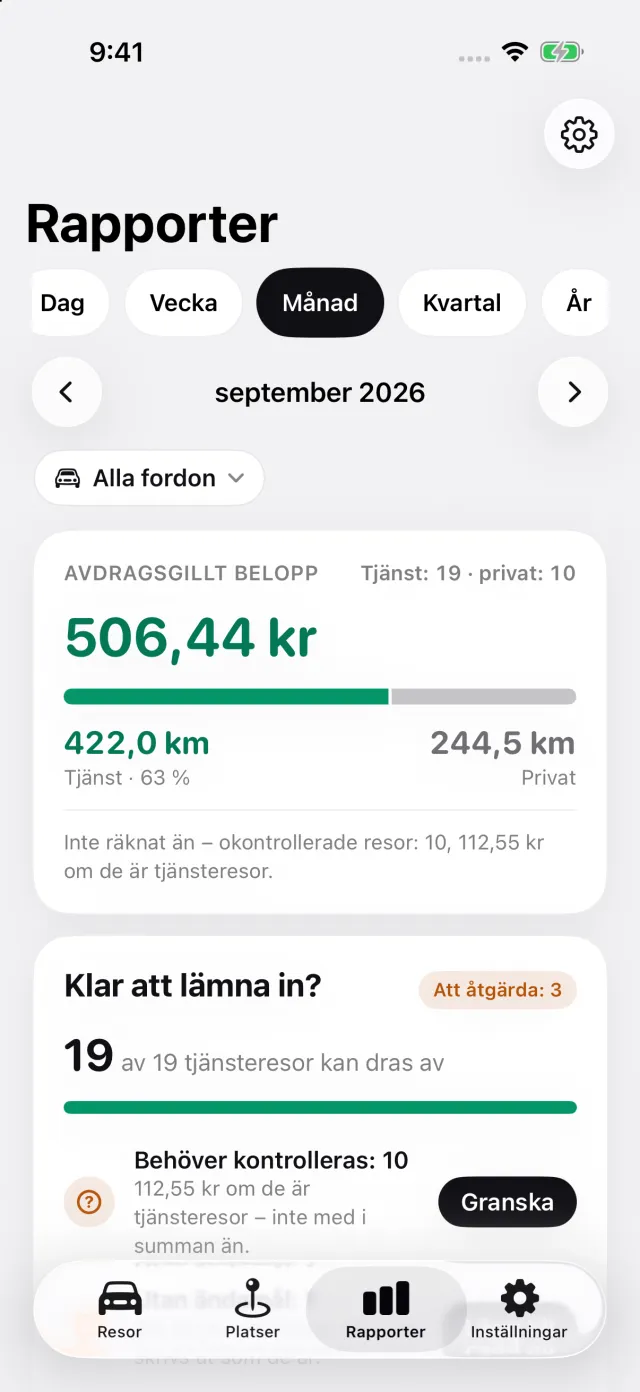
Rapporter visar sträcka i arbetet och privat för en månad, ett kvartal eller ett år, och du kan välja tjänstebilen för sig. Det ger dig de privata kilometrarna och tiderna bakom dem att lämna till din arbetsgivare, i den form dess odluka begär. DriveHub för inte arbetsgivarens underlag åt den. Spårningen är gratis; rapporterna i PDF, Excel och CSV ingår i DriveHub Pro.
DriveHub finns på App Store för iPhone. De kroatiska reglerna står på sidan om Kroatien. Att ställa in automatisk spårning tar några minuter, en gång.
Den här sidan citerar Pravilnik o porezu na dohodak och Porezna upravas ställningstaganden, och anger dem vid namn så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din knjigovođa, din bokförare — och ta med evidencija.
Hela regeln och källorna den bygger på: Kroatien: krav på körjournalen.