 DriveHub
Länderratgeber · Kanada · 8 Min.
Das eigene Auto für die Arbeit in Kanada: Kilometersatz der CRA, Steuer und das T2200
Sie arbeiten in Kanada und fahren dafür Ihr eigenes Auto. Ihr Arbeitgeber zahlt vielleicht pro Kilometer, vielleicht einen Pauschalbetrag, vielleicht gar nichts. Jede der drei Varianten führt steuerlich zu einer anderen Antwort, und über alle drei entscheidet das Fahrtenbuch, das Sie führen.

Die kurze Antwort
- Wie hoch ist der Satz? Für 2026 veröffentlichen Finance Canada und die CRA 73 Cent pro Kilometer für die ersten 5 000 km, die Sie im Jahr fahren, danach 67 Cent. In den Territorien sind es 77 und 71 Cent.
- Muss mein Arbeitgeber das zahlen? Nein. Der Satz begrenzt, was der Arbeitgeber abziehen darf. Die CRA behandelt ihn aber in der Regel als den angemessenen Satz. Liegt die Zahlung deutlich darüber oder darunter, ist die Zulage womöglich nicht angemessen – und dann ist sie vollständig steuerpflichtig.
- Wird das Gezahlte besteuert? Eine angemessene Zulage, die allein nach Kilometern bemessen wird, ist kein Einkommen, solange Ihnen dieselben Fahrten nicht zusätzlich erstattet werden. Ein Pauschalbetrag, oder ein Pauschalbetrag für dieselben Fahrten wie ein Kilometersatz, verliert diese Befreiung – für die ganze Zulage, nicht nur einen Teil.
- Kann ich meine Autokosten abziehen? Nur wenn Ihr Arbeitsvertrag Sie verpflichtet, sie zu tragen, und Sie gewöhnlich außerhalb der Betriebsstätte des Arbeitgebers arbeiten. Außerdem dürfen Sie keine steuerfreie Zulage erhalten, und Sie brauchen ein unterschriebenes Formular T2200.
- Zählt der Arbeitsweg? Nein. Die CRA behandelt Fahrten zwischen Wohnung und Arbeit als private Nutzung.
- Was muss ich aufbewahren? Belege und ein Fahrtenbuch mit Datum, Ziel, Zweck und Kilometern jeder Fahrt. Ohne Aufzeichnung ist eine Zulage laut CRA in der Regel steuerpflichtig. Wenn Sie Kosten geltend machen, kommen der Kilometerstand zu Beginn und am Ende des Jahres und eine Kopie des T2200 hinzu.
Was die 73 Cent pro Kilometer tatsächlich regeln
Der Kilometersatz steht in ITR 7306, die mit "For the purposes of paragraph 18(1)(r) of the Act…" beginnt. ITA 18(1)(r) begrenzt den Abzug für "an amount paid or payable by the taxpayer as an allowance for the use by an individual of an automobile". Der Steuerpflichtige in diesem Satz ist der Zahlende: Ihr Arbeitgeber.
Ihre eigene Seite regelt ITA 6(1)(b)(vii.1), die "reasonable allowances for the use of a motor vehicle" steuerfrei stellt. Einen Satz nennt die Vorschrift nicht. Die Verbindung stellt die CRA her: "Generally, the CRA considers an allowance based on the per-kilometre rates prescribed in section 7306 … to be reasonable."
Ein anderer Satz ist nicht verboten. Die Seite der CRA zu Zulagen sagt, dass ein Satz, der "lower or higher than the prescribed rate … may not be considered reasonable", und nennt Fahrzeugtyp, Fahrbedingungen und örtliche Kraftstoffpreise als Umstände, die ihn rechtfertigen können. Ist er nicht angemessen, gilt: "the allowance is taxable".
Für 2026 lauten die Werte 73 Cent für die ersten 5 000 Kilometer, die Sie im Jahr fahren, und 67 Cent danach. Die Grenze von 5 000 km markiert eine niedrigere Stufe, keine Obergrenze. Ein Zuschlag von 4 Cent für die Territorien ergibt 77 und 71 Cent. Der konsolidierte Text der Verordnung druckt noch die 72 und 66 Cent von 2025; maßgeblich sind die Werte, die Finance Canada und die CRA veröffentlichen.
Wann die Zulage steuerfrei ist – und wann nicht
Neben „angemessen“ gibt es im selben Absatz des Gesetzes zwei Regeln, nach denen eine Zulage als nicht angemessen gilt. Keine von beiden besteuert nur einen Überschuss. Eine Zulage, die daran scheitert, ist vollständig steuerpflichtig: Die CRA bewertet den Vorteil mit "the amount paid to your employee in the year".
- Nicht allein nach Kilometern bemessen. Nach ITA 6(1)(b)(x) scheitert die Zulage, wenn "the measurement of the use of the vehicle…is not based solely on the number of kilometres". Eine monatliche Autopauschale scheitert daran. Ebenso ein Pauschalbetrag, der zusätzlich zu einem Kilometersatz für dieselben Fahrten gezahlt wird.
- Zulage und Kostenerstattung zusammen. Nach ITA 6(1)(b)(xi) scheitert sie, wenn der Arbeitnehmer "both receives an allowance in respect of that use and is reimbursed in whole or in part". Ausgenommen sind Maut, Fähren und eine zusätzliche betriebliche Versicherung, sofern die Zulage ohne sie festgesetzt wurde.
Auf die Bedingung „dieselben Fahrten“ kommt es an. Das eigene Beispiel der CRA ist ein monatlicher Pauschalbetrag für Fahrten innerhalb des Tätigkeitsgebiets und ein Kilometersatz außerhalb: "the allowances are considered separately". Der Pauschalteil ist steuerpflichtig, der Kilometerteil "is not taxable".
Die Frage an die Lohnbuchhaltung lautet also nicht nur „wie viel?“, sondern „wie wird gezählt, und für welche Fahrten?“
Eigene Kosten tragen: der Weg über das T2200
Vielleicht zahlt Ihr Arbeitgeber nichts für das Auto, oder er zahlt eine Zulage, die steuerpflichtig ist. Dann können Sie Ihre tatsächlichen Autokosten womöglich auf Formular T777 abziehen, in Zeile 22900.
Der Abzug ist ITA 8(1)(h.1). Er gilt, wenn Sie "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses".
Er gilt nicht, wenn Sie "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". Eine steuerfreie Kilometerzulage versperrt diesen Weg. Eine Pauschale, die versteuert wurde, nicht.
ITA 8(10) fügt das Formular hinzu. Nach (h.1) ist nichts abziehbar, "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". Dieses Formular ist das T2200, und der Leitfaden T4044 verlangt, dass Sie eine Kopie bei Ihren Unterlagen aufbewahren.
Eine Zulage abzulehnen öffnet den Abzug nicht. T4044: "You are not considered to have paid your own motor vehicle expenses if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer". Liegen Ihre Kosten über einer steuerfreien Zulage, führt der Weg zurück darüber, "voluntarily include the amount of the allowance in your income".
Der Weg zur Arbeit zählt nicht
Die CRA sagt es unmissverständlich, auf der Seite zu Zeile 22900 und im Leitfaden T4044: "The CRA considers driving back and forth between home and work as personal use."
Das wirkt doppelt. Kilometer auf dem Arbeitsweg sind in einer Abrechnung nach Kilometersatz keine beruflichen Kilometer, und bei der Aufteilung hinter einem T777-Abzug zählen sie als private Nutzung. Wann das Gelände eines Kunden zum regelmäßigen Arbeitsort wird und was bei mehreren Stationen an einem Tag gilt, steht in Ist der Arbeitsweg in Kanada absetzbar?.
Ein Rechenbeispiel
Die Zahlen sind ein Beispiel und stammen nicht von der CRA. Angenommen, Sie fahren 2026 mit Ihrem eigenen Auto 7 000 berufliche Kilometer, außerhalb der Territorien.
Bezahlt zum veröffentlichten Satz.
- Erste 5 000 km × 73 Cent = 3 650 $
- Weitere 2 000 km × 67 Cent = 1 340 $
- Summe: 3 650 $ + 1 340 $ = 4 990 $
Die Zulage wird allein nach Kilometern bemessen und zum vorgeschriebenen Satz gezahlt, den die CRA in der Regel als angemessen ansieht; sie ist also kein Einkommen. Weil sie steuerfrei ist, schließt 8(1)(h.1)(iii) einen T777-Abzug für dieselben Autokosten aus – es sei denn, Sie rechnen die Zulage Ihrem Einkommen zu, wie T4044 es beschreibt.
Stattdessen pauschal 400 $ im Monat.
- 400 $ × 12 = 4 800 $
Die Pauschale wird nicht allein nach Kilometern bemessen, also sind nach 6(1)(b)(x) die gesamten 4 800 $ steuerpflichtig. Weil sie Ihrem Einkommen zugerechnet wurde, sperrt (iii) den Abzug nicht mehr. Sind die übrigen Voraussetzungen erfüllt und unterschreibt Ihr Arbeitgeber ein T2200, können Sie Ihre tatsächlichen Kosten auf einem T777 geltend machen.
Was das Fahrtenbuch zeigen muss
Die CRA verlangt für jeden Weg etwas anderes.
Sie erhalten eine Zulage. Belege, eine Aufzeichnung aller Kilometer und für jede Fahrt "the date, destination and purpose". Ein Kilometerstand wird nicht verlangt. Und über die Alternative ist die CRA deutlich: "If no record is kept, the allowance or reimbursement is generally taxable."
Sie machen Kosten auf einem T777 geltend. Für jede Fahrt "the date, destination, purpose, and number of kilometres", und Sie müssen "Record the odometer reading of each vehicle at the beginning and again at the end of the year". Die beiden Stände ergeben die Jahressumme, die Fahrten den beruflichen Teil.
Bewahren Sie das T2200 dazu auf. Papier, eine Tabelle und eine App können diese Aufzeichnung alle liefern; vier Wege, ein Fahrtenbuch zu führen vergleicht sie. Die Seite der Selbständigen, für die der Kilometersatz überhaupt nicht gilt, steht in Fahrtenbuch in Kanada. Stellt Ihr Arbeitgeber Ihnen stattdessen ein Auto, lesen Sie die Standby Charge für den Firmenwagen.
Wie DriveHub das erleichtert
Ein Abzug beruht auf den Fahrten im Fahrtenbuch. Schief geht die Fahrt, die niemand aufgeschrieben hat.
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf – und falls es doch einmal eine verpasst, sagt es Ihnen das. Es speichert das Datum, Start und Ziel sowie die Strecke. Danach markieren Sie jede Fahrt als Geschäftlich oder Privat und tragen den Zweck in Ihren eigenen Worten ein.
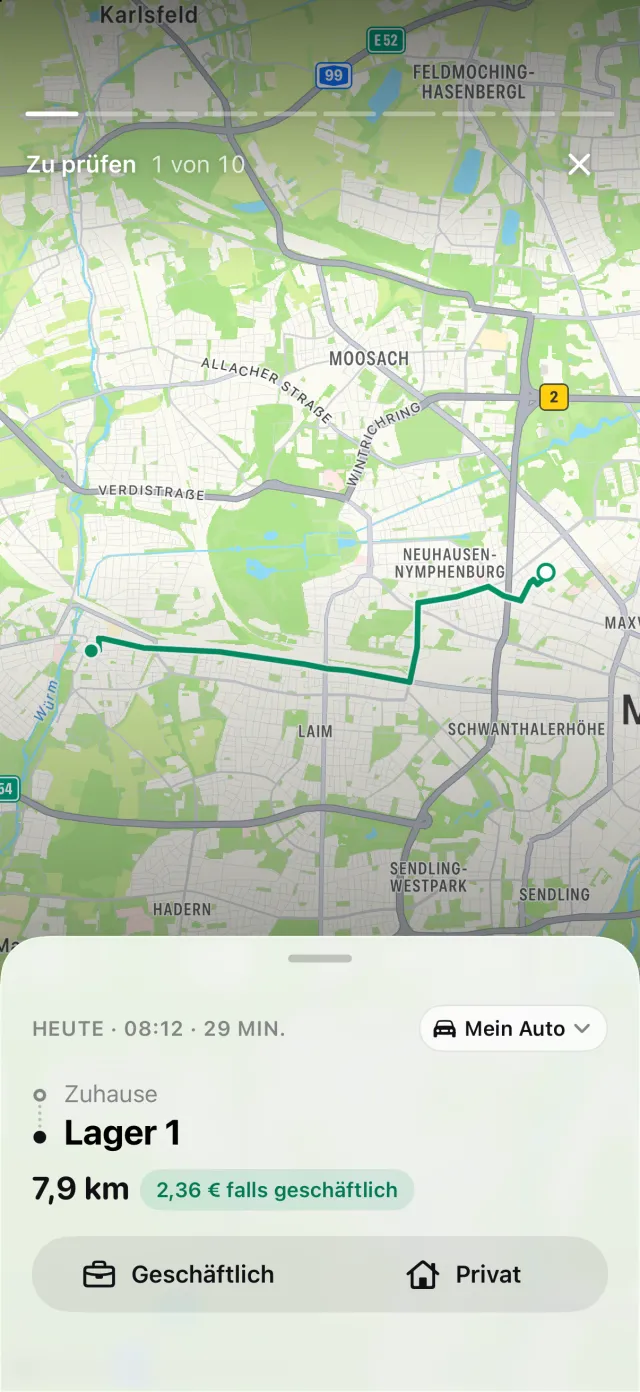
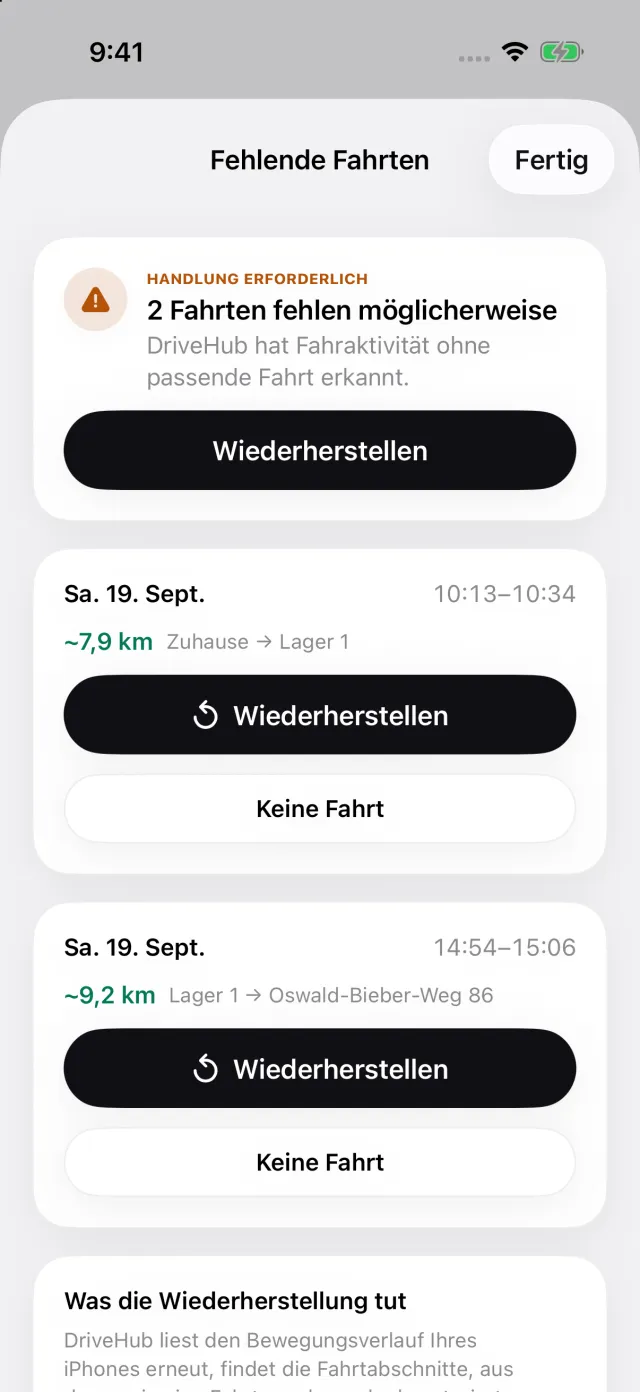
Hat Ihr iPhone eine Fahrt registriert, zu der es keinen Eintrag gibt, erscheint im Tab Fahrten eine Story Verpasste Fahrten. Sie öffnet Fehlende Fahrten, wo Wiederherstellen die Route rekonstruiert – so lässt sich eine Lücke schließen, bevor das Jahr endet.
Kanadas Satz ist einer der amtlichen Sätze, die DriveHub mitbringt, datiert auf seine Quelle, sodass jede Fahrt mit dem Satz bewertet wird, der an ihrem Tag galt. Der Bericht druckt Datum, Ziel, Zweck und Kilometer jeder Fahrt und die Kilometerstände des Jahres als eigenen Block.
Wo DriveHub aufhört: Es reicht nichts bei der CRA ein und füllt weder ein T2200 noch ein T777 aus. Es kann Ihnen nicht sagen, ob Ihre Zulage angemessen ist oder wie Ihr Arbeitgeber sie bemisst. Eine Fahrt, die es nicht aufgezeichnet hat und nicht wiederherstellen kann, weil das Telefon aus oder leer war, bleibt dem Bericht fern, bis Sie sie von Hand eintragen.
DriveHub gibt es im App Store für das iPhone. Die kanadischen Regeln, denen es folgt, stehen auf der Kanada-Seite, und die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was der Income Tax Act, die Regulations und die Leitfäden der CRA selbst sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie das Payroll-Team Ihres Arbeitgebers oder Ihren Steuerberater — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Kanada: Anforderungen an das Fahrtenbuch.