 DriveHub
Průvodce zemí · Kanada · 8 min
Vlastní auto k práci v Kanadě: sazba CRA za kilometr, daň a formulář T2200
Máte práci v Kanadě a jezdíte v ní vlastním autem. Zaměstnavatel vám může platit za kilometr, vyplácet paušál, nebo neplatit nic. Každá z těch tří možností vede k jiné daňové odpovědi – a všechny rozhoduje kniha jízd, kterou vedete.

Stručná odpověď
- Jaká je sazba? Pro rok 2026 zveřejňují Finance Canada a CRA 73 centů za kilometr za prvních 5 000 km ujetých v roce a 67 centů za další. V teritoriích je to 77 a 71 centů.
- Musí mi ji zaměstnavatel platit? Ne. Sazba omezuje, co smí odečíst zaměstnavatel. CRA ji však obecně považuje za přiměřenou sazbu. Když platíte výrazně víc nebo méně, náhrada nemusí být přiměřená – a pak je zdanitelná celá.
- Daní se, co dostávám? Přiměřená náhrada měřená výhradně kilometry není příjmem, pokud vám tytéž jízdy zároveň nikdo neproplácí. Paušál, nebo paušál vyplácený za tytéž jízdy jako sazba za kilometr, o osvobození přichází – u celé náhrady, ne jen u její části.
- Mohu odečíst náklady na auto? Jen pokud vám je ukládá pracovní smlouva a běžně pracujete mimo provozovnu zaměstnavatele. Zároveň nesmíte dostávat náhradu osvobozenou od daně a potřebujete podepsaný formulář T2200.
- Počítá se dojíždění? Ne. CRA považuje jízdu mezi domovem a prací za soukromé použití.
- Co si schovat? Doklady a knihu jízd s datem, cílem, účelem a kilometry každé jízdy. Bez záznamu je podle CRA náhrada obecně zdanitelná. Pokud uplatňujete náklady, přidejte stav tachometru na začátku a na konci roku a kopii T2200.
Co 73 centů za kilometr doopravdy upravuje
Sazba za kilometr je v ITR 7306, které začíná slovy "For the purposes of paragraph 18(1)(r) of the Act…". ITA 18(1)(r) omezuje odpočet u "an amount paid or payable by the taxpayer as an allowance for the use by an individual of an automobile". Daňovým poplatníkem v té větě je plátce: váš zaměstnavatel.
Vaši stranu upravuje ITA 6(1)(b)(vii.1), který osvobozuje "reasonable allowances for the use of a motor vehicle". Sazbu vůbec nezmiňuje. Propojuje je až CRA: "Generally, the CRA considers an allowance based on the per-kilometre rates prescribed in section 7306 … to be reasonable."
Jiná sazba zakázaná není. Stránka CRA o náhradách říká, že sazba "lower or higher than the prescribed rate … may not be considered reasonable", a jako skutečnosti, které ji mohou ospravedlnit, jmenuje typ vozidla, jízdní podmínky a místní ceny paliva. Pokud přiměřená není, "the allowance is taxable".
Pro rok 2026 platí 73 centů za prvních 5 000 kilometrů ujetých v roce a 67 centů za další. Hranice 5 000 km je nižší pásmo, ne strop. Příplatek pro teritoria ve výši 4 centů dává 77 a 71 centů. Konsolidované znění předpisu stále uvádí 72 a 66 centů z roku 2025; používají se však sazby, které zveřejňují Finance Canada a CRA.
Kdy je náhrada osvobozená a kdy ne
Kromě „přiměřenosti“ stanoví stejný odstavec zákona dvě pravidla, podle nichž náhrada přiměřená není. Ani jedno nezdaňuje jen přebytek. Náhrada, která neobstojí, se daní celá: CRA oceňuje požitek částkou "the amount paid to your employee in the year".
- Není měřená jen kilometry. Podle ITA 6(1)(b)(x) náhrada neobstojí, pokud "the measurement of the use of the vehicle…is not based solely on the number of kilometres". Paušální měsíční příspěvek na auto neobstojí. Stejně tak paušál vyplácený navíc k sazbě za kilometr za tytéž jízdy.
- Náhrada a proplacení zároveň. Podle ITA 6(1)(b)(xi) neobstojí, pokud zaměstnanec "both receives an allowance in respect of that use and is reimbursed in whole or in part". Výjimkou jsou mýtné, trajekty a doplňkové pojištění pro pracovní účely, pokud náhrada nebyla stanovena s ohledem na ně.
Podmínka „tytéž jízdy“ je podstatná. Vlastním příkladem CRA je paušální měsíční částka za cesty uvnitř pracovního obvodu a sazba za kilometr mimo něj: "the allowances are considered separately". Paušální část je zdanitelná a část za kilometr "is not taxable".
Otázka na mzdovou účtárnu tedy nezní jen „kolik?“. Zní „jak se to počítá a za které jízdy?“
Náklady platíte sami: cesta přes T2200
Zaměstnavatel vám za auto nemusí platit nic, nebo vám vyplácí zdanitelnou náhradu. Pak můžete mít možnost odečíst skutečné náklady na auto na formuláři T777, na řádku 22900.
Odpočet stanoví ITA 8(1)(h.1). Platí, pokud jste "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses".
Neplatí, pokud jste "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". Náhrada za kilometr osvobozená od daně tuto cestu uzavírá. Paušál, který byl zdaněn, ne.
ITA 8(10) přidává formulář. Podle (h.1) nelze odečíst nic, "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". Tím formulářem je T2200 a příručka T4044 žádá, abyste si jeho kopii uložili k záznamům.
Odmítnutím náhrady se odpočet neotevře. T4044: "You are not considered to have paid your own motor vehicle expenses if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer". Pokud vaše náklady převyšují náhradu osvobozenou od daně, cesta zpět vede přes to, že "voluntarily include the amount of the allowance in your income".
Jízda do práce se nepočítá
CRA to říká jasně na stránce k řádku 22900 i v příručce T4044: "The CRA considers driving back and forth between home and work as personal use."
Záleží na tom dvakrát. Kilometry dojíždění nejsou služebními kilometry v nároku za kilometr a v rozdělení, na kterém stojí nárok na T777, se počítají jako soukromé použití. Kdy se provozovna klienta stává pravidelným místem práce a co s několika zastávkami za den, rozebírá článek lze v Kanadě odečíst jízdu do práce?
Příklad s čísly
Čísla jsou ilustrativní, nepocházejí od CRA. Řekněme, že v roce 2026 najezdíte vlastním autem 7 000 služebních kilometrů mimo teritoria.
Náhrada podle zveřejněné sazby.
- Prvních 5 000 km × 73 ¢ = 3 650 CAD
- Dalších 2 000 km × 67 ¢ = 1 340 CAD
- Celkem: 3 650 CAD + 1 340 CAD = 4 990 CAD
Náhrada se počítá jen z kilometrů a vyplácí se v předepsané sazbě, kterou CRA obecně považuje za přiměřenou, takže příjmem není. Protože je osvobozená od daně, vylučuje 8(1)(h.1)(iii) nárok na T777 za tytéž náklady na auto – ledaže náhradu zahrnete do příjmu, jak popisuje T4044.
Místo toho paušál 400 CAD měsíčně.
- 400 CAD × 12 = 4 800 CAD
Není měřen výhradně kilometry, takže podle 6(1)(b)(x) je zdanitelných celých 4 800 CAD. Protože byl zahrnut do vašeho příjmu, (iii) už odpočet neblokuje. Pokud platí ostatní podmínky a zaměstnavatel podepíše T2200, můžete skutečné náklady uplatnit na T777.
Co musí ukázat kniha jízd
CRA u každé cesty žádá něco jiného.
Dostáváte náhradu. Doklady, záznam všech kilometrů a u každé jízdy "the date, destination and purpose". Stav tachometru se nežádá. A k alternativě je CRA stručná: "If no record is kept, the allowance or reimbursement is generally taxable."
Uplatňujete náklady na T777. U každé jízdy "the date, destination, purpose, and number of kilometres" a musíte "Record the odometer reading of each vehicle at the beginning and again at the end of the year". Dva stavy dávají celkový součet za rok. Jízdy dávají služební část.
Uložte k ní i T2200. Takový záznam vytvoří papír, tabulka i aplikace; čtyři způsoby, jak vést knihu jízd je srovnávají. Stranu osob samostatně výdělečně činných, kde se sazba za kilometr vůbec nepoužije, popisuje kniha jízd v Kanadě. Pokud vám zaměstnavatel místo toho dává auto, viz poplatek za dostupnost služebního auta.
Jak to DriveHub usnadňuje
Nárok stojí na jízdách v knize jízd. Problém dělá ta jízda, kterou nikdo nezapsal.
Když je přístup k poloze nastaven na Vždy, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Uchová datum, začátek a konec a vzdálenost. Každou jízdu pak dodatečně označíte jako Služebně, nebo Soukromě, a vlastními slovy doplníte účel.
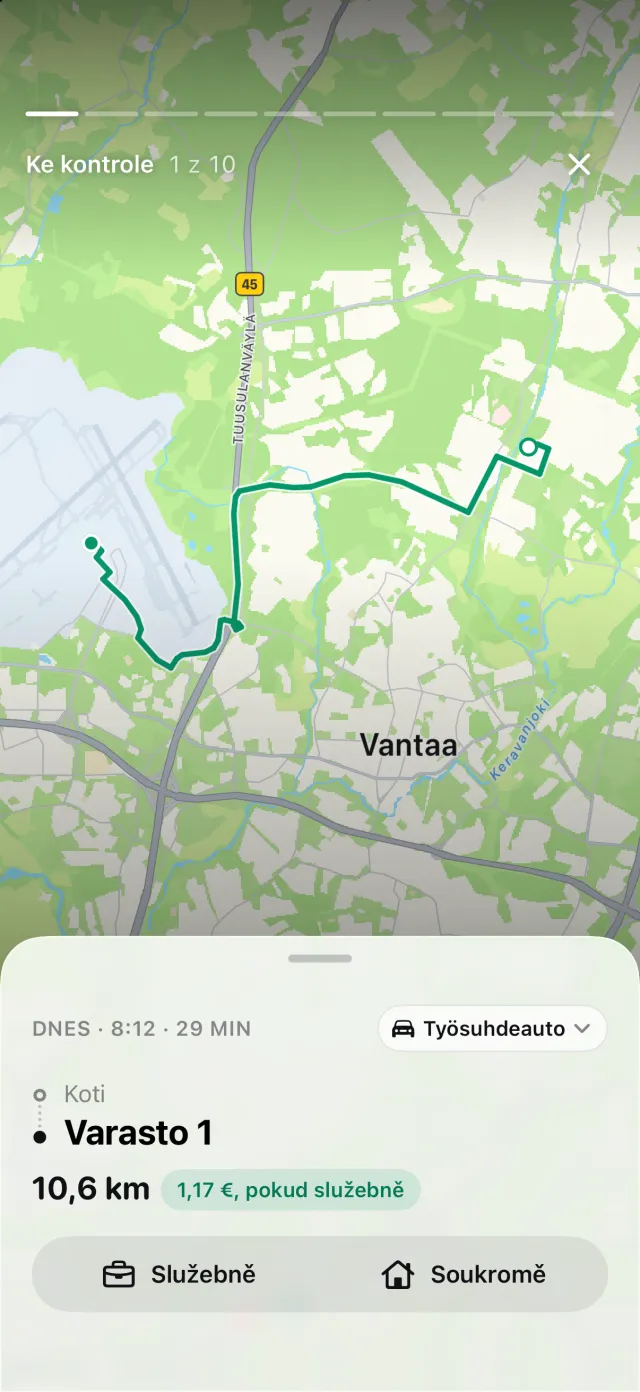
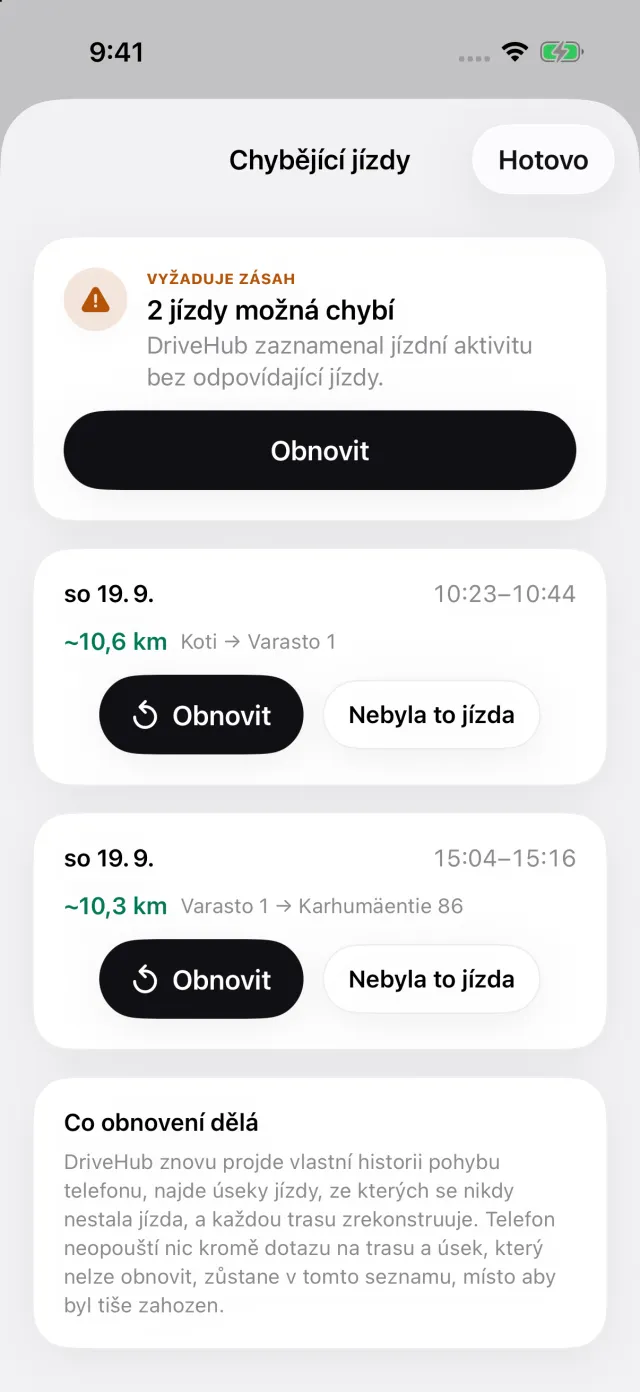
Pokud váš iPhone zaznamenal jízdu autem bez odpovídající jízdy v aplikaci, objeví se na kartě Jízdy příběh Zmeškané jízdy. Otevře Chybějící jízdy, kde Obnovit trasu znovu sestaví, takže mezeru uzavřete ještě před koncem roku.
Kanadská sazba patří k oficiálním sazbám, které DriveHub nese s datem a zdrojem, takže každá jízda se ocení sazbou platnou v její den. Výkaz uvádí u každé jízdy datum, cíl, účel a kilometry a stavy tachometru za rok jako samostatný blok.
Kde DriveHub končí: nic nepodává CRA a nevyplňuje T2200 ani T777. Neřekne vám, zda je vaše náhrada přiměřená ani jak ji zaměstnavatel měří. Jízda, kterou nezaznamenal a nedokáže obnovit, protože byl telefon vypnutý nebo vybitý, zůstane mimo výkaz, dokud ji nepřidáte ručně.
DriveHub je v App Storu pro iPhone. Kanadská pravidla, podle kterých se řídí, jsou na stránce o Kanadě a nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka uvádí, co říká Income Tax Act, prováděcí předpisy a pokyny samotné CRA, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se mzdového oddělení svého zaměstnavatele nebo svého účetního – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Kanada: požadavky na knihu jízd.