 DriveHub
Guía por país · Canadá · 8 min
Coche propio para trabajar en Canadá: la tarifa por km de la CRA, los impuestos y el T2200
Has conseguido un trabajo en Canadá y lo haces con tu propio coche. Tu empleador puede pagarte por kilómetro, pagarte una cantidad fija o no pagarte nada. Cada una de las tres opciones lleva a una respuesta fiscal distinta, y el registro que lleves decide las tres.

La respuesta corta
- ¿Cuál es la tarifa? Para 2026, Finance Canada y la CRA publican 73 centavos por kilómetro para los primeros 5 000 km que recorres en el año, y 67 centavos a partir de ahí. En los territorios son 77 y 71 centavos.
- ¿Está obligado mi empleador a pagarla? No. La tarifa limita lo que puede deducir el empleador. Pero la CRA la trata por lo general como la tarifa razonable. Si te pagan bastante más o bastante menos, puede que la asignación no sea razonable, y entonces tributa entera.
- ¿Tributa lo que me pagan? Una asignación razonable calculada solo por kilómetros no es renta, siempre que no te reembolsen además por los mismos desplazamientos. Una cantidad fija, o una cantidad fija pagada por los mismos desplazamientos que una tarifa por kilómetro, pierde esa exención: la pierde la asignación entera, no una parte.
- ¿Puedo deducir los gastos del coche? Solo si tu contrato te obliga a pagarlos y normalmente trabajas fuera del establecimiento del empleador. Además no puedes recibir una asignación exenta, y necesitas un formulario T2200 firmado.
- ¿Cuenta el trayecto al trabajo? No. La CRA trata los desplazamientos entre casa y el trabajo como uso personal.
- ¿Qué tengo que guardar? Los recibos y un registro con la fecha, el destino, el motivo y los kilómetros de cada trayecto. Sin registro, dice la CRA, una asignación por lo general tributa. Si deduces gastos, añade la lectura del cuentakilómetros al principio y al final del año, y una copia del T2200.
Qué regula realmente la tarifa de 73 centavos
La tarifa por kilómetro está en el ITR 7306, que empieza así: "For the purposes of paragraph 18(1)(r) of the Act…". El ITA 18(1)(r) limita la deducción de "an amount paid or payable by the taxpayer as an allowance for the use by an individual of an automobile". El contribuyente de esa frase es quien paga: tu empleador.
Tu lado es el ITA 6(1)(b)(vii.1), que declara exentas las "reasonable allowances for the use of a motor vehicle". Nunca menciona la tarifa. El vínculo lo pone la CRA: "Generally, the CRA considers an allowance based on the per-kilometre rates prescribed in section 7306 … to be reasonable."
Otra tarifa no está prohibida. La página de la CRA sobre asignaciones dice que una "lower or higher than the prescribed rate … may not be considered reasonable", y cita el tipo de vehículo, las condiciones de conducción y el precio local del combustible como hechos que pueden justificarla. Si no es razonable, "the allowance is taxable".
Las cifras de 2026 son 73 centavos para los primeros 5 000 kilómetros recorridos en el año y 67 centavos a partir de ahí. La línea de 5 000 km marca un tramo más bajo, no un tope. Un suplemento territorial de 4 centavos da 77 y 71 centavos. El texto consolidado del reglamento todavía imprime los 72 y 66 centavos de 2025; las cifras vigentes son las que publican Finance Canada y la CRA.
Cuándo la asignación está exenta y cuándo no
Además de exigir que sea "razonable", dos reglas del mismo apartado de la ley consideran que una asignación no lo es. Ninguna de las dos grava solo un exceso. Una asignación que no las supera tributa entera: la CRA valora la ventaja en "the amount paid to your employee in the year".
- No se calcula solo por kilómetros. Según el ITA 6(1)(b)(x), la asignación no vale cuando "the measurement of the use of the vehicle…is not based solely on the number of kilometres". Una asignación mensual fija para el coche no pasa la prueba. Tampoco una cantidad fija pagada además de una tarifa por kilómetro por los mismos desplazamientos.
- Asignación y reembolso a la vez. Según el ITA 6(1)(b)(xi), no vale cuando el empleado "both receives an allowance in respect of that use and is reimbursed in whole or in part". Quedan exceptuados los peajes, los ferris y el seguro profesional complementario, si la asignación se fijó sin tenerlos en cuenta.
La condición de "los mismos desplazamientos" importa. El ejemplo de la propia CRA es una cantidad fija mensual por los desplazamientos dentro de la zona de trabajo y una tarifa por kilómetro fuera de ella: "the allowances are considered separately". La parte fija tributa, y la parte por kilómetro "is not taxable".
Así que la pregunta para el departamento de nóminas no es solo "¿cuánto?". Es "¿cómo se calcula, y por qué desplazamientos?".
Pagar tus propios gastos: la vía del T2200
Puede que tu empleador no pague nada por el coche, o que pague una asignación que tributa. Entonces quizá puedas deducir los gastos reales del coche en el formulario T777, en la línea 22900.
La deducción es el ITA 8(1)(h.1). Se aplica cuando "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses".
No se aplica cuando "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". Una asignación por kilómetro exenta cierra esta vía. Una asignación fija que ya tributó, no.
El ITA 8(10) añade el formulario. Nada es deducible según el (h.1) "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". Ese formulario es el T2200, y la guía T4044 te pide que guardes una copia con tus registros.
Rechazar una asignación no abre la deducción. La T4044: "You are not considered to have paid your own motor vehicle expenses if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer". Si tus gastos superan una asignación exenta, el camino de vuelta es "voluntarily include the amount of the allowance in your income".
Ir al trabajo no cuenta
La CRA lo dice sin rodeos, en la página de la línea 22900 y en la guía T4044: "The CRA considers driving back and forth between home and work as personal use."
Eso importa dos veces. Los kilómetros del trayecto al trabajo no son kilómetros profesionales en una reclamación por kilómetro, y cuentan como uso personal en el reparto en que se basa una deducción en el T777. Cuándo el local de un cliente pasa a ser un lugar de trabajo habitual, y qué ocurre con varias paradas en un día, está en ¿es deducible ir al trabajo en coche en Canadá?.
Un ejemplo práctico
Estas cifras son ilustrativas, no de la CRA. Supón que en 2026 recorres 7 000 kilómetros profesionales con tu propio coche, fuera de los territorios.
Si te pagan a la tarifa publicada.
- Primeros 5 000 km × 73 ¢ = 3 650 $
- Siguientes 2 000 km × 67 ¢ = 1 340 $
- Total: 3 650 $ + 1 340 $ = 4 990 $
La asignación se calcula solo por kilómetros y se paga a la tarifa prescrita, que la CRA considera por lo general razonable, así que no es renta. Como está exenta, el 8(1)(h.1)(iii) excluye deducir en un T777 los mismos gastos del coche, salvo que incluyas la asignación en tu renta como describe la T4044.
Si en cambio te pagan 400 $ fijos al mes.
- 400 $ × 12 = 4 800 $
No se calcula solo por kilómetros, así que según el 6(1)(b)(x) tributan los 4 800 $ enteros. Como se incluyeron en tu renta, el (iii) ya no bloquea la deducción. Si se cumplen las demás condiciones y tu empleador firma un T2200, puedes deducir tus gastos reales en un T777.
Qué tiene que mostrar el registro
La CRA pide cosas distintas en cada vía.
Si cobras una asignación. Los recibos, un registro de todos los kilómetros y, para cada trayecto, "the date, destination and purpose". No se pide ninguna lectura del cuentakilómetros. Y la CRA es tajante sobre la alternativa: "If no record is kept, the allowance or reimbursement is generally taxable."
Si deduces gastos en un T777. Para cada trayecto, "the date, destination, purpose, and number of kilometres", y debes "Record the odometer reading of each vehicle at the beginning and again at the end of the year". Las dos lecturas dan el total del año. Los trayectos dan la parte profesional.
Guarda el T2200 junto con él. El papel, una hoja de cálculo y una app pueden producir este registro; cuatro formas de llevar un registro de kilometraje las compara. El lado del autónomo, al que la tarifa por kilómetro no se aplica en absoluto, está en los registros del vehículo en Canadá. Si tu empleador te da un coche, consulta el standby charge del coche de empresa.
Cómo te lo pone más fácil DriveHub
Una reclamación se apoya en los trayectos del registro. El que falla es el trayecto que nadie anotó.
Con el acceso a la ubicación en «Siempre», DriveHub registra todos los trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Guarda la fecha, los dos extremos y la distancia. Después marcas cada trayecto como Trabajo o Personal y añades el motivo con tus propias palabras.
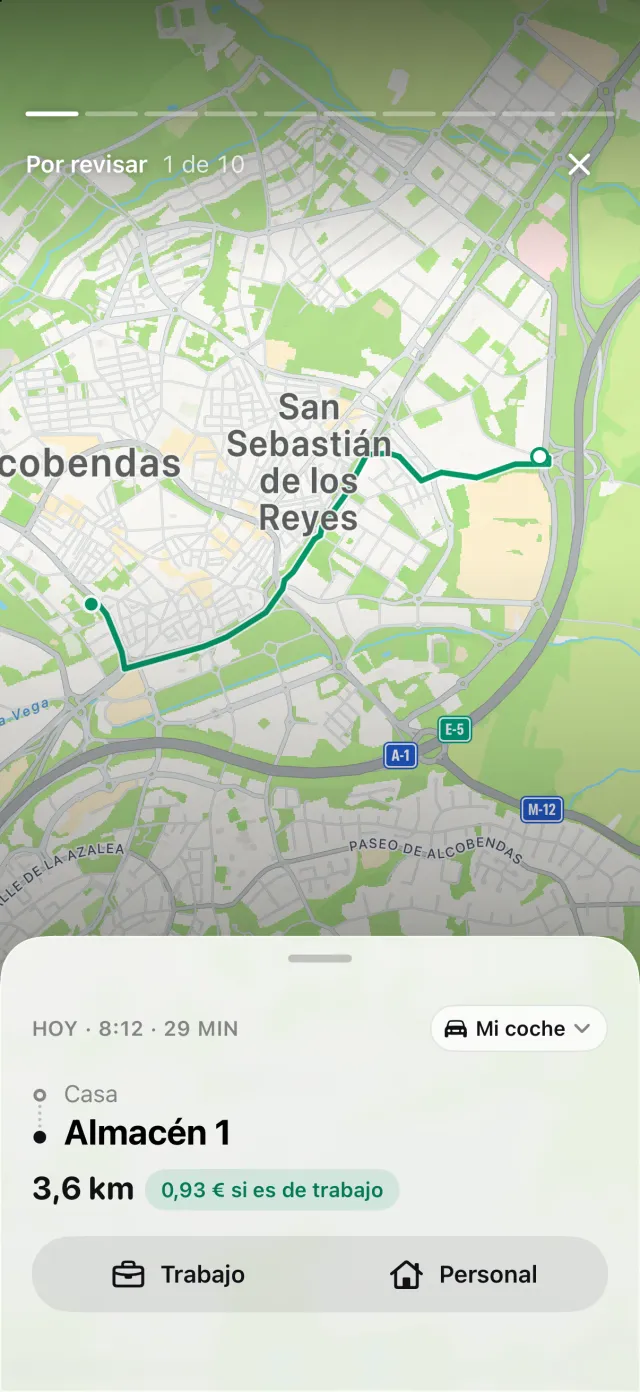
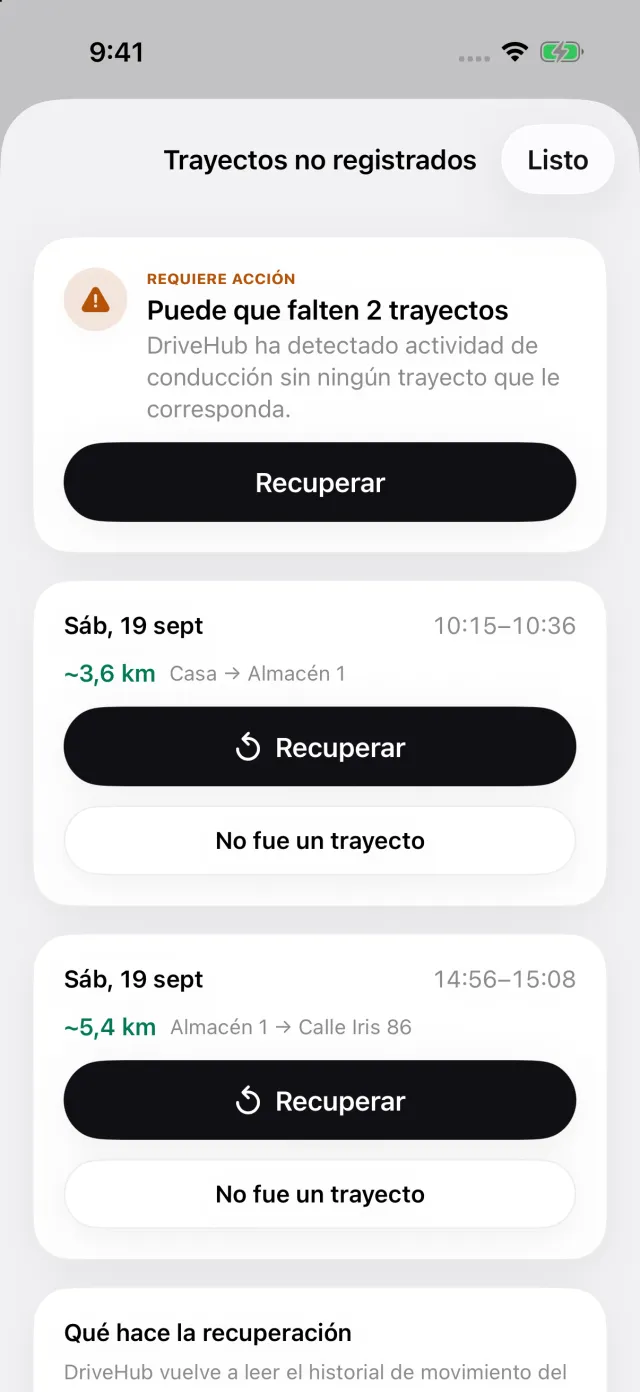
Si tu iPhone registró conducción sin un trayecto que le corresponda, aparece una historia de Trayectos perdidos en la pestaña Trayectos. Abre Trayectos no registrados, donde Recuperar reconstruye la ruta, así que un hueco puede cerrarse antes de que acabe el año.
La tarifa de Canadá es una de las tarifas oficiales que lleva DriveHub, fechada según su fuente, de modo que cada trayecto se valora con la tarifa vigente ese día. El informe imprime la fecha, el destino, el motivo y los kilómetros de cada trayecto, y las lecturas del cuentakilómetros del año en un bloque propio.
Dónde se detiene DriveHub: no presenta nada ante la CRA ni rellena un T2200 o un T777. No puede decirte si tu asignación es razonable ni cómo la calcula tu empleador. Un trayecto que no registró y no puede recuperar, porque el teléfono estaba apagado o sin batería, se queda fuera del informe hasta que lo añadas a mano.
DriveHub está en el App Store para iPhone. Las normas canadienses que sigue están en la página de Canadá, y configurar el seguimiento automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen la Income Tax Act, el reglamento y la propia guía de la CRA, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta al departamento de nóminas de tu empleador o a tu asesor — y lleva el registro.
La norma completa, con los textos de los que procede: Canadá: requisitos del registro de kilometraje.