 DriveHub
Guide pays · Canada · 8 min
Votre propre véhicule pour le travail au Canada : le taux de l'ARC, l'impôt et le T2200
Vous avez un emploi au Canada et vous utilisez votre propre véhicule pour le faire. Votre employeur peut vous payer au kilomètre, vous verser un montant fixe ou ne rien verser du tout. Chacune des trois options mène à une réponse fiscale différente, et c'est le registre que vous tenez qui les tranche toutes.

La réponse courte
- Quel est le taux? Pour 2026, Finances Canada et l'ARC (Agence du revenu du Canada) publient 73 cents le kilomètre pour les 5 000 premiers km parcourus dans l'année, puis 67 cents au-delà. Dans les territoires, c'est 77 et 71 cents.
- Mon employeur est-il obligé de le verser? Non. Le taux plafonne ce que l'employeur peut déduire. Mais l'ARC le considère généralement comme le taux raisonnable. Une allocation nettement supérieure ou inférieure peut ne pas être raisonnable, et elle est alors imposable en entier.
- Ce que je reçois est-il imposé? Une allocation raisonnable calculée uniquement en fonction des kilomètres n'est pas un revenu, pourvu que vous ne soyez pas aussi remboursé pour les mêmes déplacements. Un montant fixe, ou un montant fixe versé pour les mêmes déplacements qu'un taux au kilomètre, perd cette exonération — pour toute l'allocation, et pas seulement une partie.
- Puis-je déduire mes frais de véhicule? Seulement si votre contrat vous oblige à les payer et que vous travaillez habituellement ailleurs qu'au lieu d'affaires de votre employeur. Il faut aussi n'avoir reçu aucune allocation non imposable, et un formulaire T2200 signé.
- Le trajet domicile-travail est-il couvert? Non. L'ARC considère les déplacements entre le domicile et le travail comme un usage personnel.
- Que dois-je conserver? Les reçus, et un registre indiquant pour chaque déplacement la date, la destination, le motif et les kilomètres. Sans registre, dit l'ARC, l'allocation est généralement imposable. Si vous déduisez vos frais, ajoutez le relevé du compteur au début et à la fin de l'année, et une copie du T2200.
Ce que régissent vraiment les 73 cents le kilomètre
Le taux au kilomètre figure à l'ITR 7306, qui s'ouvre sur "For the purposes of paragraph 18(1)(r) of the Act…". L'ITA 18(1)(r) limite la déduction d'"an amount paid or payable by the taxpayer as an allowance for the use by an individual of an automobile". Le contribuable, dans cette phrase, c'est celui qui paie : votre employeur.
Votre côté à vous, c'est l'ITA 6(1)(b)(vii.1), qui exonère les "reasonable allowances for the use of a motor vehicle". Le taux n'y est jamais nommé. Le lien vient de l'ARC : "Generally, the CRA considers an allowance based on the per-kilometre rates prescribed in section 7306 … to be reasonable."
Un autre taux n'est pas interdit. La page de l'ARC sur les allocations indique qu'un taux "lower or higher than the prescribed rate … may not be considered reasonable", et cite le type de véhicule, les conditions de conduite et le coût local de l'essence parmi les faits qui peuvent le justifier. S'il n'est pas raisonnable, "the allowance is taxable".
Pour 2026, les chiffres sont de 73 cents pour les 5 000 premiers kilomètres parcourus dans l'année et de 67 cents ensuite. Le seuil de 5 000 km marque un palier inférieur, pas un plafond. Un supplément de 4 cents dans les territoires donne 77 et 71 cents. Le texte codifié du règlement affiche encore les 72 et 66 cents de 2025; les chiffres en vigueur sont ceux que publient Finances Canada et l'ARC.
Quand l'allocation est non imposable, et quand elle ne l'est pas
En plus du critère « raisonnable », deux règles du même alinéa de la Loi réputent une allocation non raisonnable. Aucune des deux n'impose seulement un excédent. Une allocation qui échoue est imposable en entier : l'ARC évalue l'avantage à "the amount paid to your employee in the year".
- Pas calculée uniquement en kilomètres. Selon l'ITA 6(1)(b)(x), l'allocation échoue lorsque "the measurement of the use of the vehicle…is not based solely on the number of kilometres". Une allocation d'automobile mensuelle fixe échoue. Un montant fixe versé en plus d'un taux au kilomètre pour les mêmes déplacements aussi.
- Une allocation et un remboursement ensemble. Selon l'ITA 6(1)(b)(xi), elle échoue lorsque le salarié "both receives an allowance in respect of that use and is reimbursed in whole or in part". Les péages, les traversiers et une assurance commerciale complémentaire font exception, si l'allocation a été fixée sans en tenir compte.
La condition des « mêmes déplacements » compte. L'exemple de l'ARC elle-même est un montant mensuel fixe pour les déplacements dans la zone d'emploi et un taux au kilomètre à l'extérieur : "the allowances are considered separately". La partie fixe est imposable, et la partie au kilomètre "is not taxable".
La question à poser au service de la paie n'est donc pas seulement « combien? », mais « comment est-ce calculé, et pour quels déplacements? »
Payer vous-même vos frais : la voie du T2200
Votre employeur peut ne rien verser pour le véhicule, ou verser une allocation imposable. Vous pouvez alors peut-être déduire vos frais réels de véhicule sur le formulaire T777, à la ligne 22900.
La déduction relève de l'ITA 8(1)(h.1). Elle s'applique lorsque vous "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses".
Elle ne s'applique pas lorsque vous "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". Une allocation au kilomètre non imposable ferme cette voie. Une allocation fixe qui a été imposée, non.
L'ITA 8(10) ajoute le formulaire. Rien n'est déductible en vertu de (h.1) "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". Ce formulaire, c'est le T2200, et le guide T4044 vous demande d'en garder une copie avec vos registres.
Refuser une allocation n'ouvre pas la déduction. Le T4044 : "You are not considered to have paid your own motor vehicle expenses if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer". Si vos frais dépassent une allocation non imposable, la solution est de "voluntarily include the amount of the allowance in your income".
Se rendre au travail ne compte pas
L'ARC le dit clairement, sur la page de la ligne 22900 et dans le guide T4044 : "The CRA considers driving back and forth between home and work as personal use."
Cela compte deux fois. Les kilomètres domicile-travail ne sont pas des kilomètres d'affaires dans une demande au kilomètre, et ils comptent comme usage personnel dans la répartition qui sous-tend une demande sur le T777. Quand le site d'un client devient un lieu de travail habituel, et ce qui se passe avec plusieurs arrêts dans une journée : voir le trajet domicile-travail est-il déductible au Canada.
Un exemple chiffré
Ces chiffres sont illustratifs et ne viennent pas de l'ARC. Disons que vous parcourez 7 000 kilomètres d'affaires en 2026 avec votre propre véhicule, hors des territoires.
Payé au taux publié.
- 5 000 premiers km × 73 ¢ = 3 650 $
- 2 000 km suivants × 67 ¢ = 1 340 $
- Total : 3 650 $ + 1 340 $ = 4 990 $
L'allocation est calculée uniquement en kilomètres et versée au taux prescrit, que l'ARC considère généralement comme raisonnable : ce n'est donc pas un revenu. Comme elle est non imposable, le sous-alinéa 8(1)(h.1)(iii) exclut une demande sur le T777 pour les mêmes frais de véhicule, sauf si vous incluez l'allocation dans votre revenu comme le décrit le T4044.
Payé plutôt 400 $ fixes par mois.
- 400 $ × 12 = 4 800 $
Ce montant n'est pas calculé uniquement en kilomètres; selon 6(1)(b)(x), la totalité des 4 800 $ est donc imposable. Comme il a été inclus dans votre revenu, (iii) ne bloque plus la déduction. Si les autres conditions sont remplies et que votre employeur signe un T2200, vous pouvez déduire vos frais réels sur un T777.
Ce que le registre doit montrer
L'ARC ne demande pas la même chose selon la voie.
Vous recevez une allocation. Les reçus, un registre de tous les kilomètres et, pour chaque déplacement, "the date, destination and purpose". Aucun relevé du compteur n'est demandé. Et l'ARC est directe sur l'autre cas de figure : "If no record is kept, the allowance or reimbursement is generally taxable."
Vous déduisez vos frais sur un T777. Pour chaque déplacement, "the date, destination, purpose, and number of kilometres", et vous devez "Record the odometer reading of each vehicle at the beginning and again at the end of the year". Les deux relevés donnent le total de l'année. Les déplacements en donnent la part d'affaires.
Gardez le T2200 avec. Le papier, un tableur et une app peuvent tous produire ce registre; quatre façons de tenir un relevé kilométrique les compare. Le côté travailleur autonome, où le taux au kilomètre ne s'applique pas du tout, est traité dans les registres de véhicule au Canada. Si votre employeur vous fournit plutôt un véhicule, voir les frais pour droit d'usage d'une automobile de fonction.
Comment DriveHub vous facilite la tâche
Une demande repose sur les déplacements inscrits au registre. Celui qui pose problème, c'est le déplacement que personne n'a noté.
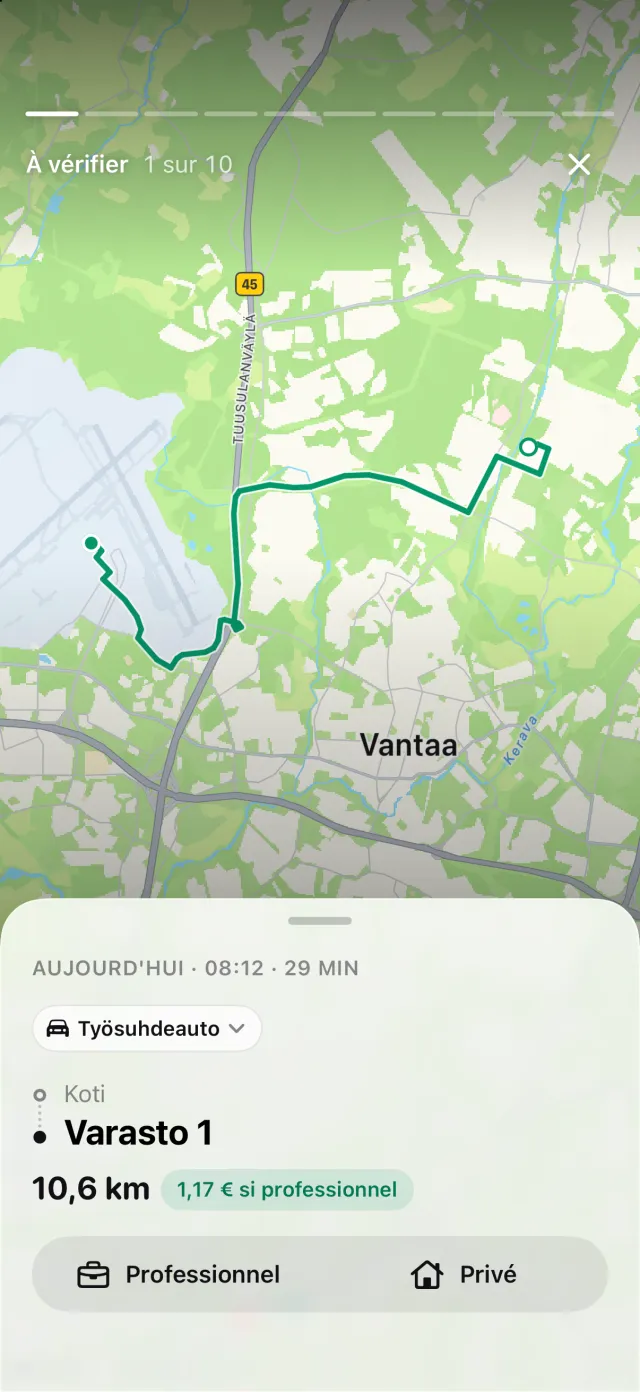
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Il conserve la date, les deux extrémités et la distance. Ensuite, vous marquez chaque trajet Professionnel ou Privé, et vous ajoutez le motif dans vos propres mots.
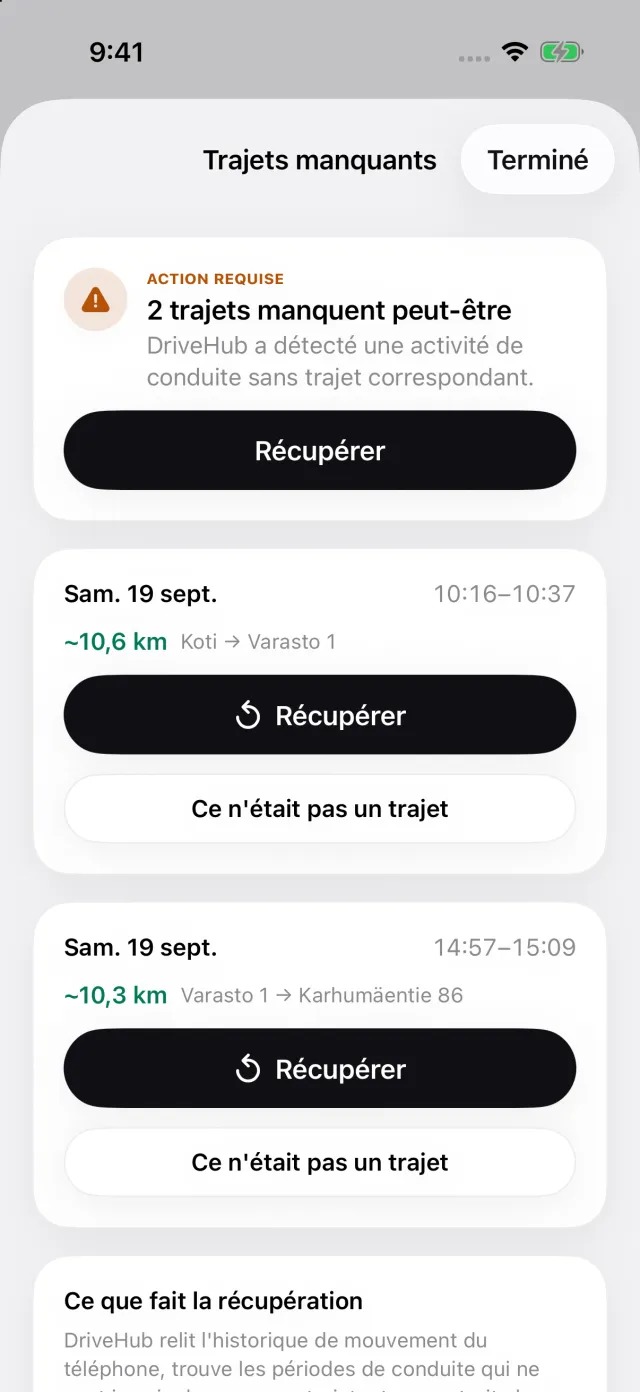
Si votre iPhone a enregistré de la conduite sans trajet correspondant, une story Trajets manqués apparaît dans l'onglet Trajets. Elle ouvre Trajets manquants, où Récupérer reconstitue l'itinéraire : une lacune peut ainsi être comblée avant la fin de l'année.
Le taux canadien fait partie des taux officiels que DriveHub intègre, daté d'après sa source, si bien que chaque trajet est valorisé au taux en vigueur le jour où il a eu lieu. Le rapport imprime la date, la destination, le motif et les kilomètres de chaque trajet, ainsi que les relevés du compteur de l'année dans un bloc à part.
Là où DriveHub s'arrête : il ne transmet rien à l'ARC et ne remplit ni T2200 ni T777. Il ne peut pas vous dire si votre allocation est raisonnable ni comment votre employeur la calcule. Un trajet qu'il n'a pas enregistré et ne peut pas récupérer, parce que le téléphone était éteint ou déchargé, reste hors du rapport jusqu'à ce que vous l'ajoutiez à la main.
DriveHub est sur l'App Store pour iPhone. Les règles canadiennes qu'il suit sont sur la page Canada, et configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent l'Income Tax Act, les Regulations et les propres consignes de l'ARC, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez le service de la paie de votre employeur ou votre comptable — et apportez le registre.
La règle complète, avec les textes dont elle découle : Canada : exigences du journal kilométrique.
Pour aller plus loin
- Automobile de fonction au Canada : un journal de bord peut réduire les frais pour droit d'usage
- Au Canada, le trajet vers le travail est personnel — reste à savoir quel lieu compte comme travail
- Le taux au kilomètre canadien ne s'adresse pas au travailleur autonome — et le registre complet tenu une seule fois vous achète ensuite l'échantillon de trois mois