 DriveHub
Guida per Paese · Canada · 8 min
L’auto propria per lavoro in Canada: la tariffa a chilometro della CRA, le imposte e il T2200
Hai trovato un lavoro in Canada e per farlo guidi la tua auto. Il datore di lavoro può pagarti a chilometro, pagarti un importo fisso o non pagarti nulla. Ognuna delle tre strade porta a una risposta fiscale diversa, e a deciderle tutte è il registro che tieni.

La risposta breve
- Qual è la tariffa? Per il 2026 Finance Canada e la CRA pubblicano 73 centesimi al chilometro per i primi 5 000 km percorsi nell’anno, e 67 centesimi oltre. Nei territori sono 77 e 71 centesimi.
- Il datore di lavoro è obbligato a pagarla? No. La tariffa limita ciò che il datore di lavoro può dedurre. Ma la CRA in genere la considera la tariffa ragionevole. Se si paga molto di più o molto di meno, l’indennità può non essere ragionevole, e allora è imponibile per intero.
- Quello che ricevo è tassato? Un’indennità ragionevole misurata soltanto in chilometri non è reddito, purché tu non riceva anche un rimborso per gli stessi spostamenti. Un importo fisso, o un importo fisso pagato per gli stessi spostamenti di una tariffa a chilometro, perde l’esenzione — per tutta l’indennità, non solo per una parte.
- Posso dedurre i costi dell’auto? Solo se il contratto ti obbliga a sostenerli e di norma lavori lontano dalla sede del datore di lavoro. Inoltre non devi ricevere un’indennità esente e ti serve il modulo T2200 firmato.
- Il tragitto casa-lavoro conta? No. La CRA considera la guida tra casa e lavoro uso personale.
- Che cosa conservo? Le ricevute e un registro con data, destinazione, scopo e chilometri di ogni viaggio. Senza una registrazione, dice la CRA, un’indennità è in genere imponibile. Se deduci i costi, aggiungi la lettura del contachilometri all’inizio e alla fine dell’anno e una copia del T2200.
Che cosa regolano davvero i 73 centesimi al chilometro
La tariffa a chilometro sta nell’ITR 7306, che si apre con "For the purposes of paragraph 18(1)(r) of the Act…". L’ITA 18(1)(r) limita la deduzione di "an amount paid or payable by the taxpayer as an allowance for the use by an individual of an automobile". Il contribuente di quella frase è chi paga: il tuo datore di lavoro.
Il tuo versante è l’ITA 6(1)(b)(vii.1), che esenta le "reasonable allowances for the use of a motor vehicle". La tariffa non la nomina mai. Il collegamento lo fa la CRA: "Generally, the CRA considers an allowance based on the per-kilometre rates prescribed in section 7306 … to be reasonable."
Una tariffa diversa non è vietata. La pagina della CRA sulle indennità dice che una tariffa "lower or higher than the prescribed rate … may not be considered reasonable", e indica il tipo di veicolo, le condizioni di guida e il costo locale del carburante come circostanze che possono giustificarla. Se non è ragionevole, "the allowance is taxable".
Le cifre del 2026 sono 73 centesimi per i primi 5 000 chilometri percorsi nell’anno e 67 centesimi oltre. La soglia dei 5 000 km segna uno scaglione più basso, non un tetto. Un supplemento territoriale di 4 centesimi porta a 77 e 71 centesimi. Il testo consolidato del regolamento riporta ancora i 72 e 66 centesimi del 2025; le cifre in vigore sono quelle pubblicate da Finance Canada e dalla CRA.
Quando l’indennità è esente, e quando no
Oltre al requisito della ragionevolezza, due regole nello stesso paragrafo dell’Act considerano un’indennità non ragionevole. Nessuna delle due tassa solo un’eccedenza. Un’indennità che non le supera è imponibile per intero: la CRA valuta il beneficio come "the amount paid to your employee in the year".
- Non misurata solo in chilometri. In base all’ITA 6(1)(b)(x) l’indennità non è ragionevole quando "the measurement of the use of the vehicle…is not based solely on the number of kilometres". Un’indennità auto mensile fissa non supera la prova. Nemmeno un importo fisso pagato in aggiunta a una tariffa a chilometro per gli stessi spostamenti.
- Indennità e rimborso insieme. In base all’ITA 6(1)(b)(xi) non lo è quando il dipendente "both receives an allowance in respect of that use and is reimbursed in whole or in part". Sono esclusi pedaggi, traghetti e l’assicurazione aggiuntiva per uso lavorativo, se l’indennità è stata fissata senza tenerne conto.
La condizione «gli stessi spostamenti» conta. L’esempio della CRA stessa è un importo mensile fisso per gli spostamenti all’interno della zona di lavoro e una tariffa a chilometro al di fuori: "the allowances are considered separately". La parte fissa è imponibile, e la parte a chilometro "is not taxable".
Quindi all’ufficio paghe non basta chiedere «quanto?». La domanda è «come viene calcolata, e per quali spostamenti?».
Pagare i propri costi: la strada del T2200
Il datore di lavoro può non pagare nulla per l’auto, oppure pagarti un’indennità imponibile. In quel caso potresti dedurre le spese effettive dell’auto con il modulo T777, alla riga 22900.
La deduzione è l’ITA 8(1)(h.1). Si applica quando "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses".
Non si applica quando "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". Un’indennità a chilometro esente chiude questa strada. Un’indennità fissa che è stata tassata no.
L’ITA 8(10) aggiunge il modulo. Nulla è deducibile in base alla (h.1) "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". Quel modulo è il T2200, e la Guida T4044 chiede di conservarne una copia con la tua documentazione.
Rifiutare l’indennità non apre la deduzione. La T4044: "You are not considered to have paid your own motor vehicle expenses if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer". Se i tuoi costi superano un’indennità esente, la via per recuperarli è "voluntarily include the amount of the allowance in your income".
Il tragitto casa-lavoro non conta
La CRA lo dice chiaramente, nella pagina della riga 22900 e nella Guida T4044: "The CRA considers driving back and forth between home and work as personal use."
Conta due volte. I chilometri casa-lavoro non sono chilometri di lavoro in una richiesta a chilometro, e rientrano nell’uso personale nella ripartizione su cui si basa una richiesta con il T777. Quando la sede di un cliente diventa un luogo di lavoro abituale, e che cosa succede con più tappe in un giorno, lo spiega il tragitto casa-lavoro è deducibile in Canada?.
Un esempio pratico
Le cifre sono illustrative, non della CRA. Poniamo che nel 2026 tu percorra 7 000 chilometri di lavoro con la tua auto, fuori dai territori.
Pagato alla tariffa pubblicata.
- Primi 5 000 km × 73 ¢ = 3 650 $
- Successivi 2 000 km × 67 ¢ = 1 340 $
- Totale: 3 650 $ + 1 340 $ = 4 990 $
L’indennità è calcolata solo in chilometri e pagata alla tariffa prescritta, che la CRA in genere considera ragionevole, quindi non è reddito. Proprio perché è esente, la 8(1)(h.1)(iii) esclude una richiesta con il T777 per gli stessi costi dell’auto, a meno che tu non includa l’indennità nel reddito come descrive la T4044.
Pagato invece con 400 $ fissi al mese.
- 400 $ × 12 = 4 800 $
Non è misurata solo in chilometri, quindi in base alla 6(1)(b)(x) tutti i 4 800 $ sono imponibili. Poiché sono stati inclusi nel tuo reddito, la (iii) non blocca più la deduzione. Se le altre condizioni sono soddisfatte e il datore di lavoro firma un T2200, puoi dedurre i costi effettivi con un T777.
Che cosa deve mostrare il registro
La CRA chiede cose diverse per ciascuna strada.
Se ricevi un’indennità. Le ricevute, un registro di tutti i chilometri e, per ogni viaggio, "the date, destination and purpose". Nessuna lettura del contachilometri. E sull’alternativa la CRA è netta: "If no record is kept, the allowance or reimbursement is generally taxable."
Se deduci i costi con un T777. Per ogni viaggio "the date, destination, purpose, and number of kilometres", e devi "Record the odometer reading of each vehicle at the beginning and again at the end of the year". Le due letture danno il totale dell’anno. I viaggi danno la parte di lavoro.
Conserva il T2200 insieme al registro. Carta, un foglio di calcolo e un’app possono tutti produrre questa documentazione; quattro modi di tenere un registro chilometrico li mette a confronto. Il versante del lavoratore autonomo, dove la tariffa a chilometro non si applica affatto, è in il registro dei veicoli in Canada. Se invece il datore di lavoro ti dà un’auto, vedi lo standby charge dell’auto aziendale.
Come DriveHub lo rende più semplice
Una richiesta si regge sui viaggi del registro. Quello che va storto è il viaggio che nessuno ha annotato.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Conserva la data, i due estremi e la distanza. Dopo, segni ogni viaggio come Lavoro o Personale e aggiungi lo scopo con parole tue.
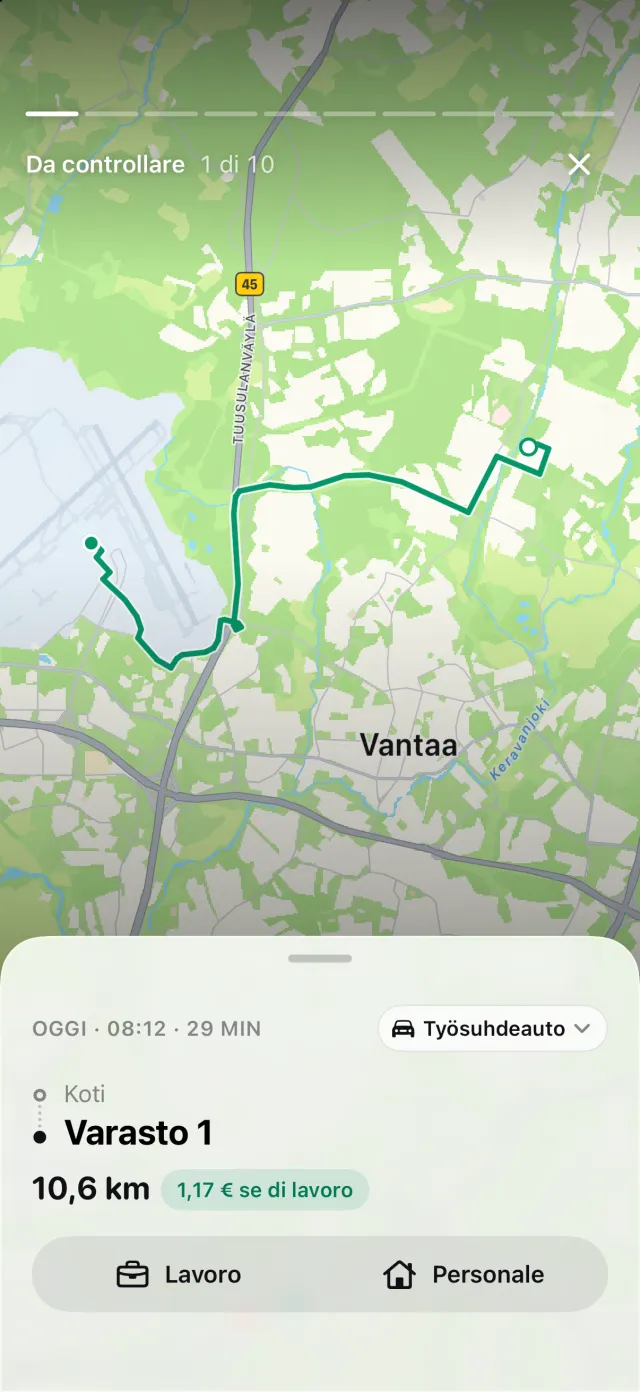
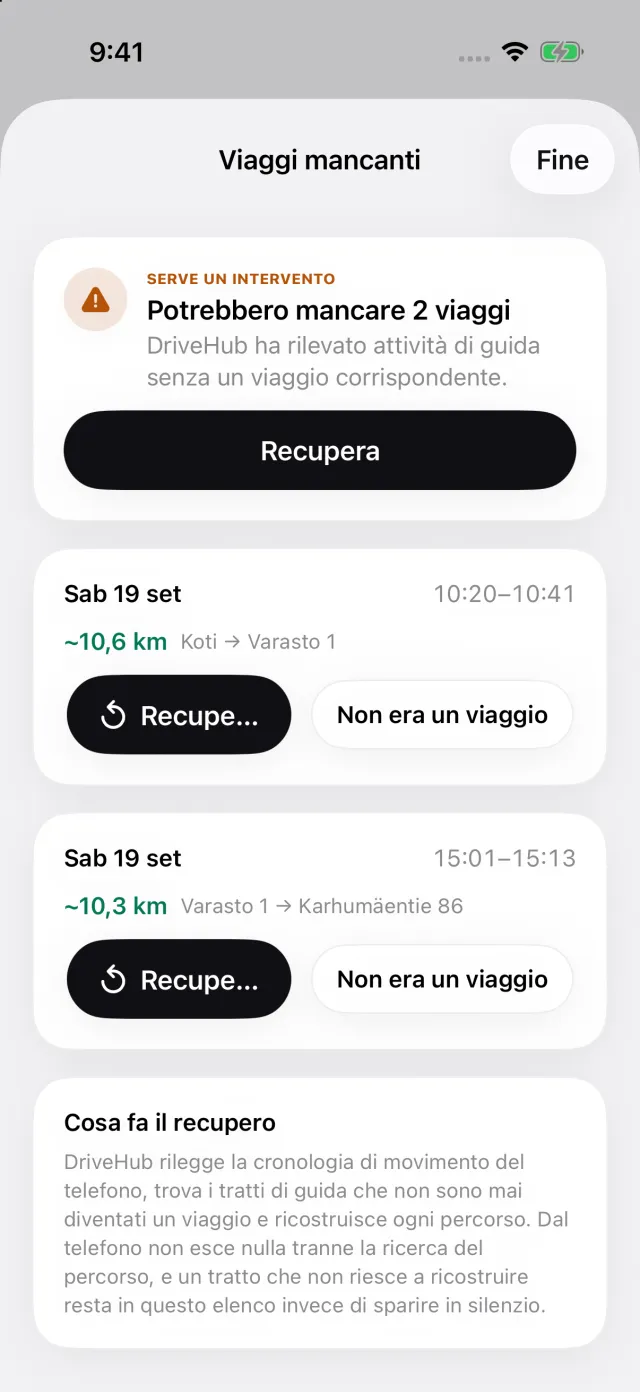
Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, nella scheda Viaggi compare una storia Viaggi mancati. Apre Viaggi mancanti, dove Recupera ricostruisce il percorso, così un buco si chiude prima della fine dell’anno.
La tariffa del Canada è una delle tariffe ufficiali che DriveHub include, datata alla sua fonte, così ogni viaggio è valorizzato alla tariffa in vigore nel suo giorno. Il report stampa data, destinazione, scopo e chilometri di ogni viaggio, e le letture del contachilometri dell’anno in un blocco a sé.
Dove DriveHub si ferma: non presenta nulla alla CRA e non compila né il T2200 né il T777. Non può dirti se la tua indennità è ragionevole né come la misura il tuo datore di lavoro. Un viaggio che non ha registrato e non può recuperare, perché il telefono era spento o scarico, resta fuori dal report finché non lo aggiungi a mano.
DriveHub è sull’App Store per iPhone. Le regole canadesi che segue sono nella pagina del Canada, e configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Questa pagina riporta ciò che dicono l’Income Tax Act, i Regulations e le indicazioni della CRA stessa, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi all’ufficio paghe del tuo datore di lavoro o al tuo commercialista — e porta il registro.
La regola completa, con le norme da cui deriva: Canada: requisiti del registro chilometri.