 DriveHub
Vodnik po državi · Portugalska · 6 min
Quilómetros em viatura própria: 0,40 € na km v letu 2026 in pregled, ki stoji za njim
Delodajalec vam plačuje kilometrino — compensação pela deslocação em viatura própria — za kilometre, ki jih prevozite z lastnim avtom. V letu 2026 do 0,40 € na kilometer ostane zunaj vaše obdavčljive plače. To velja, kadar je bila vožnja v delodajalčevi službi in vsako plačilo podpira mapa de quilómetros.

Kratek odgovor
- Kolikšna je stopnja v letu 2026? 0,40 € na kilometer za lastni avto zaposlenega v delodajalčevi službi. Velja od 1. januarja 2024.
- Zakaj nekatere strani navajajo 0,36? Gre za 10-odstotno znižanje iz leta 2010, ki je bilo razveljavljeno z učinkom od 1. januarja 2024. Znesek 0,36 je zastarel.
- Mi mora delodajalec plačati 0,40? Ne. Delodajalec lahko plača kateri koli znesek. 0,40 je zgornja meja tega, kar ostane neobdavčeno.
- Kdaj je obdavčena? Vse nad 0,40 je obdavčeno kot dohodek iz zaposlitve. Če pogoji niso izpolnjeni — ni pregleda ali vožnja ni bila v delodajalčevi službi —, je obdavčen celoten znesek.
- Kaj jo dokazuje? Mapa de quilómetros za vsako plačilo, ki ga podpišete vi.
Od kod 0,40 €
Znesek določa Portaria n.º 1553-D/2008, n.º 4.º, za javne uslužbence: "a) Transporte em automóvel próprio - (euro) 0,40 por quilómetro".
Leta 2010 ga je DL n.º 137/2010 art. 4.º n.º 4 znižal za 10 %: "são reduzidos em 10 %". To je 0,36, ki ga še vedno navaja velik del portugalskega spleta.
Lei n.º 82/2023, državni proračun za leto 2024, je to znižanje razveljavil. Njegov art. 317.º se glasi "São revogados: … d) O artigo 4.º do Decreto-Lei n.º 137/2010, de 28 de dezembro", z veljavnostjo "a 1 de janeiro de 2024" (art. 320.º). Tabela DGAEP, direktorata za zaposlovanje v javni upravi, posodobljena 27. januarja 2026, navaja "Viatura própria (km): € 0,40".
Za oba sektorja velja en znesek. Zgornja meja za zasebni sektor je znesek za javne uslužbence, do katerega pripelje napotilo iz CIRS art. 2.º n.º 3 al. d). Posebne tabele za zasebni sektor ni.
Kdaj je kilometrina obdavčena
CIRS art. 2.º n.º 3 al. d) kot dohodek iz zaposlitve (kategorija A) obravnava "as ajudas de custo e as importâncias auferidas pela utilização de automóvel próprio em serviço da entidade patronal, na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado".
Ta stavek vsebuje dva ločena sprožilca:
- Stopnja je previsoka. Obdavčen je le presežek nad 0,40 €.
- Pogoji niso izpolnjeni. Obdavčen je celoten znesek — na primer kadar ni pregleda ali vožnja ni bila v delodajalčevi službi.
Delodajalec sme plačati več. Davčna uprava to pove v zavezujoči informaciji PIV 26595, točka 11: "pese embora as empresas tenham liberdade para estabelecer os montantes a atribuir … a parte em que as mesmas excedam os limites legais … são considerados como rendimento de trabalho dependente". Zneski gredo v delodajalčevo mesečno poročilo, Declaração Mensal de Remunerações (CIRS art. 119.º n.º 1 al. c) subal. i)).
Primer s številkami
V mesecu z lastnim avtom prevozite 300 službenih kilometrov.
| Plačano na km | Skupaj | Za vas neobdavčeno | Obdavčeno kot vaš dohodek | Delodajalčevih 5 % |
|---|---|---|---|---|
| 0,40 € | 120,00 € | 120,00 € | 0,00 € | 6,00 € |
| 0,50 € | 150,00 € | 120,00 € | 30,00 € | 6,00 € |
Pri 0,50 € je presežek 300 × 0,10 = 30,00 €, obdavčen kot dohodek iz zaposlitve; preostalih 120,00 € ostane neobdavčenih. Obe vrstici predpostavljata, da je pregled v redu. Delodajalčevih 5 % je pojasnjenih spodaj, pri tem, koliko to stane delodajalca.
Plačano po 0,50 € brez pregleda: pogoji niso izpolnjeni, zato je celotnih 150,00 € obdavčenih kot dohodek iz zaposlitve.
Pregled za vsakim plačilom
Nadomestilo ostane zunaj vaše plače le z mapa de quilómetros — boletim itinerário. Pri zasebnem delodajalcu je njegova podlaga CIRC art. 23.º-A n.º 1 al. h), ki zahteva pregled "por cada pagamento efetuado": enega za vsako plačilo, ne enega za obdobje.
Pregled izkazuje razlog za vsako pot, kraje, preživeti čas in cilje. Ker je avto vaš, navaja tudi vozilo in njegovega lastnika, kilometre, znesek na kilometer in skupni znesek. Podpišete ga vi: zavezujoča informacija davčne uprave PIV 21076 pravi "os mapas de kms devem estar assinados pelos colaboradores".
Prazna portugalska evidenca kilometrov (PDF) ima te stolpce. Podrobnosti polje za poljem in čemu vsako služi so v članku mapa de quilómetros: kaj mora vsebovati.
Koliko to stane delodajalca
Odbitek je odvisen od pregleda. Delodajalec nadomestilo odbije le s pregledom za vsako plačilo (CIRC art. 23.º-A n.º 1 al. h)).
5-odstotni avtonomni davek. CIRC art. 88.º n.º 9 "à taxa de 5 %" obdavči "compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes". Velja za vsakega delodajalca, ne le za družbo lastnika-poslovodje — razen če je družba v IRC regime simplificado (art. 88.º n.º 16). Še dve izjemi sta v samem n.º 9: kilometri, ponovno zaračunani stranki, in del, ki je že obdavčen kot vaš dohodek po IRS ("exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário"). V zgornjem primeru pri 0,50 € na kilometer 5 % pade na 120,00 €, ki za vas ostanejo neobdavčeni: 6,00 €. Ne pade na 30,00 €, obdavčenih pri vas.
V letu z izgubo se stopnja lahko dvigne na 15 % — kdaj, in oprostitve za 2025–2026, so v članku kilometri za sócio-gerente.
Brez pregleda izgubita obe strani. Vi ste obdavčeni za celotno nadomestilo, delodajalec pa izgubi odbitek.
Globe. Pregled, ki ga delodajalec ne more predložiti ali ga nima, lahko prinese tudi globo po RGIT; razponi so v vodniku o mapa de quilómetros.
Kako dolgo se pregled hrani
Delodajalec ga hrani deset let od konca leta, ki ga evidentira; viri so v vodniku o mapa de quilómetros.
Če niste zaposleni
Samozaposleni (kategorija B). Trabalhador independente si 0,40 sploh ne sme izplačati: CIRS art. 33.º n.º 1 to izključuje. Kaj samostojni podjetnik beleži namesto tega, je v članku kilometrina za samozaposlene na Portugalskem.
Poslovodja lastne družbe. Sócio-gerente za IRS šteje kot zaposleni, zato zgornja meja 0,40 in pregled veljata kot zgoraj. Kaj je davčna uprava odločila za poslovodjo, ki ne prejema plače, je v članku kilometri za sócio-gerente.
Pred naslednjim plačilom
- Znesek na kilometer je 0,40 € ali manj, ali pa veste, da bo presežek obdavčen.
- Vsak plačani kilometer je bil prevožen v delodajalčevi službi.
- Za to plačilo obstaja pregled, ki zajema natanko poti, ki jih plačilo plača.
- Pregled navaja vozilo in njegovega lastnika ter izkazuje kilometre, znesek na kilometer in skupni znesek.
- Podpisali ste ga.
Kako DriveHub to olajša
Česar obrazec ne zmore, je zagotoviti, da je vsaka službena vožnja na pregledu, ko pride na vrsto plačilo. Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vpraša vas.
Portugalska stopnja je vgrajena in datirana po uradnem viru, zato je vsaka vožnja ovrednotena po stopnji, ki je veljala na dan vožnje.
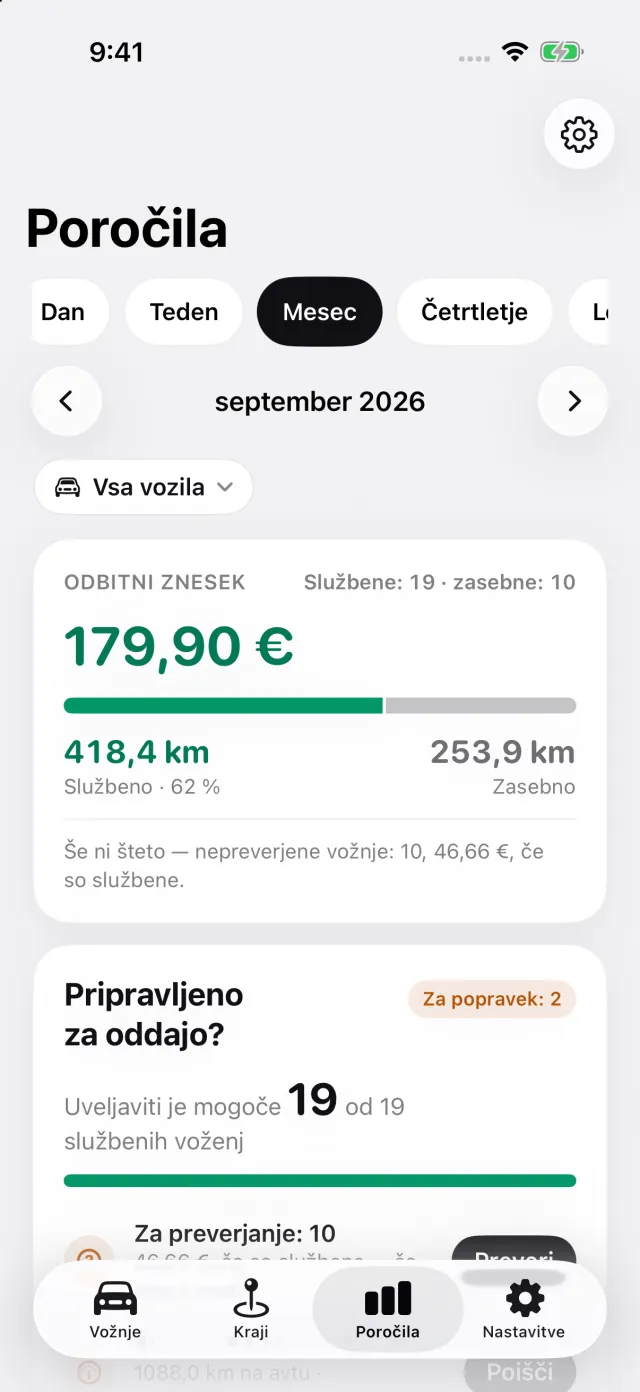
Na zavihku Poročila izberete obdobje, ki ga plačilo pokrije — mesec, četrtletje, en sam dan —, tako da se vsak pregled ujema z enim plačilom. Za Portugalsko poročilo za vsako pot natisne kraje in kilometre, znesek po stopnji in razlog z vašimi besedami. Na poročilu izberite avto in lastnik vozila dobi svojo vrstico: vaše ime, kadar je avto vaš. Najprej vpišite svoje ime v podrobnosti poročila. Cilj obiska in čas, preživet tam, k razlogu dodate sami.
Zadnja stran pusti vrstico za vaš podpis, eno za tistega, ki pregled odobri, in datum. DriveHub podpis prepusti vam, namesto da bi narisal podpis, ki ne bi štel. Poročila se z DriveHub Pro izvozijo kot PDF, Excel ali CSV; beleženje je brezplačno.
- DriveHub v App Storu
- Portugalske zahteve za evidenco kilometrov
- Nastavite samodejno beleženje in izvejte, kdaj vožnja uide
Ta stran povzema, kar pravijo Portaria n.º 1553-D/2008, DL n.º 137/2010, Lei n.º 82/2023, CIRS, CIRC, RGIT ter zavezujoči informaciji AT PIV 21076 in PIV 26595, in jih navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije — kadar je nadomestilo vprašljivo, vprašajte pooblaščenega računovodjo (contabilista certificado), preden je izplačano.
Celotno pravilo z viri, iz katerih izhaja: Portugalska: zahteve za evidenco voženj.