 DriveHub
Landveiledning · Portugal · 6 min
Quilómetros em viatura própria: 0,40 € per km i 2026, og oversikten bak
Arbeidsgiveren betaler deg en kilometergodtgjørelse — compensação pela deslocação em viatura própria — for kilometerne du kjører i egen bil. I 2026 holdes inntil 0,40 € per kilometer utenfor den skattepliktige lønnen din. Det gjelder når kjøringen var i arbeidsgiverens tjeneste og en mapa de quilómetros ligger bak hver utbetaling.

Det korte svaret
- Hva er satsen i 2026? 0,40 € per kilometer for en arbeidstakers egen bil i arbeidsgiverens tjeneste. Den har gjeldt siden 1. januar 2024.
- Hvorfor sier noen nettsteder 0,36? Et kutt på 10 % fra 2010 som ble opphevet med virkning fra 1. januar 2024. Tallet 0,36 er utdatert.
- Må arbeidsgiveren betale 0,40? Nei. Arbeidsgiveren kan betale hvilket som helst beløp. 0,40 er taket for det som forblir skattefritt.
- Når beskattes den? Alt over 0,40 beskattes som lønnsinntekt. Er vilkårene ikke oppfylt — ingen oversikt, eller ikke kjøring i arbeidsgiverens tjeneste — beskattes hele beløpet.
- Hva beviser den? En mapa de quilómetros for hver utbetaling, underskrevet av deg.
Hvor 0,40 € kommer fra
Tallet fastsettes i Portaria n.º 1553-D/2008, n.º 4.º, for statsansatte: "a) Transporte em automóvel próprio - (euro) 0,40 por quilómetro".
I 2010 kuttet DL n.º 137/2010 art. 4.º n.º 4 det med 10 %: "são reduzidos em 10 %". Det er de 0,36 som fortsatt oppgis over store deler av det portugisiske nettet.
Lei n.º 82/2023, statsbudsjettet for 2024, opphevet det kuttet. Art. 317.º lyder "São revogados: … d) O artigo 4.º do Decreto-Lei n.º 137/2010, de 28 de dezembro", i kraft "a 1 de janeiro de 2024" (art. 320.º). Tabellen fra DGAEP, direktoratet for ansettelser i offentlig forvaltning, oppdatert 27. januar 2026, viser "Viatura própria (km): € 0,40".
Det er ett tall for begge sektorer. Taket i privat sektor er beløpet for statsansatte, nådd gjennom henvisningen i CIRS art. 2.º n.º 3 al. d). Det finnes ingen egen tabell for privat sektor.
Når kilometergodtgjørelsen beskattes
CIRS art. 2.º n.º 3 al. d) behandler som lønnsinntekt (kategori A) "as ajudas de custo e as importâncias auferidas pela utilização de automóvel próprio em serviço da entidade patronal, na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado".
Den setningen har to separate utløsere:
- Satsen er for høy. Bare overskuddet over 0,40 € beskattes.
- Vilkårene er ikke oppfylt. Hele beløpet beskattes — for eksempel når det ikke finnes noen oversikt, eller kjøringen ikke var i arbeidsgiverens tjeneste.
Arbeidsgiveren står fritt til å betale mer. Skattemyndigheten sier det i uttalelsen PIV 26595, punkt 11: "pese embora as empresas tenham liberdade para estabelecer os montantes a atribuir … a parte em que as mesmas excedam os limites legais … são considerados como rendimento de trabalho dependente". Beløpene føres i arbeidsgiverens månedlige oppgave, Declaração Mensal de Remunerações (CIRS art. 119.º n.º 1 al. c) subal. i)).
Et regneeksempel
Du kjører 300 kilometer i jobb i egen bil i løpet av en måned.
| Utbetalt per km | Totalt | Skattefritt for deg | Beskattet som din inntekt | Arbeidsgiverens 5 % |
|---|---|---|---|---|
| 0,40 € | 120,00 € | 120,00 € | 0,00 € | 6,00 € |
| 0,50 € | 150,00 € | 120,00 € | 30,00 € | 6,00 € |
Med 0,50 € er overskuddet 300 × 0,10 = 30,00 €, beskattet som lønnsinntekt; de andre 120,00 € forblir skattefrie. Begge radene forutsetter at oversikten er i orden. Arbeidsgiverens 5 % forklares nedenfor, under hva det koster arbeidsgiveren.
Utbetalt med 0,50 € uten oversikt: vilkårene er ikke oppfylt, så hele beløpet på 150,00 € beskattes som lønnsinntekt.
Oversikten bak hver utbetaling
Godtgjørelsen holdes utenfor lønnen bare med en mapa de quilómetros — boletim itinerário. For en privat arbeidsgiver er grunnlaget CIRC art. 23.º-A n.º 1 al. h), som krever en oversikt "por cada pagamento efetuado": én per utbetaling, ikke én per periode.
Oversikten viser grunnen til hver reise, stedene, tiden du var der og målene. Fordi bilen er din, navngir den også kjøretøyet og eieren, kilometerne, beløpet per kilometer og totalen. Den underskrives av deg: skattemyndighetens bindende forhåndsuttalelse PIV 21076 sier "os mapas de kms devem estar assinados pelos colaboradores".
En blank portugisisk kjørebok (PDF) har disse kolonnene. Detaljene felt for felt, og hva hvert av dem er til for, står i mapa de quilómetros: hva den må inneholde.
Hva det koster arbeidsgiveren
Fradraget avhenger av oversikten. Arbeidsgiveren får trekke fra godtgjørelsen bare med en oversikt for hver utbetaling (CIRC art. 23.º-A n.º 1 al. h)).
5 % særskatt. CIRC art. 88.º n.º 9 beskatter "à taxa de 5 %" den "compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes". Den gjelder enhver arbeidsgiver, ikke bare en daglig leders eget selskap — med mindre selskapet er i IRC-ordningen regime simplificado (art. 88.º n.º 16). To unntak til står i selve n.º 9: kilometer som viderefaktureres til en kunde, og delen som allerede er beskattet som din IRS-inntekt ("exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário"). I eksempelet ovenfor, med 0,50 € per kilometer, faller de 5 % på de 120,00 € som forblir skattefrie for deg: 6,00 €. De faller ikke på de 30,00 € som beskattes hos deg.
I et underskuddsår kan satsen stige til 15 % — når, og fritakene for 2025–2026, står i kilometer for en sócio-gerente.
Uten oversikten taper begge sider. Du beskattes for hele godtgjørelsen, og arbeidsgiveren mister fradraget.
Bøter. En oversikt arbeidsgiveren ikke kan legge fram, eller ikke har, kan også gi en bot etter RGIT; spennene står i veiledningen om mapa de quilómetros.
Hvor lenge oversikten oppbevares
Arbeidsgiveren oppbevarer den i ti år fra utgangen av året den gjelder; kildene står i veiledningen om mapa de quilómetros.
Hvis du ikke er arbeidstaker
Selvstendig næringsdrivende (kategori B). En trabalhador independente kan ikke betale seg selv 0,40 i det hele tatt: CIRS art. 33.º n.º 1 utelukker det. Hva et enkeltpersonforetak fører i stedet, står i kilometergodtgjørelse for selvstendige i Portugal.
Daglig leder i ditt eget selskap. En sócio-gerente regnes som arbeidstaker for IRS, så taket på 0,40 og oversikten gjelder som ovenfor. Hva skattemyndigheten avgjorde for en daglig leder som ikke tar ut lønn, står i kilometer for en sócio-gerente.
Før neste utbetaling
- Beløpet per kilometer er på eller under 0,40 €, eller du vet at overskuddet blir beskattet.
- Hver kilometer som er betalt, ble kjørt i arbeidsgiverens tjeneste.
- Det finnes en oversikt for denne utbetalingen, som dekker nøyaktig reisene den betaler for.
- Oversikten navngir kjøretøyet og eieren, og viser kilometerne, beløpet per kilometer og totalen.
- Du har underskrevet den.
Hvordan DriveHub gjør dette enklere
Det et skjema ikke kan gjøre, er å sørge for at hver yrkeskjøring står på oversikten når utbetalingen kommer. Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten.
Portugals sats er innebygd, datert til den offisielle kilden, så hver tur verdsettes med satsen som gjaldt den dagen den skjedde.
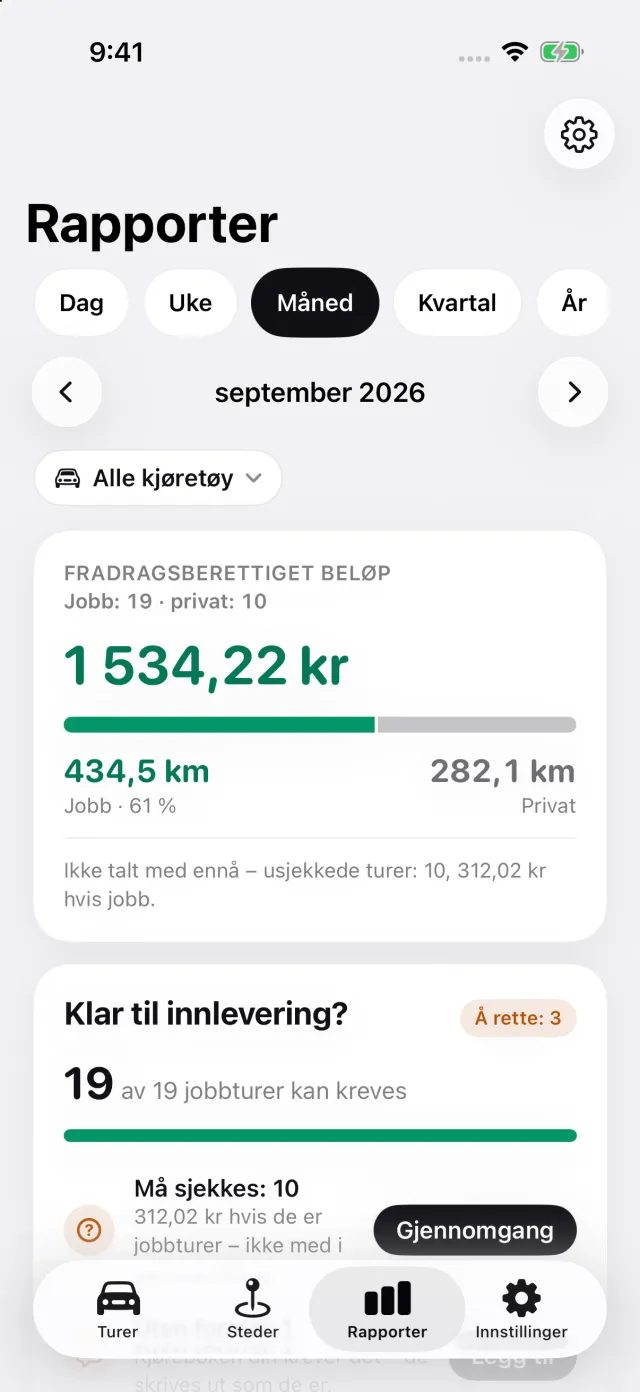
På Rapporter-fanen velger du perioden utbetalingen dekker — en måned, et kvartal, én dag — så hver oversikt stemmer med én utbetaling. For Portugal skriver rapporten ut stedene og kilometerne for hver reise, beløpet etter satsen og grunnen med dine egne ord. Velg bilen i rapporten, så får kjøretøyets eier en egen linje: navnet ditt, der bilen er din. Legg først inn navnet ditt i rapportdetaljene. Målet med et besøk og tiden du var der, legger du selv til i grunnen.
Siste side har en linje for underskriften din, en for den som godkjenner oversikten, og en dato. DriveHub overlater underskriften til deg i stedet for å tegne en som ikke ville telle. Rapporter eksporteres som PDF, Excel eller CSV med DriveHub Pro; registreringen er gratis.
- DriveHub i App Store
- Portugisiske krav til kjørebok
- Sett opp automatisk registrering, og få vite når en kjøring er gått tapt
Denne siden gjengir hva Portaria n.º 1553-D/2008, DL n.º 137/2010, Lei n.º 82/2023, CIRS, CIRC, RGIT og AT-uttalelsene PIV 21076 og PIV 26595 sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon — når en godtgjørelse er i tvil, spør en contabilista certificado før den utbetales.
Hele regelen med kildene den bygger på: Portugal: krav til kjøreboken.