 DriveHub
Landeguide · Portugal · 6 min.
Quilómetros em viatura própria: 0,40 € pr. km i 2026, og opgørelsen bag
Din arbejdsgiver betaler dig en kilometergodtgørelse — compensação pela deslocação em viatura própria — for de kilometer, du kører i din egen bil. I 2026 holdes op til 0,40 € pr. kilometer uden for din skattepligtige løn. Det gælder, når kørslen var i arbejdsgiverens tjeneste, og en mapa de quilómetros står bag hver udbetaling.

Det korte svar
- Hvad er satsen i 2026? 0,40 € pr. kilometer for en lønmodtagers egen bil i arbejdsgiverens tjeneste. Den har gældet siden 1. januar 2024.
- Hvorfor siger nogle sider 0,36? En nedskæring på 10 % fra 2010, som blev ophævet med virkning fra 1. januar 2024. Tallet 0,36 er forældet.
- Skal min arbejdsgiver betale 0,40? Nej. Arbejdsgiveren må betale et hvilket som helst beløb. 0,40 er loftet for, hvad der forbliver skattefrit.
- Hvornår beskattes den? Alt over 0,40 beskattes som lønindkomst. Er betingelserne ikke opfyldt — ingen opgørelse, eller kørslen var ikke i arbejdsgiverens tjeneste — beskattes hele beløbet.
- Hvad beviser det? En mapa de quilómetros for hver udbetaling, underskrevet af dig.
Hvor 0,40 € kommer fra
Tallet fastsættes af Portaria n.º 1553-D/2008, n.º 4.º, for statsansatte: "a) Transporte em automóvel próprio - (euro) 0,40 por quilómetro".
I 2010 skar DL n.º 137/2010 art. 4.º n.º 4 det ned med 10 %: "são reduzidos em 10 %". Det er de 0,36, der stadig nævnes på store dele af det portugisiske internet.
Lei n.º 82/2023, finansloven for 2024, ophævede nedskæringen. Dens art. 317.º lyder "São revogados: … d) O artigo 4.º do Decreto-Lei n.º 137/2010, de 28 de dezembro", i kraft "a 1 de janeiro de 2024" (art. 320.º). Tabellen fra DGAEP, den offentlige forvaltnings direktorat for ansættelse, opdateret 27. januar 2026, angiver "Viatura própria (km): € 0,40".
Der er ét tal for begge sektorer. Loftet for den private sektor er beløbet for statsansatte, nået via henvisningen i CIRS art. 2.º n.º 3 al. d). Der findes ingen særskilt privat tabel.
Hvornår kilometergodtgørelsen beskattes
CIRS art. 2.º n.º 3 al. d) behandler som lønindkomst (kategori A) "as ajudas de custo e as importâncias auferidas pela utilização de automóvel próprio em serviço da entidade patronal, na parte em que ambas excedam os limites legais ou quando não sejam observados os pressupostos da sua atribuição aos servidores do Estado".
Den sætning rummer to særskilte udløsere:
- Satsen er for høj. Kun det, der overstiger 0,40 €, beskattes.
- Betingelserne er ikke opfyldt. Hele beløbet beskattes — for eksempel når der ingen opgørelse er, eller kørslen ikke var i arbejdsgiverens tjeneste.
Din arbejdsgiver må gerne betale mere. Skattemyndigheden siger det i sin afgørelse PIV 26595, punkt 11: "pese embora as empresas tenham liberdade para estabelecer os montantes a atribuir … a parte em que as mesmas excedam os limites legais … são considerados como rendimento de trabalho dependente". Beløbene indberettes på arbejdsgiverens månedlige indberetning, Declaração Mensal de Remunerações (CIRS art. 119.º n.º 1 al. c) subal. i)).
Et regneeksempel
Du kører 300 erhvervskilometer i din egen bil på en måned.
| Betalt pr. km | Total | Skattefrit for dig | Beskattes som din indkomst | Arbejdsgiverens 5 % |
|---|---|---|---|---|
| 0,40 € | 120,00 € | 120,00 € | 0,00 € | 6,00 € |
| 0,50 € | 150,00 € | 120,00 € | 30,00 € | 6,00 € |
Ved 0,50 € er det overskydende 300 × 0,10 = 30,00 €, som beskattes som lønindkomst; de øvrige 120,00 € forbliver skattefri. Begge rækker forudsætter, at opgørelsen er i orden. Arbejdsgiverens 5 % forklares nedenfor under, hvad det koster din arbejdsgiver.
Betalt med 0,50 € uden opgørelse: Betingelserne er ikke opfyldt, så hele beløbet på 150,00 € beskattes som lønindkomst.
Opgørelsen bag hver udbetaling
Godtgørelsen holdes kun uden for din løn med en mapa de quilómetros — boletim itinerário. For en privat arbejdsgiver er hjemmelen CIRC art. 23.º-A n.º 1 al. h), som kræver en opgørelse "por cada pagamento efetuado": én pr. udbetaling, ikke én pr. periode.
Opgørelsen viser årsagen til hver rejse, stederne, tidsforbruget og målene. Fordi bilen er din, nævner den også køretøjet og dets ejer, kilometerne, beløbet pr. kilometer og totalen. Den underskrives af dig: Skattemyndighedens bindende afgørelse PIV 21076 siger "os mapas de kms devem estar assinados pelos colaboradores".
En tom portugisisk kørebog (PDF) har disse kolonner. Detaljerne felt for felt, og hvad hvert felt er til, står i mapa de quilómetros: hvad den skal indeholde.
Hvad det koster din arbejdsgiver
Fradraget afhænger af opgørelsen. Arbejdsgiveren fradrager kun godtgørelsen med en opgørelse for hver udbetaling (CIRC art. 23.º-A n.º 1 al. h)).
5 % selvstændig beskatning. CIRC art. 88.º n.º 9 beskatter "à taxa de 5 %" den "compensação pela deslocação em viatura própria do trabalhador, ao serviço da entidade patronal, não faturados a clientes". Den gælder for enhver arbejdsgiver, ikke kun en ejerleders selskab — medmindre selskabet er på IRC's regime simplificado (art. 88.º n.º 16). To undtagelser mere står i selve n.º 9: kilometer, der viderefaktureres til en kunde, og den del, der allerede er beskattet som din IRS-indkomst ("exceto na parte em que haja lugar a tributação em sede de IRS na esfera do respetivo beneficiário"). I eksemplet ovenfor, med 0,50 € pr. kilometer, falder de 5 % på de 120,00 €, der forbliver skattefri for dig: 6,00 €. De falder ikke på de 30,00 €, der beskattes hos dig.
I et underskudsår kan satsen stige til 15 % — hvornår, og fritagelserne for 2025–2026, står i kilometer for en sócio-gerente.
Uden opgørelsen taber begge sider. Du beskattes af hele godtgørelsen, og arbejdsgiveren mister fradraget.
Bøder. En opgørelse, som arbejdsgiveren ikke kan fremlægge eller ikke har, kan også udløse en bøde efter RGIT; rammerne står i vejledningen om mapa de quilómetros.
Hvor længe opgørelsen gemmes
Arbejdsgiveren gemmer den i ti år fra udgangen af det år, den dækker; kilderne står i vejledningen om mapa de quilómetros.
Hvis du ikke er lønmodtager
Selvstændig (kategori B). En trabalhador independente må slet ikke betale sig selv de 0,40: CIRS art. 33.º n.º 1 udelukker det. Hvad en selvstændig registrerer i stedet, står i kørselsgodtgørelse for selvstændige i Portugal.
Leder af dit eget selskab. En sócio-gerente regnes som lønmodtager i IRS, så loftet på 0,40 og opgørelsen gælder som ovenfor. Hvad skattemyndigheden har afgjort for en leder, der ikke får løn, står i kilometer for en sócio-gerente.
Før næste udbetaling
- Beløbet pr. kilometer er højst 0,40 €, eller du ved, at det overskydende bliver beskattet.
- Hver betalt kilometer blev kørt i arbejdsgiverens tjeneste.
- Der er en opgørelse for denne udbetaling, der dækker præcis de rejser, den betaler for.
- Opgørelsen nævner køretøjet og dets ejer og viser kilometerne, beløbet pr. kilometer og totalen.
- Du har underskrevet den.
Sådan gør DriveHub det lettere
Det, en blanket ikke kan, er at sikre, at hver erhvervskørsel står på opgørelsen, når udbetalingen kommer. Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. DriveHub arkiverer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten.
Portugals sats er indbygget og dateret til sin officielle kilde, så hver tur værdiansættes til den sats, der gjaldt den dag, den blev kørt.
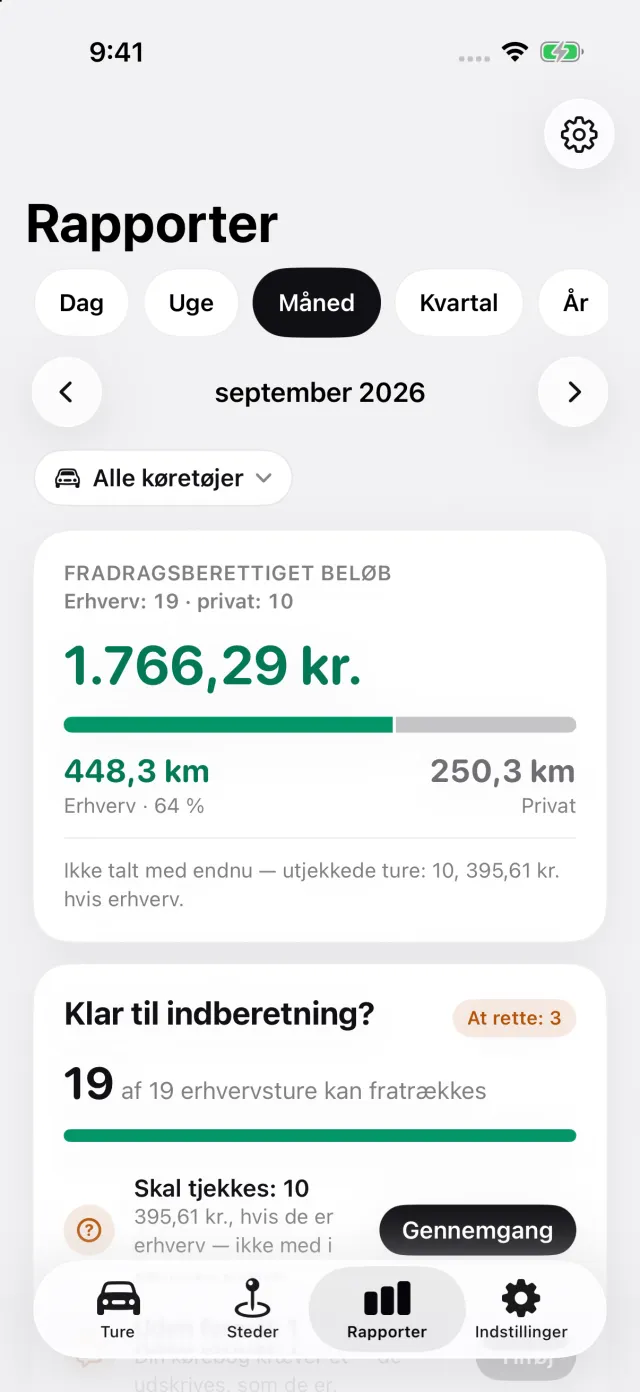
På fanen Rapporter vælger du den periode, udbetalingen dækker — en måned, et kvartal, en enkelt dag — så hver opgørelse svarer til én udbetaling. For Portugal udskriver rapporten hver rejses steder og kilometer, beløbet efter satsen og årsagen med dine egne ord. Vælg bilen i rapporten, så får køretøjets ejer en linje for sig: dit navn, hvor bilen er din. Skriv først dit navn i rapportens oplysninger. Målet med et besøg og tidsforbruget der skal du selv føje til årsagen.
Den sidste side har en linje til din underskrift, en til den, der godkender opgørelsen, og en dato. DriveHub overlader underskriften til dig i stedet for at tegne en, der ikke ville tælle. Rapporter eksporteres som PDF, Excel eller CSV med DriveHub Pro; registreringen er gratis.
- DriveHub i App Store
- Portugals krav til kørebogen
- Opsæt automatisk registrering, og få besked, når en kørsel overses
Denne side gengiver, hvad Portaria n.º 1553-D/2008, DL n.º 137/2010, Lei n.º 82/2023, CIRS, CIRC, RGIT og AT's afgørelser PIV 21076 og PIV 26595 siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning. Den kender ikke din situation — når en godtgørelse er i spil, så spørg en contabilista certificado, før den udbetales.
Den fulde regel med de retsakter, den bygger på: Portugal: krav til kørebogen.